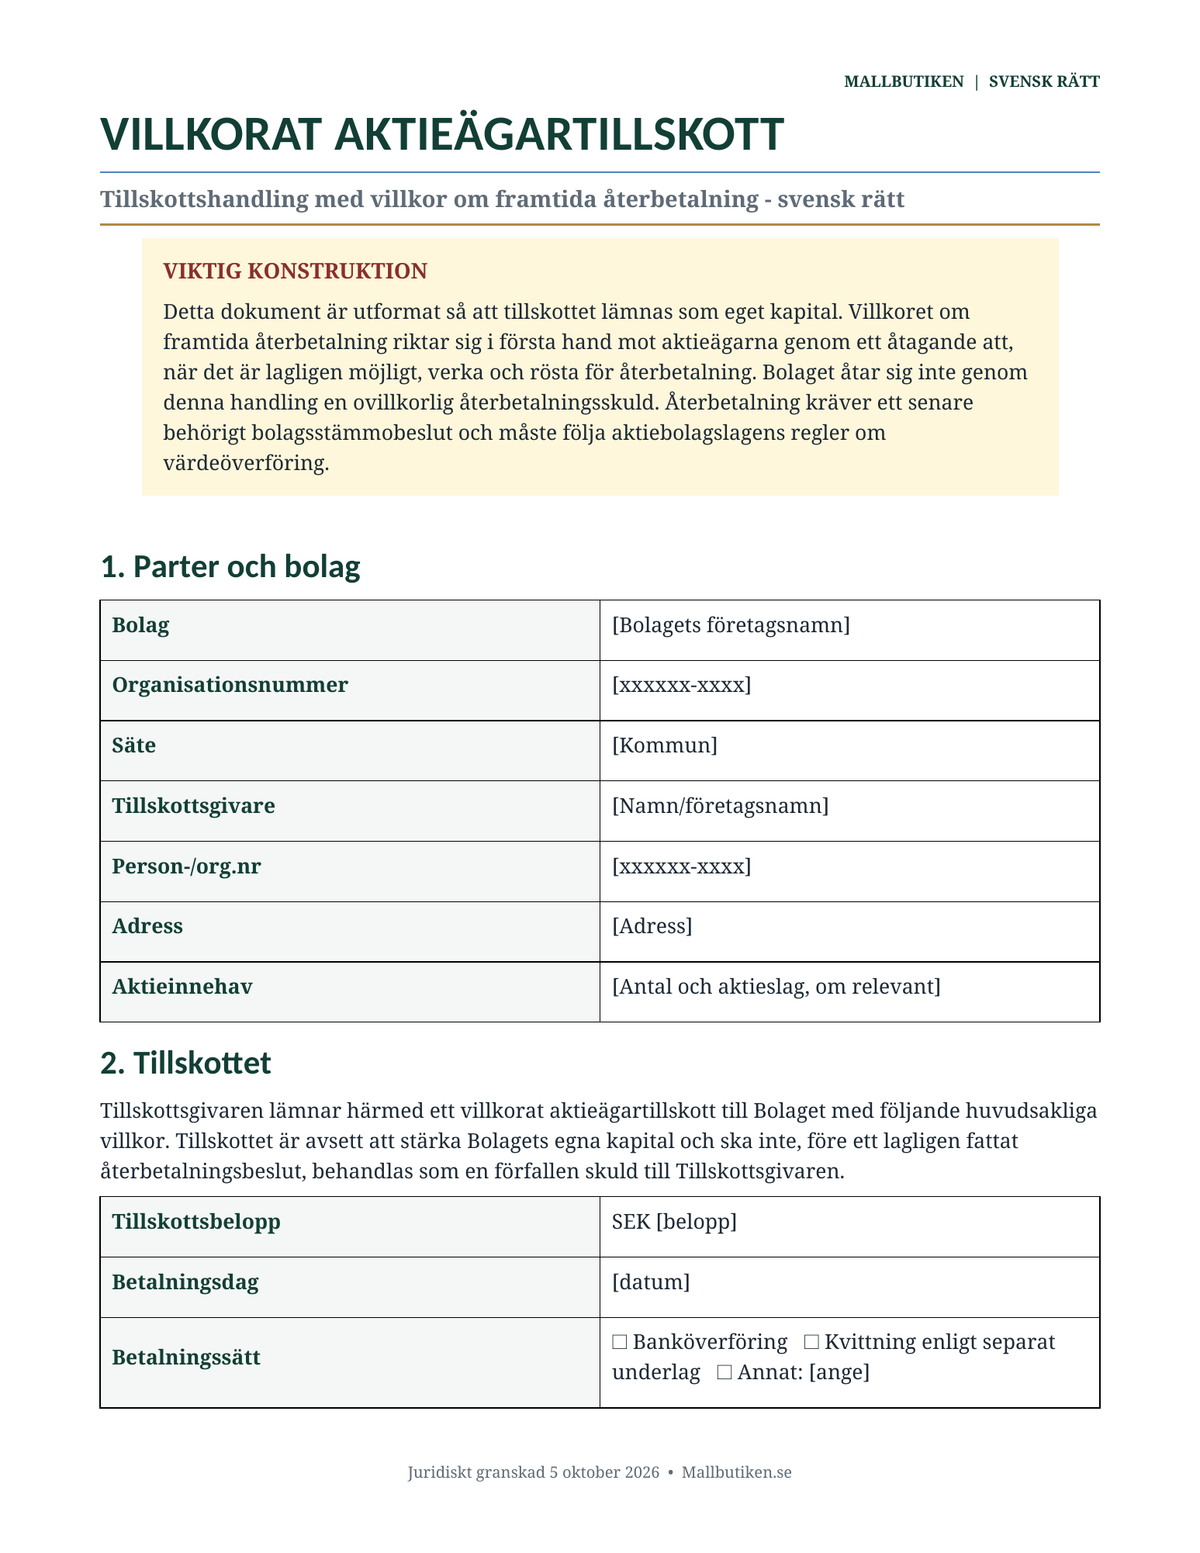
O szablonie dokumentu
Warunkowy wkład udziałowca – szablon w języku angielskim zgodny z prawem szwedzkim dla szwedzkich spółek z ograniczoną odpowiedzialnością, które muszą udokumentować wkład udziałowca wzmacniający kapitał własny przy zachowaniu warunkowego prawa do przyszłego zwrotu. Pakiet zawiera również szwedzką wersję referencyjną oraz szczegółowe przewodniki dla użytkownika w obu językach.
Przegląd prawny: 5 października 2026 r.
Sprawdzono pod kątem szwedzkich przepisów prawa spółek dotyczących transferów wartości i wypłat, aktualnych wytycznych Szwedzkiego Urzędu Skarbowego i Rady Standardów Rachunkowości oraz odpowiedniego orzecznictwa.
Co zawiera pakiet?
| Szablon w języku angielskim – Word | Edytowalna umowa warunkowego wkładu udziałowca. |
| Szablon w języku angielskim – PDF | Wersja gotowa do druku tego samego dokumentu. |
| Przewodnik w języku angielskim – Word + PDF | Szczegółowe wskazówki z przykładami i logiką zwrotu. |
| Svensk referensmall – Word + PDF | Szwedzka wersja referencyjna dla organizacji dwujęzycznych. |
| Svensk användarguide – Word + PDF | Szwedzki przewodnik odpowiadający wersji angielskiej. |
To nie to samo, co pożyczka udziałowca
Szablon został celowo skonstruowany tak, aby wkład wzmacniał kapitał własny spółki. Spółka nie zaciąga bezwarunkowego długu zwrotnego w momencie dokonania wkładu. Zamiast tego, warunek zwrotu jest skierowany do udziałowców i zależy od przyszłej prawnej uchwały, gdy zwrot będzie prawnie możliwy.
Dlaczego ta struktura jest ważna
Wytyczne Szwedzkiego Urzędu Skarbowego jasno wskazują, że rzeczywiste warunki zwrotu mają kluczowe znaczenie. Jeśli roszczenie o zwrot jest kierowane wobec spółki jako bezwarunkowy dług, transakcja może zostać potraktowana jako zobowiązanie, a nie jako warunkowy wkład udziałowca.
Szablon obejmuje
- dane spółki i wnoszącego wkład,
- kwotę wkładu i szczegóły płatności,
- warunki przyszłego zwrotu,
- wymóg prawnej uchwały walnego zgromadzenia w przyszłości,
- priorytet między kilkoma warunkowymi wkładami udziałowców,
- przeniesienie prawa do zwrotu,
- potwierdzenie spółki,
- przystąpienie/akceptację przez innych udziałowców w stosownych przypadkach,
- prawo właściwe, klauzulę rozstrzygania sporów i podpisy.
Zwrot wymaga więcej niż dostępnej gotówki
Zgodnie ze szwedzkim prawem, zwrot warunkowego wkładu udziałowca jest traktowany pod względem cywilnym jako wypłata/transfer wartości. Oznacza to, że muszą być dostępne rezerwy do podziału, muszą zostać spełnione zasady ochrony kapitału i ostrożności, a walne zgromadzenie musi podjąć ważną uchwałę.
W związku z tym nie ma automatycznego prawa do zwrotu w określonym terminie tylko dlatego, że wkład został wniesiony.
Priorytet między kilkoma wkładami
Jeśli spółka posiada już jeden lub więcej warunkowych wkładów udziałowców, należy udokumentować kolejność pierwszeństwa. Szablon zapewnia opcje równego priorytetu, podporządkowanego priorytetu oraz innego wyraźnie uzgodnionego rankingu.
Przeniesienie prawa do zwrotu
Prawo do przyszłego zwrotu może wymagać obsługi oddzielnie od udziałów, na przykład w związku ze sprzedażą udziałów. Dlatego pakiet zawiera specjalną sekcję dotyczącą przeniesienia i zgody, wraz ze wskazówkami dotyczącymi dokumentowania zmian własnościowych.
Kwestie księgowe i podatkowe
Szwedzkie wytyczne rachunkowości traktują otrzymane wkłady udziałowców jako kapitał własny. Dla wnoszącego wkład ujęcie księgowe i podatkowe może różnić się od wkładu bezwarunkowego. Szwedzki Urząd Skarbowy również traktuje prawo do zwrotu oddzielnie w obliczeniach zysków kapitałowych. Większe wkłady, struktury grupowe i zmiany własnościowe mogą uzasadniać zasięgnięcie odrębnej porady prawnej, księgowej i podatkowej.
Odsetki
Standardowy szablon nie przewiduje naliczania odsetek przed podjęciem przyszłej decyzji o zwrocie. Wytyczne Szwedzkiego Urzędu Skarbowego stanowią, że spółka nie ma zobowiązania o charakterze długu wobec wnoszącego wkład, dopóki walne zgromadzenie nie zdecyduje o zwrocie.
Angielski + szwedzki w tym samym pakiecie
Wersja angielska jest głównym dokumentem w tym produkcie. Wersja szwedzka jest dołączona jako materiał referencyjny dla szwedzkich zarządów, księgowych, doradców i dwujęzycznych struktur własnościowych. Obie wersje są zaprojektowane zgodnie ze szwedzkim prawem, a nie prawem brytyjskim, amerykańskim czy innym zagranicznym prawem spółek.
Dołączony szczegółowy przewodnik użytkownika
Przewodniki wyjaśniają różnicę między warunkowym wkładem udziałowca a pożyczką, sposób wypełniania szablonu, dlaczego warunek zwrotu jest skierowany do udziałowców, jak działa przyszły zwrot, priorytety, zbywalność, rachunkowość, podatki, zmiany właścicielskie i najczęstsze błędy.
Wolisz pakiet zaczynający się od języka szwedzkiego? Zobacz produkt szwedzki →
Formaty plików i dostawa
Formaty: DOCX, PDF i ZIP.
Języki: angielski i szwedzki.
Liczba plików: 8.
Dostawa: pobranie cyfrowe. Produkt fizyczny nie jest wysyłany.
Najczęściej zadawane pytania
Czy spółka może obiecać zwrot w ustalonym terminie?
Zasadniczo należy tego unikać w standardowym warunkowym wkładzie udziałowca. Bezwarunkowy termin wymagalności i bezpośredni obowiązek zwrotu mogą sprawić, że rozwiązanie to będzie przypominać pożyczkę lub dług.
Czy pozostali udziałowcy muszą zaakceptować ten warunek?
W przypadkach, gdy warunek zwrotu ma wiązać przyszłe głosowania udziałowców, odpowiedni udziałowcy powinni zaakceptować to rozwiązanie. Szablon zawiera dedykowaną sekcję przystąpienia/akceptacji.
Czy prawo do zwrotu można przenieść oddzielnie od udziałów?
Tak. Wytyczne Szwedzkiego Urzędu Skarbowego uznają odrębne przeniesienie prawa do zwrotu, więc przeniesienie to powinno być wyraźnie udokumentowane.
Czy zwrot może zostać dokonany, gdy tylko spółka zacznie przynosić zyski?
Nie automatycznie. Najpierw muszą zostać spełnione wymogi dotyczące rezerw do podziału, ochrony kapitału, ostrożności oraz prawnej uchwały walnego zgromadzenia.
Niniejszy pakiet stanowi ogólną pomoc dokumentacyjną i nie zastępuje indywidualnej porady prawnej, księgowej lub podatkowej. Bardziej złożone struktury własnościowe, liczne wkłady lub większe kwoty mogą wymagać profesjonalnej weryfikacji.