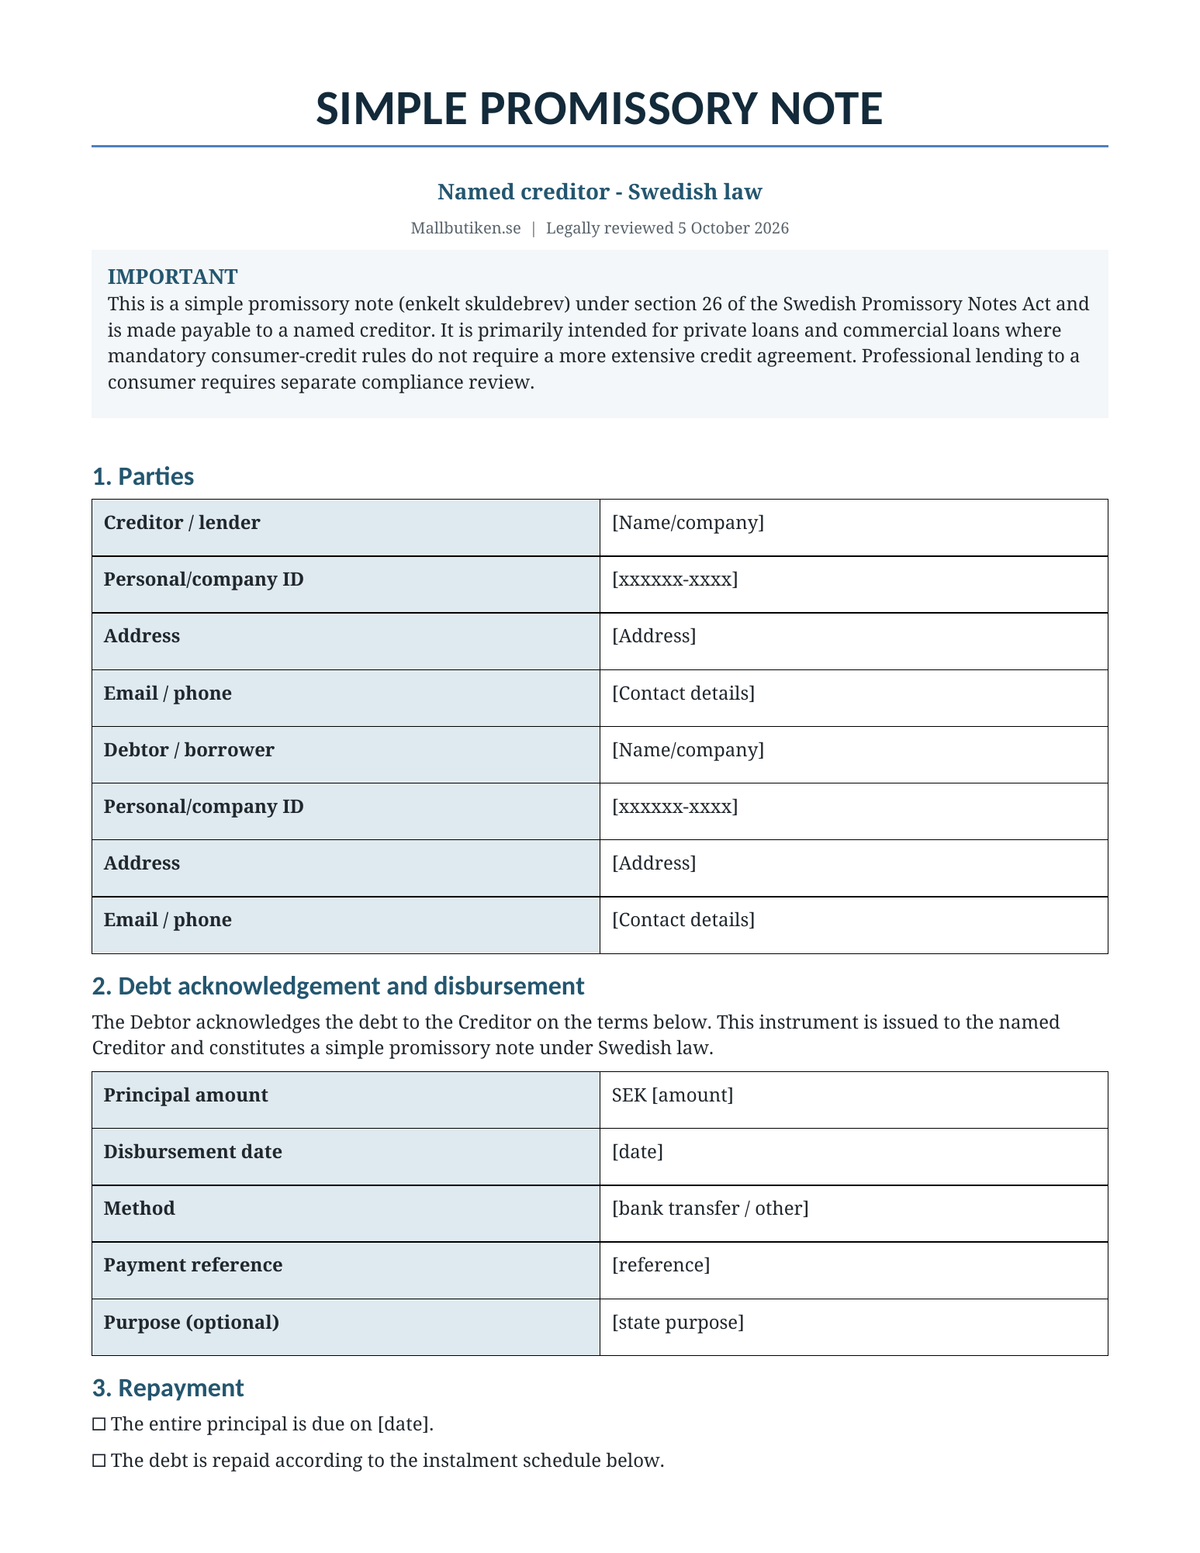
O szablonie dokumentu
Prosty weksel (skuldebrev) – kompletny pakiet szablonów dla pożyczek zgodnie ze szwedzkim prawem, zawierający szwedzkie i angielskie szablony w formatach Word/PDF oraz szczegółowe przewodniki użytkownika. Pakiet został zaprojektowany w celu dokumentowania pożyczki udzielanej oznaczonemu wierzycielowi, z jasnymi warunkami dotyczącymi kwoty głównej, spłaty, odsetek, zwłoki, cesji oraz ewentualnych zabezpieczeń.
Weryfikacja prawna: 5 października 2026 r.
Analiza obejmuje szwedzką ustawę o wekslach (skuldebrevslagen), ustawę o odsetkach, ustawę o przedawnieniu, ustawę o umowach oraz szczegółowe przepisy dotyczące kredytów konsumenckich, o ile mają zastosowanie.
Zawartość pakietu
| Szwedzki prosty weksel – Word | Edytowalny szablon dla pożyczek prywatnych i komercyjnych. |
| Szwedzki prosty weksel – PDF | Wersja gotowa do druku. |
| Simple Promissory Note – angielski | Angielska wersja językowa w Word + PDF, dostosowana do prawa szwedzkiego. |
| Szwedzki przewodnik użytkownika | Przewodnik krok po kroku w Word + PDF. |
| English user guide | Angielski przewodnik w Word + PDF. |
Czym jest prosty weksel (enkelt skuldebrev)?
Prosty weksel jest wystawiony na rzecz oznaczonego wierzyciela. Różni się on od weksla obiegowego (löpande skuldebrev) i podlega innym zasadom m.in. w kwestii cesji. Dlatego też niniejszy szablon został specjalnie przygotowany z myślą o jasnej umowie pożyczki między zidentyfikowanymi stronami.
Co reguluje szablon
- wierzyciela/pożyczkodawcę oraz dłużnika/pożyczkobiorcę,
- kwotę kapitału i faktyczną wypłatę,
- ustaloną datę wymagalności, harmonogram spłat lub spłatę po wypowiedzeniu,
- pożyczkę nieoprocentowaną lub umowne odsetki standardowe,
- odsetki za zwłokę i obsługę opóźnionych płatności,
- wcześniejszą spłatę,
- opcjonalną klauzulę o wcześniejszym postawieniu długu w stan wymagalności,
- oddzielną obsługę zastawu lub poręczenia,
- cesję wierzytelności,
- dane do płatności, zawiadomienia i dokumentację,
- wybór prawa, spory i podpisy.
Wbudowany harmonogram spłat
Szablon zawiera tabelę spłat z uwzględnieniem daty wymagalności, kapitału, odsetek/opłat oraz łącznej kwoty płatności. Ułatwia to dokumentowanie pożyczki, która ma być spłacana w kilku ratach.
Odsetki i odsetki za zwłokę
Strony mogą wybierać między pożyczką nieoprocentowaną a umownymi odsetkami rocznymi. W przypadku opóźnień dostępna jest jasna opcja zastosowania standardowej reguły ustawy o odsetkach (stopa referencyjna plus osiem punktów procentowych), przy czym szablon pozostawia również przestrzeń na inne dopuszczalne warunki.
Wcześniejsza spłata i wcześniejsza wymagalność
Szablon umożliwia dłużnikowi spłatę całości lub części długu przed terminem. Osobna, opcjonalna klauzula dotycząca wcześniejszej wymagalności istnieje na wypadek istotnych opóźnień w płatnościach, jednak jest sformułowana ostrożnie, gdyż przepisy bezwzględnie obowiązujące mogą ograniczać sposób stosowania takiej klauzuli.
Cesja prostego weksla
Przy cesji prostego weksla nowy wierzyciel co do zasady nie uzyskuje lepszych praw wobec dłużnika niż posiadał poprzedni wierzyciel. Dlatego szablon zawiera opcje dotyczące swobodnej cesji lub wymogu uzyskania zgody dłużnika, a także wytyczne dotyczące pisemnego zawiadomienia i nowych instrukcji płatności.
Zabezpieczenie i poręczenie jako osobne kwestie prawne
Jeśli pożyczka ma być zabezpieczona zastawem lub poręczeniem osobistym, oznacza się to w wekslu, jednak samo zabezpieczenie powinno zostać udokumentowane w odrębnej umowie zastawu lub poręczenia. Zmniejsza to ryzyko niejasności co do zakresu zabezpieczenia i momentu, w którym może ono zostać uruchomione.
Przedawnienie i dowody
Przewodnik wyjaśnia kluczowe zasady przedawnienia i powody, dla których strony powinny przechowywać podpisany weksel, dowody wypłaty, historię spłat, wezwania do zapłaty oraz wszelkie uznania długu. W przypadku zwykłych wierzytelności oraz wierzytelności konsumenckich mogą obowiązywać różne okresy przedawnienia.
Ważne informacje przy pożyczkach od przedsiębiorców dla konsumentów
Ten szablon jest przeznaczony głównie dla pożyczek prywatnych i komercyjnych. Jeśli przedsiębiorca udziela kredytu konsumentowi, bezwzględnie obowiązujące przepisy o kredycie konsumenckim mogą wymagać m.in. specjalnych informacji wstępnych, oceny zdolności kredytowej i bardziej rozbudowanej dokumentacji umownej. Dlatego nie należy używać zwykłego weksla jako jedynego dokumentu w przypadku takiej działalności kredytowej.
Pożyczki między spółką z o.o. a jej właścicielem
Jeśli spółka z o.o. udziela pożyczki udziałowcowi, członkowi zarządu, prezesowi lub osobom bliskim, mogą mieć zastosowanie szczególne przepisy szwedzkiej ustawy o spółkach handlowych dotyczące zakazanych pożyczek. Kwestię tę należy sprawdzić osobno przed użyciem weksla.
Szwedzki + angielski w tym samym pakiecie
Wersja angielska jest wersją językową opartą na prawie szwedzkim. Jest odpowiednia dla szwedzkich firm lub osób prywatnych, które muszą udokumentować pożyczkę w języku angielskim. Nie jest ona przeznaczona do stosowania jako brytyjski, amerykański czy inny zagraniczny weksel.
Szczegółowy przewodnik użytkownika w zestawie
Przewodnik omawia różnice między wekslem prostym a obiegowym, dowody wypłaty, amortyzację, odsetki, odsetki za zwłokę, wcześniejszą spłatę, zabezpieczenia, cesję, przedawnienie, nakaz zapłaty, kredyt konsumencki oraz pożyczki między spółkami a właścicielami.
Format plików i dostawa
Format: DOCX, PDF oraz ZIP.
Język: szwedzki i angielski.
Liczba plików: 8.
Dostawa: pobranie cyfrowe. Produkt nie jest wysyłany w formie fizycznej.
Najczęściej zadawane pytania
Czy prosty weksel musi być podpisany w obecności świadków?
Świadkowie zazwyczaj nie są wymogiem formalnym dla zwykłego prostego weksla, jednak szablon zawiera opcjonalne wiersze na podpisy świadków, które można wykorzystać, jeśli strony życzą sobie dodatkowego zabezpieczenia dowodowego.
Czy weksel może być nieoprocentowany?
Tak. Szablon posiada wyraźną opcję pożyczki nieoprocentowanej. Jeśli odsetki mają być naliczane, należy wyraźnie określić stopę procentową, podstawę obliczeń oraz termin płatności.
Czy pożyczkodawca może sprzedać lub przenieść wierzytelność?
Tak, wierzytelność prosta może zazwyczaj zostać przeniesiona (cesja), jednak strony mogą umówić się na ograniczenia. Szablon zawiera obie opcje.
Czy szablon jest wystarczający dla pożyczki konsumenckiej udzielanej przez firmę?
Nie zawsze. Profesjonalne udzielanie kredytów konsumentom podlega szczególnym przepisom bezwzględnie obowiązującym i może wymagać dodatkowej dokumentacji oraz kontroli.
Pakiet szablonów stanowi ogólną pomoc dokumentacyjną i nie zastępuje indywidualnej porady prawnej, podatkowej ani kredytowej. W przypadku dużych kwot, zabezpieczeń, kredytów konsumenckich lub pożyczek między spółkami a osobami bliskimi należy skorzystać z usług wykwalifikowanego doradcy.