
Ewidencja przebiegu pojazdu 2026 – co powinna zawierać według szwedzkiego urzędu skarbowego (Skatteverket)?
Przewodnik po ewidencji przebiegu pojazdu dla firm i samochodów służbowych: dane zalecane przez urząd skarbowy, 1000 km/10 przejazdów, 3000 km w celach służbowych oraz świadczenie paliwowe.

Krótka odpowiedź: Bieżąca i dokładna ewidencja przebiegu pojazdu jest jednym z najważniejszych dokumentów pozwalających wykazać, w jaki sposób wykorzystywany jest samochód służbowy. Szwedzki Urząd Skarbowy (Skatteverket) zaleca uwzględnienie m.in. stanu licznika, daty, przebytego dystansu, adresu rozpoczęcia i zakończenia trasy oraz celu podróży służbowych.
Kiedy ewidencja przebiegu pojazdu jest szczególnie ważna?
Ewidencja przebiegu pojazdu jest często wykorzystywana jako dowód, gdy pracodawca lub pracownik musi odróżnić jazdę prywatną od służbowej. Aby prywatne korzystanie z samochodu pracodawcy mogło zostać uznane za incydentalne, musi mieścić się w limicie maksymalnie 10 przejazdów oraz 1000 kilometrów w ciągu roku kalendarzowego. Podróże między domem a stałym miejscem pracy są zazwyczaj traktowane jako przejazdy prywatne.
Co powinna zawierać ewidencja przebiegu pojazdu?
- stan licznika na początku i na końcu roku
- numer rejestracyjny pojazdu
- bieżący rok
- datę każdej podróży
- stan licznika na początku i na końcu trasy
- liczbę przejechanych kilometrów
- adres rozpoczęcia i zakończenia trasy
- cel podróży służbowej
- odwiedzone firmy, miejsca lub osoby kontaktowe w trakcie podróży służbowych
- opcjonalnie: kierowcę oraz tankowanie lub ładowanie
Ewidencja przebiegu w szwedzkiej działalności jednoosobowej – samochód prywatny czy firmowy?
W szwedzkiej działalności jednoosobowej (enskild firma) zasady podatkowe zależą od tego, czy do podróży służbowych używasz prywatnego auta, czy pojazdu ujętego jako składnik majątku firmy albo leasingowanego w działalności. Ewidencja pomaga udowodnić przebieg; jeden urzędowy formularz nie jest zawsze wymagany.
| Prywatny samochód, także leasingowany prywatnie | Pojazd stanowiący składnik majątku działalności lub leasingowany firmowo |
|---|---|
| Prywatny samochód, także leasingowany prywatnie | Za przejazdy w działalności własnym prywatnym samochodem co do zasady przysługuje odliczenie 25 SEK za szwedzką mil (10 km), czyli 2,50 SEK za kilometr. Zapisuj datę, trasę, odległość i cel gospodarczy. To odliczenie podatkowe, nie wypłata pieniędzy. |
| Pojazd stanowiący składnik majątku działalności lub leasingowany firmowo | Koszty użytkowania, leasing lub amortyzacja podlegają zasadom właściwym dla samochodów w działalności. Korzystanie prywatne ponad znikomy poziom może powodować opodatkowanie świadczenia samochodowego jako przychodu w działalności jednoosobowej. Prywatne paliwo rozlicza się odrębnie. |
Kiedy prywatne używanie auta jest znikome?
W przypadku auta firmowego należy zasadniczo wykazać OBA warunki: najwyżej 10 prywatnych okazji i najwyżej 1 000 km (100 szwedzkich mil) prywatnej jazdy rocznie. Podróże między domem a lokalem firmy zwykle liczą się jako prywatne w tej ocenie. Przekroczenie jednej granicy wymaga zbadania świadczenia.
Czy mogę także odliczyć 25 SEK za mil autem firmowym?
Nie dodatkowo do kosztów samochodu firmowego. Stawka 25 SEK za mil dotyczy własnego prywatnego auta używanego w działalności. Dla pojazdów firmowych obowiązują inne zasady kosztów i użycia prywatnego. Samochód z innego stosunku pracy ma odrębne zasady paliwowe.
Jak dokumentować podróże swoim prywatnym autem?
Na bieżąco zapisuj datę, skąd i dokąd jedziesz, kilometry i cel gospodarczy, np. spotkanie z klientem. Oddzielaj przejazdy służbowe od prywatnych oraz od podróży między domem a zwykłą siedzibą działalności, które mogą podlegać innym zasadom.
Oficjalne źródła szwedzkiego urzędu skarbowego: Skatteverket – resor i näringsverksamheten, Skatteverket – bilkostnader, Skatteverket – uttag och förmåner. Dla spółek i pracowników zobacz poradnik o polityce samochodowej i świadczeniach.
30 000 km służbowo (3 000 szwedzkich mil)
Jeśli pracownik przejedzie samochodem służbowym co najmniej 30 000 km w celach służbowych w roku kalendarzowym (3 000 szwedzkich mil; 1 mil = 10 km), przy spełnieniu warunków wartość świadczenia można obniżyć do 75% pełnej kwoty. Pracodawca co do zasady uwzględnia jazdy w swoim stosunku pracy. Pracownik może w pewnych sytuacjach zsumować jazdy samochodami benefitowymi różnych pracodawców w swoim zeznaniu. Prowadź dokładną ewidencję.
Paliwo i opłaty za wjazd do centrum (trängselskatt)
Jeśli pracodawca opłaca paliwo do celów prywatnych, zazwyczaj powstaje przychód z tytułu świadczenia w postaci paliwa. Ewidencja przebiegu pojazdu umożliwia rozróżnienie jazd prywatnych od służbowych. Ta sama zasada jest istotna, gdy pracodawca opłaca opłaty za wjazd do centrum lub opłaty infrastrukturalne dotyczące prywatnych podróży.
Dokumentacja papierowa, Excel czy elektroniczna ewidencja przebiegu pojazdu?
Skatteverket akceptuje ewidencję prowadzoną w formie papierowej, komputerowej lub elektronicznej. Kluczowe jest to, aby dane były wystarczająco szczegółowe i wprowadzane na bieżąco. Rozwiązanie elektroniczne często wymaga uzupełnienia o cel podróży oraz dane klienta lub miejsce wizyty służbowej.
Elektroniczna ewidencja przebiegu pojazdu i RODO – GPS w autach firmowych
Szwedzki urząd skarbowy akceptuje zapisy elektroniczne i papierowe. GPS może automatycznie rejestrować przejazdy, ale cel służbowy i odwiedzony klient mogą wymagać uzupełnienia. Lokalizacja pracowników podlega też RODO. Skatteverket.
Czy można używać danych GPS do monitorowania pracowników?
Danych zebranych do rozliczeń podatkowych nie wolno wykorzystywać do kontroli przerw, nawyków pracy ani wyników. Przetwarzanie wymaga legalnego i niezbędnego celu. Obowiązek prawny może uzasadniać konieczne dane podatkowe, ale zgoda pracownika zwykle nie jest właściwą podstawą nadzoru. IMY – GPS.
Co sprawdzić przed wdrożeniem elektronicznej ewidencji?
Udokumentować cel, podstawę prawną i niezbędność. Zbierać tylko potrzebne dane, ograniczyć dostęp i przechowywanie surowych śladów GPS, chronić przejazdy prywatne. Informować kierowców, co jest gromadzone, dlaczego, kto ma dostęp i na jak długo. Sprawdzić dane zalecane przez szwedzki urząd skarbowy. IMY – GDPR.
Najczęstsze błędy
- wpisywanie podróży z dużym opóźnieniem
- brak określenia celu
- rejestrowanie dojazdów do pracy jako podróży służbowych
- brak stanu licznika
- mieszanie podróży prywatnych z jazdami służbowymi
- nieprzechowywanie dokumentacji wraz z pozostałymi dokumentami księgowymi
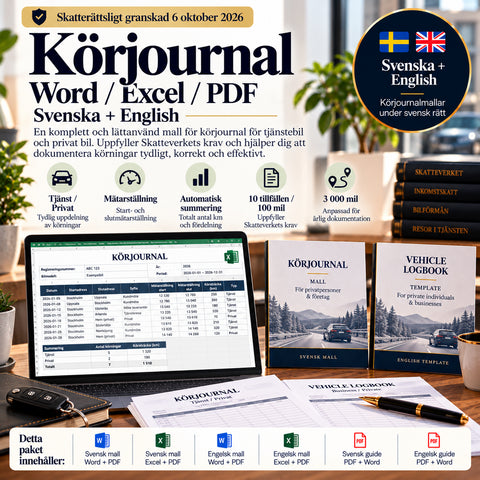
Zobacz ewidencję przebiegu pojazdu w formacie Excel, Word i PDF od Mallbutiken.
Ewidencja przebiegu w Szwecji: praktyczne pytania
Czy ewidencja jest obowiązkowa dla każdego auta firmowego?
Nie ma jednego obowiązkowego formularza urzędowego, ale rzetelne dane bywają niezbędne do podatków. Należy spełnić OBA warunki znikomego użytku prywatnego: maksymalnie 10 okazji i 1 000 km (100 szwedzkich mil) w roku. Dojazd dom-zwykła praca jest zwykle prywatny.
Czy próg 3 000 mil oznacza 3 000 km?
Nie. 3 000 szwedzkich mil to 30 000 km jazdy służbowej w roku, nie 3 000 km. Po spełnieniu warunków wartość świadczenia można obniżyć do 75%. Pracodawca bada swoje zatrudnienie, pracownik może czasem sumować jazdy u kilku pracodawców w zeznaniu.
Czy sam GPS wystarcza?
Nie zawsze. GPS może nie wskazywać celu służbowego, klienta ani kierowcy. Uzupełnij cel, licznik i klasyfikację jazd prywatnych.
Czy ewidencja to to samo co rozliczenie podróży?
Nie. Ewidencja dokumentuje korzystanie z samochodu, rozliczenie podróży kilometrówkę, diety i wydatki. Dokumenty mogą się uzupełniać.
Przewodnik po rozliczeniu podróży służbowych.
Źródła urzędowe: Skatteverket – körjournal · Skatteverket – arbetsgivare · Skatteverket – bilförmån.
FAQ
Czy prowadzenie ewidencji przebiegu pojazdu jest obowiązkowe w każdej sytuacji?
Nie, ale stanowi ona bardzo ważny materiał dowodowy w wielu kwestiach podatkowych dotyczących świadczeń samochodowych i podróży służbowych.
Czy dane GPS wystarczą?
Nie zawsze. Automatyczne dane o trasie często wymagają uzupełnienia o biznesowy cel podróży oraz dane odwiedzonego klienta lub miejsca.
Jak często należy aktualizować ewidencję?
Najlepiej bezpośrednio po zakończeniu każdej podróży.
Artykuł zawiera informacje ogólne i nie zastępuje doradztwa podatkowego ani księgowego.
Ewidencja przebiegu: przykład i źródła
Przykład fikcyjny (nie rzeczywisty przejazd): 5 października 2026 r., wymyślony numer ABC 123, Sztokholm–Solna, licznik 12 430–12 446 km, 16 km, cel spotkanie z klientem. Wpisz rzeczywiste adresy, trasę i kontakt biznesowy. Ewidencja służy jako dowód; nie jest wymagany konkretny urzędowy formularz.
Szablony w tym artykule
Więcej na ten temat
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
Polityka samochodowa i samochód służbowy 2026 – podatek, ewidencja przebiegu pojazdu i zwrot pojazdu
Przewodnik dla pracodawców na temat polityki samochodowej i samochodu służbowego w 2026 r.: użytkowanie prywatne, ewidencja przebiegu pojazdu, pali...
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
Rozliczenie podróży 2026/2027 – diety, zwrot za przejechane kilometry i lista kontrolna
Praktyczny przewodnik po rozliczaniu podróży służbowych, dietach i zwrocie za przejechane kilometry wraz z kwotami podatkowymi na rok 2026, wymagan...


