
Rådrum 2026 w Szwecji – dwa miesiące ochrony przy odpowiedzialności podatkowej przedstawiciela

Krótka odpowiedź: Od 30 czerwca 2026 r. obowiązują w Szwecji nowe przepisy o Rådrum (rozdział 59, §§ 15 a–15 c ustawy skatteförfarandelagen, 2011:1244). Przedstawiciel osoby prawnej, który może ponosić określoną osobistą odpowiedzialność za niezapłacone podatki lub opłaty tej osoby, może wystąpić do Skatteverket o osobisty dwumiesięczny okres ochronny. Nie jest to odroczenie terminu zapłaty podatków przez samą spółkę. Wniosek składa każdy przedstawiciel indywidualnie, a ochrona nie obejmuje automatycznie całego zarządu.
Co oznacza Rådrum w szwedzkim prawie podatkowym?
Rådrum dotyczy ryzyka odpowiedzialności osobistej przedstawiciela, przede wszystkim na podstawie rozdziału 59 § 13 szwedzkiej ustawy o postępowaniu podatkowym. Daje czas na podjęcie rzeczywistych działań wobec problemów płatniczych przedsiębiorstwa, np. ocenę finansowania, negocjacje i uporządkowanie zobowiązań. Nie usuwa istniejącego długu podatkowego spółki ani nie oznacza automatycznego prawa do dalszego prowadzenia działalności bez analizy innych obowiązków.
Przepisy o Rådrum nie zastępują zasad prowadzenia ksiąg, oceny potencjalnej utraty kapitału zakładowego ani odpowiedzialności organów spółki. Odrębnie może powstać obowiązek sporządzenia szwedzkiego kontrollbalansräkning – ustawowego bilansu kontrolnego. Podstawa prawna: skatteförfarandelagen, rozdział 59.
Kto składa wniosek – spółka czy członek zarządu?
Wniosek składa osoba fizyczna występująca jako przedstawiciel osoby prawnej. Jeżeli szwedzka spółka z ograniczoną odpowiedzialnością (aktiebolag, AB) ma kilku członków zarządu lub innych przedstawicieli, każda osoba pragnąca skorzystać z Rådrum powinna złożyć odrębny wniosek. Decyzja wydana dla jednej osoby nie chroni automatycznie dyrektora zarządzającego, pozostałych członków zarządu ani innych przedstawicieli.
Wniosek kieruje się do Skatteverket – najprościej przez aktualną usługę elektroniczną urzędu. Przygotuj informacje o osobie, rodzaju podatków, pierwotnych terminach ich płatności i faktycznej sytuacji przedsiębiorstwa. Komercyjny szablon Word lub Excel służy do wewnętrznego przygotowania dokumentacji; nie jest oficjalnym wnioskiem do urzędu.
Jak liczy się dwa miesiące i jakie daty można wybrać?
Rådrum trwa dwa miesiące od pierwotnej daty płatności podatku lub opłaty objętej wnioskiem, która jako pierwsza staje się wymagalna. Zgodnie z informacją Skatteverket w usłudze elektronicznej można co do zasady wybrać datę maksymalnie sześć tygodni w przyszłości albo miesiąc wstecz; w styczniu i sierpniu występują określone wyjątki kalendarzowe. Korzystaj z dat dostępnych w urzędowej usłudze i z rzeczywistej decyzji, nie z automatycznej prognozy arkusza.
W rozdziale 59 § 15 b ustawy przewidziano szczególne zasady przypisania momentu oceny odpowiedzialności przedstawiciela za określone podatki i opłaty do końca okresu Rådrum. Jeżeli osobie prawnej udzielono odrębnego odroczenia podatkowego, odpowiedni moment może być ustalany według szczególnych przepisów. Żaden z tych mechanizmów nie oznacza, że sam Rådrum zmienia pierwotny termin zapłaty podatku przez spółkę.
Kiedy Skatteverket może odmówić Rådrum?
Zasadą jest uwzględnienie wniosku, chyba że zachodzą szczególne okoliczności przemawiające przeciwko. Przepisy nakazują uwzględnić zwłaszcza:
- wcześniejsze udzielenie przedstawicielowi Rådrum;
- braki w deklarowaniu podatków lub opłat przez spółkę albo przedstawiciela, które nie są nieznaczne;
- inne niezapłacone podatki lub opłaty spółki albo przedstawiciela sięgające łącznie co najmniej połowy szwedzkiego prisbasbelopp (kwoty bazowej). Przy tym ostatnim kryterium nie wlicza się zobowiązań objętych rozpatrywanym wnioskiem.
Skatteverket może w wyjątkowych sytuacjach cofnąć przyznany okres Rådrum, jeśli występują szczególnie poważne powody. Cofnięcie może wpłynąć na ustalenie pierwotnego momentu odpowiedzialności. Rozstrzygnięcie o Rådrum lub cofnięciu podlega zasadom ponownego rozpatrzenia przez Skatteverket, ale nie zwykłej skardze do sądu administracyjnego. Sprawdź aktualny tryb i termin w pouczeniu urzędowym.
Jakich zobowiązań Rådrum nie obejmuje?
Ochrona nie jest ogólnym zwolnieniem od odpowiedzialności. Skatteverket wymienia między innymi niepobrane wymagane zaliczki podatkowe i określone nadmierne zwroty lub zaliczenia podatków, w tym VAT i akcyzy. Osobna odpowiedzialność wynikająca ze szwedzkiej ustawy o spółkach, poręczenia prywatne, zaległości wobec pracowników oraz roszczenia dostawców wymagają odrębnej analizy.
Dlatego w wykazie zobowiązań trzeba rozdzielić rodzaj długu, jego wierzyciela, termin wymagalności i podstawę prawną. Ani uzyskanie Rådrum, ani wykaz w Excelu nie przesądzają automatycznie o braku odpowiedzialności osobistej we wszystkich obszarach.
Rådrum a odroczenie podatku, restrukturyzacja i upadłość
| Rozwiązanie | Do czego służy? | Najważniejsza różnica |
|---|---|---|
| Rådrum | Osobisty dwumiesięczny okres ochronny dotyczący niektórych przypadków odpowiedzialności podatkowej przedstawiciela. | Nie przesuwa terminu zapłaty podatków przez spółkę. |
| Anstånd (odroczenie) | Odrębna decyzja organu o terminie płatności na podstawie właściwych przepisów. | Ma własne przesłanki i nie wynika automatycznie z Rådrum. |
| Företagsrekonstruktion | Szwedzka sądowa procedura restrukturyzacji działalności. | Dotyczy innego postępowania i szerszych zasad. |
| Konkurs (upadłość) | Postępowanie, gdy dłużnik jest niewypłacalny według szwedzkiego prawa. | Decyduje właściwy sąd; majątkiem masy zarządza syndyk (konkursförvaltare). |
Jeśli spółka nie jest w stanie regulować długów i trudności nie są wyłącznie przejściowe, trzeba niezależnie zbadać niewypłacalność oraz możliwość wszczęcia postępowania upadłościowego. Przeczytaj przewodnik po upadłości szwedzkiej spółki AB oraz porównanie niewypłacalności i niedoboru kapitału.
Praktyczna lista kontrolna: siedem etapów
- Sporządź kalendarz podatków. Zapisz podatek, okres, pierwotny termin płatności, faktyczny dług i dokument źródłowy.
- Zweryfikuj płynność. Zestaw środki na rachunkach, realne wpływy, wynagrodzenia, podatki i inne zobowiązania.
- Odrębnie oceń kapitał spółki. Sprawdź, czy powstał obowiązek sporządzenia kontrollbalansräkning.
- Ustal osoby uprawnione do wystąpienia. Każdy przedstawiciel ubiega się o ochronę osobiście; wcześniejsze decyzje i braki w rozliczeniach mogą mieć znaczenie.
- Złóż wniosek do Skatteverket. Zachowaj potwierdzenie, rzeczywistą decyzję i określone w niej daty.
- Zapisuj konkretne działania. Dokumentuj rozmowy z finansującymi, odzyskiwanie należności i przegląd możliwych rozwiązań.
- Sprawdź sytuację przed końcem Rådrum. Ustal, czy problemy zostały rozwiązane, czy konieczne są inne działania prawne.
Przykład: nadchodząca płatność VAT
Przykład fikcyjny: Szwedzka spółka AB przewiduje większy VAT do zapłaty, lecz ma przejściowo niedostateczną płynność. Zarząd zbiera wyciągi, faktury i realistyczną prognozę przepływów. Jeden z przedstawicieli składa osobisty wniosek o Rådrum we właściwym przedziale dat. Ewentualna decyzja pozytywna dotyczy określonej odpowiedzialności tej osoby – nie automatycznego dwumiesięcznego odroczenia VAT dla spółki.
Jeśli spółka nadal nie może płacić zobowiązań, a problemy nie są tymczasowe, może być potrzebna niezależna ocena niewypłacalności i dalsze działania. Rådrum nie zezwala na ignorowanie innych obowiązków prawnych ani na dokonywanie płatności w sposób niezgodny z prawem.
Jakich dokumentów można użyć?
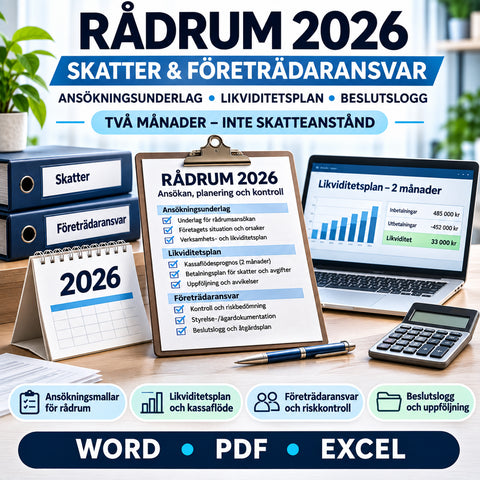
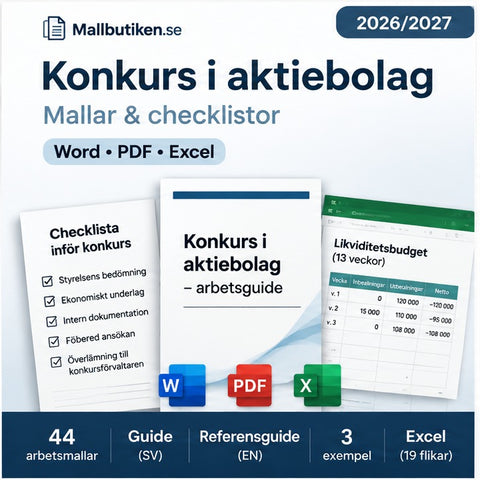
W Mallbutiken jest dostępny odrębny pakiet Rådrum 2026 do pracy z danymi o podatkach, odpowiedzialności przedstawicieli i płynności. To komercyjny zestaw roboczy; oficjalny wniosek należy złożyć w Skatteverket. W szerszej sytuacji kryzysowej można wykorzystać również pakiet dokumentacji upadłościowej szwedzkiej spółki AB (Word/PDF/Excel) oraz przewodnik po podatkach i księgowości podczas upadłości.
Najczęstsze pytania o Rådrum 2026
Jak długo trwa Rådrum?
Ustawowy okres obejmuje dwa miesiące od pierwotnej daty płatności odpowiedniego podatku lub opłaty. Konkretne daty sprawdź w decyzji Skatteverket.
Czy spółka zyskuje dodatkowe dwa miesiące na zapłatę podatku?
Nie. Rådrum nie przesuwa ustawowych terminów zapłaty podatków spółki.
Czy decyzja obejmuje wszystkich członków zarządu?
Nie. Wniosek oraz decyzja dotyczą konkretnego przedstawiciela.
Czy urząd może odmówić?
Tak. Znaczenie mogą mieć m.in. wcześniej udzielone Rådrum, istotne braki w deklaracjach i określone inne zaległości podatkowe.
Czy można odwołać się od decyzji?
Nie można jej zaskarżyć w zwykłym trybie do sądu administracyjnego, ale można wystąpić do Skatteverket o ponowne rozpatrzenie zgodnie z obowiązującymi zasadami.
Czy Rådrum zastępuje bilans kontrolny?
Nie. Szwedzki kontrollbalansräkning służy ocenie szczególnych obowiązków spółki przy niedoborze kapitału, a Rådrum dotyczy określonych przypadków osobistej odpowiedzialności podatkowej.
Źródła urzędowe i podstawy prawne
- Szwedzka ustawa skatteförfarandelagen (2011:1244): rozdział 59 §§ 15 a–15 c i rozdział 67 § 5
- Skatteverket – Rådrum: zasady, warunki i wniosek
- Skatteverket – informacja o nowych przepisach w 2026 r.
Stan źródeł: 21 listopada 2026 r. Informacje dotyczą prawa szwedzkiego i mają charakter ogólny. Ocena osobistej odpowiedzialności wymaga uwzględnienia rzeczywistych okoliczności oraz właściwej decyzji urzędu.
Szablony w tym artykule
Więcej na ten temat
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
Konkurs szwedzkiej spółki AB – krok po kroku od kryzysu do przekazania dokumentów
Kiedy spółka akcyjna może zbankrutować? Etapy postępowania z powodu niewypłacalności, rachunek kontrolny, bezpłatny wniosek o upadłość, sąd rejonow...
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
Niewypłacalność a niedobór kapitału w szwedzkiej spółce AB – różnice
Niedobór kapitału odnosi się do kapitału własnego, podczas gdy niewypłacalność dotyczy zdolności do regulowania zobowiązań. Trzy praktyczne przykła...
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
Podatki przy upadłości spółki AB – VAT, AGI, F-skatt i księgowość
Co spółka akcyjna musi zadeklarować w przypadku upadłości? Praktyczny przewodnik po podatku VAT, deklaracjach pracodawcy, podatku ryczałtowym, dekl...


