
Bilans kontrolny – przeprowadzenie, pytania i odpowiedzi

Bilans kontrolny nie jest dobrowolną wewnętrzną kontrolą jakości księgowości. Jest to specjalny bilans, który zarząd spółki akcyjnej musi sporządzić, gdy zaistnieje którakolwiek z sytuacji opisanych w rozdziale 25 § 13 szwedzkiej ustawy o spółkach akcyjnych (aktiebolagslagen). Poniżej znajduje się praktyczne omówienie tego procesu oraz odpowiedzi na najczęściej zadawane pytania.
Kiedy należy sporządzić bilans kontrolny?
Obowiązek ten spoczywa na zarządzie. Progiem nie jest stwierdzenie faktu, że kapitał został definitywnie utracony. Wystarczy, że istnieją przesłanki do przypuszczenia, iż kapitał własny spółki, obliczony zgodnie z zasadami dla bilansu kontrolnego, spadł poniżej połowy zarejestrowanego kapitału zakładowego.
Drugą sytuacją przewidzianą przez prawo jest przypadek, w którym egzekucja przeprowadzona zgodnie z 4 rozdziałem kodeksu egzekucyjnego wykazała, że spółka nie posiada majątku wystarczającego na pełne pokrycie wierzytelności podlegającej egzekucji.
Przeczytaj także nasze pogłębione opracowanie: Kiedy wymagany jest bilans kontrolny? Zasady i przykłady.
Jak przebiega ten proces?
- Zidentyfikuj sygnał ostrzegawczy. Zarząd monitoruje sytuację ekonomiczną spółki i ocenia, czy zaistniały okoliczności z 25 rozdziału § 13 ustawy o spółkach akcyjnych.
- Niezwłocznie sporządź KBR. Powinien on opierać się na obowiązujących przepisach o sprawozdawczości finansowej, ale może zawierać szczególne korekty dozwolone przez 25 rozdział § 14 ustawy o spółkach akcyjnych.
- Jeśli spółka posiada biegłego rewidenta, zleć mu przegląd bilansu.
- Oceń wynik. Jeśli KBR wykaże, że kapitał własny jest niższy niż połowa zarejestrowanego kapitału zakładowego, zarząd powinien jak najszybciej zwołać pierwsze walne zgromadzenie kontrolne.
- Pierwsze zgromadzenie kontrolne. Zgromadzenie decyduje, czy spółka powinna zostać postawiona w stan likwidacji.
- Ewentualny okres ochronny. Jeśli działalność jest kontynuowana, drugie zgromadzenie kontrolne może być wymagane w terminie ośmiu miesięcy od pierwszego zgromadzenia.
- Odtworzenie pełnego kapitału zakładowego. Celem drugiego zgromadzenia kontrolnego nie jest tylko osiągnięcie poziomu przekraczającego połowę kapitału zakładowego. Nowy KBR musi wykazać, że kapitał własny wynosi co najmniej tyle, co zarejestrowany kapitał zakładowy, aby obowiązek likwidacji na tej podstawie wygasł.
Przewodnik krok po kroku znajduje się pod adresem: Jak przeprowadzić bilans kontrolny?
Czy biegły rewident musi dokonać przeglądu bilansu kontrolnego?
Ustawa o spółkach akcyjnych stanowi, że zarząd powinien zlecić biegłemu rewidentowi spółki przegląd bilansu kontrolnego. Jeśli spółka posiada wybranego rewidenta, musi on zostać zaangażowany zgodnie z przepisami. Prywatna spółka akcyjna, która zgodnie z prawem nie posiada rewidenta, oczywiście nie ma kogo zaangażować do przeglądu. Dlatego ważne jest, aby w praktyce rozróżniać spółki posiadające rewidenta od tych, które go nie posiadają.
Rola rewidenta nie polega na „zatwierdzaniu” decyzji biznesowej o kontynuacji działalności spółki. Rewident sprawdza bilans kontrolny i wydaje opinię; decyzja o dalszym prowadzeniu działalności lub likwidacji podejmowana jest zgodnie z zasadami ustawy o spółkach akcyjnych.
Kiedy potrzebne jest pierwsze i drugie zgromadzenie kontrolne?
Jeśli pierwszy bilans kontrolny wykaże, że kapitał własny spadł poniżej połowy zarejestrowanego kapitału zakładowego, zarząd musi niezwłocznie zwołać pierwsze zgromadzenie kontrolne.
Jeśli przedstawiony tam KBR nie wykazuje, że kapitał własny na moment zgromadzenia wynosi co najmniej tyle, co cały zarejestrowany kapitał zakładowy, a zgromadzenie nie podejmie decyzji o likwidacji, sprawa musi zostać ponownie rozpatrzona na drugim zgromadzeniu kontrolnym w terminie ośmiu miesięcy od pierwszego zgromadzenia kontrolnego. Jest to istotna różnica w stosunku do powszechnego, błędnego przekonania, jakoby ośmiomiesięczny termin liczony był od daty sporządzenia pierwszego KBR.
Kiedy może powstać osobista odpowiedzialność płatnicza?
Członkowie zarządu mogą, zgodnie z 25 rozdziałem § 18 ustawy o spółkach akcyjnych, stać się solidarnie odpowiedzialni za zobowiązania spółki, jeśli zarząd zaniecha podjęcia wymaganych działań, takich jak sporządzenie KBR, zwołanie pierwszego zgromadzenia kontrolnego lub złożenie wniosku o likwidację, gdy wymaga tego prawo.
Często zadawane pytania
Czy bilans kontrolny to to samo co zwykły bilans?
Nie. Opiera się on na księgowości, ale ma szczególny cel określony w ustawie o spółkach akcyjnych i dopuszcza pewne specyficzne korekty wyceny. Przeczytaj, jak pozycje mogą być wyceniane w KBR.
Czy KBR musi zostać wysłany do Szwedzkiego Urzędu Rejestracji Przedsiębiorstw (Bolagsverket)?
Bilans kontrolny nie jest sprawozdaniem rocznym, które rutynowo przesyła się do Bolagsverket. Jest on jednak kluczowy w ustawowym procesie niedoboru kapitału i może mieć znaczenie w przypadku późniejszych postępowań sądowych. Dlatego dokumentacja powinna być przejrzysta i dobrze uzasadniona.
Czy wkład kapitałowy wspólnika może przywrócić kapitał?
Prawidłowo przeprowadzony wkład kapitałowy może wpłynąć na kapitał własny spółki, jednak sposób jego ukształtowania, zaksięgowania oraz ewentualne warunki muszą być oceniane indywidualnie. Proces niedoboru kapitału nie kończy się tylko dlatego, że wpłacono pieniądze; sytuacja spółki musi zostać wykazana zgodnie z przepisami.
Jak dokumentować korekty wyceny?
Korekty zgodnie z 25 rozdziałem § 14 ustawy o spółkach akcyjnych należy wykazać osobno. Zobacz nasz przewodnik dotyczący podstaw, not i załączników.
Dla spółek akcyjnych bez rewidenta „Mallbutiken” oferuje wzór bilansu kontrolnego – bez rewidenta (Excel). Wzór kosztuje 49 SEK. Zawsze upewnij się, że jest on dostosowany do faktycznej sytuacji spółki oraz aktualnych przepisów księgowych.
Czy dotyczy to również wspólnoty mieszkaniowej (bostadsrättsförening)?
Nie, procedura bilansu kontrolnego wygląda inaczej. Ten przewodnik opisuje zasady zawarte w 25 rozdziale ustawy o spółkach akcyjnych. Wspólnota mieszkaniowa jest stowarzyszeniem ekonomicznym i nie posiada kapitału zakładowego, na którym opiera się próg połowy kapitału w przepisach o KBR.
Wybierz właściwy rodzaj dokumentacji:
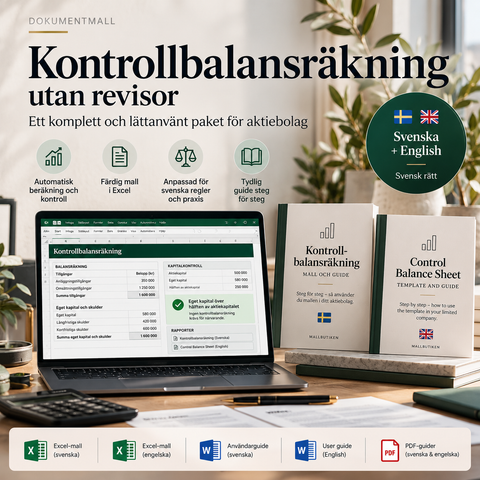
- Spółka akcyjna bez wybranego rewidenta: bilans kontrolny w Excelu bez rewidenta.
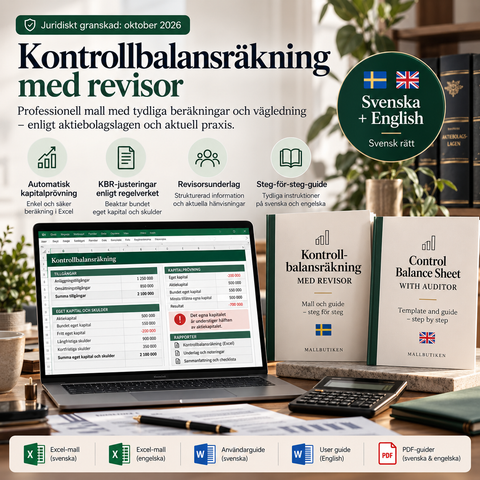
- Spółka akcyjna z wybranym rewidentem: bilans kontrolny w Excelu z dokumentacją dla rewidenta.
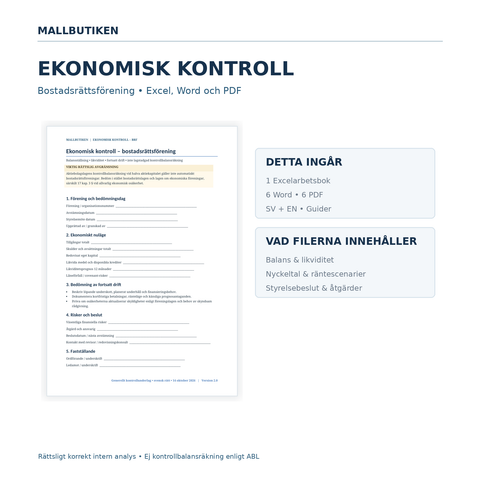
- Wspólnota mieszkaniowa (BRF): kontrola ekonomiczna dla BRF obejmująca płynność, ryzyka i dokumentację zarządu – nie jest to formalny KBR zgodnie z ustawą o spółkach akcyjnych.
Odpowiedzialność zarządu we wspólnocie należy oceniać zgodnie z przepisami właściwymi dla tej formy prawnej. Dokumenty te nie są wymienne.
Źródła i dalsza lektura
Szablony w tym artykule
Więcej na ten temat
 Bilans kontrolny – przewodniki i wskazówki
När krävs en kontrollbalansräkning? Regler och exempel
Kiedy wymagany jest bilans kontrolny? Przewodnik po dwóch sytuacjach ustawowych określonych w rozdz. 25 § 13 szwedzkiej ustawy o spółkach akcyjnych...
 Bilans kontrolny – przewodniki i wskazówki
Hur fungerar en kontrollbalansräkning? Steg för steg
Przewodnik krok po kroku po bilansie kontrolnym: od niedoboru kapitału i bilansu kontrolnego do pierwszego zgromadzenia kontrolnego, ośmiomiesięczn...
 Bilans kontrolny – przewodniki i wskazówki
Bilans kontrolny – wycena aktywów i pasywów
Så wycenia się aktywa, zobowiązania, należności oraz rezerwy nieopodatkowane w bilansie kontrolnym zgodnie z art. 25 ust. 14 szwedzkiej ustawy o sp...

