O szablonie dokumentu
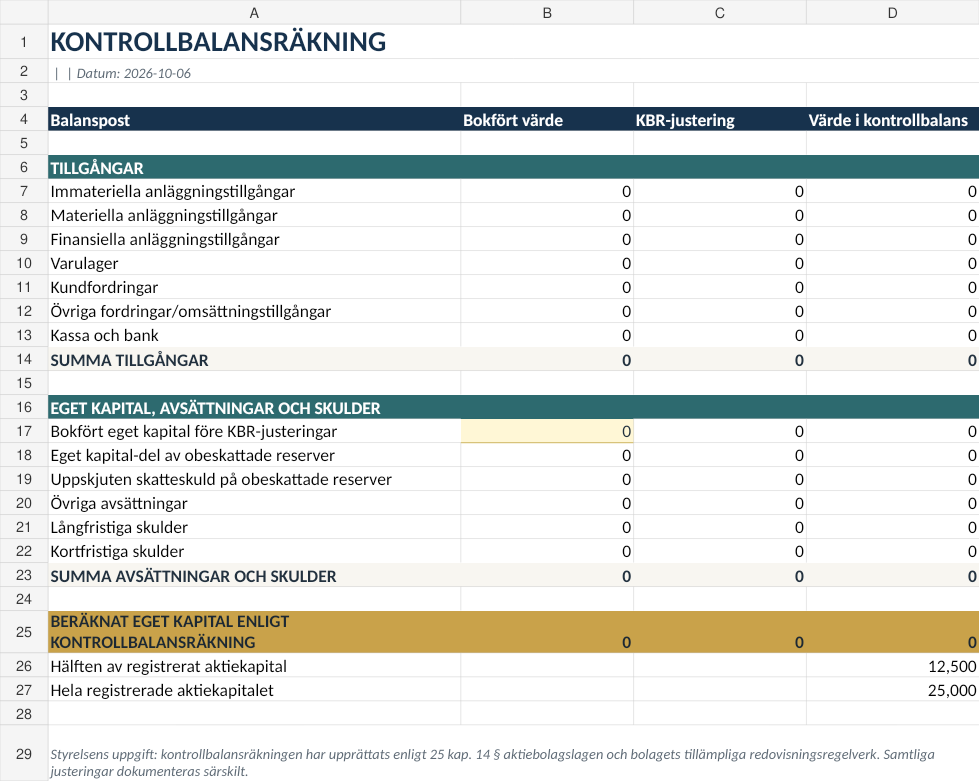
Bilans kontrolny – szablon Excel w języku angielskim zgodny z prawem szwedzkim dla szwedzkich spółek z ograniczoną odpowiedzialnością, które muszą ocenić niedobór kapitału zgodnie z rozdziałem 25 szwedzkiej ustawy o spółkach (Aktiebolagslagen). Pakiet zawiera zautomatyzowany arkusz kalkulacyjny Excel w języku angielskim, szwedzki arkusz referencyjny, wersje PDF do druku oraz szczegółowe instrukcje obsługi w obu językach.
Przegląd prawny i księgowy: 6 października 2026 r.
Zweryfikowano pod kątem rozdziału 25 szwedzkiej ustawy o spółkach, aktualnych wytycznych BFN dotyczących bilansów kontrolnych, zasad K2/K3 oraz aktualnych szwedzkich przepisów podatkowych dotyczących przedsiębiorstw.
Co zawiera pakiet?
| Angielski bilans kontrolny – Excel | Zautomatyzowany arkusz z danymi wejściowymi, korektami, testami kapitałowymi, kontrolami i miejscem na podpisy zarządu. |
| Angielska wersja PDF do druku | Statyczny wydruk do celów dokumentacji i ręcznego wypełniania. |
| Szwedzki arkusz referencyjny Excel + PDF | Dopasowane szwedzkie wersje referencyjne dla zarządów, księgowych i doradców. |
| Instrukcje obsługi w języku angielskim i szwedzkim | Szczegółowe instrukcje w formacie Word/PDF obejmujące proces prawny, korekty wyceny i najczęstsze błędy. |
Bilans kontrolny nie jest testem niewypłacalności
Ustawowy wymóg dotyczy niedoboru kapitału. Zarząd musi niezwłocznie sporządzić bilans kontrolny, gdy istnieje powód, by przypuszczać, że kapitał własny, obliczony zgodnie z rozdziałem 25 paragraf 14, jest niższy niż połowa zarejestrowanego kapitału zakładowego lub gdy spełniony jest odrębny ustawowy wymóg egzekucyjny. Niewypłacalność i brak płynności finansowej to odrębne kwestie prawne.
Zautomatyzowane progi prawne
Arkusz Excel oblicza i wyświetla:
- kapitał własny zgodnie z bilansem kontrolnym,
- połowę zarejestrowanego kapitału zakładowego,
- pełny zarejestrowany kapitał zakładowy,
- ostrzeżenie o statusie kapitałowym,
- wskazówki dotyczące daty drugiego zgromadzenia kontrolnego po wprowadzeniu daty pierwszego zgromadzenia,
- przypomnienia o statusie audytora.
Połowa kapitału zakładowego a pełny kapitał zakładowy
Jeżeli bilans kontrolny wykazuje kapitał własny poniżej połowy zarejestrowanego kapitału zakładowego, zarząd musi jak najszybciej zwołać pierwsze zgromadzenie kontrolne w celu rozważenia likwidacji. Jeżeli pierwsze zgromadzenie kontrolne nie wykaże, że pełny zarejestrowany kapitał zakładowy został przywrócony, a likwidacja nie została uchwalona, drugie zgromadzenie kontrolne musi co do zasady odbyć się w ciągu ośmiu miesięcy. Dlatego też samo przywrócenie kapitału do poziomu połowy kapitału zakładowego przed drugim zgromadzeniem jest niewystarczające.
Dostosowany do korekt z rozdziału 25 paragraf 14
Arkusz oddziela zwykłe wartości księgowe od korekt bilansu kontrolnego i zapewnia dedykowane pola dokumentacji. Obsługuje:
- dopuszczalne korekty wartości aktywów, o ile są poparte powszechnie przyjętymi zasadami rachunkowości,
- wartość sprzedaży netto, jeśli spełnione są warunki ustawowe,
- dopuszczalne zmniejszenia rezerw lub zobowiązań,
- oddzielną dokumentację każdej korekty,
- podział rezerw nieopodatkowanych na część kapitałową i odroczone zobowiązanie podatkowe.
Rezerwy nieopodatkowane i obliczanie podatku
Arkusz automatycznie dzieli rezerwy nieopodatkowane przy użyciu wprowadzonej stawki podatkowej. Domyślnie ustawiono 20,6%, czyli aktualną szwedzką stawkę podatku dochodowego od osób prawnych, ale wartość ta jest edytowalna, ponieważ faktyczny efekt podatkowy zawsze powinien być zweryfikowany dla danej spółki i konkretnej pozycji bilansowej.
K2 i K3
BFN stanowi, że mniejsza spółka może stosować K3 zamiast K2 przy sporządzaniu bilansu kontrolnego. Większa spółka nie może stosować K2, a zasady K2 i K3 nie powinny być łączone w tym samym bilansie kontrolnym. Dlatego arkusz zawiera przejrzysty wybór ram K2/K3, a instrukcja obsługi wyjaśnia różnicę między nimi.
Podpisy audytora i zarządu
Jeśli spółka posiada audytora, dokonuje on przeglądu bilansu kontrolnego. Sam bilans kontrolny musi zostać podpisany przez zarząd. Arkusz zawiera pole statusu audytora oraz oddzielny arkusz z podpisami zarządu.
Ryzyko odpowiedzialności osobistej
Niedopełnienie ustawowej procedury bilansu kontrolnego może prowadzić do osobistej odpowiedzialności majątkowej za zobowiązania spółki zaciągnięte w okresie nieprzestrzegania przepisów. Dlatego pakiet kładzie nacisk na daty, dokumentację, proces zarządczy oraz rozróżnienie między pierwszym a drugim zgromadzeniem kontrolnym.
Struktura arkusza
- START – dane spółki, kapitał zakładowy, data, K2/K3, status audytora i stawka podatkowa.
- ADJUSTMENTS (Korekty) – zwykłe wartości księgowe, dopuszczalne korekty KBR i dokumentacja pomocnicza.
- CONTROL BALANCE (Bilans kontrolny) – zautomatyzowane obliczenia bilansu i kapitału.
- CHECKS (Kontrole) – ostrzeżenia oparte na formułach i sprawdzenia wiarygodności.
- SIGNATURES (Podpisy) – dedykowana strona na podpisy zarządu.
Angielski i szwedzki w jednym pakiecie
Angielski arkusz jest główną wersją w tym produkcie. Szwedzki arkusz jest dołączony jako odniesienie dla szwedzkich zarządów, księgowych, audytorów i doradców. Jest to szablon w języku angielskim podlegający prawu szwedzkiemu, a nie szablon bilansu obcego prawa.
Spółka posiada audytora? Zobacz pakiet w języku szwedzkim z przepływem pracy audytora →
Ważny zakres stosowania
Pakiet jest przeznaczony dla zwykłych, niefinansowych szwedzkich spółek z ograniczoną odpowiedzialnością. Podmioty finansowe oraz spółki podlegające sektorowym przepisom dotyczącym kapitału lub rachunkowości mogą wymagać innego traktowania. Przeszacowania aktywów, sporne wierzytelności, złożone skutki podatkowe, struktury grupowe lub niepewność co do odpowiedzialności osobistej powinny być konsultowane z wykwalifikowanym księgowym, audytorem lub prawnikiem.
Formaty plików i dostawa
Formaty: XLSX, PDF, DOCX i ZIP.
Języki: angielski i szwedzki.
Liczba plików: 8.
Dostawa: pobranie cyfrowe. Produkt fizyczny nie jest wysyłany.
Najczęściej zadawane pytania
Kiedy należy sporządzić bilans kontrolny?
Niezwłocznie, gdy zarząd ma powód, by przypuszczać, że kapitał własny, obliczony zgodnie z ustawowymi zasadami bilansu kontrolnego, jest niższy niż połowa zarejestrowanego kapitału zakładowego lub gdy spełniony jest odrębny ustawowy wymóg egzekucyjny.
Czy bilans kontrolny jest testem niewypłacalności?
Nie. Niedobór kapitału i niewypłacalność to odrębne kwestie prawne.
Czy audytor musi dokonać przeglądu?
Jeśli spółka posiada audytora, dokonuje on przeglądu bilansu kontrolnego. Sam arkusz może być również używany przez spółki bez audytora, ale faktyczny status audytora spółki musi zostać zweryfikowany.
Czy połowa kapitału zakładowego musi zostać przywrócona w ciągu ośmiu miesięcy?
Nie. Jeśli proces prowadzi do drugiego zgromadzenia kontrolnego, odpowiednim poziomem przywrócenia jest pełny zarejestrowany kapitał zakładowy, a nie tylko jego połowa.
Czy można łączyć K2 i K3?
Nie. Wytyczne BFN wskazują, że ram tych nie należy łączyć w tym samym bilansie kontrolnym.
Niniejszy pakiet stanowi pomoc w obliczeniach i dokumentacji zgodnie z prawem szwedzkim i nie zastępuje indywidualnego doradztwa księgowego, audytorskiego ani prawnego.