O szablonie dokumentu
Bilans kontrolny dla szwedzkiej spółki z ograniczoną odpowiedzialnością z wybranym audytorem – kompletny cyfrowy pakiet szablonów z arkuszem Excel w wersji szwedzkiej i angielskiej, automatycznym testem kapitału, specjalną dokumentacją dla audytora oraz szczegółowymi przewodnikami dla użytkownika.
Przegląd prawny: 4 października 2026 r.
Opracowano w oparciu o 25 rozdział szwedzkiej ustawy o spółkach akcyjnych, przepisy o sprawozdawczości rocznej oraz aktualne wytyczne szwedzkiej Rady ds. Rachunkowości (Bokföringsnämnden) dotyczące bilansu kontrolnego.
Zawartość pakietu
| Szwedzki szablon Excel | Kompletny skoroszyt do bilansu kontrolnego z procesem audytorskim. |
| English Excel template | Wersja anglojęzyczna do stosowania zgodnie ze szwedzkim prawem. |
| Szwedzki przewodnik | Szczegółowy przewodnik krok po kroku w formacie Word i PDF. |
| English user guide | Szczegółowy angielski przewodnik w formacie Word i PDF. |
| Dostawa cyfrowa | Wszystkie pliki dostarczane są w jednym pakiecie ZIP. |
Ważne: opinia audytora nie jest częścią pakietu
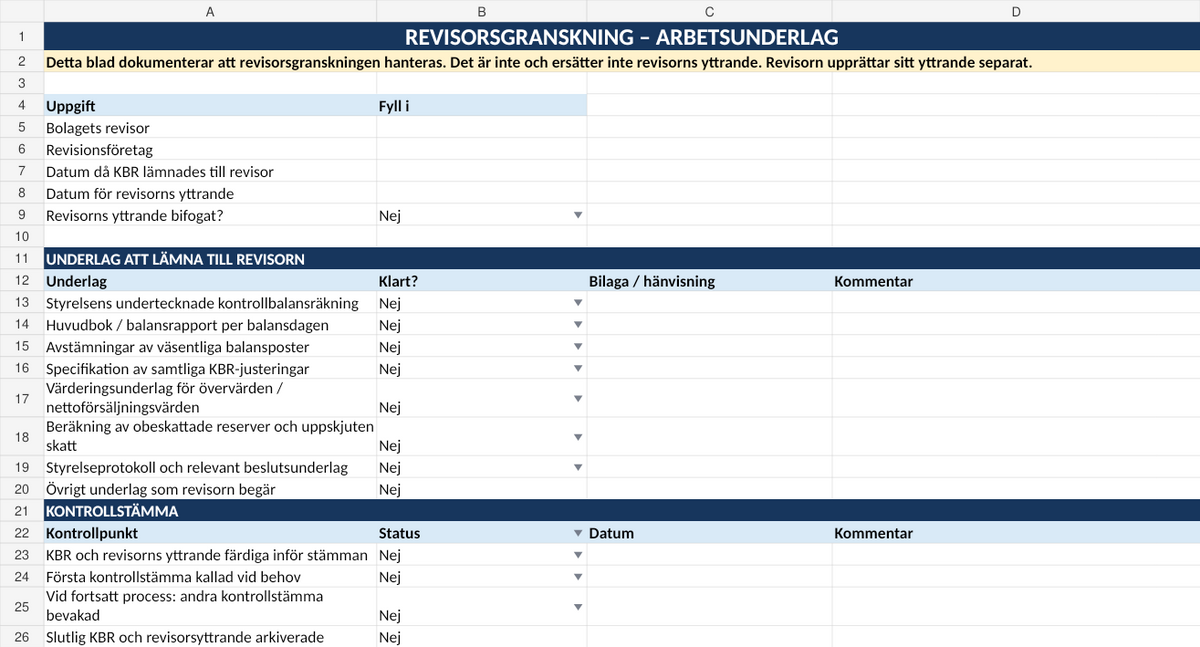
Jeśli spółka posiada wybranego audytora, bilans kontrolny musi zostać przez niego zbadany. Opinia audytora musi zostać sporządzona po faktycznym przeprowadzeniu badania, dlatego nie może zostać zastąpiona ogólnym szablonem. Pakiet zawiera natomiast specjalny arkusz roboczy służący do gromadzenia dokumentacji z badania, dat, załączników oraz statusu opinii audytora.
Kiedy należy sporządzić bilans kontrolny?
Zarząd musi niezwłocznie sporządzić bilans kontrolny, gdy istnieją podstawy, by przypuszczać, że kapitał własny spółki, obliczony zgodnie z zasadami bilansu kontrolnego, spadł poniżej połowy zarejestrowanego kapitału zakładowego.
Obowiązek ten zachodzi również wtedy, gdy próba egzekucji komorniczej wykaże, że spółka nie posiada aktywów wystarczających na pełną spłatę długu. Jeśli spółka posiada audytora, bilans kontrolny musi zostać następnie poddany jego kontroli.
W czym pomaga szablon Excel
- oddzielne kolumny dla wartości księgowych, korekt bilansu kontrolnego (KBR) i wartości KBR,
- automatyczna kontrola bilansu,
- test kapitału w odniesieniu do połowy zarejestrowanego kapitału zakładowego przy pierwszej weryfikacji,
- test kapitału w odniesieniu do pełnego zarejestrowanego kapitału zakładowego przed drugim zgromadzeniem kontrolnym,
- osobna specyfikacja korekt KBR i związanej z nimi dokumentacji wyceny,
- podział rezerw nieopodatkowanych na kapitał własny i podatek odroczony,
- strona z podpisami zarządu,
- specjalny arkusz AUDYTOR z listą kontrolną dokumentów, które mogą być wymagane przez audytora,
- punkty kontrolne zapewniające dostępność opinii audytora przed zgromadzeniem kontrolnym.
Proces audytorski wbudowany w skoroszyt
W specjalnym arkuszu audytorskim spółka może udokumentować, kto jest audytorem, kiedy bilans kontrolny został przekazany do badania, datę wystawienia opinii oraz informację o tym, czy opinia została dołączona. Znajduje się tam również lista kontrolna dla m.in. księgi głównej, uzgodnień sald, dokumentacji wyceny, specyfikacji korekt KBR oraz protokołów posiedzeń zarządu.
Arkusz służy wyłącznie jako wsparcie pracy i dokumentacji. Audytor samodzielnie decyduje o wymaganych działaniach kontrolnych oraz o formie sformułowania odrębnej opinii.
Korekty KBR i wycena
Bilans kontrolny bazuje na standardowej rachunkowości spółki, jednakże 25 rozdział, 14 § szwedzkiej ustawy o spółkach akcyjnych zezwala na specjalne korekty. W określonych warunkach aktywa mogą być wykazywane w wyższej wartości, rezerwy i zobowiązania w niższej, aktywa mogą być wyceniane według wartości netto możliwej do uzyskania ze sprzedaży, a rezerwy nieopodatkowane należy podzielić między kapitał własny a odroczony podatek dochodowy.
Każda korekta musi być uzasadniona i udokumentowana. W tej wersji jest to szczególnie istotne, ponieważ dokumentacja musi być gotowa do weryfikacji przez audytora spółki.
Pierwsze zgromadzenie kontrolne
Jeśli zbadany bilans kontrolny wykaże, że kapitał własny wynosi mniej niż połowę zarejestrowanego kapitału zakładowego, zarząd powinien niezwłocznie zwołać pierwsze zgromadzenie kontrolne. Zarówno bilans kontrolny, jak i opinia audytora muszą zostać przedłożone na zgromadzeniu.
Drugie zgromadzenie kontrolne
Jeśli kapitał nie zostanie w pełni przywrócony, a pierwsze zgromadzenie kontrolne nie podejmie decyzji o likwidacji, drugie zgromadzenie kontrolne powinno zostać zwołane w ciągu ośmiu miesięcy. Przed tym zgromadzeniem zarząd musi sporządzić nowy bilans kontrolny i poddać go badaniu przez audytora spółki. Aby proces bilansu kontrolnego mógł zostać zakończony bez likwidacji, bilans kontrolny musi wykazać, że kapitał własny wynosi co najmniej tyle, ile wynosi zarejestrowany kapitał zakładowy.
Szwedzki + angielski w jednym pakiecie
Angielski szablon Excel oraz przewodnik są wersjami językowymi dokumentów przygotowanych zgodnie ze szwedzkim prawem. Nie są one przeznaczone do stosowania jako dokumenty prawa spółek w Wielkiej Brytanii, USA czy innych jurysdykcjach.
Dla kogo przeznaczony jest ten pakiet?
- szwedzkich spółek akcyjnych z wybranym audytorem,
- zarządów, które muszą zbadać podejrzenie niedoboru kapitału,
- firm chcących uporządkować dokumentację KBR i audytorską,
- doradców ds. rachunkowości przygotowujących dokumentację przed badaniem audytora.
Format pliku i dostawa
Format: XLSX, DOCX i PDF.
Język: szwedzki i angielski.
Dostawa: pobranie cyfrowe. Produkt fizyczny nie jest wysyłany.
Dowiedz się więcej o wycenie pozycji w bilansie kontrolnym →
Najczęściej zadawane pytania
Czy pakiet zawiera gotową opinię audytora?
Nie. Opinia audytora musi zostać przygotowana przez audytora spółki po faktycznym przeprowadzeniu badania.
Czy audytor powinien podpisać sam bilans kontrolny?
Bilans kontrolny powinien być podpisany przez zarząd. Audytor przedstawia swoją opinię oddzielnie.
Co się stanie, jeśli KBR zostanie zmieniony po badaniu audytora?
Istotnie zmieniona wersja powinna zostać ponownie przekazana audytorowi w celu oceny, czy przed wykorzystaniem dokumentu w procesie bilansu kontrolnego wymagane jest nowe lub dodatkowe badanie.
Czy szablon można wykorzystać na drugim zgromadzeniu kontrolnym?
Tak. W skoroszycie można wybrać etap kontrolny, a test kapitału zostanie wówczas dostosowany do wymogu pełnego zarejestrowanego kapitału zakładowego.
Pakiet szablonów stanowi praktyczną pomoc w dokumentacji i obliczeniach i nie zastępuje indywidualnego doradztwa prawnego, księgowego ani audytorskiego. Za bilans kontrolny odpowiada zarząd, a za niezależne badanie oraz opinię – audytor.