Svenska Dokumentmallar
Pakiet szablonów umowy sprzedaży przedsiębiorstwa (inkråmsöverlåtelse) 2026/2027 – Word/PDF | Prawo szwedzkie
Pakiet szablonów umowy sprzedaży przedsiębiorstwa (inkråmsöverlåtelse) 2026/2027 – Word/PDF | Prawo szwedzkie
- Format pliku
- DOCX, PDF
- Język dokumentu
- Szwedzki i angielski (prawo szwedzkie)
- Liczba plików
- 3
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Pakiet wzorów umowy zbycia zorganizowanej części przedsiębiorstwa 2026/2027 – Word/PDF zgodnie z prawem szwedzkim
Jest to profesjonalny pakiet wzorów dla firm, które zamierzają przeprowadzić zbycie zorganizowanej części przedsiębiorstwa (inkråmsöverlåtelse) – transakcję, w ramach której nabywca przejmuje wybrane aktywa, prawa oraz ewentualnie wyraźnie określone zobowiązania działalności, zamiast kupować udziały w spółce.
Pakiet został zweryfikowany pod kątem obowiązujących szwedzkich przepisów i oficjalnych wytycznych na dzień 4 października 2026 r. i opracowany jako materiał roboczy do wykorzystania w latach 2026/2027. Zawiera on zarówno szwedzką, jak i angielską wersję umowy zgodnie z prawem szwedzkim, a także szczegółowy przewodnik dla użytkownika.
Dostawa: plik ZIP. Wykaz produktu wskazuje trzy typy dokumentów w formatach Word i PDF (sześć wewnętrznych plików formatu i 27 stron A4), jednak nie były one inwentaryzowane oddzielnie. Produkt nie jest wysyłany w formie fizycznej.
Zawartość pakietu
Zweryfikowany obiekt do pobrania: archiwum ZIP, Inkramsoverlatelseavtal_Mallpaket_2026_2027.zip.
Spis treści produktu wskazuje trzy typy dokumentów w formatach Word i PDF: szwedzką umowę zbycia zorganizowanej części przedsiębiorstwa, angielską umowę Asset Purchase Agreement zgodnie z prawem szwedzkim oraz szczegółowy przewodnik dla użytkownika. Informacja o sześciu plikach wewnętrznych i 27 stronach A4 pochodzi z tego spisu; pliki wewnętrzne archiwum nie były inwentaryzowane oddzielnie.
Język: szwedzki i angielski. Zweryfikowano pobranie pliku ZIP, a nie sześciu oddzielnych załączników.
Co zawierają pliki
Szwedzka umowa główna: zbyte aktywa, wyłączenia, cena zakupu, warunki przed przekazaniem, personel, gwarancje i załączniki. Angielska umowa: wersja umowy w języku angielskim przeznaczona dla prawa szwedzkiego. Przewodnik: punkty kontrolne dotyczące zgód stron trzecich, podatku VAT, danych osobowych i ewentualnego przejścia zakładu pracy.
Jedenaście załączników do umowy stanowi jej integralną część – nie są to dodatkowe, samodzielne pliki.
Dokumenty zgodnie ze spisem treści
- Inkråmsöverlåtelseavtal 2026/2027 – po szwedzku, 12 stron z 28 sekcjami umowy i 11 praktycznymi załącznikami.
- Asset Purchase Agreement 2026/2027 – English / Swedish law, 9 stron dla transakcji, w których strony chcą używać języka angielskiego, ale stosować prawo szwedzkie.
- Szczegółowy przewodnik dla użytkownika, 6 stron z instrukcjami krok po kroku, punktami kontrolnymi i wyjaśnieniami najważniejszych wyborów prawnych.
Co reguluje umowa główna?
Szwedzka umowa główna została skonstruowana tak, aby można ją było dostosować zarówno do stosunkowo prostej sprzedaży przedsiębiorstwa, jak i do bardziej złożonej transakcji typu „asset deal”. Zawiera przejrzyste pola do wypełnienia, opcjonalne klauzule oraz oddzielne załączniki, dzięki którym strony mogą dokładnie opisać, co ma być przedmiotem zbycia.
Umowa reguluje m.in. strony i transakcję, definicje, zbyte aktywa, aktywa wyłączone, przejęte i pozostałe zobowiązania, umowy z klientami i dostawcami, zgody osób trzecich, cenę zakupu, mechanikę płatności, podatek VAT, warunki przed przekazaniem, prowadzenie działalności do momentu zamknięcia (closing), personel, RODO, przeniesienie własności, gwarancje sprzedawcy i kupującego, reklamacje, odpowiedzialność, szczególne zwolnienia z odpowiedzialności (indemnities), poufność, opcjonalne ograniczenia konkurencji i zakaz podkupywania pracowników, opcjonalne wsparcie w okresie przejściowym, materiały księgowe, ubezpieczenia, zawiadomienia, przeniesienie umowy oraz rozstrzyganie sporów.
11 załączników w celu ograniczenia ryzyka niejasności
W przypadku zbycia zorganizowanej części przedsiębiorstwa szczególnie ważne jest, aby nie zadowalać się ogólnym sformułowaniem, że „aktywa działalności” są zbywane. Dlatego pakiet zawiera jedenaście załączników, które umożliwiają konkretną identyfikację i udokumentowanie transakcji:
- środki trwałe i aktywa materialne,
- zapasy towarowe,
- umowy podlegające przeniesieniu,
- prawa własności intelektualnej,
- wierzytelności – załącznik opcjonalny,
- przejęte zobowiązania,
- alokacja ceny zakupu,
- przegląd personelu,
- lista kontrolna przekazania,
- ujawnienia (disclosure) i wyłączenia gwarancji,
- szczególne zwolnienia z odpowiedzialności.
Podatek VAT – zaktualizowana ocena na 2026 rok
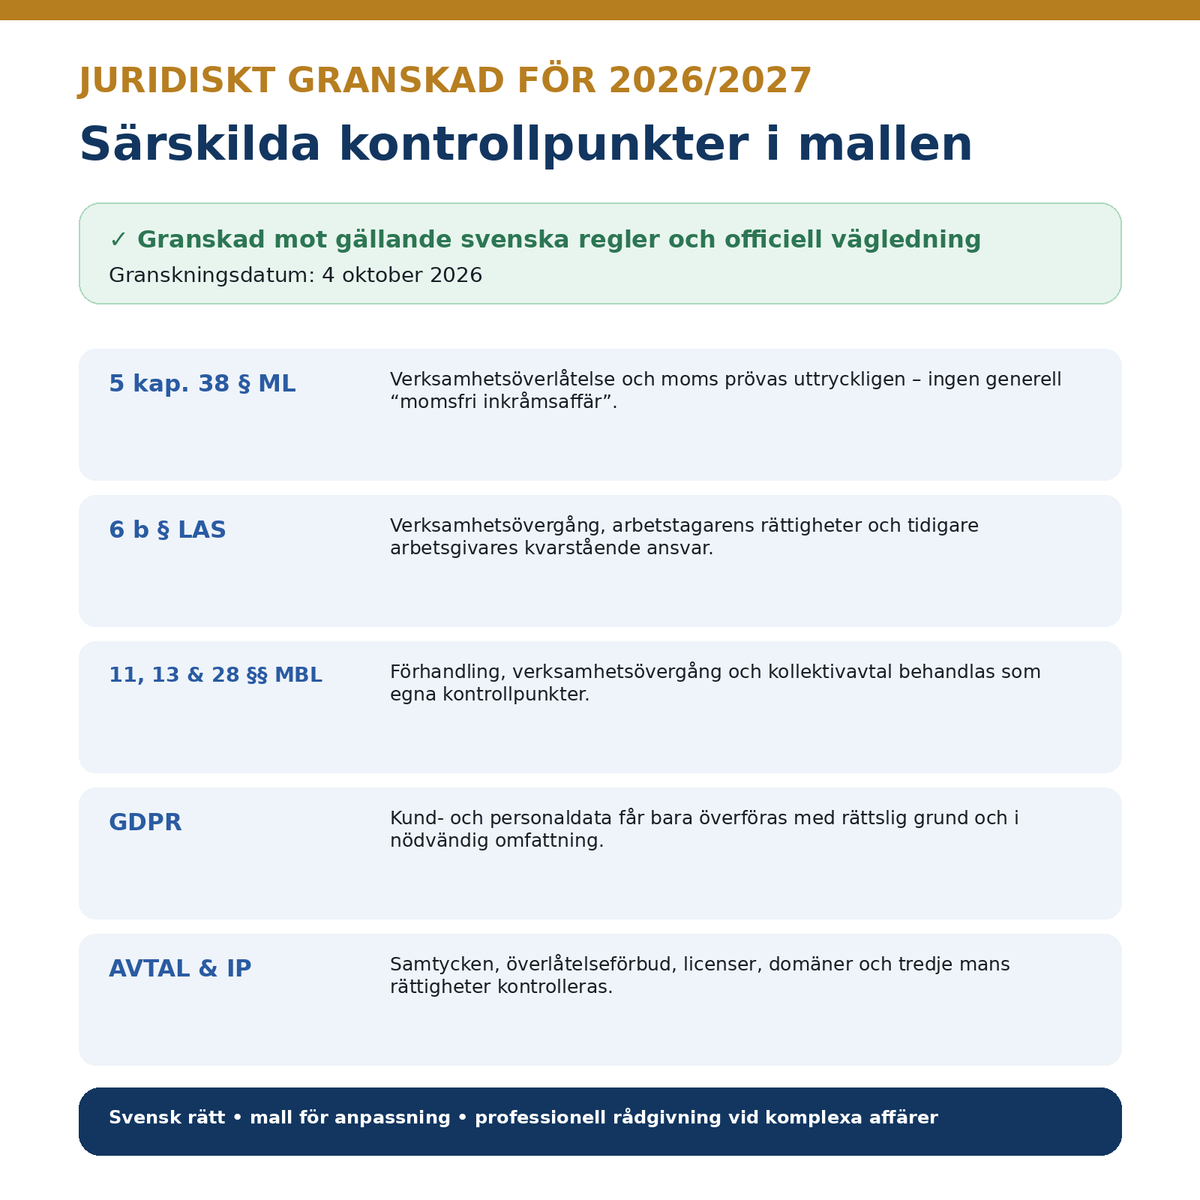
Wzór zawiera szczegółowe i ostrożnie sformułowane postanowienie dotyczące VAT, oparte na rozdz. 5 § 38 szwedzkiej ustawy o podatku od wartości dodanej (2023:200). Transakcja typu „asset deal” nie jest automatycznie zwolniona z VAT tylko dlatego, że jest określana jako przeniesienie przedsiębiorstwa. Warunki muszą zostać ocenione na podstawie konkretnej transakcji.
Dlatego umowa instruuje strony, aby przed przekazaniem oceniły, czy zbycie w całości lub w części podlega przepisom o przeniesieniu przedsiębiorstwa, i obsłużyły transakcję zgodnie z tą oceną. Jeśli przepis nie ma zastosowania, ustawowy podatek VAT powinien być obsługiwany w części podlegającej opodatkowaniu. Konstrukcja ta jest szczególnie ważna, ponieważ wytyczne prawne szwedzkiego Urzędu Skarbowego (Skatteverket) dotyczące przeniesienia przedsiębiorstwa były aktualizowane m.in. 6 lipca i 9 września 2026 r.
Personel i przejście zakładu pracy
Jeżeli transakcja stanowi przejście zakładu pracy w rozumieniu § 6b szwedzkiej ustawy o ochronie zatrudnienia (1982:80), prawa i obowiązki wynikające z umów o pracę mogą przejść na nabywcę zgodnie z przepisami bezwzględnie obowiązującymi. Dokument traktuje zatem kwestię personelu oddzielnie i zawiera specjalny załącznik personalny.
Wzór zwraca również uwagę na stosowne obowiązki informacyjne i negocjacyjne wynikające z §§ 11 i 13 szwedzkiej ustawy o współdecydowaniu w miejscu pracy (1976:580) oraz kontrolę § 28 MBL w przypadku przejścia zakładu pracy i układów zbiorowych. Umowa wyjaśnia również, że zgodnie z § 6b LAS poprzedni pracodawca nadal odpowiada wobec pracownika za zobowiązania finansowe powstałe przed momentem przejścia.
Umowy i zgody osób trzecich
Umowy najmu, licencje, leasing, umowy z klientami, umowy z dostawcami i inne kontrakty mogą zawierać zakazy przeniesienia lub wymogi uzyskania zgody. Wzór nie zakłada zatem, że każda umowa automatycznie przechodzi na kupującego. Załącznik nr 3 umożliwia rejestrację kontrahenta, okresu wypowiedzenia, wymogów typu „change-of-control”/przeniesienia oraz statusu zgody.
Prawa własności intelektualnej, dane i RODO
Zorganizowana część przedsiębiorstwa może składać się m.in. ze znaków towarowych, nazw domen, kodu oprogramowania, praw autorskich, projektów, instrukcji, know-how, relacji z klientami i innych wartości niematerialnych. Załącznik nr 4 pomaga stronom zidentyfikować te prawa oraz ustalić, kto faktycznie jest ich właścicielem lub licencjodawcą.
Dane osobowe są traktowane oddzielnie. Rejestry klientów i dane osobowe nie mogą być traktowane jak zwykłe aktywa fizyczne, lecz muszą być przenoszone i wykorzystywane na podstawie prawnej oraz zgodnie z RODO, zasadą minimalizacji danych, obowiązkami informacyjnymi, bezpieczeństwem i innymi mającymi zastosowanie wymogami ochrony danych.
Cena zakupu i alokacja ceny
Umowa posiada pola do wypełnienia dotyczące ceny zakupu i mechaniki płatności, a także specjalny załącznik służący do alokacji ceny zakupu między różne rodzaje aktywów. Podział ten może mieć konsekwencje księgowe i podatkowe, dlatego powinien być merytorycznie uzasadniony. W przypadku większych transakcji zaleca się przeprowadzenie specjalnej kontroli podatkowej i księgowej.
Gwarancje, ujawnienia (disclosure) i odpowiedzialność
Umowa główna zawiera podstawowy zestaw gwarancji dotyczących m.in. uprawnień, tytułu własności do zbywanych aktywów, obciążeń, istotnych aktywów i zapasów, znanych sporów, praw własności intelektualnej, istotnych umów z klientami i dostawcami, informacji o personelu oraz ujawnień podatkowych i księgowych w zakresie, w jakim są one istotne dla kupującego.
Załącznik nr 10 służy do konkretnych ujawnień (disclosures) i wyłączeń gwarancji. Umowa zawiera również pola z możliwością dostosowania dla klauzul de minimis, koszyka (basket)/progu, limitów odpowiedzialności (liability caps), terminów reklamacyjnych i gwarancji szczególnych. Poziomy te muszą zostać ustalone w oparciu o faktyczną transakcję – nie należy ich pozostawiać niewypełnionymi przy podpisywaniu.
Lista kontrolna przekazania i closing
Załącznik nr 9 pełni funkcję listy kontrolnej przekazania. Strony mogą tam dokumentować osobę odpowiedzialną, terminy, status oraz dowody/dokumenty dla każdej czynności zamykającej (closing). Umowa główna wiąże przejście własności z wykonanymi czynnościami przekazania i płatnością, uwzględniając, że niektóre prawa mogą wymagać specjalnej rejestracji lub zgody osób trzecich.
Angielska wersja zgodnie z prawem szwedzkim
Pakiet zawiera również oddzielną umowę Asset Purchase Agreement w języku angielskim. Nie jest to wzór według prawa angielskiego czy amerykańskiego, lecz anglojęzyczna wersja umowy przeznaczona dla transakcji, w której ma mieć zastosowanie szwedzkie prawo materialne. Jest to przydatne np. gdy kupujący, sprzedający, właściciele, doradcy lub funkcje korporacyjne pracują w języku angielskim.
Szczegółowy przewodnik dla użytkownika
Oddzielny przewodnik wyjaśnia sposób użycia wzoru od przygotowania do podpisania i przekazania. Omawia różnicę między zbyciem udziałów a zbyciem zorganizowanej części przedsiębiorstwa, sposób wyszczególniania aktywów i długów, sposób sprawdzania zgód, przypadki wymagające szczególnego traktowania kwestii personalnych, sposób odczytywania postanowienia dotyczącego VAT oraz sposób wykorzystania załączników.
Przewodnik zawiera również częste błędy, których należy unikać, oraz wyraźne sytuacje, w których strony powinny zasięgnąć indywidualnej porady prawnej, podatkowej lub księgowej.
Zweryfikowano na lata 2026/2027
Przegląd prawny datowany jest na 4 października 2026 r. Materiał sprawdzono pod kątem m.in.:
- ustawy (1915:218) o umowach i innych czynnościach prawnych w prawie majątkowym,
- ustawy o sprzedaży towarów (1990:931),
- ustawy o podatku od wartości dodanej (2023:200), w szczególności rozdz. 5 § 38,
- ustawy (1982:80) o ochronie zatrudnienia, w szczególności §§ 6b i 7,
- ustawy (1976:580) o współdecydowaniu w miejscu pracy, w szczególności §§ 11, 13 i 28,
- ogólnego rozporządzenia o ochronie danych (RODO) UE oraz szwedzkich przepisów uzupełniających,
- ustawy o rachunkowości (1999:1078),
- ustawy (2018:558) o tajemnicy przedsiębiorstwa.
Format i dostawa
Zweryfikowana dostawa: 1 ZIP. Wykaz wskazuje 3 typy dokumentów, 6 wewnętrznych plików Word/PDF i 27 stron (zawartość archiwum nie była weryfikowana oddzielnie).
- Word (DOCX) – w pełni edytowalny.
- PDF – do celów referencyjnych, druku i sprawdzenia zamierzonego układu.
- Pobieranie cyfrowe – produkt nie jest wysyłany w formie fizycznej.
Przewodniki dotyczące zbycia przedsiębiorstwa
Zapoznaj się z przewodnikiem o zbyciu zorganizowanej części przedsiębiorstwa, aktywach, pracownikach i odpowiedzialności. Aby porównać to z nabyciem udziałów, zobacz przewodnik o umowie zbycia udziałów oraz listę kontrolną dla due diligence. Kwestie podatkowe omówiono w wytycznych Skatteverket dotyczących zbycia przedsiębiorstwa.
Często zadawane pytania
Co odróżnia zbycie zorganizowanej części przedsiębiorstwa od zbycia udziałów?
W przypadku zbycia zorganizowanej części przedsiębiorstwa przenoszone są określone aktywa i prawa, natomiast zbycie udziałów dotyczy własności spółki. Pozwolenia, umowy, personel i ewentualne obowiązki mogą wymagać odrębnych ocen.
Czy zbycie zorganizowanej części przedsiębiorstwa jest zawsze zwolnione z VAT?
Nie. Zastosowanie rozdz. 5 § 38 ustawy o podatku od wartości dodanej zakłada m.in., że faktycznie mamy do czynienia z przeniesieniem przedsiębiorstwa oraz że spełnione są wymogi dotyczące prawa do odliczenia lub zwrotu podatku.
Czy wszystkie umowy o pracę przechodzą na nabywcę?
Jeżeli zbycie stanowi przejście zakładu pracy zgodnie z § 6b LAS, prawa i obowiązki mogą przejść na podstawie ustawy. Pracownik może sprzeciwić się przejściu, może również zaistnieć obowiązek negocjacji.
Czy sześć plików jest dostarczanych oddzielnie?
Nie. Plik ZIP jest powiązany z produktem. Poprzedni wykaz produktu opisuje trzy typy dokumentów w Word/PDF; zawartość wewnętrzna nie była weryfikowana oddzielnie.
Ważne informacje
Jest to profesjonalny, ogólny materiał umowny, a nie indywidualna porada prawna. Każde zbycie zorganizowanej części przedsiębiorstwa musi zostać dostosowane do faktycznych aktywów, długów, umów, stosunków pracy, pozwoleń, warunków podatkowych i innych okoliczności. Specjalistyczną poradę należy uzyskać w przypadku większych lub złożonych transakcji, stron międzynarodowych, niewypłacalności, nieruchomości, działalności koncesjonowanej, rozległych kwestii personalnych lub zaawansowanych problemów podatkowych.