O szablonie dokumentu
Pakiet wzorów Umowy komisowej 2026/2027 – Word/PDF + English | Prawo szwedzkie
Jest to kompletna i profesjonalna Umowa komisowa dla firm, w ramach której komisant otrzymuje zlecenie sprzedaży lub zakupu mienia ruchomego we własnym imieniu, ale na rachunek komitenta. Pakiet został zaprojektowany dla komercyjnych relacji B2B, w których strony potrzebują jasnych zasad dotyczących towarów, magazynu, instrukcji, umów z klientami, ceny, prowizji, rozliczeń, ryzyka kredytowego, wejścia w transakcję (tzw. självinträde), podatku VAT, reklamacji, poufności, odpowiedzialności, wypowiedzenia oraz odprawy.
Pakiet wzorów został prawnie zweryfikowany pod kątem obowiązującego prawa szwedzkiego oraz aktualnych wytycznych organów administracyjnych według stanu na dzień 4 października 2026 r. i przygotowany do praktycznego zastosowania w latach 2026/2027. Pakiet zawiera szwedzką Umowę komisową, kompletną angielskojęzyczną Commission Agreement zgodną z prawem szwedzkim oraz osobny szczegółowy przewodnik użytkownika.
Dostawa: 3 dokumenty w formatach Word (DOCX) i PDF – łącznie 6 plików, 25 stron A4 oraz 12 załączników (schedules). Produkt dostarczany jest cyfrowo. Nie wysyłane są żadne towary fizyczne.
Zawartość pakietu
- Kommissionsavtal 2026/2027 – wersja szwedzka, 10 stron z 26 sekcjami umowy i 12 załącznikami.
- Commission Agreement 2026/2027 – język angielski / prawo szwedzkie, 10 stron z odpowiadającą strukturą i 12 załącznikami (schedules).
- Szczegółowy przewodnik użytkownika, 5 stron z instrukcjami krok po kroku, punktami kontrolnymi dotyczącymi prawa podatkowego i umownego oraz listą kontrolną końcową.
Czym jest umowa komisowa?
Zgodnie z Szwedzką ustawą o komisie (Kommissionslag 2009:865), komis to zlecenie polegające na sprzedaży lub zakupie mienia ruchomego na rachunek innej osoby, ale we własnym imieniu. Podmiot wykonujący zlecenie to komisant, a podmiot, którego interesy ekonomiczne dotyczą transakcji, to komitent.
Kluczowe znaczenie ma fakt, że komisant staje się widoczną stroną umowy wobec osoby trzeciej, podczas gdy transakcja jest ekonomicznie realizowana na rachunek komitenta.
Różnica między agencją handlową a odsprzedażą
Wzór zawiera jasne rozgraniczenie między trzema powszechnymi formami dystrybucji:
- Komis: pośrednik działa we własnym imieniu, ale na rachunek komitenta.
- Agencja handlowa: agent działa na rachunek mocodawcy, a umowa z klientem jest zawierana w imieniu mocodawcy lub poprzez pośredniczenie agenta w składaniu ofert.
- Odsprzedaż: sprzedawca zazwyczaj kupuje towar i odsprzedaje go we własnym imieniu i na własny rachunek ekonomiczny.
Różnica ta wpływa między innymi na to, kto jest stroną umowy wobec klienta końcowego, kto jest właścicielem magazynu, jak zarządzane jest ryzyko kredytowe oraz jakie przepisy prawne mają zastosowanie.
Komis sprzedaży lub komis zakupu
Załącznik 2 umożliwia wybór, czy zlecenie dotyczy:
- komisu sprzedaży,
- komisu zakupu, lub
- obu.
Szwedzka ustawa o komisie dotyczy zakupu i sprzedaży mienia ruchomego. Pakiet nie jest zatem przeznaczony do stosowania w niezmienionej formie jako czysta umowa o pośrednictwo w usługach lub przy przeniesieniu własności nieruchomości.
26 sekcji umowy
Główna umowa porusza m.in. kwestie:
- stron i tła,
- prawnego charakteru zlecenia komisowego,
- towarów, rynku, terytorium i kanałów sprzedaży,
- instrukcji, lojalności i obowiązku informacyjnego,
- magazynu, opieki i wydzielenia towarów,
- umów z osobami trzecimi,
- cen, rabatów i instrukcji handlowych,
- wejścia w transakcję i kombinacji,
- prowizji i zwrotu kosztów,
- rozliczeń,
- ryzyka kredytowego i strat na klientach,
- podatku VAT i fakturowania,
- odpowiedzialności za produkt, reklamacji i roszczeń konsumenckich,
- znaków towarowych i marketingu,
- poufności i tajemnic przedsiębiorstwa,
- RODO i bezpieczeństwa informacji,
- zgodności z przepisami (compliance) i sankcji,
- audytu i kontroli,
- ubezpieczenia i odpowiedzialności,
- prawa zastawu i prawa zatrzymania,
- okresu obowiązywania i standardowego wypowiedzenia,
- wypowiedzenia w trybie natychmiastowym i upadłości,
- odprawy,
- cesji i dalszego komisanta,
- wyboru prawa i sporów,
- podpisów.
12 praktycznych załączników / schedules
- Strony, kontakt i uprawnienia – kto może decydować o cenie, rabatach i zmianach umowy?
- Zlecenie, towary i rynek – typ komisu, produkty, terytorium i kanały.
- Magazyn, opieka i ubezpieczenie – miejsce magazynowania, inwentaryzacja, ubytki, wydzielenie i zwroty.
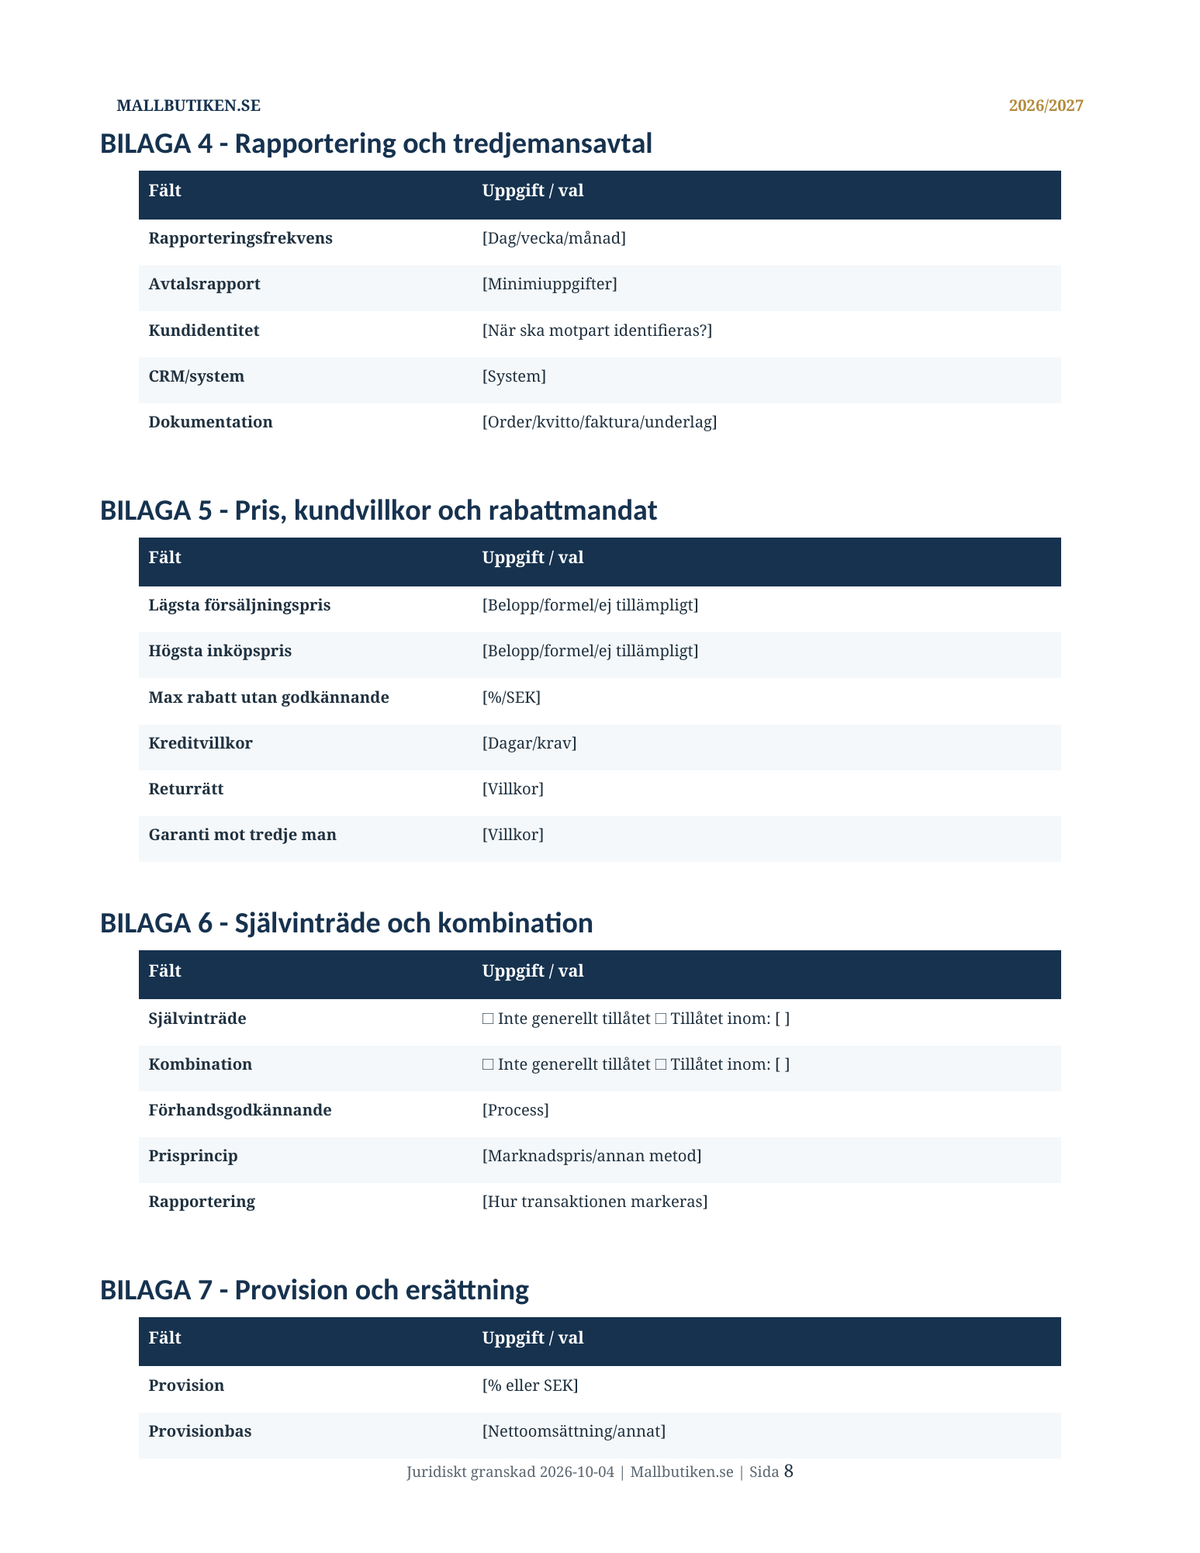
- Raportowanie i umowy z osobami trzecimi – częstotliwość raportowania, tożsamość klienta i systemy.
- Cena, warunki klienta i upoważnienia rabatowe – cena minimalna/maksymalna, warunki kredytowe i gwarancja.
- Wejście w transakcję i kombinacja – wyraźne wybory w sytuacjach konfliktu interesów.
- Prowizja i wynagrodzenie – procent prowizji, podstawa, zwroty, VAT, fracht i koszty.
- Rozliczenia, pieniądze i ryzyko kredytowe – konto bankowe, wydzielenie, windykacja i przejęcie wierzytelności.
- VAT i fakturowanie – numer VAT, przepływ faktur i transakcje międzynarodowe.
- Produkt, reklamacja, zwrot i IP – specyfikacja produktu, sprzedaż konsumencka i znaki towarowe.
- Poufność, RODO i audyt – role, czas zgłaszania incydentów i prawo kontroli.
- Odpowiedzialność, ubezpieczenie, czas trwania umowy i spory – limity odpowiedzialności, wypowiedzenie i właściwość sądu.
Komitent zazwyczaj zachowuje prawo własności do towarów komisowych
Szwedzka ustawa o komisie zawiera istotną ochronę rzeczową. Gdy towary są przekazywane komisantowi do sprzedaży, komitent co do zasady pozostaje właścicielem do momentu przejścia własności na osobę trzecią lub, w przypadku dozwolonego wejścia w transakcję, na komisanta.
Wzór zawiera zatem specjalne zasady dotyczące:
- oznaczania i identyfikacji towarów komisowych,
- wydzielenia od innych towarów,
- inwentaryzacji,
- ubytków i uszkodzeń,
- ubezpieczenia,
- zwrotu niesprzedanych towarów.
Jest to szczególnie ważne, gdy komisant przechowuje towary dla wielu różnych zleceniodawców.
Komisant jest stroną umowy wobec klienta
Kiedy komisant sprzedaje towar osobie trzeciej, czyni to we własnym imieniu. Osoba trzecia nabywa zatem co do zasady prawa wobec komisanta, a nie bezpośrednio wobec komitenta.
Wpływa to na sposób strukturyzacji warunków klienta, fakturowania, gwarancji, reklamacji i ryzyka kredytowego. Załączniki 4 i 5 zostały specjalnie zaprojektowane w celu udokumentowania tych kwestii.
Jeśli klientem końcowym jest konsument
Sama umowa komisowa jest umową B2B między komitentem a komisantem, ale klientem końcowym może być konsument. W takim przypadku mają zastosowanie bezwzględnie obowiązujące przepisy konsumenckie wobec strony sprzedającej konsumentowi.
Ustawa o komisie zawiera ponadto szczególne przepisy, które pod pewnymi warunkami umożliwiają konsumentowi kierowanie roszczeń z tytułu wad również wobec komitenta w poprzednim ogniwie sprzedaży. Pakiet oznacza zatem sprzedaż konsumencką jako osobny punkt kontrolny.
Instrukcje i cena
Zgodnie z ustawą komisant powinien dbać o interes komitenta i postępować zgodnie z instrukcjami. Komitent może przykładowo wyznaczyć cenę minimalną w przypadku komisu sprzedaży lub cenę maksymalną w komisie zakupu.
Jeśli instrukcja nie może lub nie powinna być przestrzegana, komisant musi, zgodnie z warunkami ustawy, zażądać nowych instrukcji lub przerwać zlecenie, chyba że istnieją szczególne powody do działania w inny odpowiedni sposób.
Załącznik 5 zawiera zatem konkretne pola na cenę, upoważnienie do rabatów, termin płatności, zwroty i gwarancję.
Wejście w transakcję – komisant sam staje się kupującym lub sprzedającym
Wejście w transakcję (Självinträde) oznacza, że komisant sam wstępuje jako kupujący lub sprzedający w transakcję, która miała zostać zrealizowana na rachunek komitenta.
Może to stworzyć wyraźny konflikt interesów. Ustawa o komisie reguluje, kiedy wejście w transakcję oraz tzw. kombinacja są dozwolone. Załącznik 6 do pakietu zawiera domyślny wybór, że wejście w transakcję nie jest ogólnie dozwolone, lecz musi mieć wyraźną podstawę w prawie lub specjalne zatwierdzenie.
Jeśli dojdzie do wejścia w transakcję lub kombinacji, fakt ten musi zostać otwarcie zgłoszony komitentowi.
Prowizja – kiedy jest zarobiona?
Zgodnie z ustawą, komisant handlowy ma prawo do prowizji od umów zawartych w okresie obowiązywania zlecenia na rachunek komitenta. W przypadku niektórych układów terytorialnych lub obsługi grup klientów, prawo do prowizji może być szersze.
Załącznik 7 konkretyzuje model prowizyjny poprzez osobne pola dla:
- procentu prowizji lub stałej kwoty,
- podstawy prowizji,
- minimalnego wynagrodzenia,
- zwrotów i not kredytowych,
- frachtu i VAT,
- uznanych kosztów,
- częstotliwości wypłat.
Ustawa o komisie zawiera ponadto pewne bezwzględnie obowiązujące zasady ochronne dotyczące prawa komisanta handlowego do prowizji.
Rozliczenie i rzeczywista cena wobec osoby trzeciej
Komisant powinien rozliczyć zlecenie oraz cenę uzgodnioną z osobą trzecią. Wzór wymaga zatem identyfikowalnej dokumentacji pokazującej:
- umowę z klientem lub dostawcą,
- faktyczną cenę,
- rabaty,
- zwroty,
- prowizję,
- zwrot kosztów,
- VAT,
- kwotę netto dla komitenta.
Załącznik 8 zawiera również punkty audytu i dokumentacji dla sytuacji, w których komitent musi sprawdzić rozliczenie.
Ryzyko kredytowe i tożsamość klienta
Ustawa o komisie zawiera szczególne przepisy o odpowiedzialności komisanta, gdy nie ujawnia on, z kim zawarto umowę z osobą trzecią. Pakiet czyni zatem kwestię tożsamości klienta aktywnym wyborem umownym, zamiast pozostawiać ją nieuregulowaną.
Załącznik 8 określa również, kto odpowiada za ocenę kredytową, windykację i straty na klientach oraz w jaki sposób należy obsługiwać ewentualne przejęcie roszczeń komisanta wobec osoby trzeciej.
Prawo zastawu i zabezpieczenia
Ustawa o komisie może przyznać komisantowi prawo zastawu na towarach komitenta oraz na pewnych wierzytelnościach jako zabezpieczenie prowizji i innego wynagrodzenia. Komisant może również pod pewnymi warunkami mieć prawo do zatrzymania materiałów lub wstrzymania wydania towaru.
Wzór nie próbuje zatem wykluczać takich ustawowych praw za pomocą uproszczonej standardowej klauzuli. Ewentualne dodatkowe zabezpieczenia są dokumentowane w Załączniku 12.
VAT – ważne, aby odróżnić od własności cywilnoprawnej
Szwedzki Urząd Skarbowy (Skatteverket) traktuje pośrednictwo we własnym imieniu na rachunek innej osoby jako szczególny przepływ VAT. W odpowiednich sytuacjach towar lub usługa uznawane są za sprzedane w dwóch krokach: od mocodawcy do pośrednika i od pośrednika do klienta.
Oznacza to, że przepis prawa cywilnego o tym, kto jest właścicielem towaru komisowego, nie decyduje samodzielnie o tym, jak należy obsługiwać faktury i VAT.
Załącznik 9 zawiera zatem:
- numery VAT stron,
- informację, kto fakturuje klienta końcowego,
- sposób wystawiania faktur/rozliczeń między stronami,
- punkt kontrolny dla importu/eksportu,
- punkt kontrolny dla procedury marży (VMB) i magazynu konsygnacyjnego.
Okresy wypowiedzenia – specjalne schody ustawowe
Dla długoterminowej umowy komisowej na czas nieokreślony ustawa o komisie zawiera szczególne okresy wypowiedzenia. Model podstawowy to:
- 1 miesiąc w pierwszym roku zlecenia,
- 2 miesiące w drugim roku,
- 3 miesiące w trzecim roku,
- następnie dodatkowy miesiąc za każdy rozpoczęty rok,
- maksymalnie 6 miesięcy.
Jeśli strony uzgodnią dłuższy okres wypowiedzenia, okres wypowiedzenia komitenta nie może być krótszy niż komisanta. Załącznik 12 przypomina zatem użytkownikowi o sprawdzeniu ustawy przed wyznaczeniem czasu standardowego.
Odprawa – nie można jej po prostu wykluczyć
W przypadku długotrwałego komisu handlowego komisant może mieć prawo do odprawy po zakończeniu umowy, m.in. jeśli komisant pozyskał nowych klientów lub znacząco zwiększył obroty, a komitent nadal czerpie z tego istotne korzyści.
Odprawa jest zgodnie z ustawą ograniczona do kwoty odpowiadającej maksymalnie rocznej średniej prowizji według ustawowego modelu obliczeniowego. Roszczenie musi zostać zgłoszone w ciągu jednego roku od wygaśnięcia umowy.
Pakiet nie zawiera zatem błędnej standardowej klauzuli stwierdzającej, że komisant zawsze zrzeka się odprawy.
Instrumenty finansowe – szczególne wyłączenie
Ustawa o komisie zawiera szczególne wyłączenia, gdy zlecenie dotyczy obrotu instrumentami finansowymi. Niniejszy wzór jest w pierwszej kolejności przeznaczony do komisu handlowego dotyczącego innych rodzajów mienia ruchomego i nie powinien być stosowany w niezmienionej formie do obrotu papierami wartościowymi lub regulowanej działalności finansowej.
Angielska Commission Agreement według prawa szwedzkiego
Wersja angielska zawiera tę samą strukturę prawną i 12 załączników (schedules). Jest ona przeznaczona do sytuacji, w których komitent, komisant, funkcja korporacyjna lub doradcy pracują w języku angielskim, ale ma mieć zastosowanie szwedzkie prawo materialne.
Jest to zatem Commission Agreement w języku angielskim podlegająca prawu szwedzkiemu – a nie brytyjska lub amerykańska umowa agencyjna (agency agreement).
Szczegółowy przewodnik użytkownika w zestawie
Przewodnik wyjaśnia krok po kroku:
- czym komis różni się od agencji i odsprzedaży,
- jak dokonywać wyboru między komisem sprzedaży a zakupu,
- jak zarządzać magazynem i prawem własności,
- jak definiować prowizję,
- wejście w transakcję i kombinację,
- okres wypowiedzenia i odprawę,
- przepływ VAT i faktur,
- sprzedaż konsumencką,
- listę kontrolną przed podpisaniem.
Zweryfikowane dla 2026/2027
Przegląd prawny datowany jest na 4 października 2026 r. Pakiet został sprawdzony m.in. pod kątem:
- Ustawy o komisie (2009:865),
- ustawy (1915:218) o umowach i innych czynnościach prawnych w zakresie prawa majątkowego,
- Ustawy o zakupach konsumenckich (2022:260), gdzie sprzedaż odbywa się na rzecz konsumenta,
- Ustawy o podatku VAT (2023:200),
- Ogólnego rozporządzenia o ochronie danych (UE) 2016/679 (RODO),
- ustawy (2018:558) o tajemnicach przedsiębiorstwa.
Oznaczenie 2026/2027 oznacza, że dokumenty są zweryfikowane pod kątem stanu prawnego i informacji urzędowych na dzień przeglądu. W przypadku późniejszej zmiany prawa lub zmiany praktyki urzędowej należy dokonać nowej kontroli.
Format i dostawa
3 dokumenty • 6 plików • 25 stron • 12 załączników/schedules
- Word (DOCX) – w pełni edytowalne.
- PDF – do celów referencyjnych, druku i kontroli układu.
- Szwedzkie + angielskie umowy główne.
- Dostawa cyfrowa – brak produktu fizycznego do wysyłki.
Ważne
Pakiet wzorów stanowi profesjonalny, ogólny materiał umowny i nie zastępuje indywidualnej porady prawnej, podatkowej czy księgowej. Instrumenty finansowe, międzynarodowe układy magazynowe i importowe, procedura marży (VMB), rozległa sprzedaż konsumencka, produkty regulowane lub inne złożone struktury komisowe powinny być oceniane osobno.