About this template
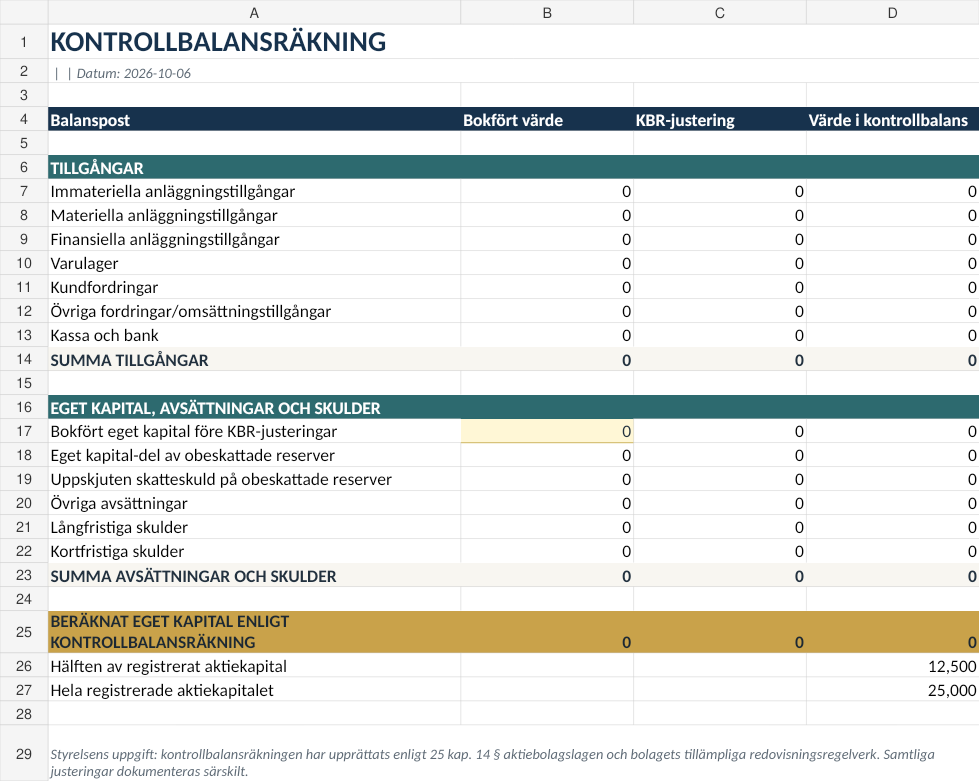
Kontrollbalansräkning – Engelskspråkig Excel-mall enligt svensk rätt för svenska aktiebolag som behöver bedöma kapitalbrist enligt 25 kap. aktiebolagslagen. Paketet innehåller en automatiserad engelsk Excel-arbetsbok, en svensk referensarbetsbok, utskriftsvänliga PDF-versioner och detaljerade användargestuider på båda språken.
Juridiskt och redovisningsmässigt granskad: 6 oktober 2026
Granskad mot 25 kap. aktiebolagslagen, aktuell BFN-vägledning för kontrollbalansräkningar, K2/K3-principer och gällande svenska skatteregler.
Vad ingår?
| Engelsk kontrollbalansräkning – Excel | Automatiserad arbetsbok med indata, justeringar, kapitaltest, kontroller och styrelseunderskrifter. |
| Engelsk utskriftsvänlig PDF | Statisk utskrift för dokumentation och manuell ifyllnad. |
| Svensk referens-Excel + PDF | Matchande svenska referensversioner för styrelser, revisorer och rådgivare. |
| Engelska + svenska användarguider | Detaljerade Word/PDF-guider som täcker den juridiska processen, värderingsjusteringar och vanliga misstag. |
En kontrollbalansräkning är inte ett insolvenstest
Det lagstadgade kravet avser kapitalbrist. Styrelsen ska genast upprätta en kontrollbalansräkning när det finns skäl att anta att det egna kapitalet, beräknat enligt 25 kap. 14 §, understiger hälften av det registrerade aktiekapitalet, eller när lagens särskilda tvingande skäl för upprättande föreligger. Insolvens och oförmåga att betala skulder är separata juridiska frågor.
Automatiserade juridiska tröskelvärden
Excel-arbetsboken beräknar och visar:
- eget kapital enligt kontrollbalansräkningen,
- hälften av det registrerade aktiekapitalet,
- det fulla registrerade aktiekapitalet,
- varning för kapitalstatus,
- vägledning för datum för andra kontrollstämma när datum för första kontrollstämma har angetts,
- påminnelser om revisorsstatus.
Hälften av aktiekapitalet vs fullt aktiekapital
Om kontrollbalansräkningen visar att det egna kapitalet understiger hälften av det registrerade aktiekapitalet måste styrelsen snarast kalla till en första kontrollstämma för att pröva frågan om likvidation. Om den första kontrollstämman inte visar att det fulla registrerade aktiekapitalet har återställts och beslut om likvidation inte fattas, måste en andra kontrollstämma i regel hållas inom åtta månader. Det är alltså inte tillräckligt att bara återställa kapitalet till hälften-nivån innan den andra stämman.
Byggd för justeringar enligt 25 kap. 14 §
Arbetsboken separerar ordinarie bokförda värden från kontrollbalansjusteringar och tillhandahåller dedikerade dokumentationsfält. Den stödjer:
- tillåtna justeringar av tillgångsvärden där det stöds av god redovisningssed,
- nettoförsäljningsvärde där lagstadgade förutsättningar är uppfyllda,
- tillåtna reduceringar av avsättningar eller skulder,
- separat dokumentation av varje justering,
- uppdelning av obeskattade reserver i en kapitaldel och uppskjuten skatteskuld.
Obeskattade reserver och skatteberäkning
Arbetsboken fördelar automatiskt obeskattade reserver med hjälp av en skattesats-input. Den är förinställd på 20,6 %, vilket är den nuvarande svenska bolagsskattesatsen, men inputfältet är redigerbart då den faktiska skatteeffekten alltid bör verifieras för bolaget och den specifika balansposten.
K2 och K3
BFN anger att ett mindre företag kan använda K3 istället för K2 vid upprättande av kontrollbalansräkning. Ett större företag får inte använda K2, och K2 och K3 bör inte blandas i samma kontrollbalansräkning. Arbetsboken innehåller därför ett tydligt val för K2/K3-ramverk och användarguiden förklarar skillnaden.
Revisors- och styrelseunderskrifter
Om bolaget har revisor granskar denne kontrollbalansräkningen. Själva kontrollbalansräkningen måste undertecknas av styrelsen. Arbetsboken innehåller ett fält för revisorsstatus och ett separat blad för styrelseunderskrifter.
Risk för personligt betalningsansvar
Underlåtenhet att följa den lagstadgade processen för kontrollbalansräkning kan leda till personligt betalningsansvar för bolagets förpliktelser som uppstår under perioden av bristande efterlevnad. Paketet betonar därför datum, dokumentation, styrelseprocessen samt skillnaden mellan första och andra kontrollstämma.
Arbetsbokens struktur
- START – bolagsuppgifter, aktiekapital, datum, K2/K3, revisorsstatus och skattesats.
- JUSTERINGAR – ordinarie bokförda värden, tillåtna KBR-justeringar och stödjande dokumentation.
- KONTROLLBALANS – automatiserad balans och kapitalberäkning.
- KONTROLLER – formelbaserade varningar och rimlighetskontroller.
- UNDERSKRIFTER – dedikerad sida för styrelsens underskrifter.
Engelska + svenska i ett paket
Den engelska arbetsboken är den primära versionen i denna produkt. Den svenska arbetsboken ingår som referens för svenska styrelser, redovisningskonsulter, revisorer och rådgivare. Detta är en engelskspråkig mall styrd av svensk rätt, inte en utländsk balansräkningsmall.
Har bolaget revisor? Se det svenskspråkiga paketet med revisorsarbetsflöde →
Viktig omfattning
Paketet är utformat för vanliga icke-finansiella svenska aktiebolag. Finansiella företag och bolag som omfattas av branschspecifika kapital- eller redovisningsregler kan kräva annan hantering. Värdeuppskrivningar av tillgångar, tvistiga fordringar, komplexa skatteeffekter, koncernstrukturer eller osäkerhet kring personligt betalningsansvar bör granskas av en kvalificerad redovisningskonsult, revisor eller jurist.
Filformat och leverans
Format: XLSX, PDF, DOCX och ZIP.
Språk: Engelska och svenska.
Antal filer: 8.
Leverans: digital nedladdning. Ingen fysisk produkt skickas.
Vanliga frågor
När måste en kontrollbalansräkning upprättas?
Genast när styrelsen har skäl att anta att det egna kapitalet, beräknat enligt lagens regler för kontrollbalansräkning, understiger hälften av det registrerade aktiekapitalet, eller när det särskilda tvingande skälet i lagen är uppfyllt.
Är en kontrollbalansräkning ett insolvenstest?
Nej. Kapitalbrist och insolvens är olika juridiska frågor.
Måste en revisor granska den?
Om bolaget har en revisor granskar denne kontrollbalansräkningen. Arbetsboken kan även användas av bolag utan revisor, men bolagets faktiska revisorsstatus måste verifieras.
Behöver hälften av aktiekapitalet återställas inom åtta månader?
Nej. Om processen fortsätter till en andra kontrollstämma är den relevanta återställningsnivån det fulla registrerade aktiekapitalet, inte bara hälften.
Kan K2 och K3 blandas?
Nej. BFN:s vägledning anger att ramverken inte bör blandas i samma kontrollbalansräkning.
Detta paket är ett beräknings- och dokumentationsstöd enligt svensk rätt och ersätter inte individuell rådgivning gällande redovisning, revision eller juridik.