
Partiellt arvskifte 2026 – delskifte, delutbetalning och skulder

Kan man betala ut en del av arvet innan hela dödsboet är avslutat? Ett partiellt arvskifte, eller delskifte, innebär att en bestämd del av kvarlåtenskapen fördelas medan annan egendom finns kvar i dödsboet för senare skifte. Det kan vara praktiskt när exempelvis kontanter går att fördela men en fastighet ännu inte är såld. Ett delskifte förutsätter emellertid att de berörda rättigheterna och dödsboets skulder hanteras korrekt. Om egendom skiftas ut för tidigt kan hela eller delar av skiftet behöva gå åter enligt 21 kap. 4 § ärvdabalken.
Juridiskt faktagranskad 19 oktober 2026. Primärkällor: ärvdabalken (1958:637), särskilt 18, 20–23 kap., Skatteverkets aktuella vägledning om dödsboskulder och återgång, Skatteverkets rättsliga vägledning om arvskifte och skifteslikvid samt Sveriges Domstolar om boutredning och arvskifte.
- Flera dödsbodelägare kan avtala om att skifta viss egendom och låta resten vara oskiftad, men det är inte en automatisk rätt att kräva förtida utbetalning.
- 23 kap. 4 § ärvdabalken kräver en arvskifteshandling som undertecknas av delägarna. Dokumentera också ett delskifte skriftligt.
- Innan skifte ska relevanta skulder och legat vara betalda, tryggade eller hanterade enligt lagens särskilda villkor. 21 kap. 4 § innehåller återgångsregler för för tidigt skiftad egendom.
- Ett restbo betyder den egendom och de förpliktelser som är kvar att hantera efter delskiftet.
- Ett slutligt arvskifte ska räkna av det som redan fördelats så att arvingarnas rätt inte dubbelt tillgodoses.
- Detta ska skiljas från förskott på arv som typiskt avser gåvor under arvlåtarens livstid.
Vad är partiellt arvskifte eller delskifte?
Ett delskifte innebär att dödsbodelägarna gör ett avgränsat arvskifte av exempelvis en kontantbehållning, värdepapper eller viss annan tillgång samtidigt som återstående egendom förvaltas i det oskiftade dödsboet. Ärvdabalkens 23 kap. innehåller regler om arvskifte men inget särskilt myndighetsförfarande där ett delskifte i sig godkänns eller registreras hos Skatteverket.
Vid ett vanligt dödsbo med flera delägare är en skriftlig, undertecknad delskifteshandling därför ett viktigt underlag för att visa vad som faktiskt har fördelats, till vem, när och med vilka villkor. Ett delskifte får inte förväxlas med att hela boet har avslutats: det kan finnas kvar bostad, bankmedel, tillkommande tillgångar, betalningsskyldigheter och deklarationsfrågor.
Jämför med den allmänna guiden till arvskifte från bouppteckning till slutlig fördelning. Den här artikeln behandlar specifikt flera skiftestillfällen och riskerna vid tidiga utbetalningar.
När kan arvingarna genomföra ett delskifte?
23 kap. 1 § ärvdabalken anger vilka som förrättar arvskifte: arvingar och universella testamentstagare. Om den avlidne var gift ska bodelning enligt äktenskapsbalken göras innan arvskifte. Om en efterlevande sambo begär bodelning enligt sambolagen ska även den föregå skiftet.
23 kap. 2 § säger att skifte inte får företas mot någon delägares bestridande innan bouppteckningen har förrättats och alla kända skulder betalats, betalningsmedel satts under särskild vård eller en sådan uppgörelse träffats att delägaren inte ansvarar för skulderna. Därutöver gäller särskilda regler om ännu inte verkställda legat, ändamålsbestämmelser och bo under förvaltning av boutredningsman eller testamentsexekutor.
Att samtliga delägare säger ja räcker inte i sig för att undanröja borgenärernas skydd. Skulder kan fortfarande föranleda återgång enligt 21 kap. 4 §. Ett tryggt delskifte föregås därför av en aktuell förteckning över tillgångar, redan betalda skulder, reserverade belopp och kvarstående risker.
Vad händer om dödsboets skulder inte är betalda?
Enligt 21 kap. 4 § ärvdabalken ska bodelning eller arvskifte som sker innan den avlidnes och dödsboets andra skulder har betalats, eller medel för betalning ställts under särskild vård, gå åter. När lagens förutsättningar för begränsad återgång är uppfyllda behöver inte hela skiftet rivas upp; återgången begränsas då till det som krävs för att betala skulderna och boets förvaltningskostnader. Delägarna kan bli skyldiga att återföra egendom eller ersätta dess värde.
Detta gäller också om dödsboet har delat ut bara en del av tillgångarna. En intern formulering om att arvingarna ”godkänner utbetalningen” är inte ett skydd mot att dödsboet senare behöver täcka obetalda skulder. Skatteverket beskriver hur ett skifte som skett för tidigt kan behöva återgå och att en boutredningsman kan bli aktuell när delägarna inte frivilligt reglerar saken.
För en korrekt bank- och skuldavstämning kan Mallbutikens slutavräkningsmall för dödsbo vara ett administrativt hjälpmedel, men den kan inte göra en rättsligt osäker utbetalning tillåten.
Hur påverkar ett testamente eller ett legat?
Om testamentet föreskriver ett legat – exempelvis en särskild sak eller ett penningbelopp till en viss person – behöver det kontrolleras innan egendom fördelas. Enligt 23 kap. 2 § kan skifte under vissa förutsättningar inte ske mot delägares bestridande innan sådana förordnanden verkställts eller skyddats på det sätt lagen anger. 22 kap. 1 § innehåller också regler om ansvar när arvskifte genomförs innan legat har lämnats ut.
Skifta därför inte pengar som behövs för ett redan känt testamentsförordnande utan att rättsläget och samtliga berörda rättigheter har utretts. Särskilda arvsrättsliga frågor om särkullbarn, laglott och efterarv kan också påverka fördelningen.
Delutbetalning från dödsboet – vad ska dokumenteras?
En överföring från dödsboets bankkonto kan avse ett faktiskt delskifte, utbetalning av ett legat, återbetalning av ett utlägg eller en annan rättslig disposition. Beteckningen och betalningsunderlaget bör visa vilket det är. Att kalla betalningen ”förskott på arv” efter dödsfallet kan skapa onödig oklarhet eftersom uttrycket i ärvdabalkens 6 kap. främst avser förskott genom gåvor från en person medan denne levde.
För ett avtalat delskifte är det lämpligt att dokumentera utbetalningsdatum, mottagare, belopp, vilket underlag som använts, hur tidigare utbetalningar ska räknas av och hur stor del av dödsboet som kvarstår. Om endast en del av behållningen skiftas ska delägarna kunna se att resten inte slutligt har fördelats.
Dokumentationen bör inte ange att boet är skuldfritt eller att ett saldo är slutligt förrän kontrollen faktiskt är utförd. Vid preliminära siffror kan bilagan uttryckligen ange vilken kontoutdragsperiod, värderingsdag eller annan uppgift som fortfarande saknas.
Vad bör stå i en handling för partiellt arvskifte?
Det lagstadgade grundkravet i 23 kap. 4 § ärvdabalken är att arvskifte dokumenteras i en handling som undertecknas av delägarna. Ett delskifte bör dessutom tydligt visa att det är partiellt och inte ett slutligt skifte av hela boet.
| Uppgift | Funktion | Rättslig status |
|---|---|---|
| Den avlidnes identitet och dödsdatum | Identifierar dödsboet | Praktisk identifiering |
| Samtliga relevanta delägare, företrädare och underskrifter | Visar deltagande och medverkan | ÄB 23 kap. 1 och 4 §§; behörighet prövas särskilt |
| Vilken egendom och vilket värde som skiftas | Avgränsar just denna överenskommelse | Central för avtalets tydlighet |
| Belopp och mottagare per delägare | Styr banköverföring och kommande avräkning | Praktisk redovisning |
| Skulder, reserver, legat och förvaltningskostnader | Synliggör risker och vad som hålls tillbaka | Materiella begränsningar enligt ÄB 21 och 23 kap. |
| Vad som återstår oskiftat (restbo) | Undviker att delskiftet feltolkas som slutligt | Rekommenderad tydlighet |
| Hur tidigare delskiften ska avräknas senare | Förebygger dubbel eller orättvis fördelning | Avtalsmässigt viktigt |
Det finns ingen generell myndighetsblankett som automatiskt ersätter skifteshandlingen. Se också vår bredare checklista om vad en arvskifteshandling ska innehålla.
Restbo: vilken egendom och vilka skyldigheter lämnas kvar?
Om restboet ska ligga kvar under längre tid behövs en genomtänkt samförvaltning med hänsyn till 18 och 24 kap. ärvdabalken. Läs oskiftat dödsbo – förvaltning, avtal och uppsägning.
Restbo är ett praktiskt uttryck för dödsboets kvarvarande egendom och uppgifter efter delskiftet. Det kan omfatta bankmedel, fastighet, fordringar, ännu inte avyttrade värdepapper, skulder, förvaltningskostnader och deklarationer som återstår. Skriv upp exakt vilka tillgångar som fördelats och vilka som fortfarande förvaltas av boet.
Uppdatera en avräkning efter varje transaktion: ingående tillgångar, gjord utbetalning, kvarvarande saldo och vilket belopp som faktiskt är tillgängligt sedan relevanta skulder och reservationer hanterats. När slutligt arvskifte genomförs räknas tidigare skiften av mot respektive mottagares rätt till arv. En korrekt avräkning kräver att tidigare beslut och kontoutdrag är tillgängliga.
Räkneexempel: två arvingar får en första utbetalning
Anta att ett dödsbo har en nettoförmögenhet om 400 000 kr efter att alla kända skulder har betalats eller tryggats på rätt sätt, samt att inga legat eller andra särskilda rättigheter finns. Två arvingar har lika stora arvslotter. De skriver ett avtal om att dela ut 100 000 kr till vardera nu och låta 200 000 kr återstå som ett restbo. Det är i exemplet fråga om verkligt avtalade delskiften, inte lån eller återbetalning av utlägg.
| Illustrativ post | Arvinge A | Arvinge B | Restbo |
|---|---|---|---|
| Första delskiftet | 100 000 kr | 100 000 kr | 200 000 kr |
| Om resten senare slutskiftas lika | +100 000 kr | +100 000 kr | 0 kr |
| Totalt mottaget i exemplet | 200 000 kr | 200 000 kr | 0 kr |
Vad kräver banken vid delskifte och delutbetalning?
En bank kan begära registrerad bouppteckning, skifteshandling, fullmakter och egna uppgifter om dödsbodelägarna. Exakta rutiner skiljer sig mellan banker och kan variera beroende på om pengarna förs över till enskilda mottagare eller om hela dödsboets konton ska avslutas. Bankens genomförande av en överföring är inte samma sak som juridisk garanti för att delskiftet var korrekt.
Fråga banken vilka original, underskrifter och kontonummer som krävs för ett partiellt arvskifte. Behåll relevanta konton och underlag för återstående förvaltning. Ett bankbesked om aktuellt saldo visar inte automatiskt vilka skatter eller skulder som ännu inte har betalats.
Kan en fastighet eller bostadsrätt ingå i delskiftet?
Ja, ett delskifte kan avse bestämd egendom, men då måste även andra rättsliga krav för den egendomen uppfyllas. Vid skifte av fastighet kan lagfart enligt jordabalken krävas för den som tillskiftas egendomen. Ett delskifte av en bostadsrätt behöver i stället prövas mot bostadsrättsföreningens medlemskapsregler. Att övrig egendom ligger kvar i dödsboet upphäver inte reglerna för överföringen.
Om en fastighet ska övertas och andra arvingar ersättas med skifteslikvid behöver utköpet och dess finansiering bedömas särskilt. Se arvskifte av fastighet – lagfart och utköp av syskon.
Blir ett delskifte beskattat som en försäljning?
Skatteverkets rättsliga vägledning för 2026 anger att en delägare som i samband med ett verkligt arvskifte, även delskifte, löser ut en annan delägare med skifteslikvid normalt inte anses genomföra en avyttring enbart av den anledningen. Skifteslikviden blir i detta sammanhang inte automatiskt ett nytt skattemässigt anskaffningsvärde. Ett separat köp från dödsboet kan få andra konsekvenser.
Det är också viktigt att inte säga att all egendom eller alla intäkter i ett dödsbo är skattefria. Dödsboet kan ha skyldigheter att deklarera och betala skatt för inkomster eller försäljningar som sker under förvaltningen. När ägandet och tidpunkten för en transaktion ändras kan den skattemässiga bedömningen ändras. Spara därför underlag och begär individuell skatterådgivning om boet innehåller företag, utländsk egendom, större värdepappersposter eller fastigheter.
Vad gör man om en delägare motsätter sig delskiftet?
Ärvdabalkens 23 kap. 2 § skyddar en delägare som motsätter sig skifte innan förutsättningarna i bestämmelsen är uppfyllda. Vid oenighet om förvaltning eller skifte kan delägarna behöva hjälp av en boutredningsman eller skiftesman, som utses av tingsrätten enligt gällande förutsättningar. En skiftesman kan ytterst genomföra tvångsskifte, men det betyder inte att en annan delägare kan tvinga fram en godtycklig tidig bankutbetalning.
Sveriges Domstolar beskriver skillnaden mellan boutredningsman och skiftesman och hur en ansökan går till. Om det finns tvist om testamentets giltighet, skulder eller någon arvinges rätt bör utredningen normalt klarläggas innan delskifte påbörjas.
Checklista – partiellt arvskifte steg för steg
- Fastställ dödsbodelägarna och vilka som har rätt att förrätta skifte enligt ÄB 23 kap.
- Kontrollera bouppteckning och om bodelning behövs före arvskifte.
- Utred alla kända skulder, skatt, legat och kvarvarande förvaltningskostnader.
- Betala eller trygga skyldigheter enligt lag; anta inte att en vanlig intern reserv alltid räcker.
- Fastställ vilken egendom som ska ingå i första delskiftet och hur den värderats.
- Dokumentera samtliga berörda delägares inställning och behörighet.
- Upprätta en tydlig delskifteshandling med underskrifter och avräkningsvillkor.
- Gör banköverföringar eller annan överföring först när underlaget är klart.
- Registrera i restboredovisningen vad som betalats ut, när och till vem.
- Följ upp kvarvarande tillgångar, skulder, deklarationer och eventuella nya omständigheter.
- Räkna av tidigare delskiften vid det slutliga arvskiftet.
- Bevara originalhandlingar, kontoutdrag och eventuella bank- eller myndighetsbekräftelser.
Vanliga frågor om partiellt arvskifte
Kan ett arvskifte göras i flera omgångar?
Ja, ett avgränsat delskifte kan göras och annan egendom ligga kvar i dödsboet. Både reglerna om delägarnas medverkan och skyddet för borgenärer måste följas.
Måste alla dödsbodelägare skriva under delskifteshandlingen?
Enligt 23 kap. 4 § ärvdabalken ska en arvskifteshandling undertecknas av delägarna. Behöriga företrädare kan i vissa situationer skriva under, men då krävs giltig behörighet.
Får man betala ut arv fast det finns en obetald skatteskuld?
Skulder måste hanteras enligt ärvdabalkens regler före skifte. En utbetalning som görs för tidigt kan krävas åter enligt 21 kap. 4 §. Räkna inte en preliminär skatteskuld som bortfallen utan kontroller.
Måste partiellt arvskifte registreras hos Skatteverket?
Nej, en vanlig delskifteshandling behöver inte registreras som ett separat beslut hos Skatteverket. Bouppteckningen och eventuella särskilda överföringar har egna regler.
Är delutbetalning samma sak som förskott på arv?
Inte nödvändigtvis. Ett delskifte efter dödsfallet ska skiljas från gåvor under arvlåtarens livstid som kan vara förskott på arv enligt 6 kap. ärvdabalken.
Vad händer om en ny skuld upptäcks efter första delskiftet?
Utred skulden och pröva om boets kvarvarande egendom kan betala den. Ärvdabalkens återgångsregler kan aktualiseras om tillgångar skiftats ut för tidigt.
Kan banken göra delutbetalningen utan ett skiftesavtal?
Bankens rutiner varierar, men en överföring ersätter inte kravet på en korrekt dokumenterad arvskiftesuppgörelse. Be banken ange vilka handlingar som krävs.
Dokumentmallar för delskifte, delutbetalning och slutavräkning
Mallbutikens Partiellt arvskifte 2026/2027 innehåller Word-, PDF- och Excelunderlag för en avgränsad skifteshandling, fördelning, delutbetalningar och restboredovisning. Mallarna är hjälpmedel som behöver anpassas till ett faktiskt dödsbo och ger ingen automatisk bankutbetalning eller garanti för att alla skulder är juridiskt säkrade.
Se Partiellt arvskifte – delskifte och delutbetalning · Se slutavräkning och slutligt saldo för dödsbo · Se generell arvskifteshandling
Relaterad läsning
- Hur gör man arvskifte? Bouppteckning, skulder och fördelning
- Vad måste en arvskifteshandling innehålla?
- Bouppteckning 2026 – kallelse och aktuella tidsfrister
- Bodelning vid dödsfall och efterlevande makes rätt
- Arvskifte av fastighet, lagfart och utköp
Officiella rättskällor och granskning
- Ärvdabalken (1958:637), Sveriges riksdag – särskilt 18 kap. 1 §, 20 kap., 21 kap. 4–6 §§, 22 kap. 1 § och 23 kap. 1–5 §§.
- Skatteverket – Ansökan om boutredningsman och återgång av arvskifte – återgång och skulder.
- Skatteverket – Kapitalvinstbeskattning, rättslig vägledning 2026 – skifteslikvid även vid delskifte och separat köp.
- Sveriges Domstolar – Dödsfall och arv – boutredning, skiftesman och oenighet.
- Google Search Central – länkning – redaktionell och teknisk referens för artikelns interna länkstruktur.
Szablony w tym artykule
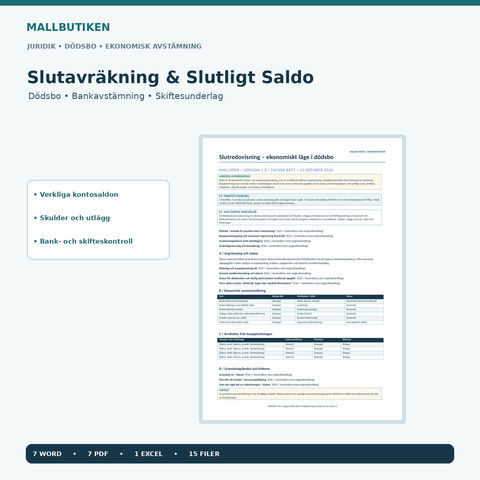
Slutowe rozliczenie i saldo końcowe masy spadkowej 2026/2027 – Uzgodnienie bankowe, zobowiązania i dokumentacja podziału spadku | Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
79 SEK
Zobacz szablon: Slutowe rozliczenie i saldo końcowe masy spadkowej 2026/2027 – Uzgodnienie bankowe, zobowiązania i dokumentacja podziału spadku | Word/PDF/Excel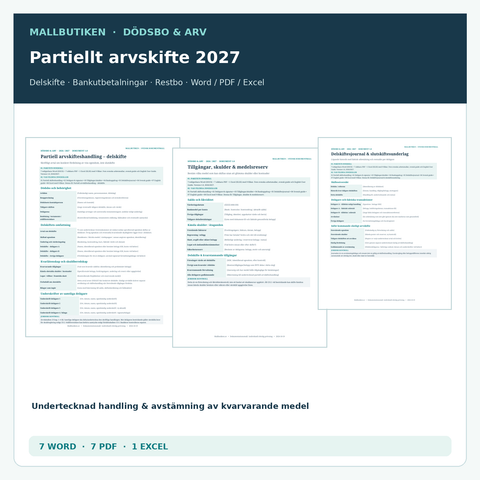

Więcej na ten temat
 Podział spadku i inwentarz spadkowy – przewodniki i wzory
Hur gör man ett arvskifte? Steg för steg från bouppteckning till fördelning
Så gör dödsbodelägarna ett arvskifte: registrerad bouppteckning, skulder, värdering, fördelning, arvskifteshandling och överföring av tillgångar. ...
 Podział spadku i inwentarz spadkowy – przewodniki i wzory
Vad ska en arvskifteshandling innehålla? Checklista 2026 Co powinien zawierać dział spadku? Lista kontrolna 2026
Lista kontrolna dokumentu działu spadku: masa spadkowa, spadkobiercy, majątek, wyceny, podział, testament, podpisy oraz załączniki praktyczne.
 Podział spadku i inwentarz spadkowy – przewodniki i wzory
Oskiftat dödsbo 2026 – avtal, samförvaltning och uppsägning
Oskiftat dödsbo 2026: gemensam förvaltning enligt 18 kap. ärvdabalken, avtal enligt 24 kap., fullmakt, uppsägning, avkastning och deklaration.


