
Mall faktury dla firm – obowiązkowe dane i lista kontrolna 2026
Aktualny przewodnik dotyczący faktur firmowych zgodnie z ustawą o podatku od towarów i usług: obowiązkowe dane, faktura pełna i uproszczona, VAT, numer kolejny, warunki płatności oraz najczęstsze błędy.

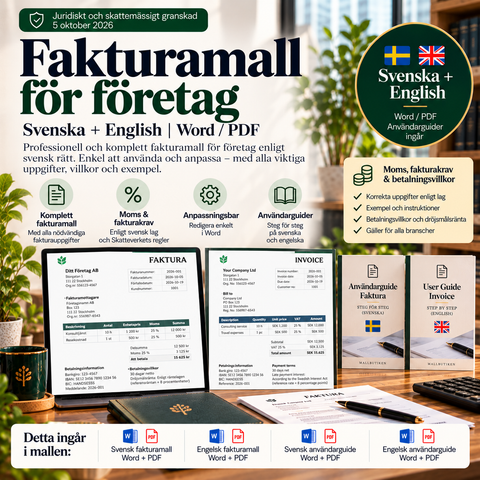
Dla przedsiębiorstw faktura jest zarówno podstawą płatności, jak i kluczowym dokumentem dla celów VAT oraz księgowości. Obowiązkowe elementy wynikają przede wszystkim z ustawy o podatku od wartości dodanej i różnią się częściowo w zależności od tego, czy stosowana jest faktura pełna czy uproszczona, a także od tego, czy mają zastosowanie szczególne zasady opodatkowania VAT.
Co powinna zawierać pełna faktura?
Aktualne wytyczne szwedzkiego Urzędu Skarbowego (Skatteverket) wskazują między innymi na następujące dane:
- datę wystawienia,
- unikalny numer kolejny oparty na jednej lub kilku seriach,
- numer identyfikacji podatkowej VAT sprzedawcy,
- numer identyfikacji podatkowej VAT nabywcy, gdy wymagają tego przepisy,
- imię i nazwisko (lub nazwę) oraz adres sprzedawcy i nabywcy,
- ilość i rodzaj towarów lub zakres i rodzaj usług,
- datę dostawy lub wykonania usługi, jeśli można ją ustalić i różni się ona od daty wystawienia faktury,
- podstawę opodatkowania i cenę jednostkową bez VAT oraz stosowne rabaty,
- zastosowaną stawkę VAT,
- kwotę podatku VAT, chyba że przepisy szczególne stanowią inaczej.
Szczególne adnotacje
W przypadku np. odwrotnego obciążenia, niektórych zwolnień z VAT lub szczególnych procedur opodatkowania wymagane są dodatkowe dane lub adnotacje. Dlatego nie należy kopiować standardowej faktury bez zmian w przypadku handlu międzynarodowego lub transakcji objętych szczególnymi zasadami VAT.
Faktura uproszczona
W niektórych sytuacjach można stosować fakturę uproszczoną, która wymaga podania mniejszej liczby danych. Jeśli warunki nie są spełnione, należy wystawić pełną fakturę. Należy sprawdzać aktualne przepisy Skatteverket, zamiast opierać się na ogólnych szablonach kwotowych ze starszych przewodników.
Warunki płatności to kwestia umowna
Nie istnieje ogólna zasada, według której wszystkie szwedzkie faktury automatycznie mają 30-dniowy termin płatności. Termin płatności powinien wynikać z umowy lub innych obowiązujących przepisów. Należy go wyraźnie określić na fakturze wraz z danymi do płatności.
Opłata za upomnienie i odsetki za zwłokę
Gdy klient nie zapłacił faktury: Odróżnij fakturę pierwotną od przypomnienia i formalnego wezwania windykacyjnego. Firmy dochodzące własnych wierzytelności mogą wykorzystać nasze szablony przypomnień i wezwań do zapłaty w Word, PDF i Excel. Opłaty, koszty windykacji i odsetki wymagają podstawy prawnej lub umownej. Sporne należności wymagają odrębnej oceny.
Prawo do naliczania opłat i odsetek zależy od przepisów prawa i umowy. Nie należy wpisywać do szablonu arbitralnych standardowych opłat. Odsetki za zwłokę reguluje m.in. ustawa o odsetkach (räntelagen), a zwrot kosztów windykacji – odrębne przepisy.
W przypadku przeterminowanej faktury między firmami należy odróżnić fakturę pierwotną od późniejszego roszczenia o odsetki. Nasz pakiet wzorów faktury odsetkowej i obliczeń w Word, PDF i Excel pomaga sporządzić odrębne, szczegółowe żądanie. Zgodnie z § 6 szwedzkiej ustawy o odsetkach, gdy przepis ma zastosowanie, stawka ustawowa to stopa referencyjna Riksbanku plus osiem punktów procentowych. Należy sprawdzić okres, termin płatności i umowę.
Faktura to nie cała umowa
Samo podanie ceny na fakturze nie tworzy prawa do zapłaty, jeśli cena lub świadczenie nie mają oparcia w umowie bazowej. Dlatego oferta, potwierdzenie zamówienia, umowa i dokumenty dostawy powinny być powiązane z fakturą.
Typowe błędy
- ponowne wykorzystanie numerów faktur,
- zbyt ogólny opis usługi,
- błędny VAT lub naliczenie VAT od transakcji podlegającej innym zasadom,
- brak wymaganej adnotacji przy odwrotnym obciążeniu lub zwolnieniach,
- brak wyraźnego powiązania noty korygującej z fakturą pierwotną,
- warunki płatności niezgodne z umową.
Jeśli klient kwestionuje fakturę
Należy traktować sprzeciw jako kwestię umowną i sporną, a nie tylko jako kwestię księgową. Zobacz przewodnik dotyczący kwestionowania faktury.
Jeśli firma odsprzedaje używane towary, zobacz nasz poradnik dotyczący szwedzkiego VAT od marży (VMB). Objaśnia warunki zastosowania i szczególne wymagania dla faktury VMB.
Szablony w tym artykule
Wezwanie do zapłaty i przypomnienie o płatności 2026/2027 – szwedzki + angielski | B2B, konsument, odsetki i windykacja Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
79 SEK
Zobacz szablon: Wezwanie do zapłaty i przypomnienie o płatności 2026/2027 – szwedzki + angielski | B2B, konsument, odsetki i windykacja Word/PDF/Excel
Więcej na ten temat
 Bestrida faktura – guider, regler & mallar
Bestrida faktura – så gör du steg för steg
Przewodnik krok po kroku, jak zakwestionować błędną fakturę: co powinno zawierać pismo reklamacyjne, jak dokumentować sprawę, postępować z windykac...
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
VMB dla towarów używanych w Szwecji – marża, dowody zakupu i faktury
Kiedy szwedzki sprzedawca rzeczy używanych może zastosować VMB? Metoda zwykła i uproszczona, dokumentacja zakupu, faktury i przykłady.


