O szablonie dokumentu
Faktura za odsetki i odsetki za zwłokę – pakiet szablonów dla firm
Czy firma musi wystawić fakturę za odsetki lub wyszczególnioną notę odsetkową w związku z opóźnioną fakturą B2B? Dzięki temu pakietowi otrzymasz edytowalne wezwanie do zapłaty odsetek, osobny załącznik z okresem naliczania odsetek, dziennik faktycznie otrzymanych płatności częściowych oraz szablony dotyczące korekt, reklamacji i kontroli prawnej. Rejestr w programie Excel wylicza liczbę dni i odsetki administracyjne na podstawie ręcznie zweryfikowanych stóp procentowych dla danego okresu, a nie automatycznie szacowanej stopy procentowej.
01. Zawartość pakietu
7 edytowalnych dokumentów Word (DOCX), 7 odpowiadających im przeszukiwalnych plików PDF oraz 1 skoroszyt Excel (XLSX). Łącznie 15 plików w cyfrowym archiwum ZIP. Pięć szwedzkich szablonów roboczych, szwedzki przewodnik użytkownika oraz angielski przewodnik użytkownika. Wydanie 2027 dla szwedzkich wierzytelności pieniężnych B2B.
02. Co zawierają pliki
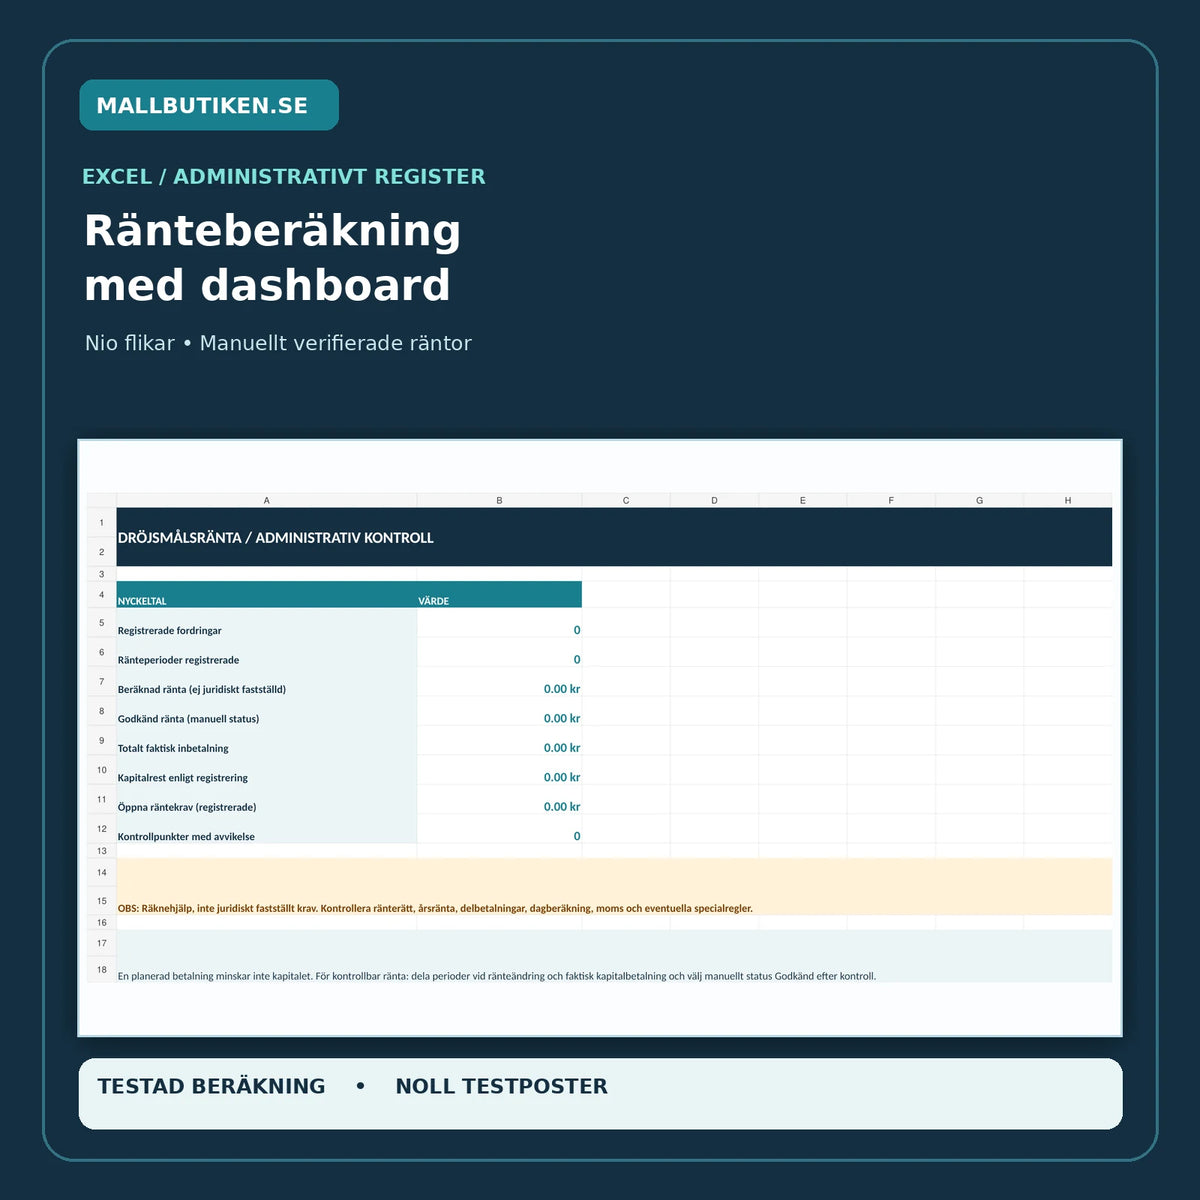
Wezwanie do zapłaty odsetek z odniesieniem do faktury, podstawę naliczania odsetek według okresu i kapitału, dziennik rozliczenia kapitału, korektę noty odsetkowej, kontrolę prawną i księgową, przewodniki oraz arkusz Excel z dziewięcioma zakładkami i pulpitem nawigacyjnym. Przyszłe stopy referencyjne nie są dodawane automatycznie, a arkusz Excel nie ustala prawa do odsetek.
Kompletny wykaz plików
| Nr | Dokument | Cel | Format |
|---|---|---|---|
| 01 | Faktura za odsetki i wezwanie do zapłaty odsetek B2B | Osobne wezwanie do zapłaty narosłych odsetek za zwłokę wraz z fakturą pierwotną i podstawą naliczenia. | DOCX + PDF |
| 02 | Okresy odsetkowe i załącznik obliczeniowy | Ręcznie zweryfikowana stopa roczna za półrocze, kapitał, daty, dni i kwoty. | DOCX + PDF |
| 03 | Płatności częściowe i rozliczenie kapitału | Faktycznie otrzymane płatności i sposób ich rozliczenia z kapitałem, odsetkami i kosztami. | DOCX + PDF |
| 04 | Korekta i odpowiedź na zastrzeżenia | Skorygowanie wcześniejszego wezwania do zapłaty odsetek oraz udokumentowanie reklamacji i wysyłki. | DOCX + PDF |
| 05 | Kontrola – odsetki, VAT i windykacja | Prawne kwestie kontrolne, ograniczenia opłat, dowody księgowe i zatwierdzenia. | DOCX + PDF |
| 06 | Szwedzki przewodnik użytkownika | Ustawa o odsetkach, okresy odsetkowe, VAT, praktyczny proces i przykłady obliczeń. | DOCX + PDF |
| 07 | English User Guide | Angielski przewodnik do szwedzkich dokumentów Word i PDF. | DOCX + PDF |
| 08 | Excel – odsetki za zwłokę 2027 | Dziewięć zakładek: Dashboard, Wierzytelności, Okresy odsetkowe, Wpłaty, Wezwania, Zastrzeżenia, Kontrola, Ustawienia i Czytaj mnie. | XLSX |
Kiedy można naliczać odsetki za zwłokę?
Szwedzka ustawa o odsetkach (Räntelagen 1975:635) zawiera odmienne zasady dla wierzytelności z ustalonym z góry terminem płatności (§ 3) oraz dla sytuacji opartych na wezwaniu do zapłaty (§ 4). W relacjach między przedsiębiorcami należy również uwzględnić § 4a. Dlatego nie należy rozpoczynać naliczania od dowolnej daty. Sprawdź umowę pierwotną, termin płatności faktury, ewentualny czas na wezwanie oraz czy na dłużniku rzeczywiście ciąży obowiązek zapłaty.
Różnica między fakturą a wezwaniem do zapłaty odsetek: Najpierw sprawdź, czy faktura pierwotna zawiera poprawne dane, warunki płatności i termin płatności. Nasz przewodnik po szablonie faktury dla firm oraz obowiązkowe elementy faktury omawia standardową fakturę. Pakiet odsetkowy stosuje się dopiero po osobnej weryfikacji prawa do odsetek za zwłokę; nota odsetkowa nie zastępuje faktury pierwotnej.
Jaka jest aktualna ustawowa stopa odsetek za zwłokę?
Zgodnie z § 6 ustawy o odsetkach, stopa procentowa zasadniczo odpowiada obowiązującej w danym czasie stopie referencyjnej szwedzkiego Banku Centralnego (Riksbanken) powiększonej o 8 punktów procentowych, gdy przepis ten ma zastosowanie. Stopa referencyjna ustalana jest zgodnie z § 9 na każde półrocze kalendarzowe. W okresie 1 lipca–31 grudnia 2026 r. stopa referencyjna wynosi 2,00%, co w standardowym przypadku oznacza stopę procentową w wysokości 10,00% w skali roku dla tego właśnie okresu. Dla roku 2027 i kolejnych lat należy ponownie sprawdzić aktualną stopę referencyjną. Zobacz oficjalną stopę referencyjną Riksbanken.
Jak obliczane są odsetki za zwłokę w programie Excel?
Excel wykorzystuje ręcznie wprowadzone kwoty kapitału oprocentowanego, datę początkową (włącznie), datę końcową (wyłącznie), ręcznie zweryfikowaną stopę roczną oraz wybraną podstawę roczną dokumentacji. Metoda obliczeniowa to odsetki proste: kapitał × stopa roczna × liczba dni / podstawa roczna. Narzędzie obliczeniowe posiada 365 jako edytowalną przykładową podstawę, a nie jako uniwersalne rozwiązanie prawne. Każda zmiana oprocentowania lub rzeczywista spłata kapitału musi zostać przypisana do właściwego okresu. Odsetki nie są automatycznie doliczane do wcześniej naliczonych odsetek.
Przykład czystej matematyki: 10 000 SEK × 10% × 10 dni / 365 = 27,40 SEK. Nie oznacza to, że wezwanie do zapłaty odsetek jest prawnie poprawne, dopóki prawo do odsetek, data rozpoczęcia i kwota nie zostaną zweryfikowane. Pulpit nawigacyjny rozróżnia odsetki obliczone od okresów odsetkowych ze statusem zatwierdzone ręcznie.
VAT, rekompensata za koszty windykacji i koszty odzyskiwania należności
Szwedzki Urząd Skarbowy (Skatteverket) wskazuje, że odsetki za zwłokę wynikające ze stosunku dłużnego zasadniczo nie wchodzą w podstawę opodatkowania VAT. Należy jednak prawidłowo zarządzać podatkiem VAT z faktury pierwotnej. Rekompensata za koszty windykacji między przedsiębiorcami oraz koszty przypomnień, wezwań do zapłaty i planów spłat są regulowane oddzielnie, między innymi przez ustawę (1981:739) o rekompensacie za koszty windykacji itp. Pakiet nie dodaje takich kwot automatycznie.
Jak używać szablonów
- Sprawdź, czy faktura oryginalna, strony transakcji i uzgodniony termin płatności są poprawne.
- Oceń, czy i od jakiego dnia można naliczać odsetki za zwłokę zgodnie z umową i obowiązującym prawem.
- Pobierz stopę referencyjną dla każdego danego półrocza kalendarzowego ze strony Riksbanken.
- Podziel na okresy przy każdej zmianie półrocza, płatności częściowej i innej zmianie kapitału oprocentowanego.
- Zarejestruj okresy w programie Excel i sprawdź wynik.
- Sporządź notę odsetkową, sprawdź VAT i inne koszty wezwania oddzielnie i załącz załącznik odsetkowy.
- Udokumentuj wysyłkę, odbiór, zastrzeżenia i ewentualne korekty.
- Przechowuj oryginalne dokumenty i dowody płatności z odpowiednią ścieżką audytu księgowego.
Często zadawane pytania
Czy faktura za odsetki to to samo, co wezwanie do zapłaty w ramach windykacji?
Nie. Nota odsetkowa wyszczególnia roszczenie o odsetki. Wezwania windykacyjne i rekompensata kosztów mają swoje własne przesłanki prawne; pakiet nie zastępuje pełnego procesu windykacyjnego.
Czy odsetki za zwłokę zawsze wynoszą 10%?
Nie. 10% odpowiada standardowemu wyliczeniu w drugiej połowie 2026 roku, gdy stopa referencyjna wynosi 2%, a zastosowanie ma § 6 ustawy o odsetkach. W innych okresach i umowach mogą obowiązywać inne stopy procentowe.
Jak obsługiwana jest płatność częściowa?
Tylko faktycznie zweryfikowane rozliczenie kapitału zmienia podstawę kapitałową. Zarejestruj nowy okres od właściwej daty, aby ten sam kapitał nie był oprocentowany po jego faktycznym spłaceniu.
Czy VAT należy doliczać do odsetek za zwłokę?
Odsetki za zwłokę wynikające ze stosunku dłużnego zasadniczo nie wchodzą w podstawę opodatkowania VAT. Oceń rzeczywisty charakter transakcji oddzielnie i nie zmieniaj automatycznie podatku VAT z faktury pierwotnej.
Czy Excel to prawnie zatwierdzony kalkulator odsetek?
Excel to administracyjna pomoc obliczeniowa. Należy indywidualnie sprawdzić prawo do odsetek, dni, stopy procentowe, ewentualny specjalny porządek rozliczeń, przedawnienie i spory.
Czy szablony są dostępne również po angielsku?
Szablony robocze są w języku szwedzkim. Pakiet zawiera osobny przewodnik w języku angielskim, ale nie zawiera angielskich umów o roszczenia odsetkowe.
Powiązane szablony
- Wezwanie do zapłaty i przypomnienie o płatności – Word/PDF/Excel
- Umowa ratalna i plan spłat B2B
- Przerwanie przedawnienia i dochodzenie wierzytelności
- Cesja wierzytelności i zawiadomienie dłużnika
Oficjalne źródła prawne
- Ustawa o odsetkach (1975:635), w szczególności § 3, 4, 4a, 6 i 9
- Szwedzki Bank Centralny (Riksbanken) – stopa referencyjna, w tym dane historyczne
- Ustawa (1981:739) o rekompensacie za koszty windykacji itp.
- Urząd Skarbowy (Skatteverket) – co wchodzi w podstawę opodatkowania VAT
Wydanie 2027. Wewnętrzna, wspomagana AI kontrola źródłowa i jakości technicznej z dnia 20 października 2026 r. Materiał nie został zweryfikowany przez zewnętrznego prawnika lub doradcę podatkowego. Ograniczony do szwedzkich wierzytelności pieniężnych B2B, nie dotyczy kredytów konsumenckich ani windykacji w sytuacjach specjalnie regulowanych.