O szablonie dokumentu
Przerwanie przedawnienia i dochodzenie wierzytelności – pakiet szablonów w formatach Word, PDF i Excel
Dla przedsiębiorstw i innych wierzycieli, którzy muszą udokumentować pisemne wezwania, podstawy wierzytelności, wysyłkę oraz faktyczne dowody doręczenia. Pakiet stanowi wsparcie pracy w zakresie uporządkowanej administracji i samodzielnej oceny prawnej, a nie gwarancję, że dana wierzytelność jest ważna lub że doszło do przerwania przedawnienia.
01. Zawartość pakietu
7 dokumentów Word (DOCX) + 7 odpowiadających im przeszukiwalnych plików PDF w formacie A4 + 1 arkusz Excel (XLSX) = 15 plików. Główne dokumenty w języku szwedzkim oraz szwedzki przewodnik; dodatkowo English User Guide (przewodnik użytkownika w j. angielskim) do szwedzkich szablonów. Wydanie 2027, cyfrowa dostawa ZIP.
02. Co zawierają pliki
Pisemne wezwanie, kartę wierzytelności, dziennik dowodowy, dobrowolne uznanie długu i historię płatności, protokół oceny prawnej, szwedzki i angielski przewodnik użytkownika oraz dashboard w Excelu z rejestrem odbiorów, działań i monitoringu.
Dokument po dokumencie
| Nr | Dokument | Funkcja | Format |
|---|---|---|---|
| 01 | Pisemne wezwanie do zapłaty wierzytelności | Identyfikuje wierzyciela, dłużnika i wierzytelność, z oddzielną kontrolą wysyłki i odbioru. | DOCX + PDF |
| 02 | Karta wierzytelności & kontrola podstawy prawnej | Powstanie wierzytelności, tożsamość, klasyfikacja prawna, wyjątki i materiał dowodowy. | DOCX + PDF |
| 03 | Wysyłka i odbiór – dziennik dowodowy | Dane o wysyłce, dowody doręczenia, zwroty, zastrzeżenia i łańcuch dowodowy. | DOCX + PDF |
| 04 | Dobrowolne uznanie długu & historia płatności | Rejestracja faktycznych płatności i dobrowolnych oświadczeń, bez automatycznych wniosków. | DOCX + PDF |
| 05 | Ocena przedawnienia – protokół kontrolny | Miejsce na samodzielną ocenę, uzasadnienie i decyzję osoby uprawnionej. | DOCX + PDF |
| 06 | Przewodnik użytkownika – szwedzki | Wypełnianie, granice zastosowania, częste błędy, źródła prawa i kontrole. | DOCX + PDF |
| 07 | User Guide – English | Angielska pomoc użytkownika do szwedzkich dokumentów; brak angielskiego szablonu głównego. | DOCX + PDF |
| 08 | Dochodzenie wierzytelności – Excel | Dashboard, wierzytelności, zdarzenia, wysyłka, odbiór, zastrzeżenia, działania, dowody i instrukcja. | XLSX |
Jak działa narzędzie Excel
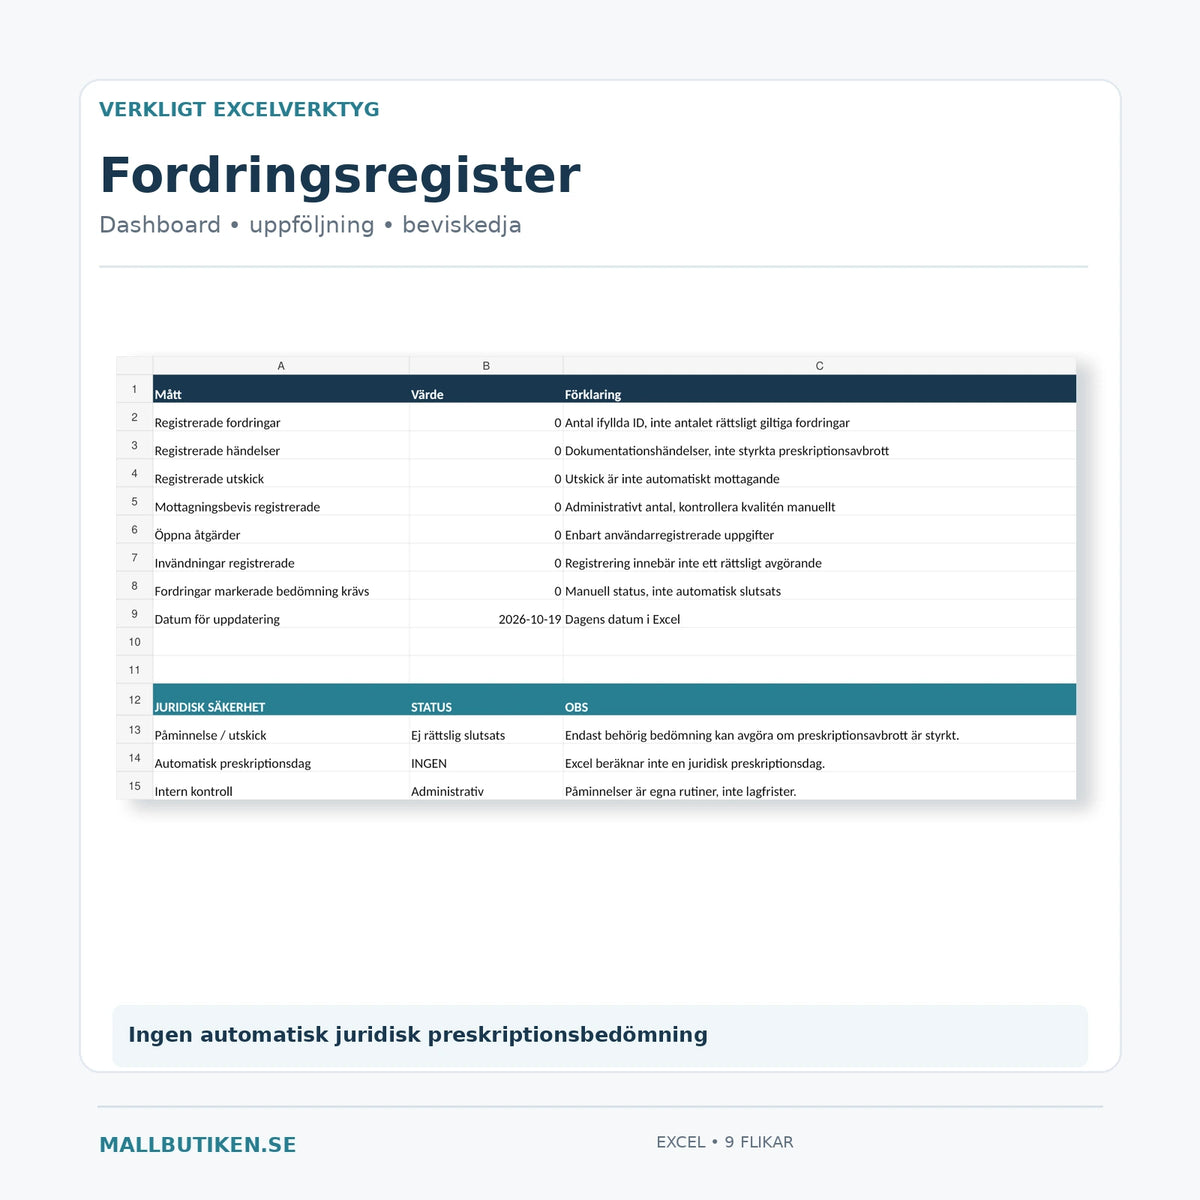
Śledź ID wierzytelności, potrzebę kontroli administracyjnej, zarejestrowane wysyłki, udokumentowane dowody odbioru, zastrzeżenia i podjęte działania. Plik zawiera dziewięć arkuszy z rejestrami i dashboardem. Żadna formuła w Excelu nie wylicza automatycznie prawnie wiążącej daty przedawnienia ani nie przesądza o przerwaniu biegu przedawnienia.
Nie masz pewności, czy wierzytelność podlega trzy- czy dziesięcioletniemu okresowi przedawnienia i co faktycznie liczy się jako przerwanie przedawnienia? Przeczytaj nasz przewodnik dotyczący przedawnienia długów, przerwania przedawnienia i wymogów odbioru przed użyciem wezwania lub dziennika dowodowego. W odniesieniu do niektórych wierzytelności mogą obowiązywać szczególne zasady; pakiet szablonów nie określa prawnie wiążącej daty przedawnienia.
Przesłanki prawne – ważne przed użyciem
Zasadą ogólną w § 2 szwedzkiej ustawy o przedawnieniu (1981:130) jest dziesięcioletni okres przedawnienia od powstania wierzytelności. W przypadku niektórych wierzytelności wobec konsumentów obowiązuje okres trzech lat, z uwzględnieniem wyjątków i przepisów szczególnych. Dla każdej wierzytelności należy indywidualnie ocenić rodzaj długu, datę powstania, ewentualne przerwania oraz istotne przepisy szczególne.
Zgodnie z § 5 ust. 2 ustawy o przedawnieniu pisemne wezwanie lub upomnienie może skutkować przerwaniem przedawnienia, gdy dłużnik otrzyma powiadomienie. Rejestracja wysyłki nie potwierdza automatycznie odbioru. Wartość dowodowa zależy od okoliczności; zob. m.in. NJA 2016 s. 332. Przerwanie może również nastąpić poprzez inne zdarzenia określone w ustawie, takie jak uznanie długu przez dłużnika lub działania prawne.
Dołączone pisemne wezwanie nie zostało sformułowane jako kompletne wezwanie do zapłaty w rozumieniu § 5 ustawy o windykacji. Jeśli mają zastosowanie przepisy ustawy o windykacji, środki windykacyjne, treść i ewentualne koszty muszą być ocenione oddzielnie. Sporne, przedawnione lub szczególnie uregulowane wierzytelności mogą wymagać osobistej porady prawnej.
Praktyczne zastosowanie
- Sprawdź umowy, fakturę, podstawę prawną wierzytelności, dłużnika i istotne daty.
- Wypełnij kartę wierzytelności i oceń, która zasada przedawnienia ma faktyczne zastosowanie.
- Sporządź indywidualnie zweryfikowane wezwanie tylko wtedy, gdy jest to właściwe.
- Dokumentuj wysyłkę i odbiór osobno.
- Rejestruj faktyczne dowody, zastrzeżenia i ewentualne płatności.
- Pozwól osobie uprawnionej uzasadnić ocenę prawną; używaj Excela do administracji, nie jako narzędzia decyzyjnego.
Często zadawane pytania
Czy wysłany list wystarczy do przerwania przedawnienia?
Nie automatycznie. W przypadku pisemnego żądania lub wezwania zgodnie z § 5 ust. 2 ustawy o przedawnieniu, kluczowymi kwestiami są odbiór i dowody. Istnieją również inne ustawowe przesłanki przerwania.
Czy zawsze obowiązuje dziesięcioletni okres przedawnienia?
Nie. W przypadku niektórych wierzytelności konsumenckich obowiązuje trzyletni okres, a szczególne wyjątki lub przepisy specjalne mogą prowadzić do innej oceny.
Czy Excel automatycznie wykonuje prawne obliczenie przedawnienia?
Nie. Excel oblicza kluczowe wskaźniki administracyjne i wskazuje na potrzebę ręcznej kontroli, ale nie ustala terminu przedawnienia ani przerwania przedawnienia.
Czy w zestawie znajduje się angielski szablon umowy?
Nie. Pakiet zawiera pięć szwedzkich dokumentów roboczych, szwedzki przewodnik użytkownika oraz angielski przewodnik użytkownika, wszystkie w Word i PDF. Nie dołączono żadnego głównego szablonu w języku angielskim.
Powiązane szablony
- Wezwanie do zapłaty i przypomnienie o płatności
- Ewidencja należności i monitoring wpłat
- Zastrzeżenie do nakazu zapłaty
Oficjalne źródła prawa
- Ustawa o przedawnieniu (1981:130), w szczególności §§ 2 oraz 5–8.
- Ustawa o windykacji (1974:182), w szczególności §§ 4–6.
- Sąd Najwyższy, NJA 2016 s. 332.
Wydanie 2027. Przegląd źródeł prawnych wspomagany AI oraz wewnętrzna kontrola dokumentów: 19 października 2026. Brak twierdzeń o zewnętrznej weryfikacji przez prawnika lub adwokata. Szablony są ogólne i nie zastępują porady prawnej dla konkretnej wierzytelności.