O szablonie dokumentu
Zwolnienie z długu i umowa o ostatecznym uregulowaniu dla firm – Word, PDF i Excel
Czy dwie firmy muszą udokumentować, że zidentyfikowany dług został w całości lub w części umorzony, lub że dług uznaje się za ostatecznie uregulowany dopiero po faktycznym wpłaceniu uzgodnionej kwoty? Ten pakiet zapewnia osobne wzory dla natychmiastowego zwolnienia z długu, warunkowego uregulowania, załącznika dotyczącego wierzytelności, pokwitowania końcowego oraz dziennika kontroli, wraz z rejestrem Excel dla kwot administracyjnych. Przeznaczony dla szwedzkich wierzytelności pieniężnych B2B.
01. Zawartość pakietu
7 edytowalnych dokumentów Word (DOCX), 7 odpowiadających im przeszukiwalnych plików PDF oraz 1 skoroszyt Excel (XLSX). Łącznie 15 plików w formacie ZIP. Pięć szwedzkich dokumentów roboczych, szwedzki przewodnik użytkownika oraz angielski przewodnik użytkownika. Wydanie 2027, prawo szwedzkie.
02. Co zawierają pliki
Umowy rozróżniające definitywne zwolnienie z długu od warunkowego porozumienia, specyfikację wierzytelności i salda, pokwitowanie końcowe po zweryfikowaniu realizacji, kontrolę ryzyka/VAT/podatków, przewodniki oraz plik Excel z dziewięcioma zakładkami. Żaden dokument nie poświadcza automatycznie, że dług uległ przedawnieniu lub że umorzenie ma skutek podatkowy.
Wszystkie pliki w pakiecie ZIP
| Nr | Dokument | Cel | Format |
|---|---|---|---|
| 01 | Umowa o zwolnieniu z długu – B2B | Natychmiastowe zwolnienie lub wyraźne warunkowe zwolnienie ze zidentyfikowanego długu. | DOCX + PDF |
| 02 | Warunkowe porozumienie o uregulowaniu | Zwolnienie następuje dopiero po zweryfikowanej płatności i spełnieniu warunków. | DOCX + PDF |
| 03 | Załącznik wierzytelności i specyfikacja salda | Określenie kapitału, odsetek, uznania, zastrzeżeń i pozostałych kwot. | DOCX + PDF |
| 04 | Potwierdzenie zwolnienia i pokwitowanie końcowe | Potwierdzenie faktycznego spełnienia warunków i ostatecznego uregulowania danej wierzytelności. | DOCX + PDF |
| 05 | Kontrola i ocena ryzyka | Uprawnienia, poręczenia, zabezpieczenia, VAT, podatki i kontrola dokumentacji. | DOCX + PDF |
| 06 | Szwedzki przewodnik użytkownika | Ograniczenia prawne, instrukcje i cztery fikcyjne przypadki testowe. | DOCX + PDF |
| 07 | English User Guide | Angielski przewodnik do szwedzkich wzorów. Brak głównego wzoru w j. angielskim. | DOCX + PDF |
| 08 | Excel – Rejestr zwolnień 2027 | Dziewięć zakładek dla wierzytelności, zwolnień, faktycznych płatności, warunków, zabezpieczeń, kontroli VAT, dokumentacji i pulpitu nawigacyjnego. | XLSX |
Natychmiastowe zwolnienie z długu czy warunkowe uregulowanie – jaka jest różnica?
Przy natychmiastowym zwolnieniu z długu strony wyraźnie uzgadniają, że wierzyciel ostatecznie rezygnuje z określonej części zidentyfikowanej wierzytelności. Przy warunkowym uregulowaniu zwolnienie z pozostałej kwoty następuje dopiero wtedy, gdy określona płatność faktycznie wpłynie do wierzyciela i zostaną spełnione ewentualne inne uzgodnione warunki. Dlatego nie należy wystawiać pokwitowania końcowego przed zweryfikowaniem płatności.
Umowy powinny dokładnie wskazywać, jakich pozycji dotyczą: kapitału, odsetek za zwłokę, opłat, zastrzeżeń i ewentualnych zastrzeżeń prawnych. Ważne jest, aby przypadkowo nie zrzec się innych wierzytelności. Szwedzka ustawa o umowach (1915:218) stanowi część ogólnych podstaw prawa umów. Zgodnie z § 36 nieuczciwe warunki umowne mogą zostać zmienione lub pominięte po indywidualnym rozpatrzeniu.
Poręczenia, zabezpieczenia i prawa osób trzecich
Dług może być powiązany np. z poręczeniem, zastawem lub przeniesieniem wierzytelności. Nie można zakładać, że dwustronna umowa o zwolnieniu z długu automatycznie wywiera określony skutek dla odpowiedzialności poręczyciela, zastawu lub praw osób trzecich. Takie kwestie muszą być oceniane osobno, a odpowiednie umowy i zgody należy sprawdzić.
Podatki i VAT przy zwolnieniu z długu
Dobrowolne umorzenie długu nie jest automatycznie zwolnionym z podatku układem. Szwedzki Urząd Skarbowy (Skatteverket) rozróżnia m.in. układ pozasądowy, inne dobrowolne zwolnienia oraz ugody dłużne w ramach restrukturyzacji firmy. Skutki podatkowe zależą od faktycznych okoliczności, takich jak niewypłacalność, charakter ugody i obowiązujące przepisy dotyczące strat. Należy pozwolić osobie odpowiedzialnej za księgowość lub podatki ocenić traktowanie obu stron. Wskazówki Skatteverket dotyczące układów i ugód dłużnych.
W przypadku podatku VAT kluczowe jest również rozróżnienie między stwierdzoną nieściągalną wierzytelnością a obniżeniem ceny w późniejszym terminie, np. po ostatecznej ugodzie dłużnej. Mogą istnieć wymogi dotyczące noty korygującej i odpowiednich korekt. Pakiet nie wyciąga automatycznych wniosków dotyczących obniżki VAT. Zob. Wskazówki Skatteverket dotyczące VAT przy nieściągalnych wierzytelnościach i obniżkach cen.
Rejestr Excel z dziewięcioma zakładkami
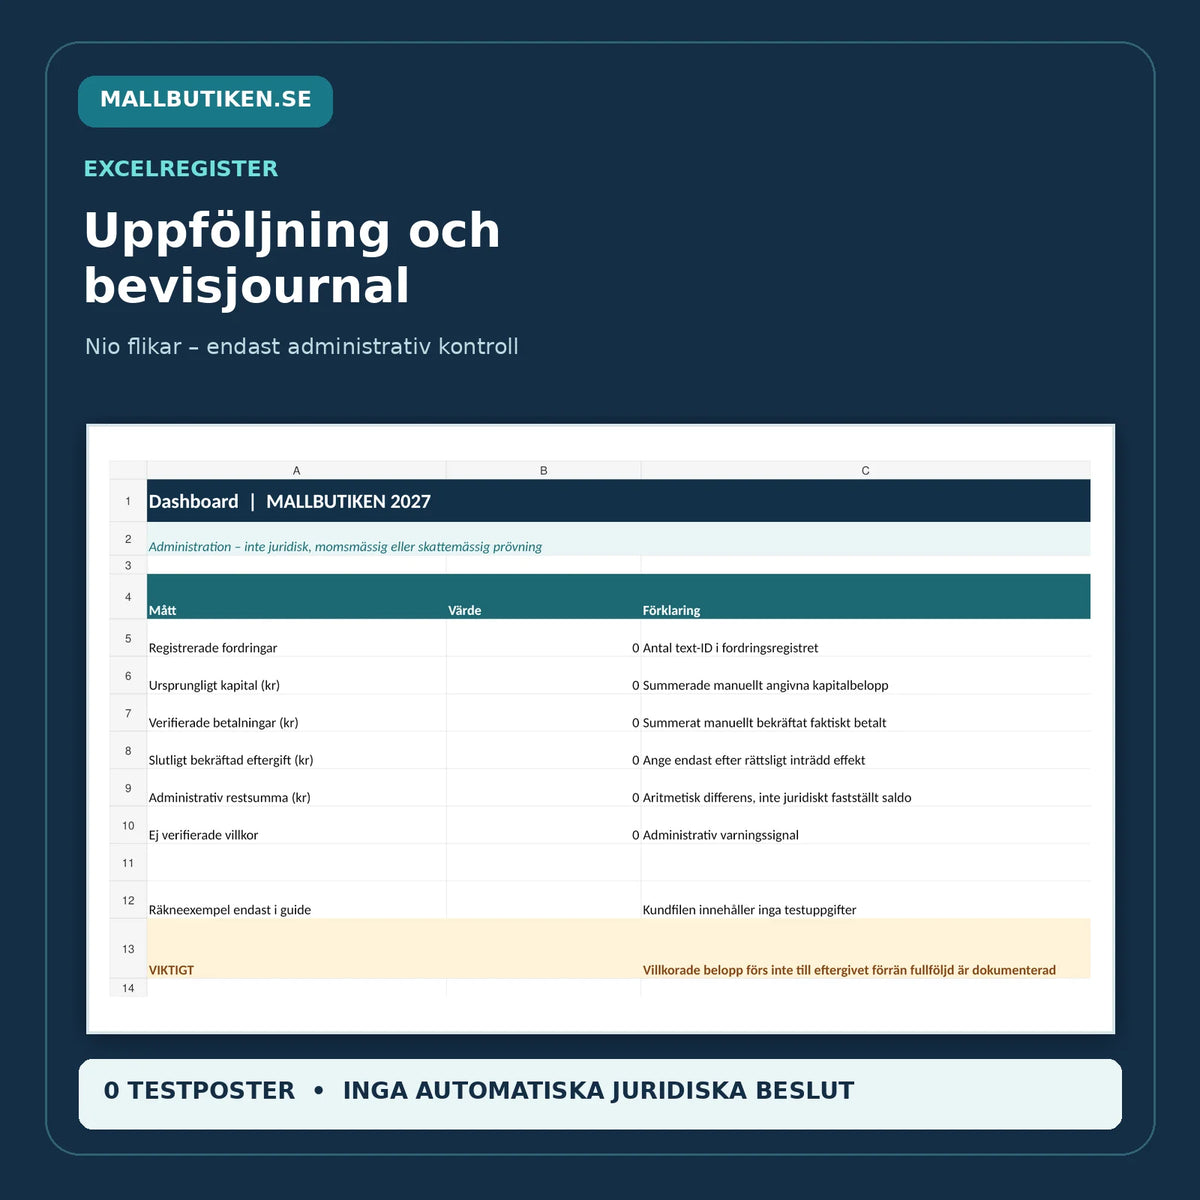
Excel zawiera pulpit nawigacyjny, wierzytelności, zwolnienia, płatności, kontrolę warunków, zabezpieczenia, VAT i podatki, dziennik dowodów oraz zakładkę "Przeczytaj mnie". Rejestr rozróżnia wierzytelność pierwotną, faktycznie zweryfikowane płatności oraz ostatecznie zaistniałe zwolnienie. Przyszłe lub niepotwierdzone zwolnienie nie powinno być księgowane jako definitywne w administracyjnym saldzie końcowym. Formuły są wyłącznie arytmetyczne i nie dowodzą ważności prawnej.
Jak używać wzorów
- Zidentyfikuj obie firmy, osoby uprawnione do reprezentacji oraz pierwotną umowę.
- Zbierz faktury, historyczne płatności, odsetki, koszty i ewentualne zastrzeżenia.
- Sprawdź zabezpieczenia, wcześniejsze przeniesienia wierzytelności i ewentualne prawa osób trzecich.
- Wybierz dokument do bezpośredniego zwolnienia lub oddzielnego warunkowego uregulowania.
- Określ dokładnie umorzoną kwotę, ewentualne warunki i odpowiedni moment wejścia w życie.
- Pozwól osobie odpowiedzialnej za finanse lub podatki ocenić VAT, podatki i wymogi dotyczące dowodów.
- Podpisz i udokumentuj uprawnienia oraz uzgodnioną instrukcję płatności.
- Wystaw pokwitowanie końcowe dopiero po spełnieniu wymaganych warunków i zweryfikowaniu płatności.
Często zadawane pytania
Co oznacza zwolnienie z długu?
Że wierzyciel rezygnuje ze zidentyfikowanej wierzytelności lub jej części. Brzmienie i ważność umowy decydują o tym, co dokładnie jest objęte i kiedy zwolnienie wchodzi w życie.
Czy zwolnienie z długu to to samo co układ?
Nie, nie zawsze. Układ ma szczególne znaczenie gospodarcze i podatkowe. Zwykłe dobrowolne zwolnienie nie prowadzi automatycznie do takiego samego traktowania podatkowego.
Czy dłużnik otrzymuje pokwitowanie końcowe zaraz po podpisaniu umowy?
Nie, jeśli zwolnienie jest uzależnione od płatności lub innego świadczenia. Pokwitowanie końcowe powinno zostać wystawione dopiero po udokumentowanej realizacji.
Czy firma może automatycznie odliczyć VAT lub całą wierzytelność jako nieściągalną?
Nie. Kwestia ta wymaga oddzielnego zbadania transakcji i ewentualnej noty korygującej. Przepisy Skatteverket dotyczące nieściągalnych wierzytelności i obniżek cen mogą prowadzić do różnej księgowości.
Czy Excel oblicza, kiedy dług wygasa prawnie?
Nie. Excel zapewnia obliczenia administracyjne na podstawie faktycznie wprowadzonego kapitału, zweryfikowanych płatności i ręcznie potwierdzonego ostatecznego zwolnienia.
Czy dołączone są umowy w j. angielskim?
Nie, pięć wzorów roboczych jest w języku szwedzkim. Dołączono angielski przewodnik użytkownika.
Powiązane wzory
- Umowa ratalna i plan spłat B2B
- Przerwanie biegu przedawnienia i dochodzenie wierzytelności
- Przeniesienie wierzytelności i denuncjacja
- Zwykły weksel własny
Oficjalne źródła prawne
- Szwedzka ustawa o umowach (1915:218)
- Ustawa o przedawnieniu (1981:130), m.in. §§ 5–6
- Skatteverket – układy, ugody dłużne i opodatkowanie
- Skatteverket – VAT, nieściągalne wierzytelności i obniżki cen
Wydanie 2027. Wewnętrzna, wspomagana przez AI kontrola źródeł i dokumentów wykonana 20 października 2026 r.; nie dokonano zewnętrznego przeglądu przez prawnika, audytora ani doradcę podatkowego. Przeznaczone dla ograniczonych wierzytelności B2B, a nie dla kredytów konsumenckich, postępowań upadłościowych lub formalnej restrukturyzacji przedsiębiorstw.