O szablonie dokumentu
Umowa o potrąceniu i oświadczenie o potrąceniu – szablony B2B dla firm
Czy dwie firmy posiadają wzajemne faktury lub wierzytelności pieniężne? Ten pakiet pomoże Ci udokumentować dobrowolne potrącenie umowne, przygotować odrębne jednostronne oświadczenie o potrąceniu, porównać podstawy wierzytelności oraz monitorować salda i potwierdzenia odbioru. Szablony dotyczą szwedzkich wierzytelności B2B i rozróżniają wspólną umowę od jednostronnego zarzutu potrącenia.
01. Zawartość pakietu
7 edytowalnych dokumentów Word (DOCX), 7 odpowiadających im przeszukiwalnych plików PDF oraz 1 skoroszyt Excel (XLSX). Łącznie 15 plików w pakiecie ZIP do pobrania. Pięć szwedzkich szablonów roboczych, szwedzki przewodnik oraz angielski przewodnik użytkownika. Wydanie 2027 zgodnie z prawem szwedzkim.
02. Co zawierają pliki
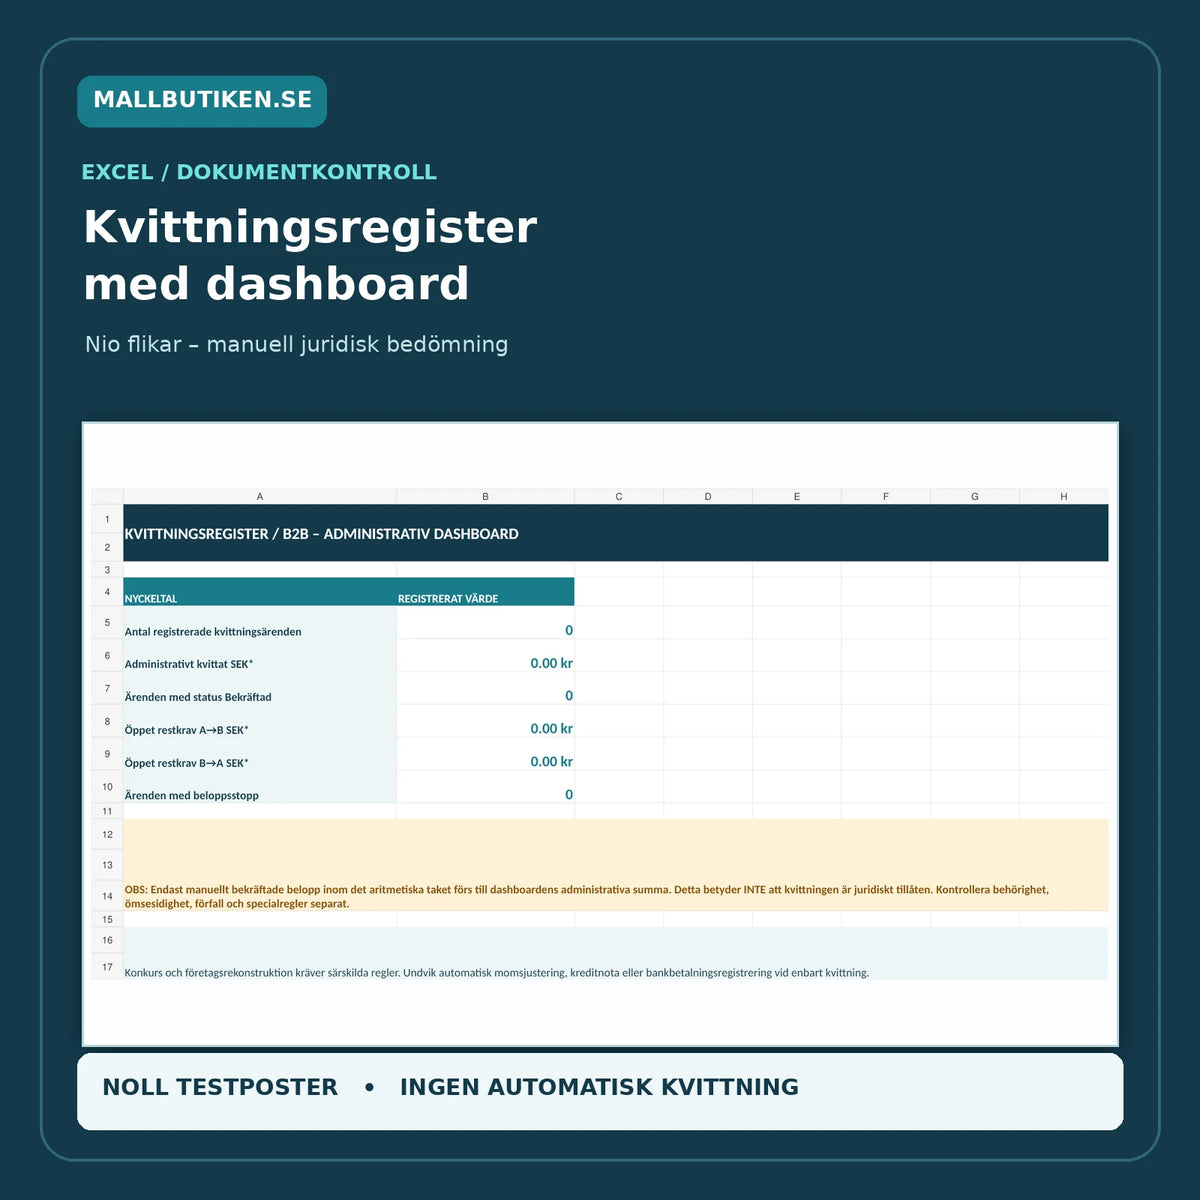
Pisemna umowa o dobrowolnym potrąceniu, jednostronne oświadczenie, specyfikacja salda, rejestr odbioru, lista kontrolna ryzyk i księgowania oraz rejestr Excel z dziewięcioma zakładkami. Excel przedstawia kwoty arytmetyczne i kontrole administracyjne, ale nigdy automatycznie nie rozstrzyga, czy potrącenie jest zgodne z prawem.
Wykaz dokumentów – wszystkie 15 plików
| Nr | Dokument | Zawartość | Format |
|---|---|---|---|
| 01 | Umowa o potrąceniu – B2B | Dobrowolne porozumienie dotyczące dwóch zidentyfikowanych wzajemnych wierzytelności. | DOCX + PDF |
| 02 | Oświadczenie o potrąceniu – jednostronne | Powiadomienie o dokonanym jednostronnym potrąceniu wraz z punktami kontrolnymi i dokumentacją. | DOCX + PDF |
| 03 | Załącznik wierzytelności i obliczenie salda | Dwie wierzytelności, zarzuty, płatności, odsetki i kwota pozostała. | DOCX + PDF |
| 04 | Powiadomienie i rejestr odbioru | Wysyłka, potwierdzenie odbioru, zastrzeżenia i wykaz dowodów. | DOCX + PDF |
| 05 | Lista kontrolna ryzyk i księgowania | Wzajemność, uprawnienia, wymagalność, niewypłacalność, VAT i dowody księgowe. | DOCX + PDF |
| 06 | Przewodnik użytkownika (SV) | Praktyczny przebieg pracy, ograniczenia prawne i cztery przypadki testowe. | DOCX + PDF |
| 07 | User Guide (EN) | Angielskie wyjaśnienie szwedzkich szablonów dokumentów. | DOCX + PDF |
| 08 | Excel – rejestr potrąceń 2027 | Dziewięć zakładek: Dashboard, Wierzytelność A–B, Wierzytelność B–A, Potrącenia, Zastrzeżenia, Rejestr dowodów, Kontrola, Referencje i Czytaj mnie. | XLSX |
Czym jest potrącenie wierzytelności?
W procesie potrącenia wykorzystuje się wierzytelność wzajemną do całkowitego lub częściowego uregulowania innej wierzytelności pomiędzy stronami. W odniesieniu do potrącenia cywilnoprawnego nie istnieje jedna ogólna ustawa o potrąceniu; przesłanki wynikają głównie z ogólnych zasad prawa, a w niektórych kontekstach z przepisów szczególnych. Wzajemność między tymi samymi podmiotami prawnymi, istnienie wierzytelności oraz terminy ich wymagalności to kluczowe punkty kontrolne przy jednostronnym potrąceniu.
Różnica między umową o potrąceniu a oświadczeniem o potrąceniu
Dobrowolna umowa o potrąceniu: Obie strony zgadzają się co do tego, które zidentyfikowane wierzytelności mają zostać rozliczone i w jakiej kwocie. Umowa powinna dokumentować strony, oryginalne faktury, dzień rozliczenia, datę potrącenia, kwoty oraz saldo pozostałe do zapłaty.
Jednostronne oświadczenie o potrąceniu: Jedna ze stron zawiadamia, że dokonuje potrącenia bez nowego wyraźnego porozumienia. Wymaga to szczególnej oceny prawa do potrącenia. Wysłany list lub wypełniony szablon nie oznacza automatycznie, że potrącenie wywołało skutek prawny. Ewentualne zastrzeżenia muszą być rozpatrywane oddzielnie.
Potrącenie w przypadku upadłości lub restrukturyzacji firmy
Szwedzka ustawa o upadłości (1987:672) zawiera specjalne zasady dotyczące potrąceń w rozdziale 5, §§ 15–17. Między innymi nabycie wierzytelności w określonych okolicznościach może skutkować zakazem potrącenia. Znaczenie mogą mieć również przepisy o bezskuteczności czynności prawnych (tzw. powództwo pauliańskie). W przypadku restrukturyzacji firmy obowiązują specjalne przepisy, które należy analizować indywidualnie. Dlatego niniejszy standardowy pakiet nie powinien być wykorzystywany jako samodzielna podstawa decyzji w przypadku niewypłacalności.
Jak działa rejestr potrąceń w Excelu?
Skoroszyt Excel pokazuje zarówno pierwotne wierzytelności, jak i ich administracyjne rozliczenie. Oblicza on arytmetyczny sufit odpowiadający niższej z dwóch ręcznie wprowadzonych kwot, jednak użytkownik musi samodzielnie ocenić prawo do potrącenia. Tylko kwoty, które użytkownik zarejestrował ręcznie i oznaczył statusem Potwierdzona, trafiają do zestawienia. Wartość administracyjna nie jest zatwierdzeniem prawnym, a wierzytelność sporna nie może zostać automatycznie zarejestrowana jako uregulowana.
Księgowość, VAT i dowody księgowe
Potrącenie nie zastępuje wymogów dotyczących faktur czy posiadania identyfikowalnych dowodów księgowych. Oryginalne faktury nadal mogą wymagać zaksięgowania i rozliczenia podatku VAT w oparciu o konkretną transakcję gospodarczą. Potrącenie nie jest automatycznie obniżką ceny, notą kredytową, zwolnieniem z długu ani faktyczną płatnością bankową. Udokumentuj transakcję odpowiednim dowodem i poproś osobę odpowiedzialną za księgowość o sprawdzenie prawidłowego ujęcia.
Jak korzystać z szablonów
- Zidentyfikuj obie spółki i sprawdź wzajemność między tymi samymi podmiotami prawnymi.
- Zbierz faktury dotyczące obu wierzytelności, umowy, historię płatności i terminy wymagalności.
- Sprawdź kwestie sporne, cesje, zastawy, przedawnienie oraz ewentualną niewypłacalność.
- Wybierz dobrowolną umowę lub jednostronne oświadczenie po samodzielnej ocenie prawnej.
- Określ kwoty, datę potrącenia i ewentualne wierzytelności pozostałe.
- Udokumentuj podpisy, wysyłkę, odbiór i zgłoszone zastrzeżenia.
- Sporządź poprawny dowód księgowy i przeprowadź weryfikację rozliczeń.
- Wypełnij plik Excel faktycznym statusem – potrącenie nigdy nie jest oznaczane jako potwierdzone automatycznie.
Często zadawane pytania dotyczące umów o potrąceniu
Czy dwie firmy mogą potrącać sobie faktury wzajemnie?
Tak, pod warunkiem spełnienia stosownych przesłanek. W przypadku dobrowolnego potrącenia strony powinny udokumentować swoją umowę. Potrącenie jednostronne wymaga specjalnej analizy prawa do potrącenia.
Czy to muszą być te same dwie firmy?
Wzajemność jest głównym warunkiem. Dwie różne spółki w ramach tej samej grupy kapitałowej nie są automatycznie tym samym podmiotem prawnym.
Czy wystarczy, że wierzytelności mają tę samą kwotę?
Nie. Kwota nie mówi nic o terminie wymagalności, ważności, przynależności czy prawnych przeszkodach w potrąceniu.
Czy można dokonać potrącenia z fakturą sporną?
Mogą istnieć zastrzeżenia, które muszą zostać wyjaśnione. Szablon nie traktuje faktury spornej jako automatycznie nadającej się do potrącenia.
Czy Excel automatycznie oblicza, co firma może potrącić?
Nie. Excel wylicza jedynie propozycję arytmetyczną oraz administracyjną kwotę pozostałą po oddzielnym, ręcznym potwierdzeniu.
Czy dołączone są angielskie umowy o potrąceniu?
Nie, szablony robocze są w języku szwedzkim. Dołączony jest przewodnik użytkownika w języku angielskim.
Dokumenty powiązane
- Umowa o spłacie ratalnej i plan spłat B2B
- Cesja wierzytelności i zawiadomienie (denuncjacja)
- Zwolnienie z długu i rozliczenie końcowe B2B
- Przerwanie biegu przedawnienia i dochodzenie wierzytelności
Oficjalne źródła prawa
- Urząd Skarbowy (Skatteverket) – zasady potrąceń cywilnoprawnych
- Ustawa o upadłości (1987:672), zwłaszcza rozdział 5, §§ 15–17
- Urząd Skarbowy (Skatteverket) – wystawianie faktur i dowody księgowe
Wydanie 2027. Wewnętrzna kontrola dokumentacji i źródeł prawnych z asystą AI przeprowadzona 20 października 2026 r. Żaden zewnętrzny prawnik, biegły rewident ani doradca podatkowy nie weryfikował plików. Pakiet standardowy jest przeznaczony dla szwedzkich wierzytelności pieniężnych B2B i nie zastępuje indywidualnego doradztwa.