
Niedy przedawniają się długi? 10 lat, 3 lata i przerwanie biegu przedawnienia
Przewodnik po przedawnieniu roszczeń: zasada ogólna 10 lat, roszczenia konsumenckie 3 lata, wyjątki dotyczące papierów wartościowych na okaziciela oraz zasady przerywania biegu przedawnienia.

Zasadą ogólną w ustawie o przedawnieniu jest to, że roszczenie przedawnia się po dziesięciu latach od jego powstania, jeżeli bieg przedawnienia nie zostanie przerwany. W przypadku niektórych roszczeń wobec konsumentów obowiązuje termin trzyletni. Jednakże przepisy szczególne mogą przewidywać inne terminy, więc proste zestawienie „wszystkich typów długów” łatwo może wprowadzić w błąd.
Zasada ogólna: dziesięć lat
Zgodnie z § 2 ustawy o przedawnieniu, roszczenie przedawnia się po dziesięciu latach od jego powstania, jeżeli bieg przedawnienia nie zostanie wcześniej przerwany. Nie jest zatem poprawne ogólne liczenie tego terminu od daty wymagalności faktury bez wcześniejszego ustalenia, kiedy dane roszczenie prawnie uznaje się za powstałe.
Roszczenia konsumenckie: trzy lata
Termin trzyletni ma zastosowanie do roszczeń wobec konsumenta, jeśli dotyczą one towarów, usług lub innych dóbr, które przedsiębiorca w ramach prowadzonej działalności dostarczył konsumentowi głównie do użytku prywatnego.
Jak przerywa się bieg przedawnienia?
§ 5 wskazuje trzy główne sposoby:
- dłużnik zobowiązuje się do zapłaty, spłaca odsetki lub ratę kapitałową, albo w inny sposób uznaje roszczenie,
- dłużnik otrzymuje od wierzyciela pisemne wezwanie lub pisemne przypomnienie o roszczeniu,
- wierzyciel dochodzi roszczenia przed sądem, organem egzekucyjnym (Kronofogden) lub w innych postępowaniach prawnych.
Kiedy zaczyna biec nowy termin? Jeżeli bieg przedawnienia zostanie przerwany przez uznanie roszczenia przez dłużnika lub poprzez dotarcie do dłużnika pisemnego wezwania bądź przypomnienia, nowy termin przedawnienia biegnie od momentu przerwania zgodnie z § 6. Jeżeli przerwanie następuje natomiast w drodze postępowania sądowego zgodnie z § 5 pkt 3, nowy termin przedawnienia liczy się co do zasady od dnia wydania wyroku, decyzji końcowej lub zakończenia postępowania zgodnie z § 7. Istnieją szczególne przepisy w sytuacji, gdy postępowanie kończy się bez powiadomienia dłużnika.
Przykład praktyczny – kiedy należy sprawdzić przerwanie biegu przedawnienia?
Uproszczony przykład: Dwie osoby prywatne dokumentują pożyczkę 1 czerwca 2020 r. Jeśli roszczenie objęte jest dziesięcioletnim terminem przedawnienia i nie nastąpiło żadne skuteczne przerwanie biegu przedawnienia, zasadą ogólną jest, że przedawnienie następuje dziesięć lat po powstaniu roszczenia. Jeśli jednak dłużnik spłaci ratę w 2027 r., może to stanowić przerwanie biegu przedawnienia, co spowoduje rozpoczęcie nowego terminu. Przed wyliczeniem daty końcowej sprawdź, kiedy faktycznie powstało roszczenie, czy mają zastosowanie przepisy szczególne oraz czy istnieją dowody przerwania biegu przedawnienia.
Jeśli wierzyciel wysyła wezwanie do zapłaty, nie wystarczy tylko napisać pismo i odłożyć je na bok: zgodnie z § 5 pkt 2 wymagane jest, aby dłużnik otrzymał to pisemne wezwanie lub przypomnienie. Dlatego należy zachować zarówno dokument wezwania, jak i potwierdzenie, że dotarło ono do adresata.
Przeczytaj ustawę o przedawnieniu (preskriptionslagen), §§ 2 oraz 5–8, aby poznać dokładne zasady.
Co się dzieje, gdy roszczenie ulega przedawnieniu?
Zgodnie z § 8 wierzyciel traci prawo do dochodzenia roszczenia. Przedawnienie obejmuje również odsetki i inne świadczenia dodatkowe, a także poręczenia związane z głównym roszczeniem.
Nie wszystkie długi państwowe przedawniają się po „pięciu latach”
Starsze, uproszczone przewodniki czasami podają, że długi państwowe przedawniają się co do zasady po pięciu latach. Nie powinno się tak formułować tego zagadnienia. Podatki, grzywny, roszczenia o zwrot świadczeń oraz inne wierzytelności publicznoprawne mogą podlegać szczególnym przepisom o przedawnieniu. Należy sprawdzić ustawę właściwą dla danego długu.
Nie wszystkie roszczenia związane z przestępstwem są nieprzedawnialne
Ustawa o przedawnieniu zawiera szczególne zasady dotyczące odszkodowań za szkody wynikające z przestępstwa. Dlatego błędne jest również twierdzenie, że „długi powstałe w wyniku przestępstwa nie mają terminu przedawnienia”.
Papiery dłużne a przedawnienie – wybierz odpowiedni dokument
W przypadku zwykłej pożyczki prywatnej z imiennie wskazanym wierzycielem, wzór prostego papieru dłużnego (29 SEK) może pomóc stronom udokumentować kwotę roszczenia, warunki oraz podpisy. W przypadku dokumentu dłużnego, który ma wyraźnie podlegać obrotowi, papier dłużny na okaziciela (49 SEK) może wymagać innej oceny, m.in. dlatego, że trzyletni termin dla niektórych roszczeń konsumenckich nie dotyczy roszczeń opartych na papierach dłużnych na okaziciela.
Dokument dłużny lub wzór umowy nie stanowi automatycznego przerwania biegu przedawnienia. Przeczytaj również o różnicy między prostym papierem dłużnym a papierem dłużnym na okaziciela oraz FAQ dotyczące odsetek, płatności ratalnej i pokwitowania.
Praktyczna dokumentacja dla wierzyciela
- Zachowaj umowy i dokumenty dłużne.
- Dokumentuj datę powstania roszczenia.
- Zachowaj historię płatności.
- Zachowaj wezwania do zapłaty oraz dowody na to, że dłużnik otrzymał lub zapoznał się z wezwaniem.
- Notuj uznania długu i spłaty rat.
- Sprawdź, czy mają zastosowanie szczególne przepisy o przedawnieniu.
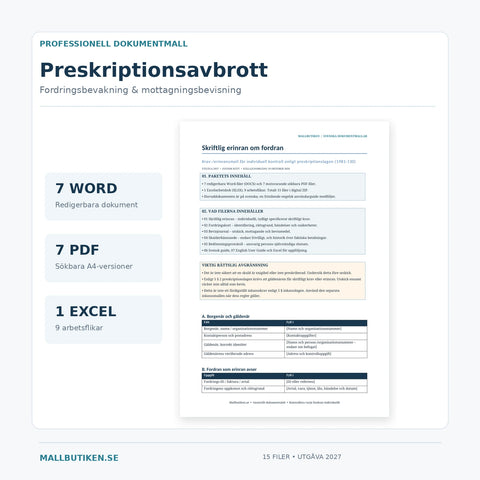
Dokumentowanie przerwania przedawnienia i monitorowanie należności: Firmy mogą porządkować dane o wierzytelnościach, pisemne wezwania oraz dowody wysłania i odbioru dzięki pakietowi szablonów Word, PDF i Excel do monitorowania należności i dokumentowania przerwania przedawnienia. Same dokumenty służą organizacji i gromadzeniu dowodów, ale nie powodują automatycznie przerwania przedawnienia. Zgodnie z § 5 szwedzkiej ustawy o przedawnieniu dłużnik musi otrzymać pisemne wezwanie lub przypomnienie dla tej podstawy przerwania.
Powiązane przewodniki
Nieważność czy przedawnienie? · Często zadawane pytania o dokumenty dłużne
Źródło pierwotne
Szablony w tym artykule

Więcej na ten temat
 Skuldebrev – przewodniki, zasady i wzory dokumentów
Prosty czy bieżący skrypt dłużny – jaka jest różnica?
Porównaj dwie główne kategorie weksli (skuldebrev) według szwedzkiej ustawy: zwykły weksel (enkelt skuldebrev) oraz zbywalny weksel na okaziciela i...
 Skuldebrev – przewodniki, zasady i wzory dokumentów
Najczęściej zadawane pytania dotyczące weksli – odsetki, przeniesienie własności i przedawnienie
Aktualne odpowiedzi dotyczące skryptów dłużnych: zwykłe lub na okaziciela, podpis, świadkowie, odsetki, płatność, przeniesienie własności oraz prze...
 Skuldebrev – przewodniki, zasady i wzory dokumentów
Kiedy weksel lub wierzytelność mogą być nieważne lub niepodlegające egzekucji?
Różnica między nieważnością, zarzutami, przedawnieniem a problemami dowodowymi w przypadku weksli – oraz jakie stare nieporozumienia dotyczące wymo...


