
Prosty czy bieżący skrypt dłużny – jaka jest różnica?
Porównaj dwie główne kategorie weksli (skuldebrev) według szwedzkiej ustawy: zwykły weksel (enkelt skuldebrev) oraz zbywalny weksel na okaziciela i na zlecenie (löpande innehavar- och orderskuldebrev). Zobacz, jak różnią się one pod względem przeniesienia praw, zarzutów oraz płatności.

Szwedzka ustawa o wekslach i dłużnych papierach wartościowych (skuldebrevslagen) zasadniczo dzieli te dokumenty na proste oraz na okaziciela (obiegowe). Z kolei te drugie dzielą się na dokumenty na okaziciela oraz dokumenty na zlecenie. Starsze określenia, takie jak „dług hipoteczny” czy „dług konsumpcyjny”, nie powinny być opisywane jako odrębne główne typy w świetle ustawy.
Skrypt dłużny zwykły, na zlecenie i na okaziciela – przykłady
Zwykły skrypt dłużny wskazuje konkretnego wierzyciela. Dokument na zlecenie jest płatny osobie lub na jej zlecenie, a na okaziciela – posiadaczowi. Dwa ostatnie to rodzaje zbywalnych skryptów dłużnych według prawa szwedzkiego.
- Zwykły: 'Jestem winien Annie Andersson 50 000 SEK zgodnie z tą umową.'
- Na zlecenie: 'Zapłacę 50 000 SEK Annie Andersson lub na jej zlecenie.'
- Na okaziciela: 'Zapłacę 50 000 SEK okazicielowi tego dokumentu.'
To wyłącznie przykłady różnic, nie gotowe umowy. Przy typowej pożyczce prywatnej często wybiera się dokument zwykły; skutki przenoszenia dokumentów zbywalnych wymagają szczególnej uwagi. Skuldebrevslagen (1936:81).
| Rewers prosty (Enkelt skuldebrev) | Rewers obiegowy (Löpande skuldebrev) | |
|---|---|---|
| Definicja | Wystawiony na określoną osobę | Wystawiony na okaziciela, na określoną osobę lub na zlecenie |
| Przeniesienie własności | Może zostać przeniesiony, ale nowy wierzyciel z reguły nie uzyskuje lepszych praw niż zbywca | Stworzony do obrotu, z uwzględnieniem specjalnych zasad dobrej wiary |
| Typowa pożyczka prywatna | Często odpowiedni | Zazwyczaj potrzebny tylko wtedy, gdy przewidziana jest funkcja obrotowa |
| Oryginał dokumentu | Ważny dowód | Szczególnie kluczowy; posiadanie i zwrot są wyraźnie uregulowane |
Rewers prosty
§ 26 definiuje rewers prosty jako dokument wystawiony na określoną osobę. Może on zostać przeniesiony, jednak zgodnie z § 27 nowy wierzyciel co do zasady nie uzyskuje wobec dłużnika lepszych praw, niż miał poprzedni wierzyciel. Sprawia to, że zarzuty dłużnika są lepiej chronione niż w przypadku wielu nabyć rewersów obiegowych.
Rewers obiegowy
§ 11 wskazuje, że dokumenty wystawione na okaziciela lub na określoną osobę bądź na zlecenie są dokumentami obiegowymi. Rewers na okaziciela silnie wiąże prawo z samym posiadaniem dokumentu. Rewers na zlecenie jest wystawiony na określoną osobę lub jej zlecenie i może zostać przeniesiony poprzez mechanizm przewidziany w ustawie.
Dla nabywcy działającego w dobrej wierze istnieją specjalne zasady, które w pewnych przypadkach ograniczają możliwość podnoszenia przez dłużnika tych samych zarzutów, co wobec pierwotnego wierzyciela. Dlatego osoby prywatne nie powinny wybierać formy obiegowej bez zrozumienia jej konsekwencji.
Co się dzieje, jeśli rewers zostanie sprzedany lub przeniesiony?
Rewers prosty można przenieść. Nowy wierzyciel zazwyczaj nie uzyskuje wobec dłużnika lepszych praw niż pierwotny wierzyciel (§ 27 ustawy o wekslach). Przy przeniesieniu własności ważne jest poinformowanie dłużnika, kto ma otrzymać płatność. Zgodnie z § 29 płatność na rzecz poprzedniego wierzyciela może być w niektórych przypadkach nadal ważna, jeśli dłużnik nie wiedział i nie miał uzasadnionych powodów, by podejrzewać przeniesienie wierzytelności. Zgodnie z § 31, co do zasady, wymagane jest poinformowanie dłużnika, aby przeniesienie było skuteczne wobec wierzycieli zbywcy; istnieją jednak wyjątki.
W przypadku rewersu obiegowego posiadanie oryginału dokumentu oraz ewentualny łańcuch przeniesień stają się szczególnie ważne. Zgodnie z § 21 dłużnik co do zasady nie jest zobowiązany do zapłaty bez zwrotu dokumentu. Zasady dotyczące dobrej wiary zawarte w § 15 mogą również wpłynąć na to, jakie zarzuty dłużnik może podnieść wobec nowego wierzyciela. Jest to kluczowy powód, dla którego rewers obiegowy nie powinien być wybierany bezmyślnie w przypadku pożyczki prywatnej.
Źródło prawa: ustawa o wekslach (skuldebrevslagen), w szczególności §§ 15, 21, 27, 29 i 31.
Przeniesienie zwykłej wierzytelności między firmami nie oznacza wystawienia nowego dokumentu dłużnego. Do sporządzenia umowy cesji, zawiadomienia dłużnika oraz udokumentowania doręczenia służy pakiet szablonów cesji wierzytelności i zawiadomienia w Word, PDF i Excel. Dotyczy zwykłych wierzytelności handlowych; należy uwzględnić zarzuty dłużnika i §§ 27, 29 oraz 31 szwedzkiej ustawy o zobowiązaniach.
Co nie jest odrębnym typem rewersu?
Pożyczka może być zabezpieczona zastawem, dotyczyć zakupu mieszkania lub być kredytem konsumenckim bez konieczności, aby „pożyczka pod zastaw”, „dług hipoteczny” czy „dług konsumpcyjny” stawały się odrębnymi kategoriami zgodnie z systematyką ustawy. Kwestie zabezpieczeń i regulacje kredytowe to odrębne zagadnienia, które mogą być objęte innymi przepisami.
Szwedzkie zabezpieczenie företagshypotek zabezpiecza wierzytelność, ale nie jest osobnym rodzajem dokumentu długu. Różnicę między wpisem, dokumentem a ustanowionym prawem wyjaśnia przewodnik po szwedzkim företagshypotek.
Co jest odpowiednie dla pożyczki prywatnej?
Kiedy osoba prywatna pożycza pieniądze znajomemu, krewnemu lub partnerowi, rewers prosty jest często łatwiejszy do zrozumienia, ponieważ wierzyciel jest w nim wyraźnie wskazany. Jeśli strony faktycznie chcą, aby dokument mógł krążyć w obrocie ze szczególnymi skutkami prawnymi właściwymi dla rewersów obiegowych, forma ta musi zostać wybrana świadomie.
Co powinien zawierać rewers prosty między osobami prywatnymi?
Jeśli musisz udokumentować zwykłą pożyczkę prywatną, treść powinna jasno określać zarówno strony, jak i samo zobowiązanie do zapłaty. Praktyczny wzór może zawierać:
- dane identyfikacyjne pożyczkodawcy i pożyczkobiorcy,
- kwotę pożyczki oraz datę, kiedy pieniądze zostały przekazane lub kiedy mają zostać przekazane,
- informację, czy od pożyczki należą się odsetki i w jaki sposób są obliczane,
- termin spłaty lub plan ratalny,
- postanowienia dotyczące opóźnienia w płatnościach oraz sposób dokumentowania spłat,
- datę i podpis pożyczkobiorcy oraz najlepiej wyraźną dokumentację ustaleń między stronami.
Jest to praktyczna lista kontrolna, a nie pełna lista obowiązkowych wymogów formalnych. Skutki prawne rewersu zależą od jego treści i mających zastosowanie przepisów. W przypadku zwykłej pożyczki dla znajomego lub członka rodziny możesz zacząć od edytowalnego wzoru rewersu prostego, zamiast przypadkowo używać obiegowego rewersu na zlecenie.
Rewers pożyczki prywatnej – termin wymagalności i raty
W Szwecji revers to potoczne określenie dokumentu długu, a nie trzeci ustawowy rodzaj. O tym, czy jest prosty czy obiegowy, rozstrzyga, czy zapłata ma nastąpić na rzecz wskazanego wierzyciela, okaziciela czy osoby oznaczonej lub na jej zlecenie. Liczy się treść, nie sam tytuł wzoru.
Co jeśli w rewersie nie ma daty spłaty?
Zgodnie z § 5 szwedzkiej ustawy o dokumentach dłużnych, gdy terminu nie uzgodniono, dłużnik co do zasady musi zapłacić na żądanie wierzyciela i może dokonać wcześniejszej spłaty. Przy długiej pożyczce rodzinnej warto określić termin, zasady wypowiedzenia lub harmonogram rat.
Czy rewers może być bez rat przez pewien czas albo mieć raty miesięczne?
Strony zazwyczaj mogą ustalić zasady spłaty. Przykładowo nieoprocentowaną pożyczkę 60 000 SEK można spłacać w 24 miesięcznych ratach po 2 500 SEK, z datami i potwierdzeniami. Przy okresie bezratowym trzeba wskazać późniejszy termin wymagalności. Określ oprocentowanie; przykład nie jest gotową klauzulą.
Źródła: szwedzka ustawa o dokumentach dłużnych §§ 5, 11 i 26; ICA Banken o znaczeniu revers. SFS 1936:81; ICA Banken.
Rewers między partnerami (sambor) – czy potrzebna jest również umowa partnerska?
W niektórych przypadkach tak. Rewers dotyczy wierzytelności, podczas gdy umowa między partnerami (samboavtal) zgodnie z ustawą o partnerstwie może zmienić skład majątku podlegającego podziałowi. W przypadku różnych wkładów własnych przy zakupie wspólnego mieszkania oba dokumenty mogą wymagać wspólnej oceny. Przeczytaj poradnik o rewersach i umowach partnerskich przy różnym wkładzie własnym przed wybraniem typu dokumentu.
Wybierz odpowiedni wzór rewersu w zależności od sytuacji
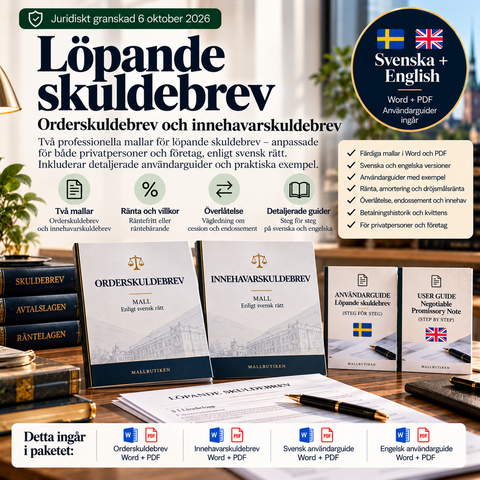
Dla zwykłej pożyczki, w której pożyczkodawca jest z imienia i nazwiska, rewers prosty (29 SEK) może być odpowiednim punktem wyjścia. Jeśli dokument ma świadomie krążyć jako rewers na zlecenie lub na okaziciela, musisz zrozumieć i ocenić rewers obiegowy (49 SEK). Jeśli masz wątpliwości: skorzystaj z listy kontrolnej doboru rewersu i przeczytaj szczegółowe informacje na temat przedawnienia. Przedawnienie nie jest automatycznie wstrzymywane przez sam fakt zachowania dokumentu.
Wzory dla obu typów
Rewers prosty kosztuje 29 SEK. Rewers obiegowy kosztuje 49 SEK.
Rewers prosty Rewers obiegowySzablony w tym artykule

Więcej na ten temat
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
Szwedzki företagshypotek i praktyce: wpis a zabezpieczenie
Przewodnik po różnicy między wpisem do rejestru, dokumentem a skutecznym zabezpieczeniem wierzytelności.
 Umowa partnerska – przewodniki, zasady i wzory dokumentów
Umowa o konkubinacie i rewers przy różnym wkładzie własnym – oto jak to działa
Przewodnik dla partnerów kupujących nieruchomość z różnym wkładem własnym: dlaczego umowa partnerska i rewers często muszą być stosowane razem oraz...
 Skuldebrev – przewodniki, zasady i wzory dokumentów
Vilket skuldebrev ska jag välja? Checklista för privatlån och företag
Lista kontrolna wyboru między zwykłym a papierem wartościowym na okaziciela w oparciu o strony, potrzebę przeniesienia własności, spłatę, odsetki, ...


