Svenska Dokumentmallar
Wycofanie uprawnień biura rachunkowego – pełnomocnictwo podatkowe, SKV 4804 i certyfikat dostępu | Word/PDF/Excel
Wycofanie uprawnień biura rachunkowego – pełnomocnictwo podatkowe, SKV 4804 i certyfikat dostępu | Word/PDF/Excel
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
- Pięć szwedzkich szablonów pracy szwedzki przewodnik angielski przewodnik użytkownika; Excel po szwedzku
- Liczba plików
- 7
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Czy firma wypowiedziała umowę z biurem rachunkowym, ale nie wie, czy uprawnienia pełnomocnika podatkowego, dostęp do konta podatkowego, certyfikaty bankowe i loginy do systemów faktycznie wygasły? Zakończenie umowy o świadczenie usług nie powoduje automatycznego cofnięcia wszystkich zarejestrowanych uprawnień. Ten pakiet dokumentów dla szwedzkich firm pomaga osobom odpowiedzialnym za finanse przeprowadzić inwentaryzację każdego uprawnienia, wybrać odpowiednią ścieżkę cofnięcia, udokumentować faktyczne potwierdzenia i pozostawić otwarte problemy z dostępem do weryfikacji.
15 plików Word/PDF/Excel: pięć szwedzkich dokumentów roboczych, szwedzki przewodnik użytkownika i angielski przewodnik użytkownika – wszystkie w siedmiu edytowalnych plikach DOCX i siedmiu przeszukiwalnych, drukowalnych plikach PDF – plus jeden plik XLSX z dziewięcioma zakładkami. Pliki PDF nie są interaktywnymi formularzami. Szablony robocze i plik Excel są w języku szwedzkim; angielski przewodnik jest instrukcją, a nie kompletnym tłumaczeniem umowy na język angielski. Wymagane jest oprogramowanie do plików DOCX, PDF i XLSX.
01 · Zawartość pakietu
Inwentaryzacja uprawnień; podstawy do cofnięcia uprawnień w Urzędzie Skarbowym dla odpowiedniej e-usługi lub oficjalnego formularza; dostęp do bankowości i systemów finansowych; RODO/zwrot/archiwizacja; ostateczne potwierdzenie z protokołem odchyleń; szwedzki przewodnik i angielski przewodnik użytkownika. 7 DOCX + 7 PDF + 1 Excel = 15 plików. Dodatkowo dziewięć zakładek w Excelu do monitorowania Urzędu Skarbowego, bankowości, dostępu do programów, danych osobowych i archiwizacji.
02 · Zawartość plików
Pola dotyczące formy prawnej, odchodzącego biura rachunkowego, roli pełnomocnika, portalu, faktycznej metody cofnięcia, potwierdzenia wysłania, kontroli statusu rejestracji, uprawnień bankowych i do systemów finansowych, systemów płacowych, integracji API, odpowiedzialności pełnomocnika przetwarzania danych osobowych za zwrot, wymogów przechowywania oraz osobnych odniesień do dowodów. Wszystkie statusy należy uzupełnić po faktycznej kontroli; kliknięcie „wyślij” nie jest równoznaczne z wygaśnięciem uprawnień.
Dla kogo to jest przydatne?
Przykład A – spółka akcyjna zmienia biuro rachunkowe: dawny doradca rachunkowy nadal może składać lub przeglądać dane spółki w Urzędzie Skarbowym. Zbierz aktualną listę pełnomocników i sprawdź cofnięcie uprawnień oddzielnie od wypowiedzenia umowy. Przykład B – wiele ról bankowych/systemowych: pełnomocnictwo urzędowe zostało cofnięte, ale nadal istnieje stary certyfikat bankowy lub konto użytkownika systemu finansowego. Postępuj zgodnie z własnymi procedurami banku i dostawcy i zweryfikuj usunięcie. Przykład C – dane księgowe i płacowe: sprawdź zwrot, usunięcie i ustawowe przechowywanie, zanim jakakolwiek strona usunie stare pliki.
Pakiet nie jest pełnomocnictwem ani oficjalnym formularzem SKV 4804, nie jest wypowiedzeniem umowy o świadczenie usług, nie powoduje automatycznych działań urzędowych ani bankowych, nie blokuje faktycznego dostępu, nie zawiera eksportu SIE ani gwarancji prawidłowości dokumentacji księgowej. Nie zawiera kodów BankID, haseł, sekretów API ani rzeczywistych danych klientów.
Pełny spis treści
| Dokument | Faktyczna funkcja | Format |
|---|---|---|
| 01 Inwentaryzacja uprawnień | Osobna inwentaryzacja pełnomocnika w Urzędzie Skarbowym, certyfikatu bankowego, systemu finansowego i pełnomocnictw | DOCX/PDF |
| 02 Podstawy do derejestracji SKV | Przygotuj e-usługę lub oficjalny formularz SKV 4804, udokumentuj faktyczne cofnięcie | DOCX/PDF |
| 03 Dostęp do bankowości i systemów | Plan działań i kontrola po fakcie banków, uprawnień, API oraz systemów finansowych/płacowych | DOCX/PDF |
| 04 RODO i archiwizacja | Zwrot/usunięcie zgodnie z rolą i umową, z osobną oceną ustawowego przechowywania | DOCX/PDF |
| 05 Ostateczne potwierdzenie i odchylenia | Dowód faktycznego usunięcia uprawnień, otwarte ryzyka i odpowiedzialna decyzja | DOCX/PDF |
| 06 Szwedzki przewodnik użytkownika | Różnice urzędowe, obsługa krok po kroku i kontrola praktycznych scenariuszy | DOCX/PDF |
| 07 English User Guide | Instrukcja w języku angielskim; główne szablony są w języku szwedzkim | DOCX/PDF |
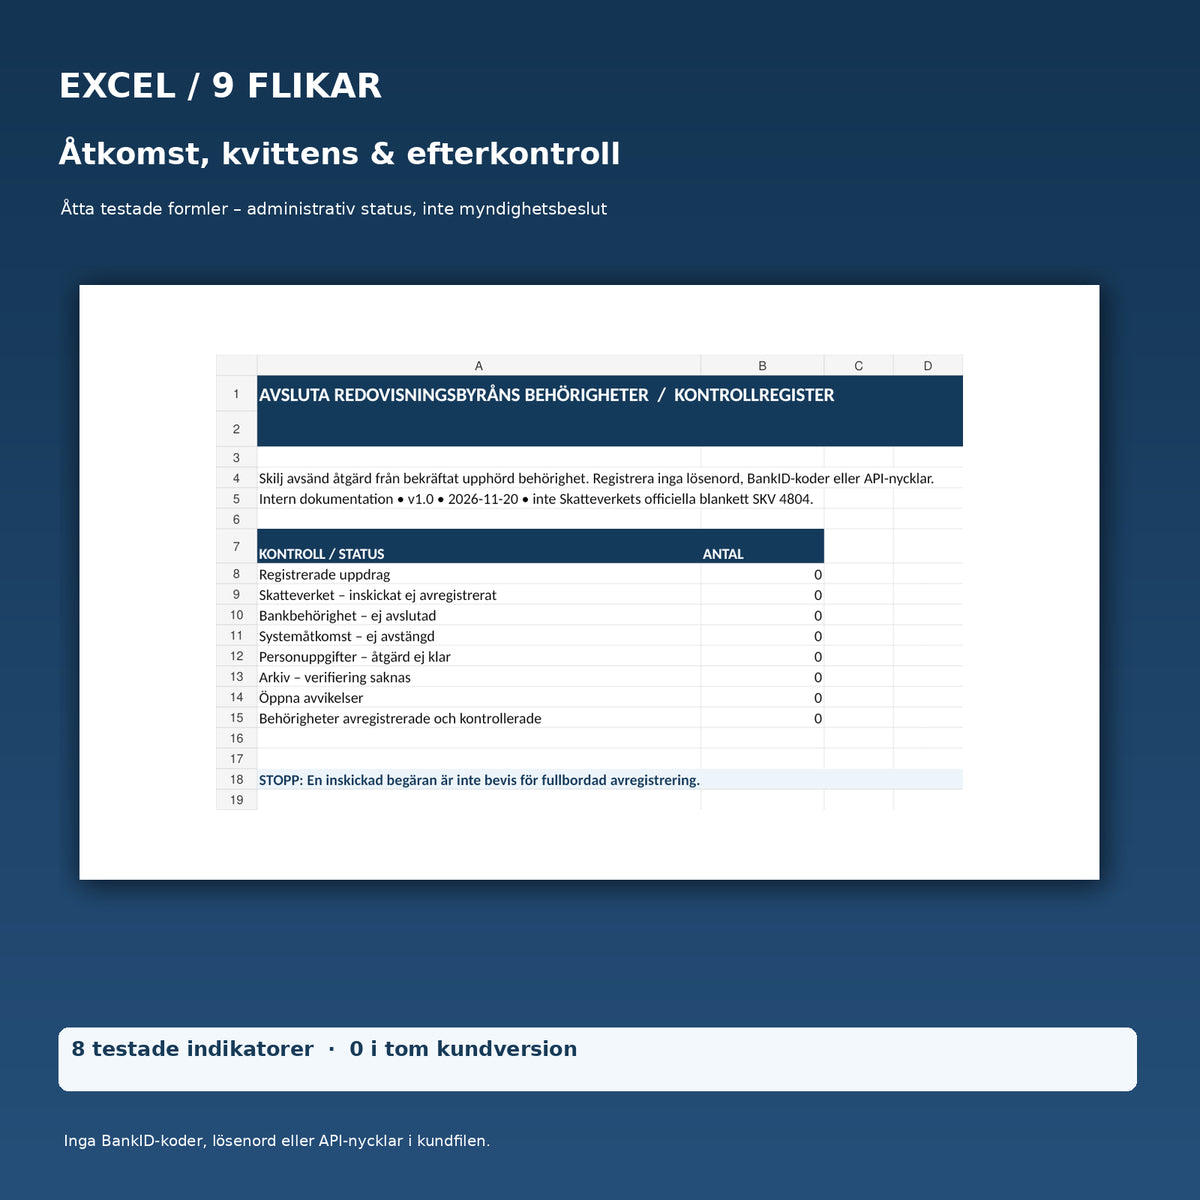
| 08 Rejestr dostępu Excel | Dziewięć zakładek, osiem przetestowanych wskaźników formuł i pola statusu z walidacją danych | XLSX |
Przebieg pracy krok po kroku
- Sprawdź umowę o świadczenie usług: określ ostatni dzień świadczenia usług, już uzgodnione uprawnienia oraz to, kto zajmuje się podatkiem VAT, AGI, płacami i deklaracjami w okresie przejściowym.
- Przeprowadź osobną inwentaryzację: pełnomocnictwa podatkowego, uprawnień do odczytu konta podatkowego, deklaracji VAT/płacowych, pełnomocnictw bankowych, systemów płacowych, systemów finansowych, API i zewnętrznych integracji.
- Wybierz odpowiednią ścieżkę urzędową: Pełnomocnictwa i uprawnienia w Urzędzie Skarbowym lub oficjalny formularz SKV 4804, gdzie ma zastosowanie. Sprawdź szczególne instrukcje dla jednoosobowych działalności gospodarczych i osób fizycznych.
- Wykonaj samodzielnie w odpowiednim portalu: nasz szablon Word przygotowuje punkty kontrolne, ale nigdy nie zastępuje złożenia dokumentów w urzędzie.
- Usuń pozostałe uprawnienia: skorzystaj z własnych procedur derejestracji/blokowania banku i każdego dostawcy systemu. Nie udostępniaj danych BankID ani haseł.
- Sprawdź dane osobowe i księgowość: oceń faktyczną rolę, umowę pełnomocnika przetwarzania danych, zwrot/usunięcie i przechowywanie informacji rachunkowych.
- Zweryfikuj po fakcie: udokumentuj faktyczny status derejestracji i uzgodnij nowego doradcę przed kolejnym raportowaniem do urzędu. Pozostaw otwarte odchylenia, dopóki nie otrzymasz dowodu kontroli.
Excel z dziewięcioma zakładkami – co działa?
Księga robocza zawiera zakładki: Przegląd, Zadanie, Urząd Skarbowy, Bank, Systemy, Dane osobowe, Archiwum, Odchylenia i Przeczytaj mnie. Ośmiu wskaźników formuł pokazuje: liczbę zarejestrowanych zadań, wysłane, ale niezweryfikowane jako zakończone uprawnienia w Urzędzie Skarbowym, aktywne uprawnienia bankowe, aktywne konta systemowe, otwarte działania dotyczące danych osobowych, jeszcze niezweryfikowane archiwa, otwarte odchylenia i zweryfikowane jako usunięte uprawnienia w Urzędzie Skarbowym.
Każdy wskaźnik został przetestowany w realistycznych, fikcyjnych stanach administracyjnych i wykazał oczekiwaną wartość 1. Po wyczyszczeniu wszystkich przypadków testowych ośmiu wskaźników wykazało 0. Formuły podają obliczenia administracyjne, nie decyzje urzędowe, automatyczne blokady bankowe ani prawny dowód zakończenia. Nigdy nie wprowadzaj haseł, niepotrzebnie numerów PES ani sekretów uwierzytelniania.
Granice prawne i praktyczne
Urząd Skarbowy: Firma może usunąć pełnomocnika za pośrednictwem e-usługi Pełnomocnictwa i uprawnienia lub za pomocą SKV 4804, gdy formularz ma zastosowanie. Urząd Skarbowy wyraźnie wskazuje, że jednoosobowe działalności gospodarcze i osoby fizyczne powinny używać e-usługi zamiast formularza przy niektórych usunięciach pełnomocnictw podatkowych i uprawnień do odczytu. Aktualny formularz należy zawsze pobierać bezpośrednio z urzędu. Uprawnienia mają różny zakres – cofnięcie roli podatkowej nie oznacza, że bank lub system księgowy został zablokowany.
RODO: Wytyczne IMY dotyczące umów pełnomocnika przetwarzania danych osobowych omawiają art. 28.3 g RODO, zgodnie z którym usunięcie lub zwrot po zakończeniu umowy pełnomocnika przetwarzania danych osobowych zależy od wyboru administratora danych osobowych, z ustawowymi wyjątkami. Biuro rachunkowe nie jest automatycznie pełnomocnikiem dla każdego rodzaju danych; na przykład własna znajomość klienta może mieć inną podstawę prawną.
Archiwizacja: Ustawa o księgowości (1999:1078) zawiera obowiązki przechowywania informacji rachunkowych i systemów niezbędnych do ich odczytu. Zasadą główną jest przechowywanie materiałów do siódmego roku po zakończeniu roku kalendarzowego, w którym zakończono rok rachunkowy. Trwający proces zmiany biura rachunkowego lub ogólne żądanie usunięcia nie uchyla tych obowiązków.
Często zadawane pytania
Czy pełnomocnictwo podatkowe wygasa automatycznie, gdy wypowiadam umowę z biurem rachunkowym?
Nie, nie zakładaj tego. Sprawdź i dokonaj derejestracji oddzielnie w Urzędzie Skarbowym i faktycznie zachowaj dowód, że pełnomocnictwo wygasło.
Czy mogę wysłać szablon Word z pakietu jako SKV 4804?
Nie. Szablon roboczy z pakietu nie jest oficjalnym formularzem Urzędu Skarbowego i nigdy nie powinien być tak opisywany. Użyj aktualnej e-usługi Urzędu Skarbowego lub oficjalnego formularza, gdy ma zastosowanie.
Co jeśli firma jest jednoosobową działalnością gospodarczą?
Urząd Skarbowy szczególnie wskazuje, że jednoosobowe działalności gospodarcze i osoby fizyczne powinny używać e-usługi do niektórych derejestracji zamiast SKV 4804. Sprawdź aktualną sprawę i rodzaj uprawnienia.
Czy wystarczy, że Urząd Skarbowy derejestrował doradcę?
Nie. Nie mówi to nic pewnego o certyfikacie bankowym, systemach finansowych i płacowych, prywatnych pełnomocnictwach ani powiązanych kontach API.
Czy mogę zażądać, aby odchodzące biuro usunęło wszystkie pliki?
Nie bez oceny prawnej. Obowiązki pełnomocnika przetwarzania danych osobowych dotyczące zwrotu/usunięcia, ewentualne własne obowiązki biura oraz ustawowe wymogi przechowywania z ustawy o księgowości należy rozdzielić.
Czy Excel może pokazać, że uprawnienie wygasło?
Excel może jedynie wyświetlić status wprowadzony przez użytkownika. Faktycznie derejestrowane i zweryfikowane uprawnienie wymaga dowodu z odpowiedniego portalu lub odpowiedzialnej strony.
Czy angielskie dokumenty są kompletnymi szablonami roboczymi?
Nie. Pięć dokumentów roboczych i plik Excel jest w języku szwedzkim; dołączony jest osobny angielski przewodnik użytkownika.
Czy wersje PDF są interaktywnymi formularzami?
Nie. Użyj DOCX do edycji. PDF jest przeszukiwalny i nadaje się do druku.
Powiązane produkty – wybierz odpowiedni krok
Jeśli potrzebujesz szerszego planu przekazania całego zadania, w tym SIE i uzgodnień, zobacz Zmiana biura rachunkowego & plan przekazania. Jeśli zadanie dotyczy samej zmiany programu księgowego, zobacz Zmiana programu księgowego – eksport SIE i kontrola salda. Dla nowej umowy z doradcą rachunkowym zobacz Umowę o świadczenie usług finansowych. Ten produkt dotyczy samego zakończenia uprawnień i ich weryfikowalnych śladów.
Wersja, źródła i transparentny status weryfikacji
Wydanie 1.0, prawna kontrola źródeł wspomagana przez AI i testy techniczne plików 20 listopada 2026. Źródła pierwotne: Wytyczne Urzędu Skarbowego dotyczące pełnomocnictw, oficjalny SKV 4804, IMY o umowach pełnomocnika przetwarzania danych osobowych oraz ustawa o księgowości. Brak zewnętrznej analizy prawnej, nadzoru rewidenta, certyfikacji bankowej, automatycznego cofnięcia dostępu ani złożenia dokumentów w urzędzie.