Svenska Dokumentmallar
Raportowanie zrównoważonego rozwoju CSRD i ESRS 2026/2027 – szwedzki + angielski | Zakres, podwójna istotność, IRO i VSME Word/PDF/Excel
Raportowanie zrównoważonego rozwoju CSRD i ESRS 2026/2027 – szwedzki + angielski | Zakres, podwójna istotność, IRO i VSME Word/PDF/Excel
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
- Szwedzki
- Liczba plików
- 17
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Raportowanie zrównoważonego rozwoju CSRD & ESRS 2026/2027 – kompletny pakiet 2-w-1 w języku szwedzkim i angielskim
Profesjonalny pakiet narzędzi pracy i dokumentów dla firm, grup kapitałowych i doradców, którzy muszą uporządkować zakres (scope) CSRD/ESRS, podwójną istotność, rejestr IRO, indeks ujawnień (disclosure index), dane z łańcucha wartości, kontrole wewnętrzne oraz przygotowanie do atestacji (assurance readiness).
2-w-1: osiem oddzielnych szablonów dokumentów dostępnych zarówno w języku szwedzkim, jak i angielskim. Pakiet zawiera 16 plików DOCX + 16 plików PDF + zaawansowany rejestr w formacie Excel – łącznie 33 pliki do pobrania.
Pakiet został zaktualizowany zgodnie z dyrektywą (UE) 2026/470, nowym standardem dobrowolnym określonym w rozporządzeniu delegowanym (UE) 2026/1560 oraz zrewidowanymi standardami ESRS w rozporządzeniu delegowanym (UE) 2026/1563. Wyraźnie rozróżnia on obowiązujące prawo unijne, przepisy, które wkrótce wejdą w życie, oraz szwedzką implementację, która nie została jeszcze zakończona.
Co zawiera pakiet
| Dokument | Szwedzki | Angielski | Zastosowanie |
|---|---|---|---|
| Plan zgodności & ocena zakresu | Tak | Tak | Zakres, ład korporacyjny (governance), ścieżki raportowania i wersja ESRS. |
| Ocena podwójnej istotności | Tak | Tak | Istotność wpływu (impact materiality) + istotność finansowa. |
| Rejestr IRO & proces interesariuszy | Tak | Tak | Wpływy, ryzyka, szanse, zależności oraz dowody od interesariuszy. |
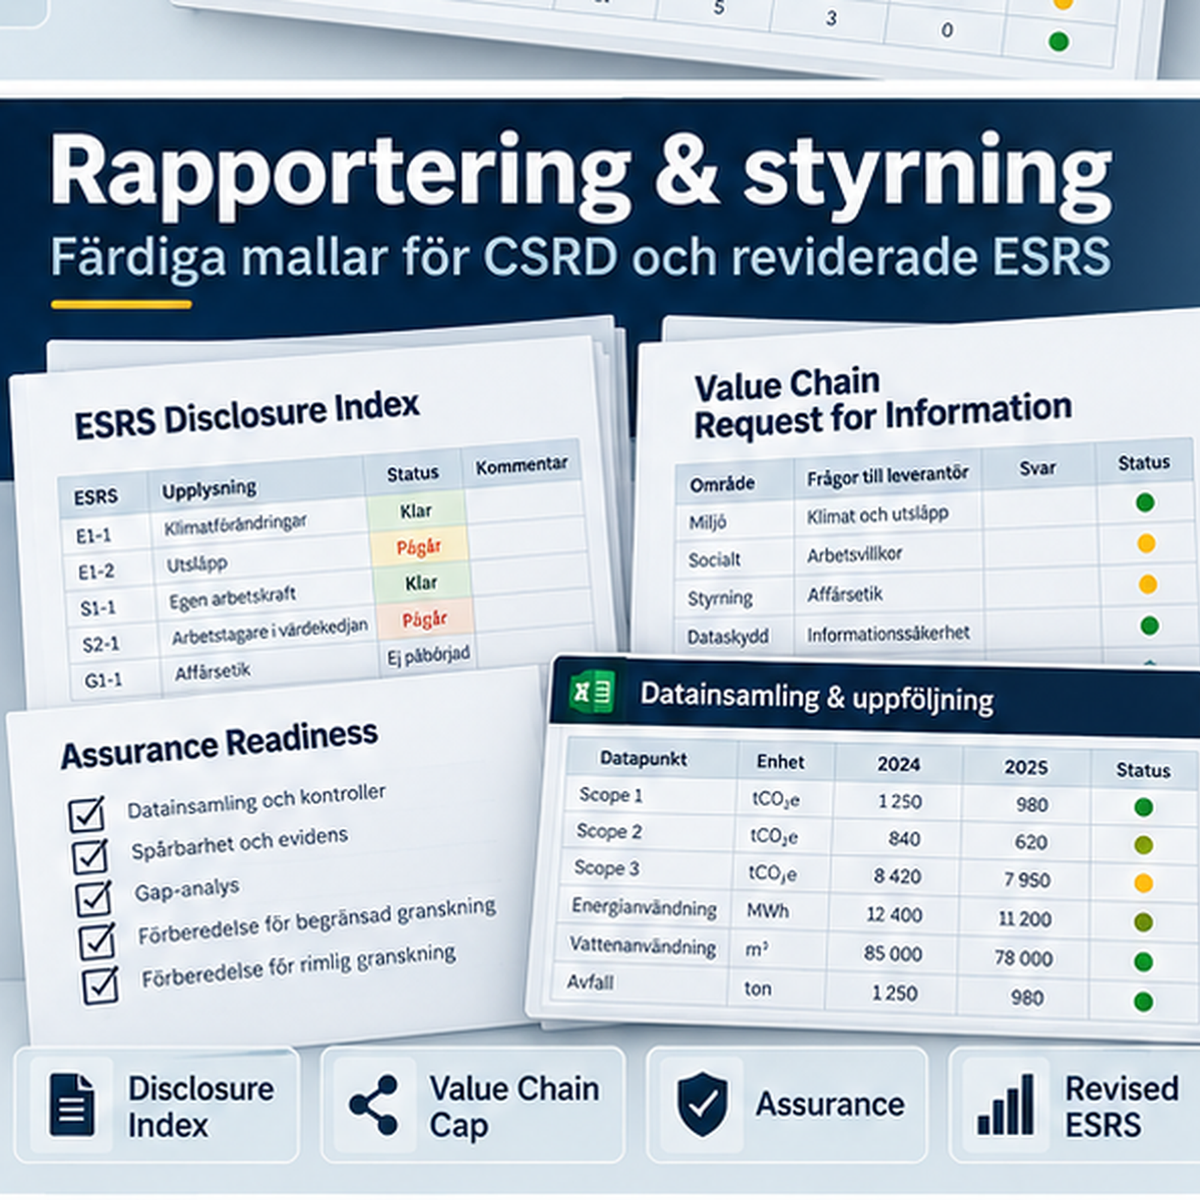
| Struktura raportu ESRS & Indeks ujawnień | Tak | Tak | Struktura raportu, mapowanie punktów danych i status. |
| Value Chain Request & Self-Declaration | Tak | Tak | Proporcjonalne wymogi informacyjne i ograniczenia łańcucha wartości. |
| Zarządzanie danymi, kontrole & dowody | Tak | Tak | Właściciele danych, metody, kontrole, szacunki i ścieżka audytu. |
| Assurance Readiness & Management Sign-off | Tak | Tak | Przygotowanie do atestacji, log problemów i oświadczenia kierownictwa. |
| Szczegółowy przewodnik użytkownika | Tak | Tak | Krok po kroku na rok 2026/2027 i status prawny. |
| Rejestr zgodności CSRD & ESRS | Excel (XLSX) | Dashboard, zakres, IRO, istotność, punkty danych, łańcuch wartości, kontrole, atestacja i terminy. | |
Dyrektywa (UE) 2026/470 ogranicza zakres UE do firm, które przekraczają zarówno 450 milionów euro przychodów netto, jak i zatrudniają 1 000 pracowników. W Szwecji implementacja na dzień 6 października 2026 r. jest wciąż w toku. SOU 2026:27 proponuje limit powyżej 1 000 pracowników oraz powyżej 4,9 miliarda koron przychodów netto w każdym z ostatnich dwóch lat obrotowych. Pakiet oznacza zatem szwedzki próg 4,9 miliarda jako propozycję, a nie jako ostateczne obowiązujące prawo.
Zakres CSRD po Omnibus I
Nowe przepisy unijne oznaczają, że obowiązkowe raportowanie zrównoważonego rozwoju zgodnie z art. 19a i 29a dyrektywy o rachunkowości jest skierowane do największych firm i grup kapitałowych. Dyrektywa ma zostać wdrożona na poziomie krajowym do 19 marca 2027 r. Ocena zakresu w pakiecie dokumentuje zatem zarówno wymogi unijne, jak i aktualny status implementacji w Szwecji.
Zrewidowane ESRS 2026 – właściwe przejście
Zrewidowane standardy ESRS zostały opublikowane 21 września 2026 r. jako rozporządzenie delegowane (UE) 2026/1563 i wchodzą w życie 10 listopada 2026 r. Dla lat obrotowych rozpoczynających się w 2026 r. rozporządzenie zawiera możliwość przejścia. Dla lat obrotowych rozpoczynających się 1 stycznia 2027 r. lub później, zrewidowane ESRS są stosowane przez firmy objęte zakresem.
Zrewidowane standardy są krótsze i bardziej skoncentrowane. Komisja wskazuje, że liczba obowiązkowych punktów danych została zmniejszona o ponad 60 procent, a całkowita liczba punktów danych o ponad 70 procent. Pakiet został zatem zbudowany wokół istotności, IRO i identyfikowalnego zarządzania danymi – a nie bezkrytycznej listy kontrolnej dla każdego punktu danych.
Podwójna istotność i IRO
Szablony oddzielają istotność wpływu (impact materiality) od istotności finansowej i dokumentują IRO w sposób identyfikowalny. Ocena może być powiązana z dowodami od interesariuszy, politykami, działaniami, celami, wskaźnikami, planowaniem finansowym i środowiskiem kontrolnym.
Standard dobrowolny i ograniczenie dla łańcucha wartości
Rozporządzenie delegowane (UE) 2026/1560 weszło w życie 24 września 2026 r. i ustanawia standard dobrowolny. Ograniczenie dotyczące łańcucha wartości (value-chain cap) ma zastosowanie do lat obrotowych rozpoczynających się 1 stycznia 2027 r. lub później i ogranicza informacje, jakich podmioty raportujące zgodnie z CSRD mogą żądać od firm z łańcucha wartości zatrudniających maksymalnie 1 000 pracowników.
Dlatego dokument Value Chain Request w pakiecie zaczyna się od oceny ochronnej/oświadczenia własnego i został zaprojektowany tak, aby prosić o minimalne niezbędne informacje.
Panel nawigacyjny (dashboard) w Excelu dla całego procesu raportowania
- Dashboard – IRO, istotność, luki w punktach danych, zapytania do łańcucha wartości, kontrole, atestacja i terminy.
- Zakres & Governance – ścieżki raportowania, wersja ESRS i odpowiedzialność.
- Tematy istotności i rejestr IRO.
- Indeks ujawnień i punkty danych.
- Łańcuch wartości, kontrole, atestacja i interesariusze.
- Terminy i źródła.
Jak używać pakietu
- Wykonaj ocenę zakresu i udokumentuj status implementacji w Szwecji.
- Ustal rok raportowania i właściwą wersję ESRS.
- Przeprowadź ocenę podwójnej istotności i stwórz rejestr IRO.
- Stwórz indeks ujawnień i przypisz istotne informacje do właścicieli danych.
- Żądaj danych z łańcucha wartości w sposób proporcjonalny, przestrzegając ograniczeń prawnych.
- Udokumentuj metody, szacunki, dowody i kontrole wewnętrzne.
- Przygotuj się do atestacji (assurance readiness) i uzyskaj akceptację kierownictwa przed końcowym raportem.
Najczęściej zadawane pytania
Czy progi 450 mln euro i 1000 pracowników obowiązują już jako szwedzkie prawo?
To nowy poziom unijny zgodnie z dyrektywą (UE) 2026/470. Szwedzka implementacja musi zostać sprawdzona osobno. Na dzień 6 października 2026 r. SOU 2026:27 jest nadal propozycją.
Czy zrewidowane ESRS weszły już w życie 6 października 2026 r.?
Nie. Rozporządzenie UE 2026/1563 zostało opublikowane, ale wchodzi w życie 10 listopada 2026 r.
Czy firmy spoza zakresu CSRD mogą korzystać z tego pakietu?
Tak. Ocena zakresu i dobrowolna część raportowania mogą być wykorzystywane do proporcjonalnego raportowania ESG/zrównoważonego rozwoju, wymagań klientów lub raportowania grupowego.
Czy pakiet zawiera wersję szwedzką i angielską?
Tak. Osiem dokumentów jest dostępnych w oddzielnych wersjach szwedzkich i angielskich.
Czy załączono Excela?
Tak. Dołączono operacyjny rejestr w formacie XLSX z panelem nawigacyjnym i śledzeniem postępów.
Format i dostawa
- 16 plików Word + 16 plików PDF + 1 plik Excel = 33 pliki.
- Word (DOCX), PDF i Excel (XLSX).
- Produkt cyfrowy – brak wysyłki fizycznego towaru.
- Dokumenty są oznaczone wersją na lata 2026/2027.
Podstawa prawna i źródła urzędowe
- Dyrektywa (UE) 2026/470
- Rozporządzenie delegowane (UE) 2026/1560 – standard dobrowolny/ograniczenia łańcucha wartości
- Rozporządzenie delegowane (UE) 2026/1563 – zrewidowane ESRS
- Komisja Europejska – Raportowanie zrównoważonego rozwoju przedsiębiorstw
- SOU 2026:27 – Ułatwienia w wymogach dotyczących raportowania zrównoważonego rozwoju