Svenska Dokumentmallar
DAC8 2026 – Rezydencja podatkowa klientów kryptowalutowych, oświadczenie własne i rejestr blokad | Word/PDF/Excel
DAC8 2026 – Rezydencja podatkowa klientów kryptowalutowych, oświadczenie własne i rejestr blokad | Word/PDF/Excel
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
- Pięć szwedzkich dokumentów roboczych szwedzki przewodnik użytkownika oraz Angielski przewodnik użytkownika. Excel i szwedzkie dokumenty robocze nie zostały przetłumaczone.
- Liczba plików
- 7
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Czy dostawca usług kryptowalutowych musi pozyskiwać oświadczenia dotyczące rezydencji podatkowej klientów i wykazywać, w jaki sposób zweryfikowano dane klientów? Od 1 stycznia 2026 r. wchodzą w życie nowe szwedzkie przepisy wynikające z DAC8 i CARF Rady UE. Ten specjalistyczny pakiet dokumentów pomaga dostawcom usług w zakresie aktywów kryptograficznych, którzy są zobowiązani do raportowania, gromadzić odpowiednie dane klientów, dokumentować ocenę zasadności, monitorować brakujące oświadczenia oraz przygotować pierwsze szwedzkie zgłoszenie kontrolne.
Szybkie fakty: Pięć szwedzkich dokumentów roboczych, jeden szwedzki przewodnik użytkownika i English User Guide, z których każdy jest dostępny w edytowalnym formacie DOCX oraz w formacie PDF umożliwiającym wyszukiwanie i drukowanie, bez interaktywnych pól formularza. Ponadto szwedzki arkusz Excel z dziewięcioma zakładkami i 377 formułami. 7 niezależnych dokumentów × 2 formaty + 1 XLSX = 15 plików klientów. Prawo szwedzkie, wersja 1.0. Dostawa cyfrowa w formacie ZIP nastąpi dopiero po osobnej publikacji ręcznej i podłączeniu pliku dostarczonego.
01 · Zawartość pakietu
Pięć szwedzkich szablonów roboczych, jeden szwedzki przewodnik użytkownika i English User Guide. Wszystkie siedem dokumentów jest dołączonych w formacie DOCX oraz odpowiadającym mu PDF umożliwiającym wyszukiwanie; w zestawie znajduje się również osobny rejestr Excel. 7 DOCX + 7 PDF + 1 XLSX = 15 plików klientów. Wersje PDF są kopiami sformatowanymi, a nie siedmioma dodatkowymi niezależnymi szablonami prawnymi.
02 · Zawartość plików
Osobne oświadczenia własne dla poszczególnych użytkowników i podmiotów, weryfikacja oświadczeń w odniesieniu do istniejących danych KYC, dziennik decyzji dotyczących żądania i przypomnień oraz ręczne rozstrzygnięcie w sprawie blokady transakcji. Arkusz roczny porządkuje klasyfikację, zsumowane transakcje aktywami kryptograficznymi i łańcuch dowodowy przed złożeniem zgłoszeń kontrolnych do Szwedzkiej Agencji Podatkowej.
Dla kogo ten szablon jest użyteczny?
Przeznaczony dla: szwedzkich dostawców usług kryptowalutowych zobowiązanych do raportowania oraz ich działów zgodności, podatkowych, poznania klienta i raportowania. Przykładem mogą być podmioty oferujące usługi wymiany lub transferu aktywów kryptograficznych. Nie jest przeznaczony dla: osób fizycznych, które jedynie posiadają, kupują lub deklarują własne aktywa kryptograficzne; nie jest to prywatny załącznik K4 ani przewodnik po deklarowaniu zysków z kryptowalut. Obowiązek raportowania oraz ewentualny szwedzki obowiązek rejestracji muszą zostać ustalone dla rzeczywistego podmiotu.
Nowe terminy – szczególnie w Szwecji
1 stycznia 2026 r.: Wchodzą w życie szwedzkie przepisy dotyczące weryfikacji klientów i obowiązku raportowania. Nowa relacja z klientem od 2026 r.: odpowiednie środki weryfikacyjne muszą zostać zakończone przed wykonaniem transakcji podlegających obowiązkowi raportowania dla klienta. Relacje przed 1 stycznia 2026 r.: specjalne przepisy przejściowe do 1 stycznia 2027 r. dotyczące pozyskiwania i weryfikacji zasadności rezydencji podatkowej. 1 kwietnia 2027 r.: Pierwszy wskazany przez Szwedzką Agencję Podatkową dzień szwedzkiego raportowania dla roku kalendarzowego 2026. Wytyczne Szwedzkiej Agencji Podatkowej.
Dokładny spis plików
| Dokument | Funkcja | Język | Format |
|---|---|---|---|
| 01 Oświadczenie własne – indywidualny klient kryptowalutowy | Rezydencja podatkowa, oświadczenie, kontrola odbioru i odniesienie do chronionych danych klienta | Szwedzki | DOCX + PDF umożliwiający wyszukiwanie |
| 02 Oświadczenie własne – podmiot i osoba sprawująca decydujący wpływ | Klasyfikacja podmiotu, rezydencja podatkowa i weryfikacja osób sprawujących decydujący wpływ | Szwedzki | DOCX + PDF umożliwiający wyszukiwanie |
| 03 Kontrola zasadności w odniesieniu do KYC | Porównanie z istniejącymi danymi poznania klienta, odchylenia i uzupełnienia | Szwedzki | DOCX + PDF umożliwiający wyszukiwanie |
| 04 Przypomnienia i ręczna blokada transakcji | Pierwsze żądanie, dwa przypomnienia, warunek 60-dniowy i udokumentowana rzeczywista decyzja | Szwedzki | DOCX + PDF umożliwiający wyszukiwanie |
| 05 Roczne zgłoszenie kontrolne 2026 – przygotowanie | Klasyfikacja użytkownika, podsumowania aktywów, QA i szwedzki termin raportowania | Szwedzki | DOCX + PDF umożliwiający wyszukiwanie |
| 06 Szwedzki przewodnik użytkownika | Przebieg pracy, specjalne przepisy dla istniejących/nowych klientów, bezpieczeństwo i źródła urzędowe | Szwedzki | DOCX + PDF umożliwiający wyszukiwanie |
| 07 English User Guide | Instrukcje w języku angielskim do szwedzkich szablonów roboczych | Angielski | DOCX + PDF umożliwiający wyszukiwanie |
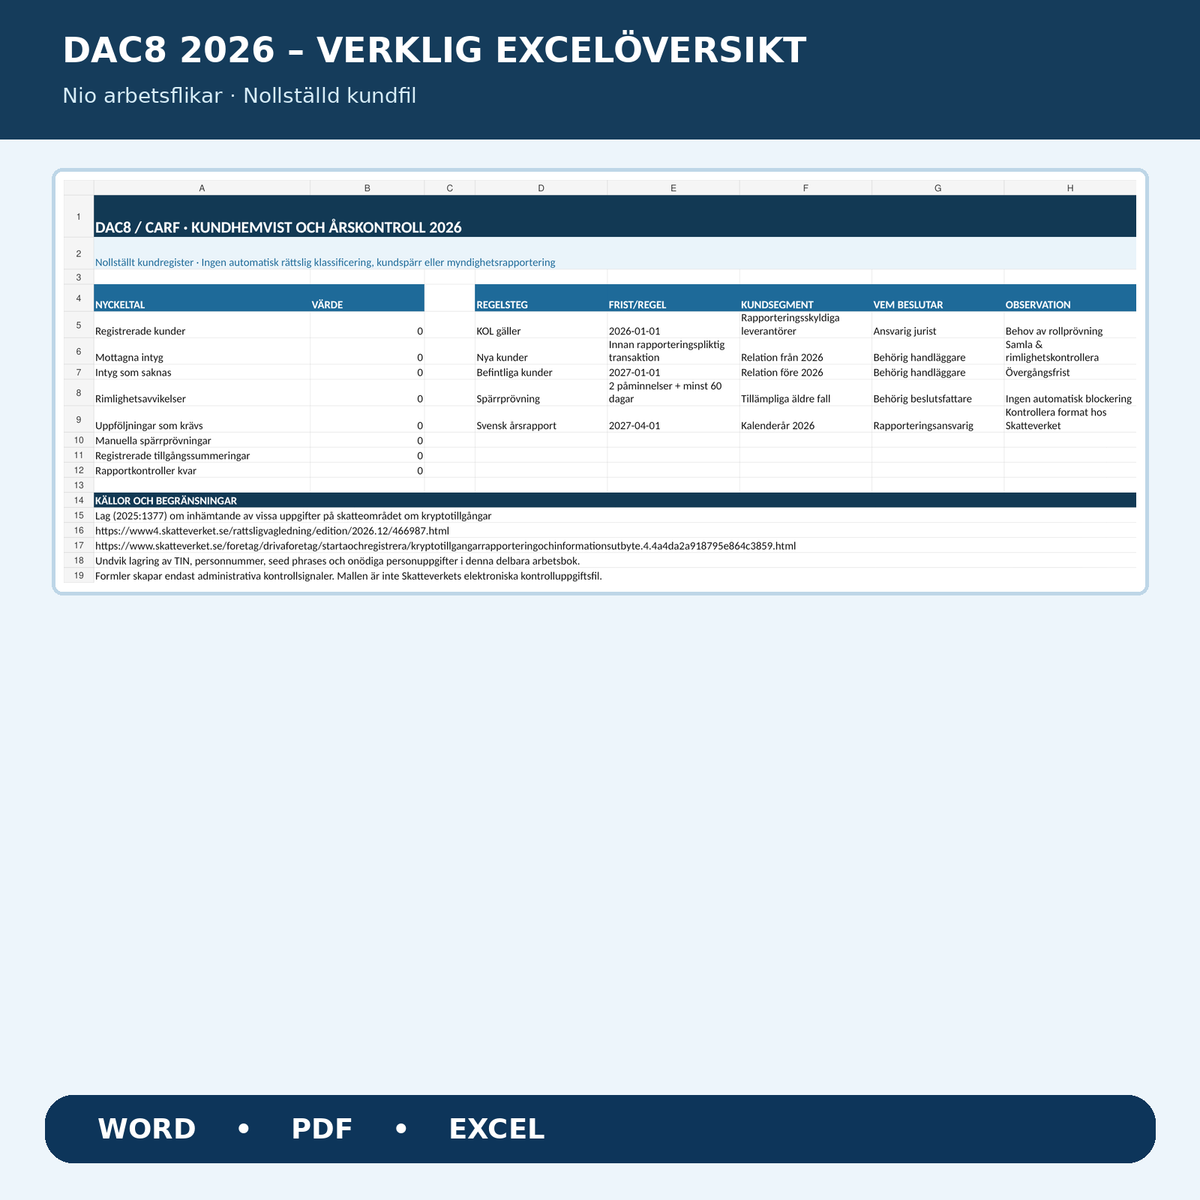
| 08 Excel – rezydencja klienta i rejestr kontrolny | 9 zakładek, 377 formuły i administracyjne sygnały ostrzegawcze | Szwedzki | XLSX |
Jak działa dziewięci zakładkowy arkusz Excel
Zakładki to: Przegląd, Rejestr klientów, Oświadczenie własne, Ocena zasadności, Przypomnienia, Decyzja o blokadzie, Transakcje, Raportowanie i Przeczytaj mnie. Znajduje się tam 377 administracyjnych formuł, które odróżniają otrzymane oświadczenia od faktycznie zweryfikowanych, wskazują, kiedy brakuje dokumentacji, oraz identyfikują sprawy wymagające monitorowania. Pusty arkusz roboczy klienta pokazuje 0 we wszystkich kluczowych wskaźnikach.
Przypadek testowy z zapewnienia jakości: Brak oświadczenia powoduje komunikat BRAK OŚWIADCZENIA. Sprzeczne dane KYC powodują komunikat SPRAWDŹ ODCHYLENIE. Gdy stara relacja z klientem ma udokumentowane pierwsze żądanie, oba przypomnienia i co najmniej 60 dni, Excel wyświetla PRZEDŁUŻ RĘCZNĄ BLOKADĘ. Fikcyjne ujemne wartości transakcji są oznaczane do korekty. W pliku dostarczonym nie ma klientów testowych, numerów rejestracji podatkowej ani rzeczywistych danych transakcyjnych.
Ważne informacje o przypomnieniach i blokadach
Zgodnie z ustawą (2025:1377), rozdz. 7, § 14, dostawca zobowiązany do raportowania w określonych przypadkach musi uniemożliwić użytkownikowi wykonywanie transakcji podlegających obowiązkowi raportowania, gdy brakuje niezbędnych danych po dwóch przypomnieniach poza pierwszym żądaniem i upływie co najmniej 60 dni. Nie jest to ogólne 60-dniowe odstępstwo od weryfikacji nowego klienta. Excel nie podejmuje wiążących decyzji prawnych ani nie blokuje rzeczywistych kont. Wszystkie decyzje, środki techniczne i ich skutki muszą zostać udokumentowane w systemie zarządzania uprawnieniami firmy.
Bezpieczne zarządzanie danymi klienta
Jest to rejestr roboczy i kontrolny. Przechowuj TIN, numer osobisty, pełne dokumenty klienta, hasła, klucze prywatne i inne wrażliwe dane w osobnym, zabezpieczonym systemie klienta i KYC. W Excelu używaj wyłącznie wewnętrznych identyfikatorów klienta i odniesień do dokumentacji. KOL zawiera specjalne wymagania dotyczące dokumentacji i przechowywania, w tym normalnie co najmniej siedem lat po zakończeniu roku kalendarzowego, którego dotyczą dane, zgodnie z rozdz. 7, § 15. Zarządzaj RODO, uprawnieniami, wglądem i usuwaniem danych równolegle.
Jak używać plików
- Najpierw ustal, czy firma jest dostawcą zobowiązanym do raportowania i która kategoria klientów jest dotknięta.
- Wybierz odpowiednie oświadczenie własne i pozyskaj oświadczenie za pośrednictwem bezpiecznego kanału zbierania.
- Sprawdź oświadczenie w odniesieniu do odpowiednich, już znanych danych klienta i KYC.
- Dokumentuj żądanie, przypomnienia i ewentualną ręczną ocenę blokady – nie mylając nowej relacji z istniejącą.
- Zsumuj dotkniętych użytkowników i aktywa podlegające obowiązkowi raportowania, zweryfikuj i postępuj zgodnie z aktualnymi technicznymi wytycznymi Szwedzkiej Agencji Podatkowej dotyczącymi składania zgłoszeń kontrolnych.
Pytania i odpowiedzi
Czy każdy, kto posiada bitcoin, musi używać tego pakietu?
Nie. Dokumenty są przeznaczone dla dostawców usług w zakresie aktywów kryptograficznych zobowiązanych do raportowania. Nie są one prywatną deklaracją podatkową.
Co dotyczy klientów, którzy już istnieli w 2025 r.?
Specjalne przepisy przejściowe sprawiają, że odpowiednie oświadczenie o rezydencji i weryfikacja zasadności powinny zostać przeprowadzone najpóźniej 1 stycznia 2027 r.
Czy firmy będącymi klientami potrzebują specjalnych oświadczeń?
Tak, podmioty muszą zostać sklasyfikowane. Jeśli podmiot nie jest wyłączony lub aktywny zgodnie z odpowiednimi przepisami, osoby sprawujące decydujący wpływ mogą wymagać osobnej identyfikacji i weryfikacji.
Czy Excel może automatycznie wyłączyć handel kryptowalutami klientów?
Nie. Excel dostarcza jedynie administracyjne sygnały kontrolne. Rzeczywista blokada transakcji wymaga osobnej decyzji i technicznego wdrożenia/kontroli skutków.
Czy Excel może utworzyć ważny plik DAC8 dla Szwedzkiej Agencji Podatkowej?
Nie. Jest to podstawa do wewnętrznego zapewnienia jakości, a nie zatwierdzony przez urząd format pliku ani elektroniczne zgłoszenie.
Czy pliki PDF można wypełniać cyfrowo?
Nie. Są wyszukiwalne i umożliwiają drukowanie. Użyj DOCX do edycji lub bezpiecznego systemu zbierania danych firmy do wrażliwych danych klienta.
Czy istnieją prawne oświadczenia w języku angielskim?
Nie. Szablony robocze i Excel są w języku szwedzkim; tylko English User Guide zawiera instrukcje w języku angielskim.
Źródła prawne i przejrzystość
KOL, ustawa (2025:1377) · Szwedzka Agencja Podatkowa: obowiązek przeprowadzenia procedury weryfikacyjnej · Szwedzka Agencja Podatkowa: aktywa kryptograficzne – raportowanie i wymiana informacji. Wersja 1.0 z 8 listopada 2026 r.. Szablony zostały poddane AI-asystowanej kontroli źródeł prawnych i technicznym testom plików; nie przeprowadzono niezależnej zewnętrznej kontroli prawnej ani podatkowej, ani zatwierdzenia przez urząd.