Svenska Dokumentmallar
Podwójne fakturowanie i podwójna płatność B2B – kwestionowanie, roszczenia o zwrot i rejestr dowodów | Word/PDF/Excel
Podwójne fakturowanie i podwójna płatność B2B – kwestionowanie, roszczenia o zwrot i rejestr dowodów | Word/PDF/Excel
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
- Pięć szwedzkich dokumentów roboczych szwedzki przewodnik Angielski przewodnik użytkownika; Excel po szwedzku
- Liczba plików
- 7
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Czy firma otrzymała tę samą fakturę dwa razy lub przez pomyłkę dwukrotnie zapłaciła tę samą fakturę dostawcy? Ten szwedzki pakiet B2B pomaga osobom odpowiedzialnym za finanse, małym firmom i działom księgowości sprawdzić, czy faktycznie wystąpiło podwójne wystawienie faktury, zakwestionować nieopłaconą podwójną fakturę, wystąpić o zwrot, gdy poprawna faktura została zapłacona dwukrotnie, oraz udokumentować wynik. Ważne: podejrzenie podwójnego wystawienia faktury nie oznacza automatycznie bezzasadnego roszczenia, a błędna płatność nie zawsze daje bezwarunkowe prawo do zwrotu.
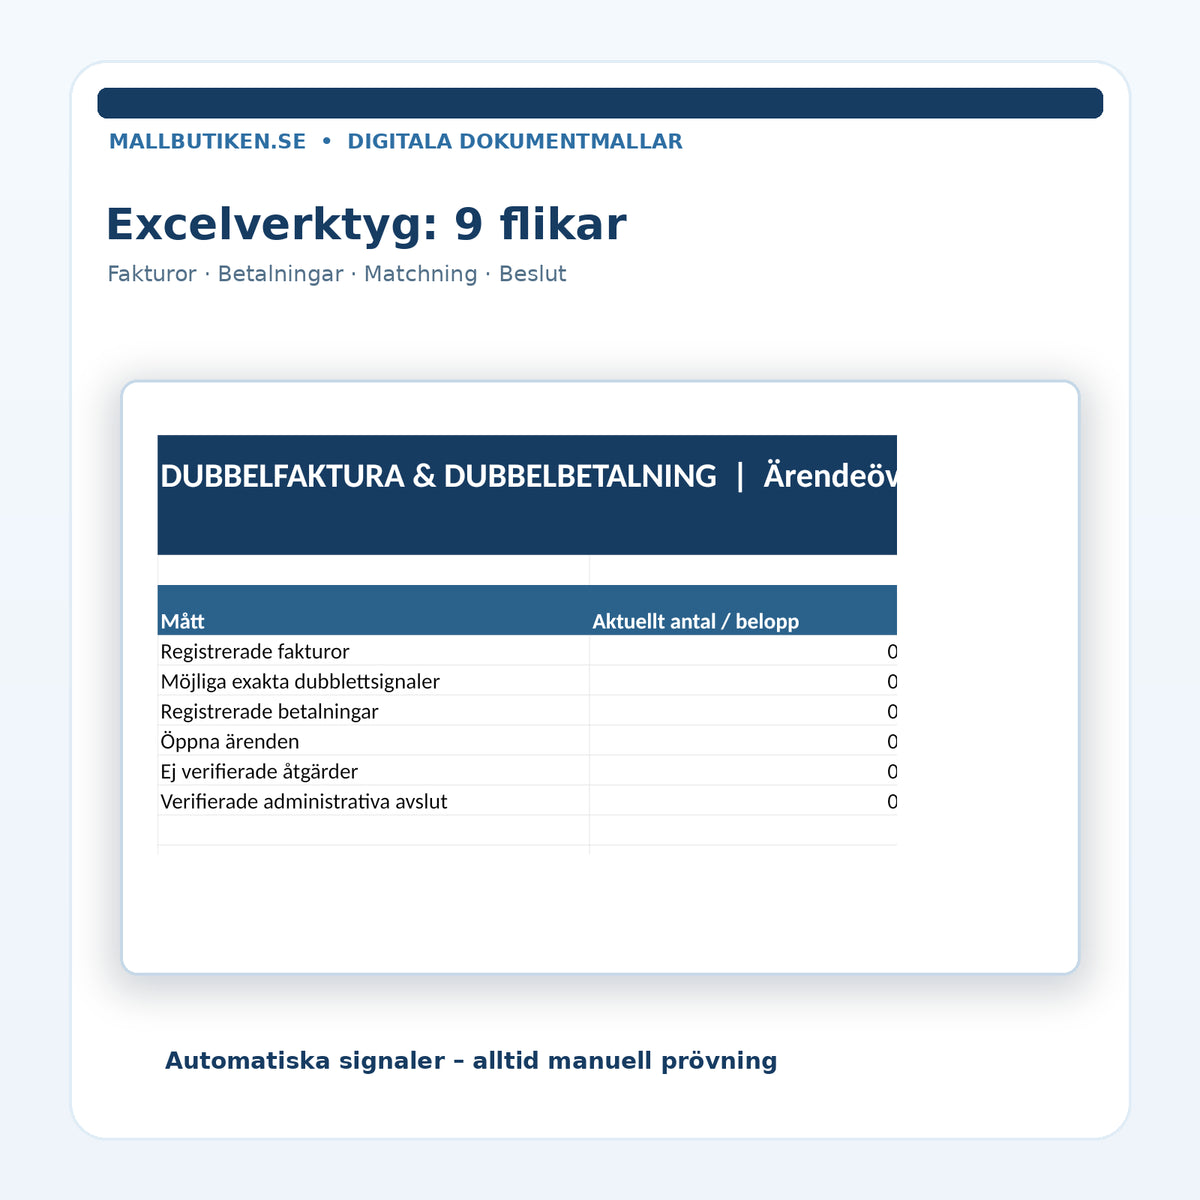
Szybkie fakty: 15 plików dla klienta · 7 niezależnych dokumentów w edytowalnym formacie DOCX i odpowiadających im przeszukiwalnych plikach PDF oraz arkusz roboczy XLSX z dziewięcioma zakładkami. Pięć szwedzkich szablonów roboczych, szwedzki przewodnik, angielski przewodnik użytkownika. Pliki PDF nie zawierają interaktywnych pól do wypełniania. Wymagany jest kompatybilny program do plików DOCX, PDF i XLSX. Dostawa cyfrowa w formacie ZIP.
01 · Zawartość pakietu
Pięć niezależnych szwedzkich dokumentów roboczych (ocena, pismo kwestionujące, wniosek o zwrot, korekta faktury i ostateczne rozliczenie), szwedzki przewodnik użytkownika i angielski przewodnik instruktażowy. Wszystkie siedem dokumentów są dostępne w formatach Word i PDF, czyli łącznie 14 plików. Oprócz tego arkusz roboczy Excel (1 plik).
02 · Zawartość plików
Osobne ścieżki dla nieopłaconej podwójnej faktury, faktycznie dokonanej podwójnej płatności oraz błędnej podstawy wystawienia faktury. Raporty dotyczące spraw zawierają odniesienia do faktur, identyfikatory transakcji, podstawę umowną, potwierdzenia bankowe, korekty faktur, śledzenie księgowe i zatwierdzenie faktycznego rozliczenia. Arkusz Excel wskazuje sygnały kontrolne, a nie prawomocne wyroki.
Dla kogo przeznaczony jest pakiet – a kto powinien wybrać coś innego?
Sytuacja A: Firma otrzymuje dwie faktury za to samo zamówienie, z których druga nie została jeszcze opłacona. Użyj protokołu dokumentacji i pisma kwestionującego. Sytuacja B: Dostawca otrzymał dwie płatności bankowe za poprawną fakturę. Użyj procedury wyjaśniającej, potwierdzeń bankowych i osobnego wniosku o zwrot – nie automatycznego wniosku o korektę faktury.
Pakiet nie jest odpowiedni jako ogólny zestaw procesowy do spraw sądowych, formalnych odpowiedzi komorniczych, sporów konsumenckich, systemów księgowych, doradztwa podatkowego ani procedur bankowych dotyczących odwołania płatności. W przypadku zwykłego sporu o cenę, dostawę lub reklamację bez podwójnego wystawienia faktury bardziej odpowiedni będzie ogólny szwedzki szablon kwestionowania faktur B2B.
Dokładna zawartość każdego pliku
| Dokument | Funkcja | Język | Format |
|---|---|---|---|
| 01 Protokół oceny | Podwójne faktury, płatności, numery zamówień i faktyczne zdarzenie | Szwedzki | DOCX/PDF |
| 02 Pismo kwestionujące | Kwestionowanie nieopłaconej podwójnej faktury | Szwedzki | DOCX/PDF |
| 03 Wniosek o zwrot | Dwie rzeczywiste płatności z wnioskiem o rozliczenie przez odbiorcę | Szwedzki | DOCX/PDF |
| 04 Korekta faktury | Wystąp o skorygowaną fakturę tylko wtedy, gdy podstawą wystawienia faktury jest błąd | Szwedzki | DOCX/PDF |
| 05 Ostateczne rozliczenie | Weryfikacja otrzymanego zwrotu, ewentualnych korekt i archiwizacja | Szwedzki | DOCX/PDF |
| 06 Szwedzki przewodnik | Finalizacja, zdarzenia wyzwalające, granice ryzyka | Szwedzki | DOCX/PDF |
| 07 English User Guide | Instrukcje dotyczące szwedzkich formularzy, brak angielskich formularzy prawnych | Angielski | DOCX/PDF |
| 08 Rejestr Excel | Dziewięć zakładk do sygnałów kontrolnych, śledzenia i dowodów | Szwedzki | XLSX |
Pliki DOCX są edytowalne. Pliki PDF są przeszukiwalne i nadają się do druku, ale nie zawierają interaktywnych pól. Główne dokumenty i arkusz Excel są w języku szwedzkim; angielski przewodnik nie jest prawnym tłumaczeniem dokumentów.
Rejestr Excel i funkcje praktyczne
Arkusz roboczy zawiera zakładki: Przegląd, Faktury, Płatności, Dopasowanie, Sprawy, Działania, Dowody, Decyzje i Przeczytaj mnie. Formuła wskazuje na możliwe dokładne podwójne wystawienie faktury, gdy dostawca, numer faktury i kwota brutto pasują do więcej niż jednego wiersza. Inna podsumowuje faktycznie wprowadzone płatności według identyfikatora faktury i flaguje możliwe nadpłacenie. Fikcyjne testowe pozycje zostały sprawdzone i usunięte. Przykład: faktura na 12 500 SEK z dwiema zarejestrowanymi płatnościami po 12 500 SEK wskazuje na możliwe nadpłacenie w wysokości 12 500 SEK – nie na ustalone roszczenie o zwrot.
Excel nie ocenia, czy dwie faktury mają różne podstawy prawne, czy strona przeciwna powinna dokonać zwrotu, kwestie odliczenia podatku VAT, przedawnienia, terminów prawnych lub faktycznej korekty księgowej. Ujemne kwoty faktur są oznaczane jako wymagające kontroli.
Krok po kroku
- Zbierz obie faktury, umowy, zamówienia, potwierdzenia dostawy i potwierdzenia transakcji bankowych.
- Sprawdź, czy chodzi o podwójne faktury, podwójne płatności bankowe, czy oba przypadki.
- Użyj odpowiedniego pisma: kwestionującego, wniosku o zwrot lub korekty faktury.
- Wystąp o odpowiedź, udokumentuj rozliczenie i zachowaj kopie oryginalnych dowodów.
- Sprawdź faktyczny zwrot i ewentualną fakturę korygującą w odpowiednich systemach.
- Zweryfikuj rozliczenie ręcznie i podpisz wewnętrzną końcową kontrolę.
Założenia prawne
Ustawa o księgowaniu (1999:1078) wymaga możliwości śledzenia zapisów księgowych i weryfikacji, w tym przy korektach. Wytyczne Urzędu Skarbowego dotyczące wystawiania faktur wyjaśniają, kiedy stosuje się fakturę korygującą i korektę podatku VAT. Wyrok Sądu Najwyższego T 409-22 pokazuje, że płatność dokonana przez pomyłkę może mieć podstawę prawną i że prawo do zwrotu musi być badane w zależności od okoliczności. Wytyczne Komornika dla przedsiębiorców opisują osobne traktowanie bezzasadnych roszczeń i nakazów zapłaty.
Szczególnie ważne: podwójna płatność za poprawną fakturę nie powoduje automatycznie obowiązku wystawienia korekty faktury. Kwestionowanie faktury nie kończy automatycznie ewentualnego procesu windykacyjnego lub sądowego. W przypadku sporu o podstawę prawną lub skomplikowanej kwestii podatku VAT należy skorzystać ze specjalistycznej wiedzy księgowej lub prawnej.
Często zadawane pytania
Co zrobić, jeśli faktura nie została opłacona, ale otrzymałem ją dwa razy?
Zbadaj, czy obie dotyczą tego samego świadczenia, dokładnie określ, którą fakturę kwestionujesz i dlaczego, oraz dołącz weryfikowalne dowody. Samo pismo nie stwierdza, czy roszczenie istnieje.
Czy podwójna płatność automatycznie daje prawo do zwrotu?
Nie. Wystąp o pisemne rozliczenie i zwrot, gdy nie ma zidentyfikowanej podstawy prawnej, ale należy zbadać podstawę prawną odbiorcy i pozostałe okoliczności.
Czy dostawca musi wystawić korektę faktury, jeśli zapłaciłem dwukrotnie?
Nie tylko z powodu podwójnej płatności bankowej. Faktura korygująca może jednak być zasadna, jeśli sama faktura jest błędna.
Czy Excel może stwierdzić, czy dostawca ma obowiązek dokonać zwrotu?
Nie. Arkusz roboczy pokazuje odchylenia w wprowadzonych danych i statusach administracyjnych. Nie dokonuje oceny prawnej ani księgowania.
Czy pliki PDF można wypełniać cyfrowo?
Nie. Są przeszukiwalne i nadają się do druku. Użyj edytowalnych plików Word.
Czy szablony robocze są po angielsku?
Nie. Tylko angielski przewodnik użytkownika jest po angielsku i wyjaśnia, jak używać szwedzkich dokumentów.
Powiązane zasoby
Zobacz również ogólne kwestionowanie faktur dla firm oraz wymogi ustawy o księgowaniu dotyczące weryfikacji.
Wersja źródłowa i status weryfikacji
Wersja 1.0 · prawna kontrola źródeł wspomagana przez AI i test plików z dnia 20 listopada 2026. Brak zewnętrznej weryfikacji prawnej lub certyfikacji organu państwowego.