Svenska Dokumentmallar
Fuzja z pełnoprawną spółką zależną – Plan fuzji, uchwała zarządu i kontrola gwaranta | Word/PDF/Excel
Fuzja z pełnoprawną spółką zależną – Plan fuzji, uchwała zarządu i kontrola gwaranta | Word/PDF/Excel
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
- 10 szwedzkich dokumentów + 1 angielski przewodnik referencyjny w formacie DOCX/PDF oraz szwedzki rejestr w formacie Excel
- Liczba plików
- 11
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Fuzja w pełni zależnej spółki zależnej – plan fuzji, uchwała zarządu i rejestr Excel
Czy szwedzka spółka-matka ma dokonać fuzji z bezpośrednio zależną szwedzką spółką zależną w pełni należącą do jej kapitału? Ten pakiet szablonów zawiera dokumenty, pytania kontrolne i rejestr Excel ułatwiające pracę od weryfikacji struktury właścicielskiej do zarejestrowania zgody przez Szwedzki Urząd ds. Spółek. Nie zastępuje on opinii biegłego rewidenta, porady prawnej ani obowiązkowej procedury administracyjnej Szwedzkiego Urzędu ds. Spółek.
Cyfrowa dostawa w formacie ZIP: 11 edytowalnych plików Word, 11 odpowiadających im przeszukiwalnych plików PDF i 1 arkusz Excel (9 kart). Łącznie 23 pliki dla klienta. Dokumenty 01–10 są w języku szwedzkim, dokument 11 jest angielskim przewodnikiem referencyjnym, a rejestr Excel jest w języku szwedzkim. Wersja 1.0. Kontrola źródeł: 21 listopada 2026 r.
Zawartość pakietu
11 niezależnych dokumentów, każdy w formacie Word i PDF, oraz narzędzie Excel z dziewięcioma kartami. Łącznie pakiet zawiera 23 rzeczywiste pliki w formacie ZIP. Dziesięć dokumentów jest w języku szwedzkim, a jeden jest angielskim przewodnikiem referencyjnym.
Zawartość plików
Przewodnik po pracy, weryfikacja właścicieli i uprawnień, oddzielne protokoły z posiedzeń zarządu, wspólny plan fuzji, materiały dla biegłego rewidenta, kontrola wyjątków rejestrowych i prawa do głosowania, zawiadomienie wierzycieli, certyfikat zarządu, lista kontrolna zgody oraz weryfikacja wpisu do rejestru Szwedzkiego Urzędu ds. Spółek. Excel śledzi dokumenty i status, ale nie rozstrzyga o ważności prawnej.
Dla kogo przeznaczony jest pakiet szablonów?
Dla szwedzkich zarządów grup kapitałowych, właścicieli firm oraz działów finansowych i administracyjnych przygotowujących wchłonięcie bezpośrednio zależnej spółki zależnej w pełni należącej do kapitału jej spółki-matki. Ten szczególny proces reguluje rozdział 23, §§ 28–35 ustawy o spółkach akcyjnych (2005:551).
Nie używaj tego pakietu do fuzji spółek siostrzanych, fuzji odwrotnej, spółek zależnych w części kapitałowej, fuzji między stowarzyszeniami ekonomicznymi ani fuzji transgranicznych. Podlegają one innym procedurom prawnym. Jeśli spółki podlegają regulacjom, mają znaczące zobowiązania, skomplikowane opodatkowanie lub szczególne prawa akcjonariuszy, wymagana jest indywidualna analiza.
Pełna lista plików
| Nr | Dokument | Co robi klient | Język i format |
|---|---|---|---|
| 01 | Przewodnik po pracy w języku szwedzkim | Wybierz odpowiednią procedurę, sprawdź kroki prawne i sygnały ostrzegawcze | Szwedzki · DOCX + PDF |
| 02 | Weryfikacja właścicieli i uprawnień | Bezpośrednie posiadanie, księga akcjonariuszy, podpisanie dokumentów, szczególne prawa | Szwedzki · DOCX + PDF |
| 03 | Protokół z posiedzenia zarządu – spółka-matka | Decyzja o sporządzeniu planu fuzji, powierzeniu zadania biegłemu rewidentowi i określeniu odpowiedzialności | Szwedzki · DOCX + PDF |
| 04 | Protokół z posiedzenia zarządu – spółka zależna | Własne uchwały zarządu spółki zależnej i zadania kontrolne | Szwedzki · DOCX + PDF |
| 05 | Wspólny plan fuzji | Ustawowe kwestie dotyczące treści, zasadności i podpisów | Szwedzki · DOCX + PDF |
| 06 | Materiały dla biegłego rewidenta i spis załączników | Przygotowanie materiałów do obowiązkowej niezależnej rewizji | Szwedzki · DOCX + PDF |
| 07 | Ścieżka rejestrowa i kontrola prawa do głosowania | Rejestracja lub wąski wyjątek, żądanie akcjonariuszy i protokół | Szwedzki · DOCX + PDF |
| 08 | Zawiadomienie znanych wierzycieli | Pisemne powiadomienie z potwierdzeniem nadania | Szwedzki · DOCX + PDF |
| 09 | Certyfikat zarządu i lista kontrolna zgody | Załączniki i kontrole przed złożeniem wniosku do Szwedzkiego Urzędu ds. Spółek | Szwedzki · DOCX + PDF |
| 10 | Rejestracja i przekazanie | Kontrola zarejestrowanej zgody, przejęcia i archiwizacji | Szwedzki · DOCX + PDF |
| 11 | Angielski przewodnik referencyjny | Instrukcje w języku angielskim; proces reguluje szwedzkie prawo | Angielski · DOCX + PDF |
| 12 | Excel: rejestr fuzji z dziewięcioma kartami | Kontrola właścicielska, spółki, plan, biegły rewident, wierzyciele, dokumenty i status | Szwedzki · XLSX |
Dwie ścieżki rejestrowe – wybierz właściwą przed podpisaniem
Zasadniczo spółka-matka ma przedłożyć plan fuzji wraz z opiniami biegłego rewidenta do rejestracji w ciągu jednego miesiąca od jego sporządzenia. Wyjątek dotyczy sytuacji, gdy wszystkie uczestniczące spółki są prywatnymi spółkami akcyjnymi i wszyscy akcjonariusze spółki-matki podpisali plan fuzji. Umowy i podpisy muszą zostać zweryfikowane z aktualną księgą akcjonariuszy. Zobacz rozdział 23, § 30 ustawy o spółkach akcyjnych oraz wytyczne Szwedzkiego Urzędu ds. Spółek.
Nawet jeśli można skorzystać z wyjątku od rejestracji planu, wymagana jest rewizja przez biegłego rewidenta, odpowiednia procedura zawiadamiania wierzycieli, wniosek o zgodę oraz rejestracja zgody. Jeśli plan zostanie zarejestrowany, akcjonariusze posiadający co najmniej pięć procent akcji mogą żądać zwołania walnego zgromadzenia w ustawowym terminie zgodnie z rozdziałem 23, § 31.
Opinia biegłego rewidenta i wierzyciele
Jeden lub więcej uprawnionych biegłych rewidentów musi zbadać plan fuzji i wystawić opinie dla uczestniczących spółek zgodnie z rozdziałem 23, § 29. Wymóg ten nie znika tylko dlatego, że spółka nie posiada stałego biegłego rewidenta. Plik dla klienta dotyczący materiałów dla biegłego rewidenta jest listą kontrolną – nie opinią biegłego rewidenta.
Po wejściu planu w życie uczestniczące spółki muszą zawiadomić znanych wierzycieli na piśmie zgodnie z rozdziałem 23, § 32 w zw. § 19, z uwzględnieniem ustawowych wyjątków. Gotowe pismo musi zostać dostosowane do każdego odbiorcy oraz do odrębnej procedury zawiadamiania o zwołaniu walnego zgromadzenia Szwedzkiego Urzędu ds. Spółek.
Rejestr Excel: dziewięć kart i przetestowana kontrola właścicielska
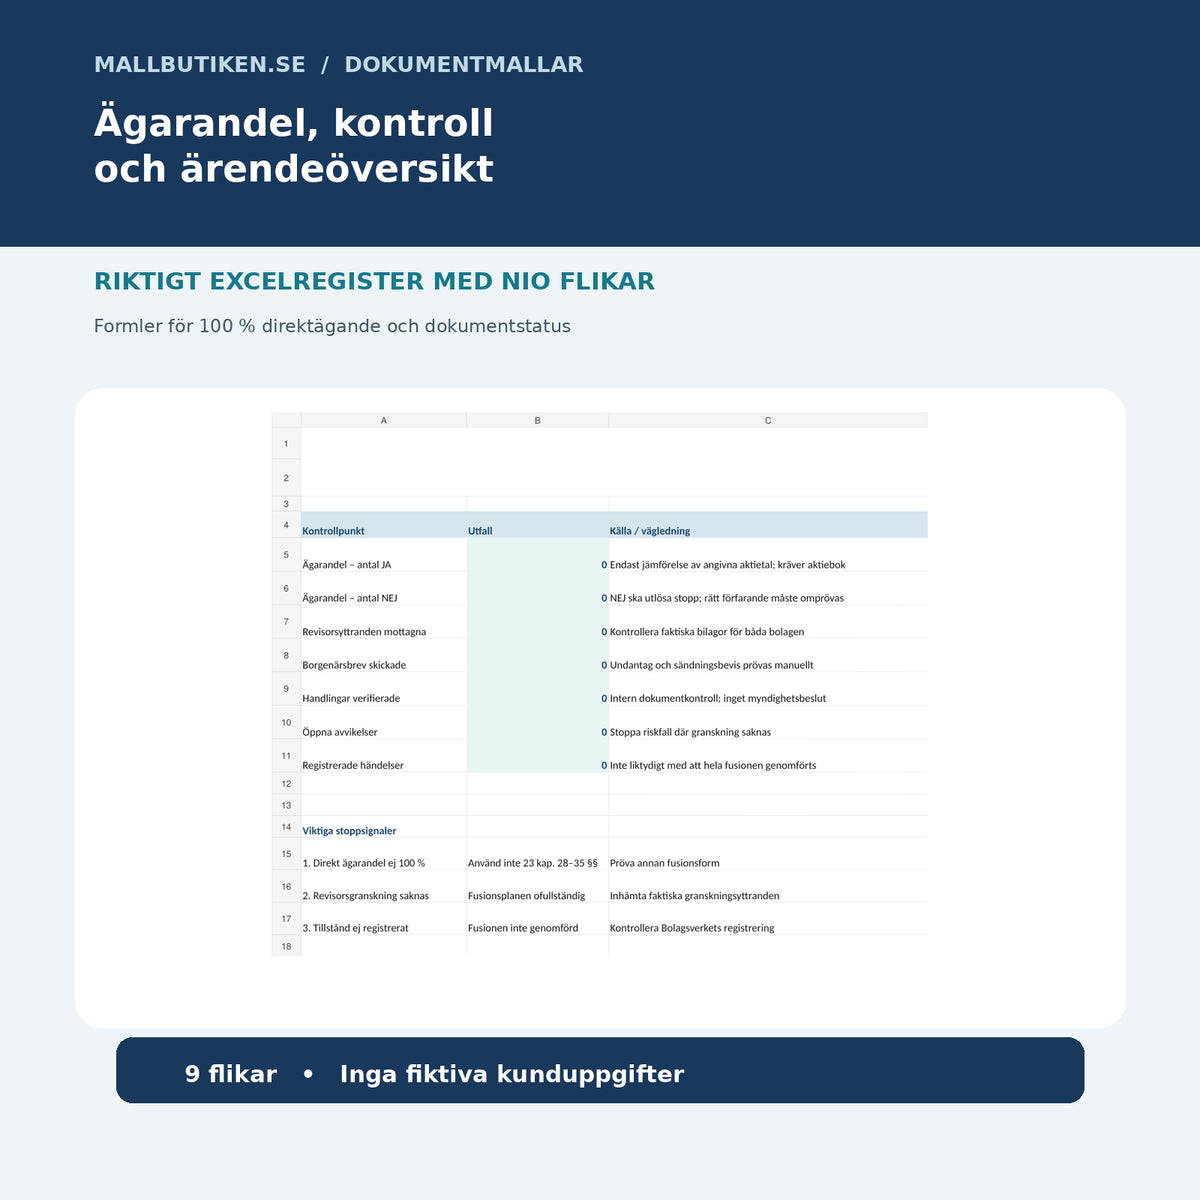
Karty noszą nazwy: Przegląd, Spółki, Kontrola właścicielska, Plan fuzji, Biegły rewident, Wierzyciele, Dokumenty, Oś czasu i Odchylenia. Użytkownik wprowadza rzeczywistą liczbę akcji, materiały, zdarzenia, identyfikator dokumentu i status. Excel porównuje wprowadzoną liczbę bezpośrednio posiadanych akcji z łączną liczbą: 100 z 100 daje TAK, 99 z 100 daje NIE. W nowym pliku pola dla klienta są puste, a liczniki przeglądu wynoszą zero.
Ważne ograniczenie: TAK potwierdza jedynie dwie wprowadzone liczby. Księga akcjonariuszy, struktura właścicielska, uprawnienia zarządu, decyzja administracyjna i ustawowe wyjątki muszą zostać zweryfikowane ręcznie. Excel nie oblicza automatycznie terminów prawnych.
Jak korzystać z dokumentów
- Potwierdź, że spółka-matka bezpośrednio posiada wszystkie akcje spółki zależnej i że stosuje się właściwą procedurę.
- Przygotuj oddzielne uchwały zarządu i wspólnie sporządzony plan fuzji.
- Pozyskaj rzeczywiste opinie biegłego rewidenta i wybierz prawnie dopuszczalną ścieżkę rejestrową lub wyjątek.
- Sprawdź ewentualne żądanie zwołania walnego zgromadzenia i, jeśli wymagane, zawiadom znajomych wierzycieli.
- Złóż wniosek przy użyciu oficjalnego formularza 831 Szwedzkiego Urzędu ds. Spółek oraz obowiązkowych załączników.
- Dopiero po zarejestrowaniu zgody przez Szwedzki Urząd ds. Spółek zgodnie z rozdziałem 23, § 34: udokumentuj skutki prawne i zamknij sprawę.
Często zadawane pytania
Czy spółka-matka może wchłonąć spółkę zależną, w której posiada 99 procent udziałów?
Nie, nie tą szczególną procedurą. Rozdział 23, § 28 wymaga, aby spółka-matka posiadała wszystkie akcje spółki zależnej.
Czy biegły rewident jest wymagany, jeśli spółki nie mają własnego biegłego rewidenta?
Tak. Rozdział 23, § 29 wymaga faktycznego zbadania planu fuzji i wystawienia opinii dla spółek. Ten produkt zawiera jedynie materiały przygotowujące do rewizji.
Czy plan fuzji musi być zawsze rejestrowany?
Nie. Wyjątek z rozdziału 23, § 30 może zostać zastosowany, gdy wszystkie uczestniczące spółki są prywatnymi spółkami akcyjnymi i wszyscy akcjonariusze spółki-matki podpisali plan. Wszystkie warunki muszą zostać zweryfikowane.
Kiedy spółka-matka musi przedłożyć plan fuzji?
W przypadku ścieżki rejestrowej zasadniczo należy to zrobić w ciągu miesiąca od sporządzenia planu zgodnie z rozdziałem 23, § 30. Wyjątki i faktyczna data muszą zostać zweryfikowane.
Czy akcjonariusze spółki-matki mogą żądać zwołania walnego zgromadzenia?
Tak, w przypadku ścieżki rejestrowej akcjonariusze posiadający co najmniej pięć procent akcji mogą żądać zwołania walnego zgromadzenia w ciągu dwóch tygodni od ogłoszenia, zgodnie z rozdziałem 23, § 31.
Kiedy wierzyciele muszą zostać zawiadomieni?
Po wejściu planu w życie uczestniczące spółki muszą zawiadomić swoich znanych wierzycieli zgodnie z rozdziałem 23, § 32 i § 19, z uwzględnieniem ustawowych wyjątków.
Czy szablony automatycznie tworzą przeprowadzoną fuzję?
Nie. Skutek prawny następuje dopiero po zarejestrowaniu przez Szwedzki Urząd ds. Spółek zgody na wykonanie planu fuzji zgodnie z rozdziałem 23, § 34.
Czy w pakiecie znajduje się oficjalny formularz urzędu?
Nie. Należy użyć aktualnego oficjalnego formularza Szwedzkiego Urzędu ds. Spółek. Pakiet zawiera listę kontrolną, certyfikat zarządu i materiały do wniosku.
Czy pliki Word są edytowalne?
Tak. Wszystkie jedenaście plików DOCX jest edytowalne. Jedenaście odpowiadających im plików PDF jest przeszukiwalnych do czytania i druku; Excel zawiera rejestry i formuły.
Czy jest to pakiet do fuzji stowarzyszeń ekonomicznych?
Nie. Ten pakiet dotyczy dwóch szwedzkich spółek akcyjnych w relacji spółki-matki i w pełni zależnej spółki zależnej; stowarzyszenie ekonomiczne podlega innej procedurze.
Czy zewnętrzny prawnik zatwierdził dokumenty?
Nie. Źródła prawne zostały zweryfikowane podczas przygotowywania, ale nie przeprowadzono niezależnej analizy końcowej wersji przez prawnika ani biegłego rewidenta.
Źródła prawne i zakres
Kontrola źródeł: 21 listopada 2026 r. Ustawa o spółkach akcyjnych (2005:551), rozdział 23, §§ 28–35; Szwedzki Urząd ds. Spółek – fuzja w pełni zależnej spółki zależnej; Szwedzki Urząd ds. Spółek – oficjalne formularze i bezpłatne pliki przykładowe.
Szablony są dokumentami roboczymi, a nie gwarancją ważności prawnej, rejestracji przez urząd, skutków podatkowych ani pozycji wierzycieli. O rejestracji decyduje Szwedzki Urząd ds. Spółek, a biegły rewident wystawia własne opinie. W przypadku skomplikowanych lub wysokiego ryzyka spraw zaleca się indywidualną poradę.
Powiązany, ale odrębny temat: Wkład do grupy kapitałowej – uchwała zarządu i kontrola podatkowa. Wkład do grupy kapitałowej nie zastępuje procedury fuzji.