Svenska Dokumentmallar
K4 aktier 2026/2027 – genomsnittsmetoden, flera depåer & Excel | Word/PDF
K4 aktier 2026/2027 – genomsnittsmetoden, flera depåer & Excel | Word/PDF
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
- Fem svenska arbetsdokument svensk användarguide och English User Guide
- Liczba plików
- 7
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
K4 aktier 2026/2027 är ett fristående arbets- och beräkningspaket för dig som har köpt och sålt marknadsnoterade aktier i vanlig beskattad depå och behöver sammanställa omkostnadsbelopp inför deklarationen 2027 (inkomstår 2026). Registrera transaktioner för ett aktieslag av samma slag och sort över flera vanliga depåer, spara bevis från avräkningsnotor och stäm av kvarvarande aktier.
Detta är inte Skatteverkets officiella K4-blankett. Skatteverkets kostnadsfria K4 och beräkningshjälp används för den officiella deklarationen. Paketet kompletterar dem med en dokumentationskedja och en begränsad Excelkalkyl. Inga skatter, avgiftsbeslut eller juridiskt godkända omkostnadsbelopp fastställs automatiskt.
Paketets innehåll
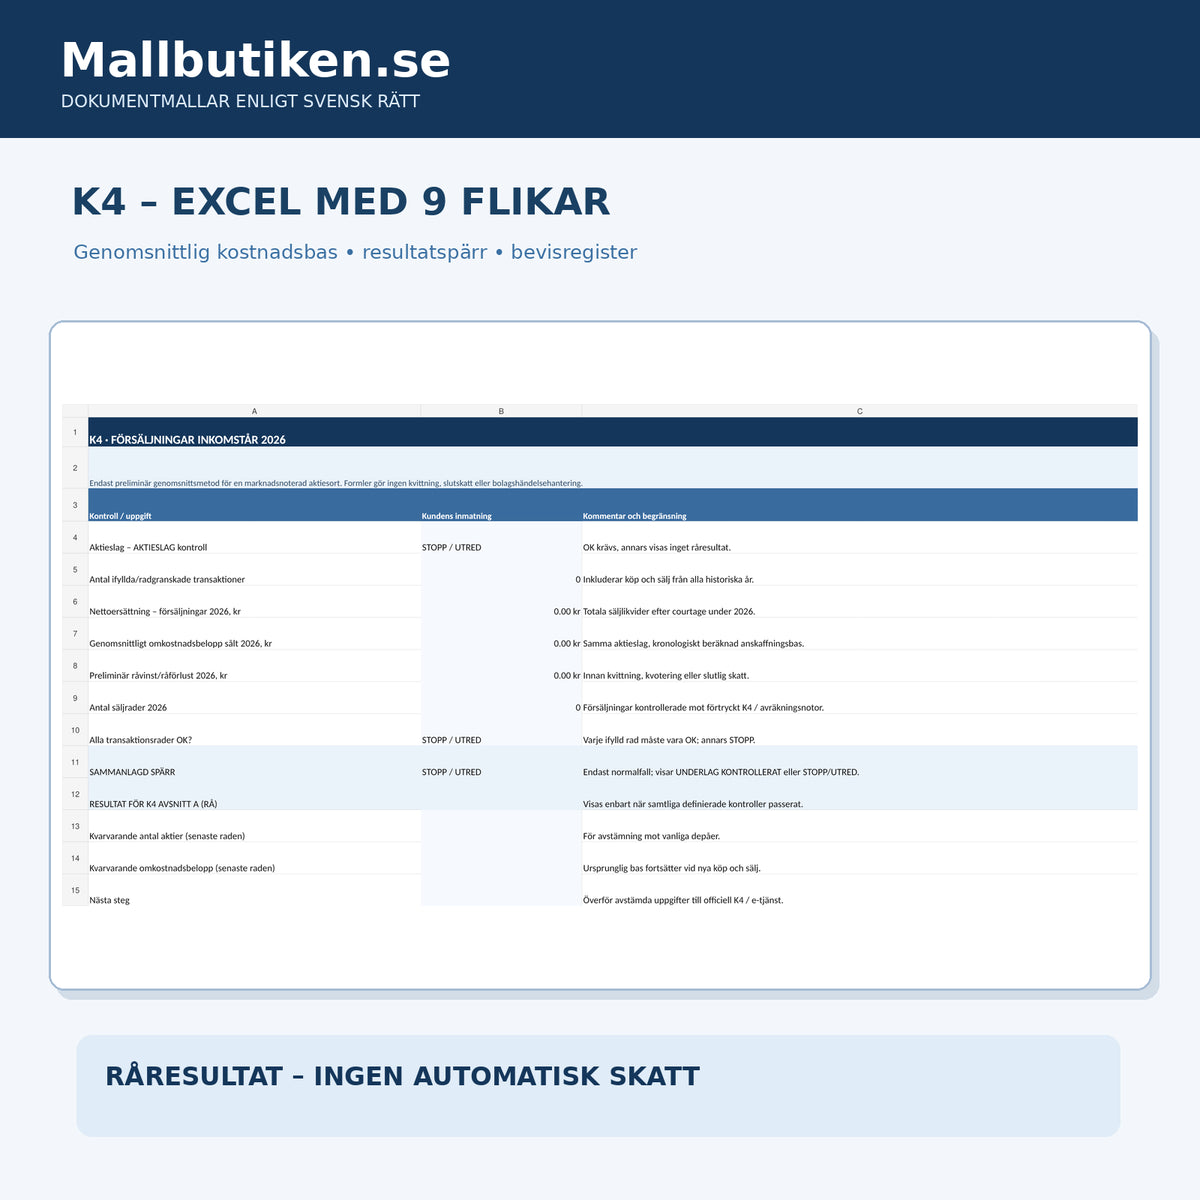
15 filer i en digital ZIP: 7 redigerbara Word-dokument (DOCX), 7 motsvarande sökbara PDF-dokument och 1 Excelarbetsbok (XLSX) med 9 flikar. Textdokumenten utgör fem svenska arbetsmallar, en svensk användarguide och en English User Guide. PDF-filerna är utskrivbara men saknar interaktiva formulärfält.
Vad filerna innehåller
Tillämplighetsprövning av K4 och depåtyp, fullständig transaktionsjournal, sammanställning av genomsnittligt omkostnadsbelopp, begäran om saknade avräkningsnotor, slutavstämning av aktieantal och depåbevis samt en Excelarbetsbok med beräkningsformler, separat schablonjämförelse och spärrar för saknade uppgifter eller specialfall.
Vid exempelvis ISK/KF, gåva/arv, depåöverföring med oklar historik, inlösen, split med inlösen eller andra bolagshändelser stoppas normalberäkningen för manuell utredning.
Exakt dokument- och filförteckning
| Dokument | Arbetsuppgift | Språk / format |
|---|---|---|
| 01 K4 tillämplighet | Kontrollera aktieslag, kontotyp, transaktionshistorik och specialhändelser. | Svenska · DOCX + PDF |
| 02 K4 transaktionsjournal | Registrera köp och försäljningar med datum, antal, courtage och depåbevis. | Svenska · DOCX + PDF |
| 03 K4 omkostnadsbelopp | Sammanställ historik och kvarvarande genomsnittligt anskaffningsvärde. | Svenska · DOCX + PDF |
| 04 Begäran om handelsnotor | Begär avräkningsnotor och historik från banker eller depåinstitut. | Svenska · DOCX + PDF |
| 05 K4 slutavstämning | Kontrollera källor, aktieantal, nettolikvid och resultat före K4-inlämning. | Svenska · DOCX + PDF |
| 06 Användarguide | Arbetsgång, räkneexempel, juridiska begränsningar och källor. | Svenska · DOCX + PDF |
| 07 English User Guide | English instructions for the Swedish documents under Swedish tax law. | Engelska · DOCX + PDF |
| 08 Excelarbetsbok | Nio flikar: aktieslag, transaktioner, K4-sammanställning, jämförelser och kontroll. | Svenska · XLSX |
Excel: genomsnittsmetoden med sammanhållen historik
Flikarna heter START, AKTIESLAG, TRANSAKTIONER, K4_2026, SCHABLON, DEPAAVSTAMNING, BEVIS, KONTROLL och KALLOR. Kunden registrerar ett aktieslag åt gången i kronologisk ordning. Vid ett vanligt köp läggs courtage till anskaffningskostnaden; vid en vanlig försäljning dras försäljningscourtage av från ersättningen. Programmet använder ett löpande genomsnittligt omkostnadsbelopp för aktier av samma slag och sort och kan summera redovisade försäljningar under 2026.
Fiktivt exempel: köp 100 aktier för 10 000 kr + 100 kr courtage; köp ytterligare 100 aktier för 12 000 kr + 100 kr courtage; därefter försäljning av 50 aktier för 7 500 kr minus 50 kr courtage. Nettolikviden är 7 450 kr, förbrukat omkostnadsbelopp 5 550 kr och preliminär råvinst 1 900 kr. Kvarvarande 150 aktier har i exemplet ett anskaffningsvärde på 16 650 kr. Beräkningen är inte en slutlig skatteberäkning.
Schablonmetoden – separat kontroll, inget automatiskt val
För vissa marknadsnoterade aktier kan schablonmetoden med 20 procent av försäljningsersättningen efter avdrag för försäljningsutgifter användas enligt Skatteverkets regler. Excel visar en aritmetisk jämförelse men väljer inte metod automatiskt och avgör inte om ett visst värdepapper uppfyller villkoren. Det är särskilt viktigt att skilja vanliga aktier från andra instrument och från bolagshändelser med särskilda regler.
Begränsningar och stoppsignaler
Arbetsbokens normalmodell kräver verifierad transaktionshistorik och rätt kontotyp. Om aktierna hanterats på ISK eller kapitalförsäkring, om anskaffningsvärdet är okänt, vid arv eller gåva, fondemission, split, inlösen, avknoppning, byte eller annan särskild händelse visas STOPP/UTRED eller krävs manuell korrigering med tillämpligt myndighetsunderlag. Om försäljningen överstiger tillgängligt antal eller courtage är negativt spärras resultatet. Inom normalmodellen får inte olika aktieslag blandas.
Vanliga frågor
Är det här den officiella K4-blanketten?
Nej. Det är arbetsdokument och Excelstöd. Den riktiga K4-bilagan är gratis hos Skatteverket och används vid deklarationen.
Kan jag sammanställa samma aktie från flera banker?
Ja, förutsatt att aktierna tillhör samma slag och sort och att alla köp, försäljningar och relevanta historiska händelser är med. Konto- och ägarförhållanden måste kontrolleras.
Kan jag använda mallen för ISK eller kapitalförsäkring?
Nej, inte för normal K4-vinstberäkning på konton som normalt schablonbeskattas. En överföring mellan olika kontotyper kan ha särskilda skattekonsekvenser som måste utredas separat.
Går det att räkna K10 eller K12 med detta?
Nej. K10 och K12 gäller andra förutsättningar och har egna underlag.
Väljer Excel automatiskt genomsnittsmetoden eller schablonmetoden?
Nej. Excel beräknar ett begränsat normalfall och visar en fristående jämförelse. Kunden måste själv kontrollera vilken metod som får användas.
Är filerna redigerbara?
DOCX-filerna och Excelarbetsboken är redigerbara. PDF-filerna är sökbara och lämpliga för utskrift, men inte interaktivt ifyllningsbara.
Juridisk grund och version
Intern AI-assisterad källgenomgång den 21 november 2026: Skatteverket – omkostnadsbelopp; K4-blanketten; Skatteverkets beräkningshjälp; och inkomstskattelagen, 44 och 48 kap.. Version 1.0 enligt svensk rätt. Ingen extern skattejuristgranskning är verifierad.