Svenska Dokumentmallar
Kredyt konsumencki 2026 – trudności ze spłatą, odroczenie i działania wobec klientów | Word/PDF/Excel
Kredyt konsumencki 2026 – trudności ze spłatą, odroczenie i działania wobec klientów | Word/PDF/Excel
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
- Pięć szwedzkich szablonów pracy i szwedzki przewodnik użytkownika; anglojęzyczny przewodnik po szwedzkich szablonach; rejestry Excel w języku szwedzkim
- Liczba plików
- 7
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Czy konsument ma trudności z spłatą kredytu? Udokumentuj, co kredytodawca musi zrobić po wykryciu trudności finansowych, jakie działania kontaktowe i wspierające zostały podjęte, czy odpowiednia oferta płatności jest zasadna oraz jak sprawdzać szczególne wymagania dotyczące kredytu w rachunku. Pakiet specjalistyczny zapewnia kredytodawcy operacyjny przepływ pracy przed podjęciem działań windykacyjnych.
Aktualne: Nowa ustawa o kredytach konsumenckich (2026:1011) wchodzi w życie 20 listopada 2026 roku. Pakiet jest szablonem przygotowania i faktycznego indywidualnego rozpatrywania spraw; nie jest ogólną zasadą, że wszystkie kredyty muszą zostać renegocjowane.
Zawartość pakietu
Pięć szwedzkich szablonów roboczych i dwa przewodniki – wszystkie w edytowalnym formacie Word (DOCX) oraz w formacie PDF, który można przeszukiwać i drukować: 01 wczesne wykrywanie trudności ze spłatą, 02 list do klienta oraz doradztwo budżetowe/dłużne, 03 indywidualna ocena zasadności, 04 oferta ulgi płatniczej/zmiany umowy, 05 kredyt w rachunku i szczególna oferta dwunastomiesięczna, 06 szwedzki przewodnik użytkownika i 07 English User Guide. Dodatkowo: 08 Excel – rejestr spraw i działań. Łącznie 7 Word + 7 PDF + 1 Excel = 15 plików dla klienta.
Zawartość plików
Pola dotyczące rodzaju kredytu i daty umowy, kontroli przejścia, wczesnych sygnałów ostrzegawczych, odniesienia do doradztwa, zweryfikowanego opóźnienia, zindywidualizowanej oceny zasadności, komunikacji z klientem, możliwych opcji płatności, odpowiedniego potwierdzenia, łańcucha dowodowego i monitorowania. W Excelu przechowywane są wyłącznie zanonimizowane identyfikatory spraw i statusy – nie nazwy, numery PESEL, numery kont, salda kredytowe ani wrażliwe dane klientów.
Dokładnie jakie pliki otrzymasz?
| Plik roboczy | Praktyczna funkcja | Język i format |
|---|---|---|
| 01 Procedura wczesnego wykrywania | Ustal wskaźniki ryzyka, odpowiedzialną funkcję, monitorowanie i ścieżkę do doradztwa budżetowego/dłużnego. | Szwedzki · edytowalny DOCX + przeszukiwalny PDF |
| 02 List do klienta dotyczący doradztwa | Obiektywnie poinformuj o wykrytych trudnościach i o tym, gdzie klient może szukać pomocy. | Szwedzki · DOCX + PDF |
| 03 Indywidualna ocena zasadności | Oceń okoliczności osobiste, zdolność do spłaty, możliwe opcje i udokumentuj decyzję w przypadku opóźnienia. | Szwedzki · DOCX + PDF |
| 04 Oferta zmiany umowy | Podstawa do przedstawienia oferty dostosowanego planu płatności lub innej odpowiedniej opcji; wymaga faktycznej kontroli umowy i akceptacji. | Szwedzki · DOCX + PDF |
| 05 Kredyt w rachunku – 12 miesięcy | Osobna ocena informacji przed wypowiedzeniem lub zmniejszeniem oraz możliwość spłaty zaległego kwot w dwunastu równych miesięcznych ratach wraz z odsetkami kredytowymi zgodnie z obowiązującymi warunkami. | Szwedzki · DOCX + PDF |
| 06 Szwedzki przewodnik użytkownika | Procedury robocze, wyjątki, zasady przejściowe, przykłady i odniesienia do źródeł. | Szwedzki · DOCX + PDF |
| 07 English User Guide | Wyjaśnia, jak należy używać szwedzkich szablonów. Szablony robocze nie są przetłumaczone na język angielski. | Angielski · DOCX + PDF |
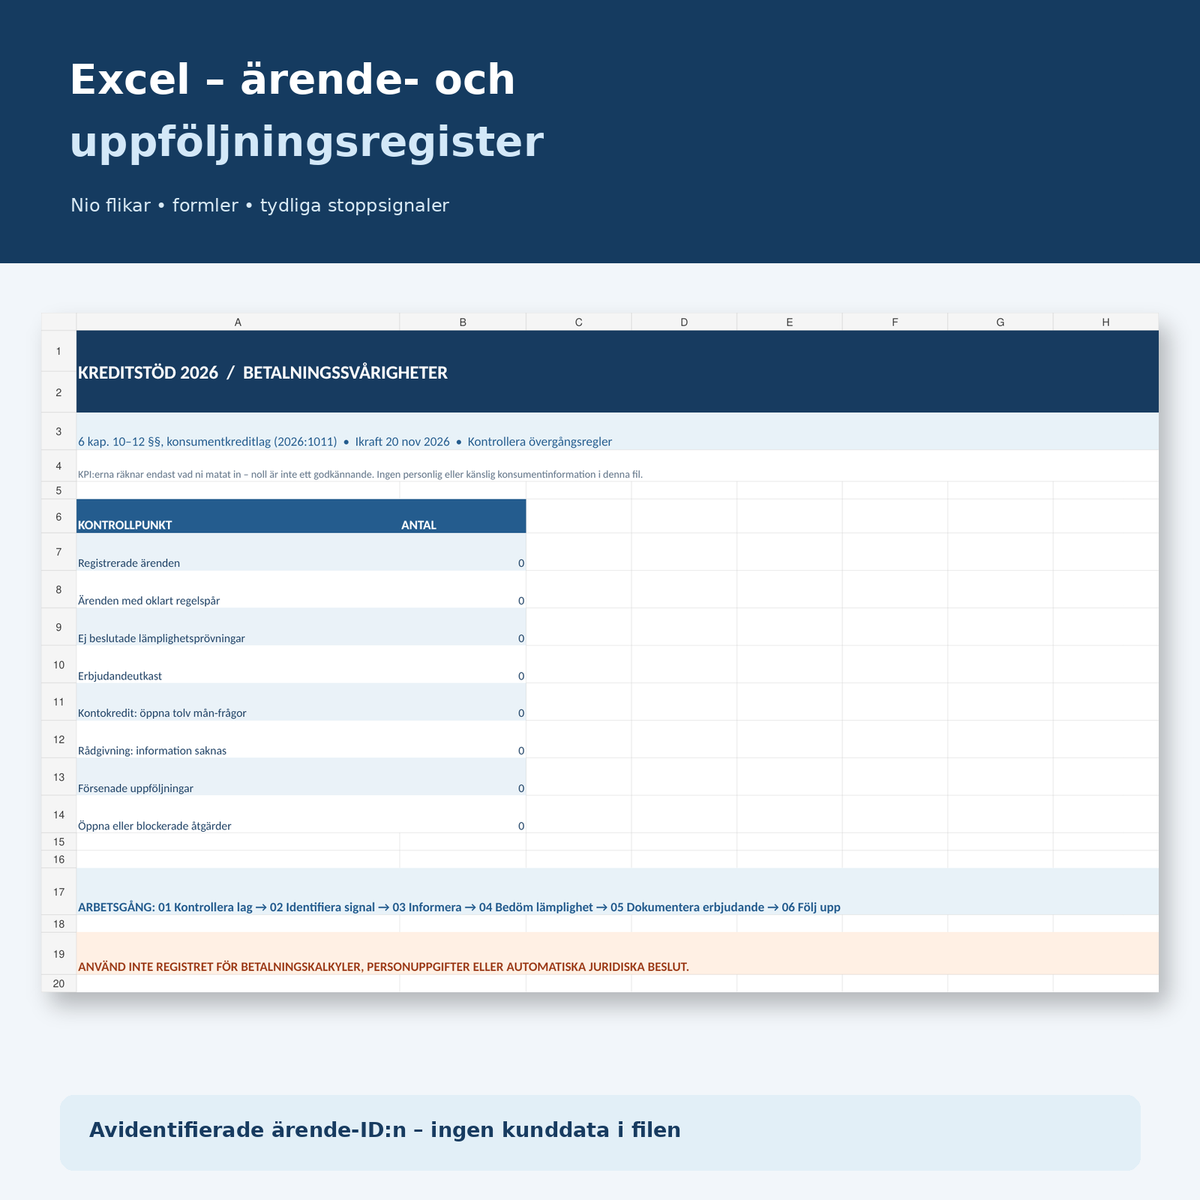
| 08 Rejestr Excel | Dziewięć kart z ręcznym statusem sprawy, podstawą, punktami kontrolnymi i zestawieniem opartym na formułach. | Szwedzki · edytowalny XLSX |
Dziewięć kart Excel z punktami kontrolnymi
Przegląd, Sprawy, Zasadność, Oferty, Kredyt w rachunku, Doradztwo, Monitorowanie, Działania i Czytaj mnie. Dostępne są opcje statusu oraz formuły obliczające zarejestrowane sprawy, niejasne kwestie przejściowe, otwarte oceny zasadności, projekty ofert, szczególne kwestie kredytu w rachunku, brak informacji o doradztwie, opóźnione monitorowanie oraz otwarte lub zablokowane działania.
Excel oblicza tylko to, co użytkownik faktycznie zarejestruje. Zero spraw lub ostrzeżeń nie oznacza automatycznie, że wymagania ustawy zostały spełnione. Plik rejestru nie zawiera danych osobowych, kalkulatora odsetek ani automatycznego silnika decyzji prawnych.
Podstawa prawna – ważne różnice
Rozdział 6, ust. 11 – wczesne wykrywanie: kredytodawca musi posiadać procedury i wytyczne umożliwiające wczesne wykrywanie trudności finansowych z wypełnianiem umowy kredytowej. Po wykryciu takich trudności klient musi otrzymać informacje, gdzie może szukać pomocy w kwestiach budżetowych i dłużnych.
Rozdział 6, ust. 12 – opcje w przypadku opóźnienia: jeśli konsument zalega ze spłatą, kredytodawca powinien, gdy jest to zasadne, zaoferować alternatywy dla działań egzekucyjnych obejmujące zmianę umowy kredytowej. Indywidualna ocena musi uwzględniać okoliczności osobiste konsumenta i jego zdolność do spłaty. Nie jest to bezwarunkowe prawo do odroczenia ani automatyczny zakaz windykacji.
Rozdział 6, ust. 9–10 – niektóre kredyty w rachunku: wypowiedzenie lub zmniejszenie limitu kredytowego w niektórych umówionych kredytach w rachunku wymaga szczególnej informacji, w odpowiednich przypadkach co najmniej 30 dni przed wejściem w życie zmiany. Kredytodawca powinien, przy spełnieniu warunków z ust. 10, zaoferować możliwość spłaty zaległej kwoty w dwunastu równych miesięcznych ratach wraz z odsetkami kredytowymi przed podjęciem działań egzekucyjnych. Jest to szczególna zasada, a nie ogólna dwunastomiesięczna gwarancja dla wszystkich pożyczek.
Rozdział 6, ust. 13 – wyjątki: niektóre szczególne kredyty faktoringowe są wyłączone z zakresu ust. 8 rozdziału 6, podczas gdy kredyty papierów wartościowych są m.in. wyłączone z zakresu ust. 11–12 rozdziału 6. Dokładny zakres wyłączeń należy sprawdzić przed użyciem szablonu.
Przepisy przejściowe: umowy kredytowe zawarte przed 20 listopada 2026 roku w zasadzie nadal podlegają starszej ustawie o kredytach konsumenckich, z określonymi wyjątkami. Kredytodawca nie powinien zatem mechanicznie stosować wszystkich nowych zasad procesowych do starszych umów.
Dla kontekstu: Informacje Urzędu Konsumenta z listopada 2026 roku oraz Ogólne zalecenia Nadzoru Finansowego FFFS 2026:32. Ogólne zalecenia FI mają inny status prawny niż wiążące przepisy prawa.
Jak używać pakietu
- Zidentyfikuj kredytodawcę, rodzaj kredytu, warunki zezwolenia/nadzoru i datę umowy.
- Sprawdź, jakie przepisy i jakie wyjątki mają zastosowanie w danej sprawie.
- Dokumentuj wczesne sygnały oraz informacje o gminnym doradztwie budżetowym i dłużnym.
- W przypadku zweryfikowanego opóźnienia: indywidualnie oceń, czy zmiana umowy lub ulga płatnicza jest zasadna.
- Osobno oceń, czy kredyt w rachunku podlega 30-dniowej informacji i dwunastomiesięcznej ofercie.
- Podjęte decyzję odpowiednia funkcja, sprawdź rzeczywiste kwoty i warunki w systemie kredytowym/finansowym działalności oraz dostarcz klientowi prawidłowe informacje.
- Zapisuj podstawy w zabezpieczonej dokumentacji klienta i używaj w Excelu wyłącznie zanonimizowanych identyfikatorów spraw.
Różnica w stosunku do innych szablonów Mallbutiken
BNPL – checkout i kontrola kredytu skupia się na kredytach konsumenckich przed udzieleniem kredytu. Automatyczna ocena kredytowa dotyczy ludzkiej ponownej oceny i odmowy. Zarzucanie roszczeń windykacyjnych jest przeznaczone dla osób, które kwestionują roszczenie. Ten produkt dotyczy działań kredytodawcy, gdy konsument już ma lub może mieć trudności ze spłatą.
Często zadawane pytania
Czy kredytodawca zawsze musi przyznać odroczenie płatności?
Nie. Ust. 12 rozdziału 6 zakłada indywidualną ocenę, czy opcja zmieniająca umowę jest zasadna w przypadku opóźnienia płatności.
Czy klient musi otrzymać informacje o doradztwie dłużnym?
Dla kredytodawców objętych ust. 11 rozdziału 6 istnieje obowiązek informacyjny po wykryciu trudności finansowych. Należy sprawdzić przepisy kredytowe, wyjątki i zasady przejściowe.
Czy wszyscy klienci mają prawo do dwunastomiesięcznej spłaty?
Nie. Szczególna dwunastomiesięczna zasada z ust. 10 rozdziału 6 dotyczy określonych sytuacji, gdy kredytodawca wypowiada lub zmniejsza limit kredytowy w rachunku.
Czy Excel może być traktowany jako pełna dokumentacja klienta?
Nie. Pliki służą do logowania procesów i bezpiecznych odniesień dowodowych. Dane osobowe klienta i dokumentacja kredytowa powinny znajdować się w systemie z ograniczonym dostępem.
Czy mogę używać pakietu do starszych umów kredytowych?
Dopiero po sprawdzeniu przepisów przejściowych. Starsze umowy w zasadzie podlegają wcześniejszej ustawie z pewnymi wyraźnymi wyjątkami.
Czy pliki PDF można wypełniać cyfrowo?
Nie. Pliki PDF można przeszukiwać i są odpowiednie do druku; DOCX i XLSX to pliki edytowalne.
Czy w zestawie są angielskie listy do klientów lub umowy kredytowe?
Nie. Szablony robocze są po szwedzku. English User Guide pomaga anglojęzycznym użytkownikom je zrozumieć.
Wersja i przejrzystość prawna
Wersja 1.0 · 12 listopada 2026 roku. Źródła zostały zbadane przy wsparciu AI, opierając się na publicznym prawie szwedzkim i informacjach organów państwowych. Nie przeprowadzono zewnętrznej analizy prawnej, rzeczywistej oceny kredytowej, potwierdzenia prawnego, kalkulacji płatności ani certyfikacji organu państwowego. Przed użyciem sprawdź aktualny stan prawny, stosowany nadzór i umowy ze swoimi klientami z odpowiednią funkcją. Plik ZIP dla klienta nie zostanie połączony z Digital Products, dopóki projekt produktu nie zostanie zatwierdzony do publikacji.