O szablonie dokumentu
Polityka kredytowa B2B 2026/2027 – limit kredytowy, kredyt kupiecki i monitoring
Zapewnij firmie jasny proces oceny zdolności kredytowej klientów biznesowych, dokumentowania decyzji kredytowych, ustalania limitów kredytowych oraz obsługi przeterminowanych faktur. Ten samodzielnie przygotowany pakiet wzorów zawiera kompletną politykę kredytową w języku szwedzkim, angielskojęzyczną wersję „B2B Credit Policy” dostosowaną do szwedzkich warunków, formularz decyzji kredytowej, listę kontrolną monitorowania kredytów, szczegółowy szwedzki przewodnik użytkownika oraz funkcjonalny rejestr w programie Excel.
Dla małych i średnich przedsiębiorstw sprzedających towary i usługi z odroczonym terminem płatności innym firmom. Nie jest przeznaczony dla kredytów konsumenckich, działalności finansowej ani zautomatyzowanej informacji kredytowej.
Dostawa: ZIP zawierający 5 plików DOCX, 5 przeszukiwalnych plików PDF i 1 plik XLSX; łącznie 11 plików. Język szwedzki i angielski (główny dokument angielski dostosowany do szwedzkich warunków).
O polityce kredytowej
Polityka pomaga firmie ustalić, kiedy sprzedaż kredytowa jest zasadna, jakie dane finansowe należy sprawdzać, kto posiada prawo decyzyjne, kiedy należy zmienić limit klienta oraz w jaki sposób monitorować faktury. Dokument uzupełnia – bez powielania – wzory wezwań do zapłaty, przypomnień o płatności i księgowania.
Co zawiera pakiet
| Dokument | Format | Funkcja |
|---|---|---|
| Kreditpolicy B2B – szwedzki | Word + PDF | Cel, odpowiedzialność, dokumentacja, klasa ryzyka, limit, warunki płatności, terminy, monitoring i zatwierdzanie. |
| B2B Credit Policy – angielski | Word + PDF | Angielska polityka przeznaczona do szwedzkich warunków B2B, niebędąca umową kredytu konsumenckiego. |
| Kreditbeslut & limitändring | Word + PDF | Podstawa decyzji dla konkretnego klienta oraz pole podpisu dla upoważnionego decydenta. |
| Kreditbevakning & åtgärdsplan | Word + PDF | Lista kontrolna dla przeterminowanych należności, odchyleń i ręcznej eskalacji. |
| Detaljerad användarguide | Word + PDF | Szwedzki przewodnik krok po kroku z kontrolą przed decyzją, ryzykiem, instrukcją Excela i przykładami. |
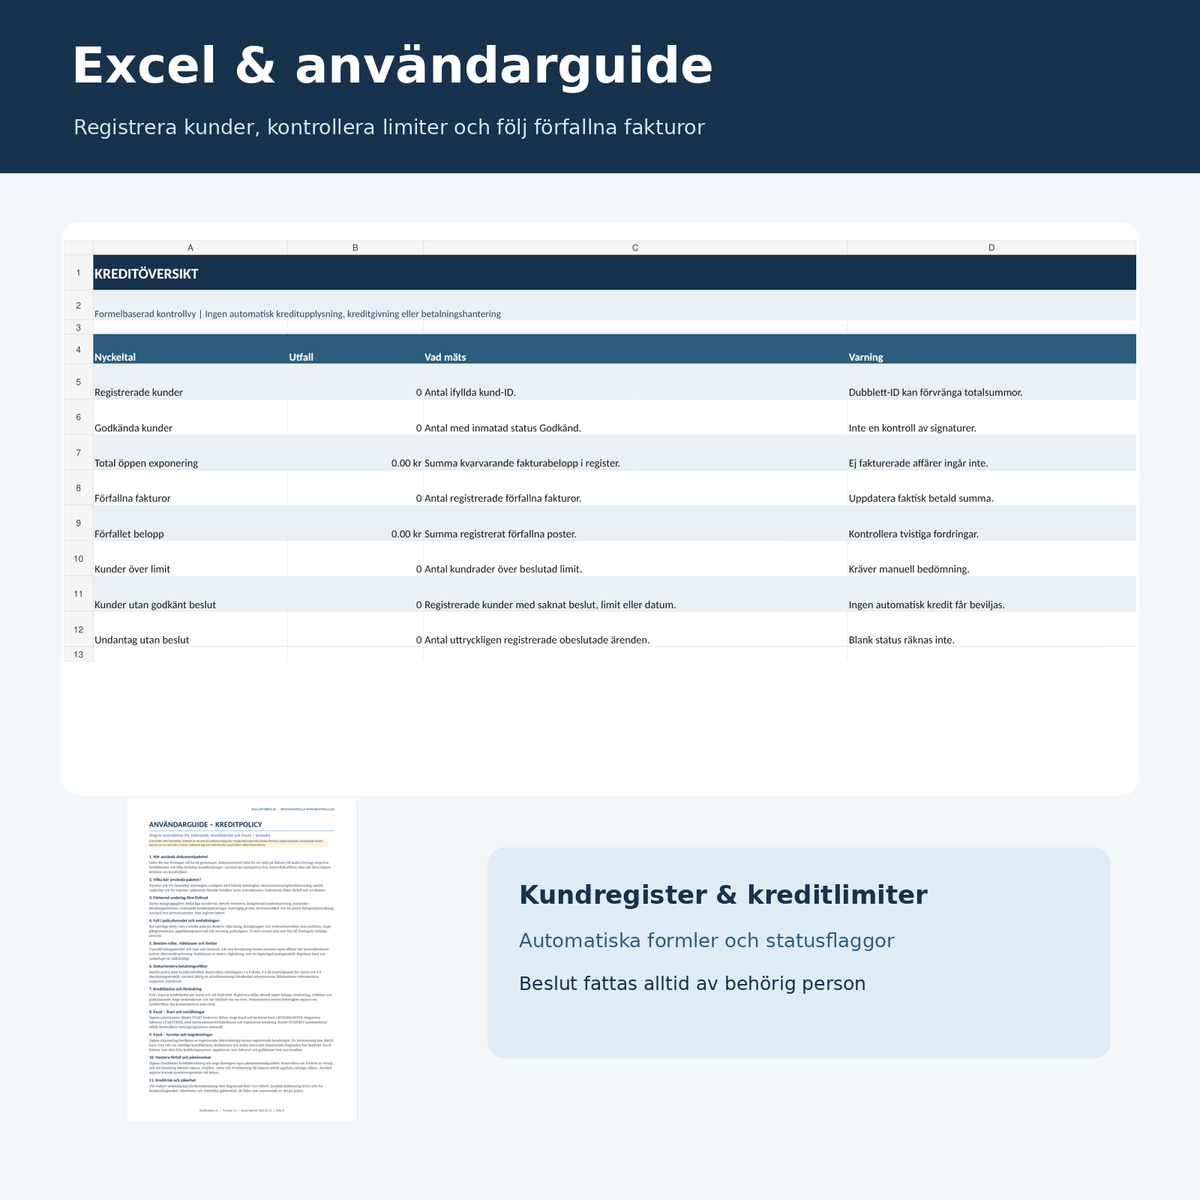
| Kundkreditregister & kreditbevakning | Excel XLSX | Pięć zakładek: START, KLIENCI, FAKTURY, WYJĄTKI i PRZEGLĄD z formułami, filtrami, znacznikami statusu i listami rozwijanymi. |
Wszystkie pliki Word są edytowalne, odpowiadające im pliki PDF są przeszukiwalne i w formacie A4. Plik Excel wykorzystuje rzeczywiste formuły obliczeniowe i jest dostarczany bez fikcyjnych danych klientów.
Główne obszary zastosowań
- Ocena klientów biznesowych przed zaoferowaniem warunków kredytowych.
- Dokumentowanie wewnętrznych limitów kredytowych, klas ryzyka i zatwierdzeń.
- Monitorowanie otwartych faktur i flagowanie przekroczeń limitów.
- Rejestrowanie podjętych decyzji o zmianach kredytowych i wyjątkach.
- Przygotowanie decyzji dotyczących przedpłaty lub szczególnego monitoringu.
- Tworzenie wspólnej procedury między działami sprzedaży, finansów i zarządem.
Krok po kroku
- Dostosuj szwedzką politykę do struktury organizacyjnej i poziomu ryzyka firmy.
- Ustal uprawnienia, limity kredytowe i terminy płatności; wprowadź do rzeczywistych umów z klientami.
- Pozyskaj niezbędne dane klienta i dokonaj uzasadnionej oceny.
- Zdokumentuj decyzję kredytową w formularzu Word i zarchiwizuj podpis.
- Zarejestruj ustaloną decyzję w arkuszu Excel KLIENCI oraz otwarte faktury w FAKTURY.
- Monitoruj terminy płatności i ostrzeżenia o limitach; dokumentuj ręczne decyzje w WYJĄTKI.
- Weryfikuj politykę i decyzje dotyczące klientów, gdy ryzyko ulega zmianie.
Przykład praktyczny
Klient biznesowy ma ustalony limit 100 000 SEK. Po zarejestrowaniu dwóch faktur i płatności pozostałe zadłużenie wynosi 110 000 SEK. Excel pokazuje wtedy Przekroczony limit i ujemną pozostałą przestrzeń w wysokości 10 000 SEK. Jest to sygnał do monitoringu – nie automatyczne zatrzymanie kredytu, decyzja czy dowód pełnego zadłużenia klienta. Firma musi sprawdzić rozrachunki oraz zamówienia, które jeszcze nie zostały zafakturowane.
Częste błędy
- Zakładanie, że brak limitu oznacza nieograniczony kredyt.
- Pozwalanie sprzedawcom na udzielanie kredytu poza przyznanym mandatem.
- Sprawdzanie tylko już zafakturowanych kwot i zapominanie o przyszłych dostawach.
- Stosowanie stałej, wstępnie ustawionej stopy referencyjnej, która może stać się nieaktualna.
- Fakturowanie opłat za przypomnienie lub windykację bez sprawdzenia szczególnych wymogów prawnych.
- Przechowywanie większej ilości danych osobowych niż to konieczne w rejestrze kredytowym.
Ograniczenia prawne i profesjonalne
Wewnętrzna polityka kredytowa nie jest umową pożyczki. W przypadku typowych wierzytelności między przedsiębiorcami szwedzka ustawa o odsetkach (räntelag 1975:635) zawiera m.in. zasady dotyczące warunków płatności i odsetek za zwłokę. Płatność po trzydziestu dniach w odpowiednich przypadkach B2B może wymagać wyraźnej zgody wierzyciela. Główna zasada ustawy o odsetkach dotycząca odsetek za zwłokę wykorzystuje aktualną stopę referencyjną z dodatkiem ośmiu punktów procentowych; dokładne zastosowanie należy ocenić w każdej sytuacji.
Opłaty za przypomnienia, windykację i opóźnienia mogą być naliczane tylko wtedy, gdy spełnione są odpowiednie warunki prawne. Informacje kredytowe i dane osobowe muszą być przetwarzane zgodnie z ustawą o informacji kredytowej oraz przepisami o ochronie danych (RODO). Dokumenty są ograniczone do typowego komercyjnego kredytu kupieckiego B2B i nie mogą być używane bez przeróbki do regulowanej działalności finansowej lub kredytów konsumenckich.
Źródła: Räntelagen (1975:635) · Inkassokostnadslagen (1981:739) · Kreditupplysningslagen · IMY – kreditupplysning och GDPR.
Najczęściej zadawane pytania
Czy polityka kredytowa jest obowiązkowa w każdej spółce akcyjnej?
Nie, nie jako ogólny, samodzielny dokument tego typu. Może jednak stanowić ważny element kontroli wewnętrznej, a wybrane rodzaje działalności mogą podlegać innym przepisom.
Czy jest to umowa kredytowa z klientem?
Nie, polityka jest dokumentem sterującym wewnętrznie. Warunki płatności klienta muszą być uzgodnione oddzielnie.
Czy dołączona jest angielska wersja?
Tak, kompletna angielska „B2B Credit Policy”. Pozostałe cztery dokumenty Word i arkusz Excel są w języku szwedzkim.
Jakie funkcje Excela są zawarte?
Formuły dla otwartego zadłużenia i pozostałego limitu, monitoring przeterminowanych faktur, znacznik statusu dla przekroczeń limitów, filtry, listy rozwijane i podsumowujący przegląd.
Czy Excel dokonuje automatycznej oceny zdolności kredytowej?
Nie. Excel nie pobiera żadnych danych z biur informacji kredytowej, banków ani systemów księgowych i nie podejmuje żadnych prawnie wiążących decyzji kredytowych.
Czy pakiet zawiera wezwanie do zapłaty w trybie windykacyjnym?
Nie. Produkt posiada wewnętrzną listę kontrolną monitorowania kredytów. Formalne wezwania do zapłaty są sprzedawane oddzielnie.
Format, dostawa i powiązane wzory
Cyfrowy plik ZIP: DOCX, PDF i XLSX. Brak produktu fizycznego. Automatyczne pobieranie jest możliwe dopiero po przypisaniu pliku dostawy produktu w Shopify Digital Products.
Zachęcamy do uzupełnienia o Wezwania do zapłaty i przypomnienia, Instrukcję zatwierdzania oraz Rejestr umów i monitoring umów.
Wersja 1.0 | Sprawdzono pod kątem prawnym i zawodowym z dostępnymi źródłami 2026-10-12 | Przed podjęciem decyzji dostosuj do rzeczywistej działalności.