O szablonie dokumentu
Analiza rentowności klientów i wkładu klienta 2026/2027 to kompletny pakiet szablonów dla firm, które chcą sprawdzić, którzy klienci i segmenty klientów faktycznie generują zysk – a nie tylko przychód.
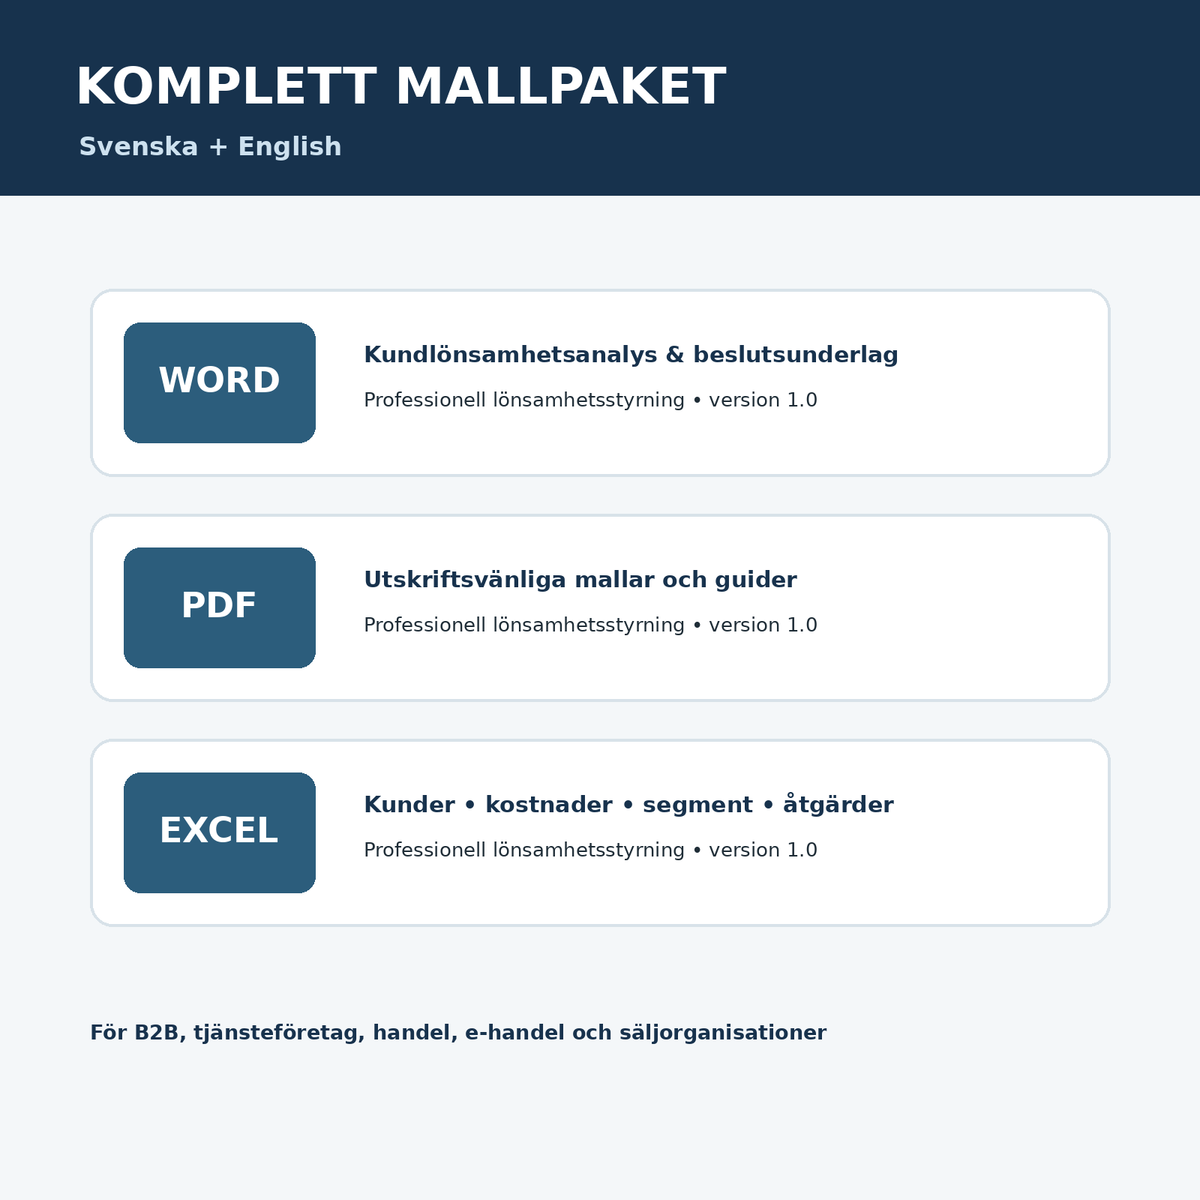
Pakiet łączy edytowalne szablony Word i PDF z zaawansowanym narzędziem Excel dla maksymalnie 200 klientów i 1 000 pozycji kosztów specyficznych dla klienta.
Co zawiera pakiet
- Svensk kundlönsamhetsanalys w formatach Word i PDF
- English Customer Profitability Analysis w formatach Word i PDF
- Svensk användarguide (szwedzka instrukcja obsługi) w formatach Word i PDF
- English User Guide (angielska instrukcja obsługi) w formatach Word i PDF
- Narzędzie Excel do analizy klientów, kosztów obsługi (cost-to-serve), wkładu klienta, segmentów oraz śledzenia działań
Narzędzie Excel analizuje
- przychody oraz koszty bezpośrednie/zmienne
- wkład brutto przed uwzględnieniem kosztów specyficznych dla klienta
- rabaty, czas poświęcony na sprzedaż, onboarding, wsparcie i dostosowania specjalne
- koszty wysyłki, zwrotów, kredytów i pozostałe koszty obsługi (cost-to-serve)
- wkład klienta i marżę wkładu klienta
- wskaźnik kosztów obsługi klienta
- klasyfikację klientów A–D z automatycznymi sygnałami do podjęcia działań
- rentowność segmentów
- koncentrację przychodów i nierentownych klientów
Dla kogo?
Produkt odpowiedni dla firm B2B, firm konsultingowych, usługowych, hurtowni, e-commerce oraz innych działalności, w których klienci różnią się pod względem rabatów, potrzeb serwisowych, wsparcia, logistyki czy kosztów sprzedaży.
Ważne informacje o modelu
Wkład klienta to wewnętrzny miernik zarządczy, a nie oficjalna pozycja księgowa. Wspólne koszty powinny być rozdzielane tylko wtedy, gdy istnieje odpowiedni i udokumentowany klucz podziału. Należy unikać podwójnego liczenia kosztów, które są już uwzględnione w kosztach bezpośrednich produktu.
Format: DOCX, PDF i XLSX. Język: szwedzki + angielski. Zweryfikowano: 8 października 2026 r.