Svenska Dokumentmallar
Odmowa otwarcia lub zamknięcie konta bankowego – ponowne rozpatrzenie, KYC i ARN | Word/PDF/Excel
Odmowa otwarcia lub zamknięcie konta bankowego – ponowne rozpatrzenie, KYC i ARN | Word/PDF/Excel
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
- Pięć szwedzkich szablonów roboczych szwedzki przewodnik użytkownika osobny angielski Przewodnik użytkownika i szwedzki rejestr Excel
- Liczba plików
- 7
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Czy bank odmówiła Ci otwarcia konta bankowego, zażądała obszernych informacji o tożsamości klienta lub wypowiedziała Twoje istniejące konto płatnicze? Ten specjalistyczny pakiet dokumentów dla szwedzkich konsumentów pomoże Ci sformułować jasny wniosek o konto płatnicze z podstawowymi funkcjami, bezpiecznie odpowiedzieć na pytania banku, złożyć wniosek o ponowne rozpatrzenie odmowy lub wypowiedzenia oraz przygotować merytoryczne załączniki do ARN, jeśli spór nadal trwa.
Ważne przed zakupem: prawo do podstawowego konta płatniczego nie jest ogólnym prawem do otrzymania BankID, Swisha, karty kredytowej, kredytu hipotecznego ani konta firmowego. Bank może odmówić otwarcia lub wypowiedzieć konto płatnicze, gdy spełnione zostaną szczególne przesłanki przewidziane w przepisach, w tym w przypadku niektórych ryzyk związanych z praniem pieniędzy. Pakiet nie gwarantuje konkretnego wyniku.
Co zawiera pakiet?
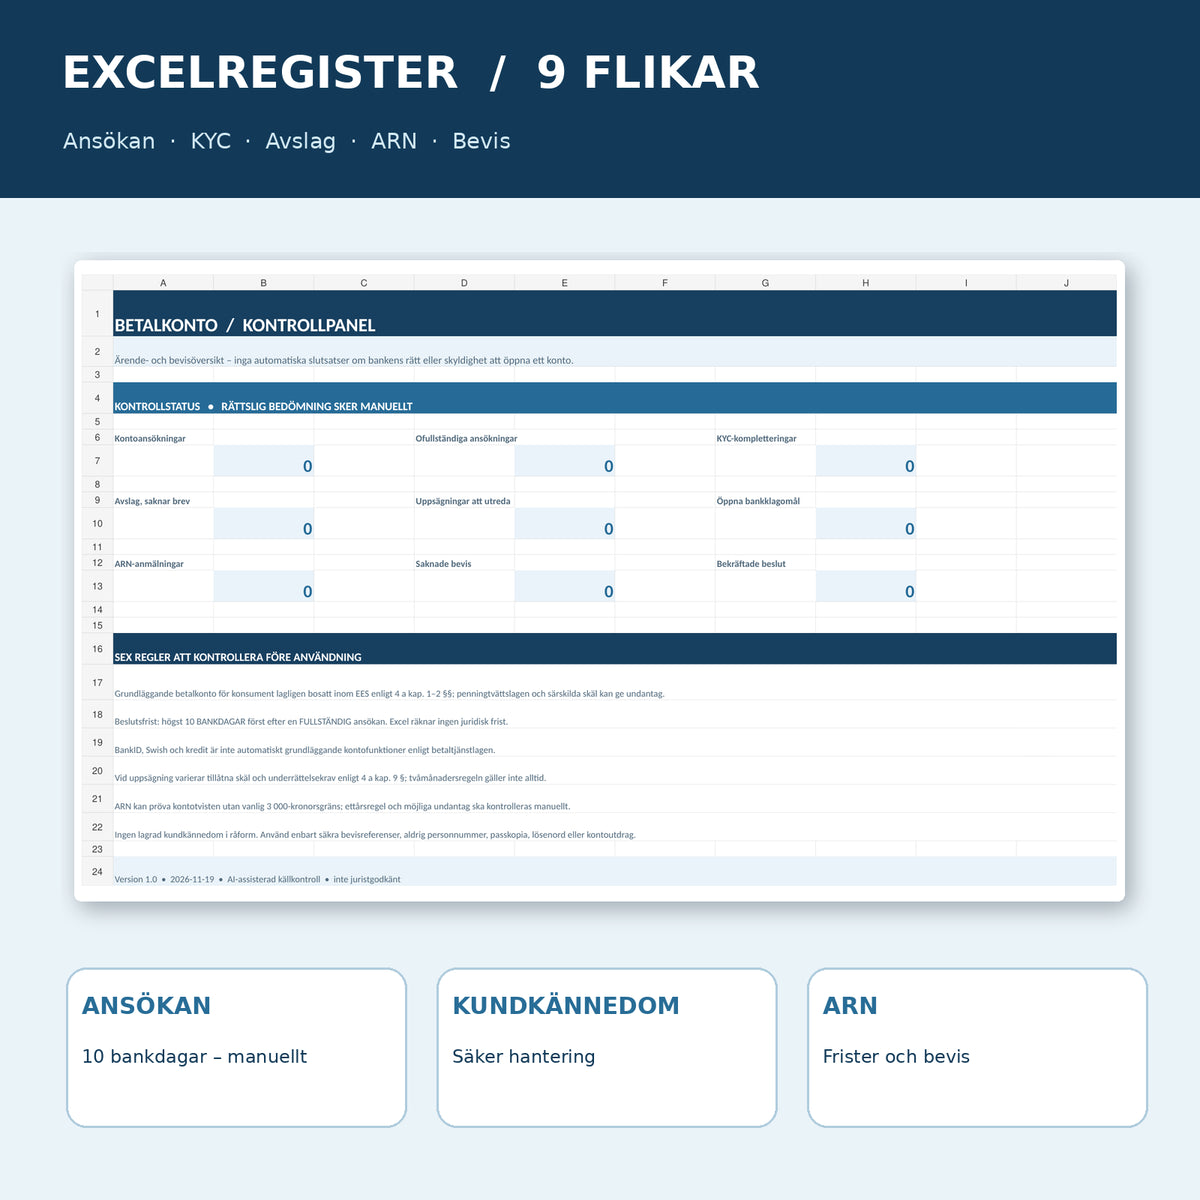
15 plików: pięć szwedzkich dokumentów roboczych, szwedzki przewodnik użytkownika i osobny angielski przewodnik użytkownika, wszystkie w edytowalnym formacie Word (DOCX) oraz odpowiadającym mu przeszukiwalnym i nadającym się do druku formacie PDF. Dodatkowo szwedzojęzyczny arkusz Excel (XLSX) z dziewięcioma zakładkami i 709 komórkami z formułami administracyjnymi. Są to siedem różnych dokumentów tekstowych w dwóch formatach plików, a nie czternaście różnych formularzy prawnych. Pliki PDF nie zawierają interaktywnych pól formularza; do wprowadzania zmian w tekście użyj wersji Word. Pliki działają w programach Microsoft Office i kompatybilnym oprogramowaniu. Cyfrowy plik ZIP do pobrania.
01. Zawartość pakietu
Pięć szwedzkich szablonów roboczych: (1) wniosek o konto płatnicze, (2) wniosek o doprecyzowanie wymagań dotyczących tożsamości klienta i bezpieczne uzupełnienie dokumentacji, (3) reklamacja po odmowie, (4) sprzeciw wobec wypowiedzenia oraz (5) załącznik do sprawy ARN. Ponadto szwedzki przewodnik użytkownika i English User Guide w formacie Word/PDF, a także rejestr Excel z dziewięcioma zakładkami. 7 DOCX + 7 przeszukiwalnych PDF + 1 XLSX = 15 plików.
02. Co zawierają pliki
Konkretne treści listów oraz pola dotyczące banku, identyfikatora wniosku o konto, daty złożenia pełnego wniosku, żądania banku o uzupełnienie dokumentacji, bezpiecznego kanału przesyłki, pisemnych decyzji, odniesień do reklamacji, podstawy wypowiedzenia zgodnie z art. 9 rozdz. 4a ustawy o usługach płatniczych, wniosku do ARN, spisu dokumentów i bezpiecznego identyfikatora dowodów. Excel sygnalizuje braki takie jak SPRAWDŹ KOMPLETNOŚĆ, BRAK BEZPIECZNEGO KANAŁU i SPRAWDŹ TERMIN ARN – nie wskazuje zobowiązań prawnych banku ani prawa do konkretnego konta.
Czy masz prawo do konta bankowego?
Zgodnie z art. 1 rozdz. 4a ustawy (2010:751) o usługach płatniczych, instytucja kredytowa lub oddział zagranicznej instytucji kredytowej działający w Szwecji ma zasadniczo obowiązek oferować konsumentom mającym zgodne z prawem miejsce zamieszczenia w EOG konto płatnicze z takimi podstawowymi funkcjami, jakie instytucja zapewnia innym konsumentom. Wyjątek stanowi sytuacja, gdy byłoby to sprzeczne z ustawą o przeciwdziałaniu praniu pieniędzy (2017:630) lub istnieją szczególne przesłanki.
Podstawowe funkcje zgodnie z art. 2 rozdz. 4a obejmują m.in. możliwość otwierania i posiadania konta, wpłacania i wypłacania pieniędzy oraz wykonywania określonych płatności kartą debetową i przelewem. BankID, Swish, kredyt i produkty kredytowe nie przysługują automatycznie na mocy prawa. Osoba prowadząca własną działalność gospodarczą nie może bez ograniczeń korzystać z przepisów dotyczących konsumentów, aby żądać konta firmowego.
Kiedy bank musi odpowiedzieć – dziesięć dni bankowych?
Bank ma obowiązek niezwłocznie rozpatrzyć wniosek o konto płatnicze z podstawowymi funkcjami i podjąć decyzję najpóźniej w ciągu dziesięciu dni bankowych od otrzymania pełnego wniosku, zgodnie z art. 3 rozdz. 4a. Termin ten nie zawsze można liczyć od pierwszego kontaktu, umówionego spotkania lub wniosku, w którym nadal brakuje niezbędnych informacji o tożsamości klienta. Dlatego przewidziano specjalne pola do uzupełnienia dokumentacji, bezpiecznego potwierdzenia odbioru oraz wskazania momentu, w którym bank uzna wniosek za kompletny.
Jeśli bank odrzuci wniosek, musi niezwłocznie przekazać bezpłatne pisemne zawiadomienie zawierające informacje o możliwości złożenia reklamacji i ścieżce odwoławczej. Jeśli to możliwe, należy wskazać przyczyny. Nie oznacza to, że bank zawsze ma prawo lub możliwość przekazania wszystkich wewnętrznych ocen dotyczących prania pieniędzy.
Tożsamość klienta i pranie pieniędzy – co możesz zrobić?
Banki muszą ustalić tożsamość klienta, cel konta i charakter transakcji. Wytyczne Urzędu Nadzoru Finansowego (FI) określają, że ocena ryzyka musi być indywidualna, a wysokie ryzyko samo w sobie nie zawsze stanowi podstawę do odmowy otwarcia konta. Jednocześnie bank może być niezdolny do otwarcia lub utrzymania konta, jeśli nie może uzyskać wystarczających informacji o tożsamości klienta lub zarządzać niedopuszczalnym ryzykiem.
Dokument 02 pomaga Ci złożyć wniosek o jasną listę brakujących informacji oraz wskazanie bezpiecznego kanału, którego należy użyć. Nie jest to sposób na obejście uzasadnionych kontroli banku. Nigdy nie przesyłaj kopii dowodu osobistego, pełnych numerów kont, numerów PES, haseł, kodów ani wrażliwych wyciągów bankowych bezpośrednio w otwartym arkuszu Excel.
Wypowiedzenie konta – czy zawsze obowiązuje dwumiesięczny okres wypowiedzenia?
Nie. Art. 9 rozdz. 4a ustawy o usługach płatniczych określa pewne podstawy wypowiedzenia konta płatniczego z podstawowymi funkcjami. W przypadku np. braku transakcji przez 24 miesiące oraz niektórych szczególnych przesłanek wymagane jest co najmniej dwumiesięczne pisemne zawiadomienie. Inne podstawy mogą powodować natychmiastowe skutki, np. celowe, bezprawne użycie lub podanie istotnie nieprawdziwych informacji przy otwieraniu konta. Należy zweryfikować rzeczywisty powód decyzji banku. Zablokowanie instrumentu płatniczego lub osobistej usługi BankID nie jest automatycznie wypowiedzeniem całego konta płatniczego.
Wszystkie pliki – dokładna zawartość dostarczona
| Nr | Dokument | Co możesz zrobić | Format |
|---|---|---|---|
| 01 | Wniosek o podstawowe konto płatnicze | Pisemny wniosek konsumenta z prośbą o potwierdzenie, gdy wniosek jest kompletny. | DOCX + PDF |
| 02 | Tożsamość klienta – uzupełnienie dokumentacji za pośrednictwem bezpiecznego kanału | Złóż wniosek o doprecyzowanie pytań banku dotyczących KYC i bezpiecznie prześlij wymagane dokumenty. | DOCX + PDF |
| 03 | Reklamacja po odmowie | Konkretny wniosek o ponowne indywidualne rozpatrzenie i pisemną decyzję osoby odpowiedzialnej za reklamacje. | DOCX + PDF |
| 04 | Sprzeciw wobec wypowiedzenia konta płatniczego | Wniosek o wyjaśnienie bankowi, jakiej podstawy wypowiedzenia i zasady zawiadomienia zastosowano. | DOCX + PDF |
| 05 | Zawiadomienie do ARN – załącznik merytoryczny | Załącznik merytoryczny do oficjalnego formularza bankowego ARN, zawierający historię reklamacji i identyfikator dowodów. | DOCX + PDF |
| 06 | Szwedzki przewodnik użytkownika | Drzewo decyzyjne, podstawy prawne, bezpieczne procedury przesyłania danych i praktyczne kroki. | DOCX + PDF |
| 07 | English User Guide | Instrukcje w języku angielskim do pięciu szwedzkich szablonów roboczych i szwedzkiego arkusza Excel. | DOCX + PDF |
| 08 | Rejestr spraw Excel | Dziewięć zakładek dotyczących wniosków, KYC, odmów, wypowiedzeń, reklamacji bankowych, spraw ARN i dowodów. | XLSX |
Excel – dziewięć zakładek z formułami kontrolnymi
Przegląd · Wnioski · Dokumentacja KYC · Odmowy · Wypowiedzenia · Reklamacje bankowe · Sprawy ARN · Dowody · Czytaj mnie. Excel zlicza liczbę wniosków, braki w dokumentacji administracyjnej, uzupełnienia KYC, brakujące pisma z decyzją i otwarte reklamacje bankowe. Pomaga śledzić faktyczny łańcuch dowodowy między dokumentami, reklamacjami a ewentualną sprawą ARN.
Przetestowane fikcyjne przypadki: niekompletny wniosek o konto wygenerował komunikat SPRAWDŹ KOMPLETNOŚĆ; kompletny i potwierdzony wniosek wygenerował komunikat SPRAWDŹ 10 DNI BANKOWYCH; żądanie KYC bez potwierdzonego bezpiecznego kanału wygenerowało komunikat BRAK BEZPIECZNEGO KANAŁU; wypowiedzenie z podaną podstawą wygenerowało komunikat SPRAWDŹ ZAWIADOMIENIE. Wniosek do ARN bez wybranego oficjalnego formularza wygenerował komunikat OFICJALNY FORMULARZ. Komunikaty te mają charakter administracyjny, nie są wnioskami prawnymi. Dane testowe zostały usunięte z wersji dla klientów.
Jak korzystać ze szablonów
- Ustal, w jakiej sytuacji się znajdujesz: nowy wniosek, odmowa otwarcia konta, wypowiedzenie konta lub ograniczenie usługi dodatkowej.
- Zachowaj faktyczne zawiadomienie banku: zapisz datę, oryginalne pismo i bezpieczny identyfikator dowodu.
- W przypadku nowego wniosku: użyj dokumentu 01 i poproś o potwierdzenie, jakie dokumenty bank potrzebuje do złożenia pełnego wniosku.
- W przypadku uzupełnienia dokumentacji KYC: użyj dokumentu 02, przekaż dane za pośrednictwem bezpiecznego kanału banku i zachowaj potwierdzenie odbioru.
- W przypadku odmowy: użyj dokumentu 03 i złóż reklamację do osoby odpowiedzialnej za reklamacje w banku, przedstawiając merytoryczne i weryfikowalne uzasadnienie.
- W przypadku wypowiedzenia: użyj dokumentu 04, aby poprosić o wskazanie zastosowanej podstawy i sprawdzić, jakie zawiadomienie jest wymagane.
- Jeśli spór nie zostanie rozwiązany: użyj dokumentu 05 jako załącznika do oficjalnego zgłoszenia bankowego do ARN. Sprawdź terminy i wcześniejsze odpowiedzi banku.
ARN i FI – jaka jest różnica?
ARN może rozpatrywać spory dotyczące prawa do podstawowego konta płatniczego. Zwykły próg wartości 3 000 SEK nie ma zastosowania do tej kategorii kont. Zgłoszenie powinno normalnie wpłynąć w ciągu roku od pierwszego złożenia przez konsumenta reklamacji do banku, z wyjątkiem szczególnych przypadków, gdy wewnętrzne rozpatrywanie reklamacji przez bank trwało już długo. Zapoznaj się z aktualnymi wytycznymi ARN i użyj jego oficjalnych formularzy.
Urząd Nadzoru Finansowego (FI) odpowiada za nadzór nad bankami. Informacje FI są cenne dla zrozumienia przepisów, ale zgłoszenie do FI nie jest tym samym, co rozpatrywanie przez FI Twojego prywatnego sporu ani automatyczne otwarcie dla Ciebie konta.
Kto może skorzystać z pakietu?
Nowo przybyły konsument w EOG: ma zgodne z prawem miejsce zamieszczenia, ale musi wyjaśnić wymagania banku dotyczące tożsamości i KYC, zanim wniosek będzie mógł zostać uznany za kompletny.
Osoba z wpisem w rejestrze dłużników: chce wiedzieć, czy ta okoliczność rzeczywiście może stanowić podstawę do odmowy podstawowych funkcji konta; FI podkreśla, że wpis w rejestrze dłużników lub opóźnienie płatności kredytowej samo w sobie nie jest przesłanką szczególnego charakteru.
Konsument, któremu wypowiedziono konto: potrzebuje chronologii pisemnych zawiadomień banku i podstawy przywołanej przez bank, nie zakładając automatycznie, że zawsze obowiązuje dwumiesięczny termin.
Klient z trwającym sporem bankowym: chce dołączyć uporządkowaną chronologię, pisemne reklamacje i dowody do zgłoszenia do ARN, nie udostępniając niepotrzebnie poufnych danych bankowych.
Czego nie obejmuje pakiet?
Nie obejmuje kontaktu z bankiem w Twoim imieniu, gwarancji decyzji, cyfrowego otwierania konta, połączenia z BankID lub Swishem, sprawdzenia zdolności kredytowej, oceny ryzyka AML w imieniu banku, usług prawniczych ani automatycznego zgłoszenia do organu administracji. Dokumentów nie wolno używać do podawania nieprawdziwych informacji ani zatańczania niezbędnych informacji o tożsamości klienta. Bezpieczny i rzetelny proces KYC jest warunkiem rozpatrzenia sprawy na drodze prawnej.
Powiązane szablony dokumentów
Jeśli spór dotyczy nieuprawnionego pobrania środków przez autogiro, a nie odmowy otwarcia konta przez bank, lepszym wyborem może być Nieprawidłowe pobranie środków przez autogiro – zwrot i wniosek o zablokowanie. W przypadku bardziej ogólnego sporu konsumenckiego dostępny jest Zgłoszenie do ARN – spór konsumencki i dowody. Ten produkt jest specjalnie przeznaczony do zapewnienia konsumentowi ustawowego dostępu do podstawowego konta płatniczego oraz rozpatrywania decyzji banku dotyczących KYC i wypowiedzenia konta.
Często zadawane pytania (FAQ)
Czy zawsze mam prawo do otwarcia konta bankowego?
Nie. Konsumenci mając zgodne z prawem miejsce zamieszczenia w EOG, mają zasadniczo prawo do podstawowego konta płatniczego, ale bank może odmówić otwarcia konta, jeśli przepisy o przeciwdziałaniu praniu pieniędzy temu uniemożliwiają lub istnieją szczególne przesłanki.
Czy bank zawsze ma dziesięć dni na odpowiedź?
Decyzja musi zostać podjęta najpóźniej w ciągu dziesięciu dni bankowych od otrzymania kompletnego wniosku. Nie zawsze jest to ta sama data, co dzień pierwszego kontaktu.
Czy bank może odmówić mi otwarcia konta z powodu wpisu w rejestrze dłużników?
FI wyjaśnia, że wpis w rejestrze dłużników lub opóźnione płatności kredytowe same w sobie nie stanowią przesłanek szczególnego charakteru do odmowy podstawowego konta płatniczego. Należy jednak dokonać indywidualnej oceny pozostałych okoliczności.
Czy bank musi zapewnić mi BankID i Swish?
Nie. Usługi te nie są automatycznie podstawowymi funkcjami konta płatniczego zgodnie z art. 4a ustawy o usługach płatniczych.
Czy bank zawsze musi zapewnić mi dwumiesięczny okres wypowiedzenia?
Nie. Art. 9 rozdz. 4a zawiera różne podstawy i zasady terminowe. Niektóre podstawy wymagają co najmniej dwumiesięcznego zawiadomienia, podczas gdy inne mogą powodować natychmiastowe skutki.
Co mam zrobić, jeśli bank wymaga dowodu osobistego lub informacji o pochodzeniu pieniędzy?
Poproś o doprecyzowanie, jakie informacje są wymagane, i podaj prawdziwe dane za pośrednictwem bezpiecznego kanału banku. Bank ma obowiązek przestrzegać przepisów o przeciwdziałaniu praniu pieniędzy, w przeciwnym razie może nie móc zaoferować konta.
Czy ARN może rozpatrzyć spór bez żądania kwoty 3 000 SEK?
Tak. Zwykły próg wartości ARN nie ma zastosowania do sporów dotyczących dostępu do konta płatniczego zgodnie z art. 4a ustawy o usługach płatniczych. Pozostałe warunki rozpatrywania i terminy nadal obowiązują.
Czy Excel jest automatycznym kalkulatorem przedawnienia roszczeń prawnych?
Nie. Wyświetla administracyjne przypomnienia o decyzjach, dowodach i ręcznych kontrolach terminów; nie oblicza wiążących terminów reklamacji ani spraw ARN.
Czy mogę wysłać ten pakiet bezpośrednio do banku bez zmian?
Nie. Wybierz dokument odpowiadający Twojej sprawie, wypełnij tylko prawdziwe dane, sprawdź adres banku i prześlij odpowiednie dokumenty KYC oddzielnie za pośrednictwem zweryfikowanego bezpiecznego kanału.
Czy pliki można wypełnić w języku angielskim?
Pięć szablonów roboczych i arkusz Excel są w języku szwedzkim. English User Guide jest w zestawie. Pliki Word można edytować; pliki PDF są przeszukiwalne i nadają się do druku, ale nie zawierają interaktywnych pól formularza.
Źródła prawne i status weryfikacji
Wersja produktu 1.0 · Weryfikacja źródeł wspomagana przez AI: 19 listopada 2026 r.. Źródło pierwotne: ustawa (2010:751) o usługach płatniczych, w szczególności art. 1–3 i 9 rozdz. 4a. W przypadku wyjątków i KYC zapoznaj się z ustawą (2017:630) o środkach przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu, informacjami FI o prawach oraz wytycznymi stosowania FI. Zasady ARN: Spory bankowe – ARN. Żaden niezależny prawnik nie zweryfikował ani nie zatwierdził dokumentów, a ani bank, ani organ administracji nie certyfikowały pakietu. Sprawdź aktualny stan prawny i warunki dotyczące Twojej indywidualnej sprawy.