Svenska Dokumentmallar
Odmowa odliczenia ROT 2026/2027 – zakwestionuj dopłatę, zażądaj dokumentacji i rejestru dowodów | Word/PDF/Excel
Odmowa odliczenia ROT 2026/2027 – zakwestionuj dopłatę, zażądaj dokumentacji i rejestru dowodów | Word/PDF/Excel
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
- Pięć szwedzkich szablonów pracy szwedzki przewodnik użytkownika Angielski przewodnik użytkownika; Excel po szwedzku
- Liczba plików
- 7
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Czy wykonawca wysłał dodatkową fakturę za odliczenie ROT po tym, jak Urząd Skarbowy odrzucił wypłatę dla firmy? Odrzucenie odliczenia ROT nie jest automatycznie wiążącą decyzją prawną, że jako osoba prywatna jesteś zobowiązana zapłacić kwotę doszacowaną przez firmę. Jednocześnie umowa, na przykład zawierająca specjalną klauzulę dotyczącą ROT, może oznaczać, że klient faktycznie ponosi pewne ryzyko. Ten pakiet dokumentów dotyczący konkretnego problemu pomoże Ci przeanalizować umowę, decyzję organu administracji, przyczynę odrzucenia i dowody przed wystąpieniem o odpowiedź lub zgłoszeniem merytorycznego zastrzeżenia.
Dla kogo? Dla osób prywatnych i właścicieli nieruchomości w Szwecji, którzy po wykonaniu prac objętych odliczeniem ROT otrzymali doszacowanie, przypomnienie lub żądanie zapłaty kwoty odliczenia podatkowego, której firma nie otrzymała od Urzędu Skarbowego. Pakiet jest praktycznym wsparciem w zakresie dokumentacji i komunikacji, a nie gwarancją prawa do odliczenia lub prawa do odmowy zapłaty.
Dostawa: 15 rzeczywistych plików dla klienta w formacie ZIP: pięć szwedzkich szablonów operacyjnych, szwedzki przewodnik użytkownika i angielski przewodnik użytkownika – każdy w formacie Word i odpowiadającym mu przeszukiwalnym PDF – oraz rejestr Excel z dziewięcioma zakładkami. Wszystkie pliki Word (7 DOCX) są edytowalne; siedem wersji PDF jest przeszukiwalnych/przyjaznych do druku, ale nie są interaktywnymi formularzami. Główne szablony i plik Excel są w języku szwedzkim; tylko angielski przewodnik jest w języku angielskim. Do otwarcia wymagany jest kompatybilny program.
01 · Zawartość pakietu
Pięć szwedzkich dokumentów roboczych: odrzucenie ROT/kontrola umowy, wniosek o podstawę odrzucenia do wykonawcy, warunkowe pismo o zakwestionowaniu, dokument do korekty dla Urzędu Skarbowego oraz protokół sporny/potwierdzający rozliczenie. Szwedzki przewodnik użytkownika i angielski przewodnik użytkownika, wszystkie w formatach Word i PDF. Osobny szwedzki rejestr Excel z dziewięcioma zakładkami. 7 DOCX + 7 PDF + 1 XLSX = 15 plików dla klienta.
02 · Zawartość plików
Oryginalna umowa i klauzula dotycząca ryzyka ROT; wyszczególnione koszty robocizny, materiały, przejazdy i podatek VAT; faktyczna płatność klienta i rok podatkowy; wniosek wykonawcy; decyzja Urzędu Skarbowego i przyczyna odrzucenia; żądanie na doszacowaniu i data płatności; merytoryczne zastrzeżenia, identyfikator dowodu, odpowiedź, rzeczywiste noty kredytowe i potwierdzenia płatności. Excel oblicza statusy i czystą różnicę między dwiema kwotami wpisanymi ręcznie – nie jest to prawnie ustalone zadłużenie ani zatwierdzone odliczenie ROT.
Wybierz odpowiedni produkt do swojej sytuacji
Otrzymałeś doszacowanie po odrzuceniu odliczenia ROT: użyj tego specjalnego pakietu, aby ustalić przyczynę i przygotować przemyślaną odpowiedź dla klienta. Jesteś wykonawcą i musisz wystawić fakturę z odliczeniem ROT: skorzystaj z naszego osobnego szablonu faktury ROT. Chcesz zakwestionować zwykłą fakturę: nasz ogólny szablon dla konsumenta może być wystarczający. Ten pakiet zawiera zarówno analizę decyzji ROT, jak i konkretne ścieżki sporne z zakresu prawa cywilnego.
Pełna lista plików
| Dokument | Co faktycznie robi | Język | Format |
|---|---|---|---|
| 01 · Odrzucenie ROT i kontrola umowy | Oddziel decyzję Urzędu Skarbowego od klauzuli ROT w umowie, przyczyny odrzucenia, kwoty i roku płatności | Szwedzki | DOCX + PDF |
| 02 · Wniosek do wykonawcy | Zażądaj rzeczywistej decyzji SKV, podstawy wniosku, wyszczególnienia na fakturze i podstawy umownej | Szwedzki | DOCX + PDF |
| 03 · Warunkowe zakwestionowanie | Merytoryczne pismo o zakwestionowaniu tylko wtedy, gdy istnieje konkretne zastrzeżenie umowne lub faktyczne | Szwedzki | DOCX + PDF |
| 04 · Urząd Skarbowy – korekta kupującego | Korekta danych ROT na fakturze bez naśladowania formalnego odwołania wykonawcy | Szwedzki | DOCX + PDF |
| 05 · Dziennik sporny i rozliczenie końcowe | Monitorowanie odpowiedzi strony przeciwnej, ewentualnej korekty, rzeczywistej płatności i rozliczenia | Szwedzki | DOCX + PDF |
| 06 · Szwedzki przewodnik użytkownika | Krok po kroku: przebieg prac, scenariusze, zasady ROT, źródła błędów i źródła organów administracji | Szwedzki | DOCX + PDF |
| 07 · English User Guide | Angielskie instrukcje dla szwedzkich szablonów dokumentów; główne szablony nie są przetłumaczone | Angielski | DOCX + PDF |
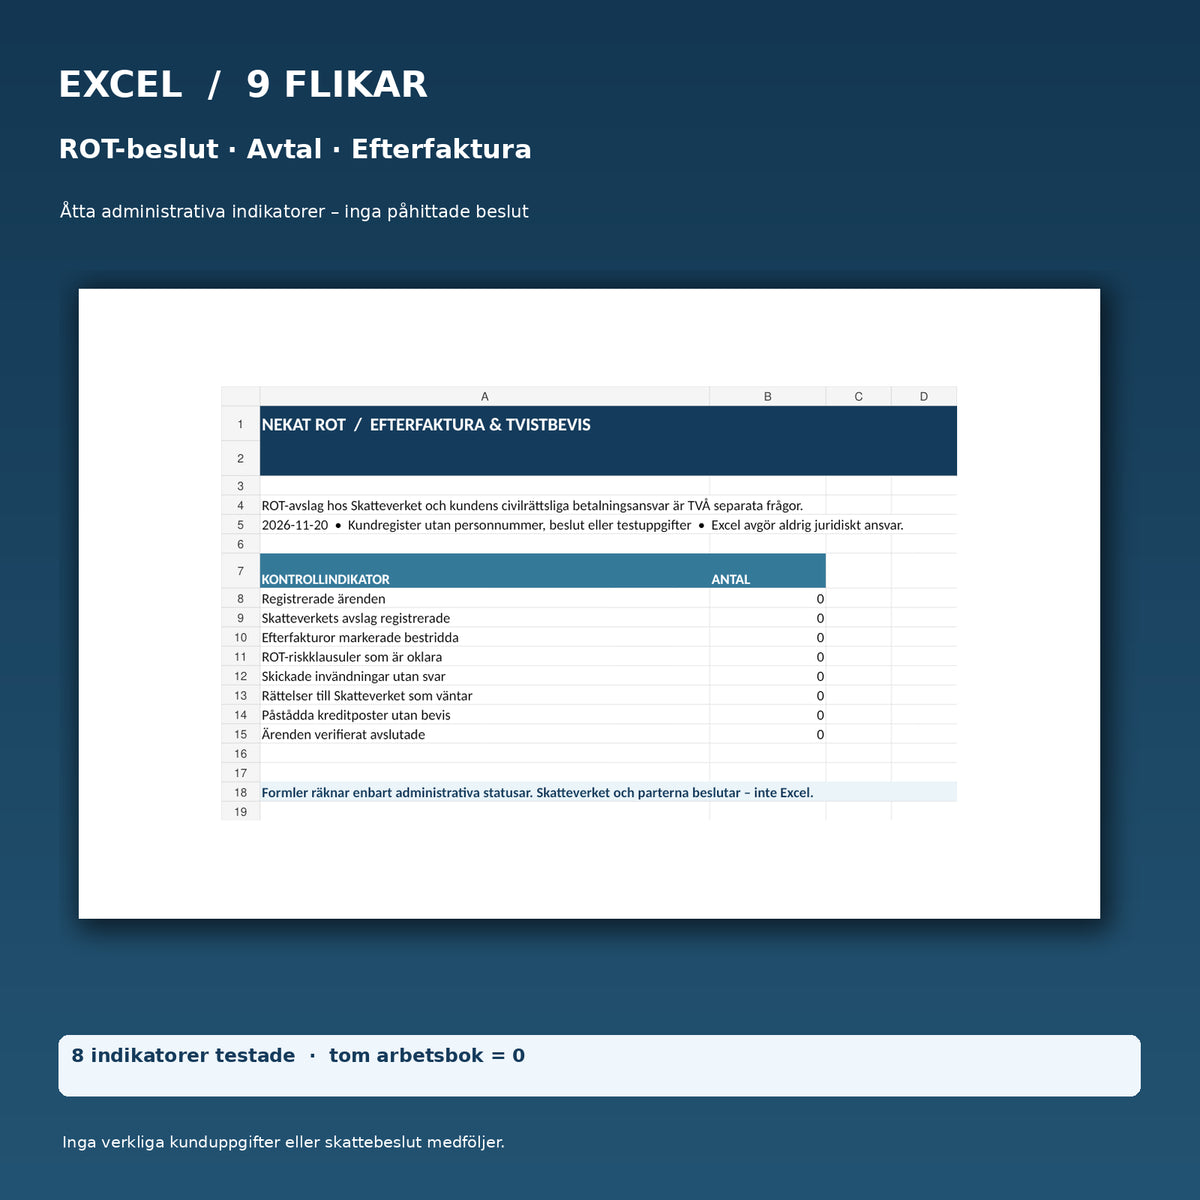
| 08 · Rejestr sporny ROT | Dziewięć szwedzkich zakładek Excel, osiem kontroli i czysta arytmetyczna różnica kwot | Szwedzki | XLSX |
Krok po kroku: od doszacowania do udokumentowanej odpowiedzi
- Zidentyfikuj decyzje: Czy chodzi o odrzucenie przez wykonawcę w Urzędzie Skarbowym, czy o ostateczne odliczenie podatkowe klienta? Zażądaj właściwego dokumentu decyzji.
- Sprawdź umowę: Przeanalizuj klauzulę ROT i warunki cenowe, w tym faktycznie obowiązującą wersję Formularza Wykonawcy, jeśli taka została uzgodniona.
- Ustal przyczynę: Przykładem może być brak limitu podatkowego kupującego, błędna podstawa, prace niewłączone do odliczenia ROT lub braki we wniosku firmy. Nie zgaduj.
- Zażądaj podstawy: Użyj dokumentu 02, aby uzyskać uzasadnienie decyzji, pozycje na fakturze i kopię odpowiedniej części umowy. Nie jest to automatycznie formalne zakwestionowanie.
- Zakwestionuj tylko z konkretnej podstawy: Użyj dokumentu 03 do w pełni lub częściowo kwestionowanej faktury i podaj merytoryczne powody oraz dowody. Nie składaj rutynowego, nieuzasadnionego zakwestionowania.
- Uzupełnij sprawę administracyjną w przypadku błędu: Jako kupujący możesz przekazać rzeczywiste korekty/dane do Urzędu Skarbowego; formalne odwołanie wykonawcy jest osobnym procesem.
- Udokumentuj wynik: Zarejestruj rzeczywistą komunikację ze stroną przeciwną, decyzje, ewentualne noty kredytowe, rozliczenie i płatności w dokumencie 05 i Excelu.
Warunki ROT 2026 – i dlaczego należy sprawdzić rok 2027
Urząd Skarbowy określa na rok 2026 odliczenie ROT do kwoty najwyżej 30 procent zatwierdzonych kosztów robocizny wraz z VAT, z limitem ROT 50 000 kr na osobę rocznie i wspólnym limitem 75 000 kr na ROT i RUT. Materiały, przejazdy i inne koszty nie są wliczone. Prace muszą zostać wykonane, a część klienta zapłacona, zanim wykonawca wystąpi o wypłatę. Data płatności określa, do którego roku podatkowego odliczenie należy. Zawsze sprawdzaj, jaki termin i zasada podziału obowiązują w danej sprawie.
Wprowadzając rok 2027, pojawiają się zmiany przepisów dotyczących wnioskowania i procedur kontrolnych firm, związane z pracami ustawodawczymi parlamentu. Nie należy ich interpretować jako automatyczną zmianę cywilnego zobowiązania płatniczego klienta. Pakiet nie zawiera algorytmu ustalającego prawo do odliczenia podatkowego lub określony limit podatkowy na rok 2027.
Dlaczego samo odrzucenie ROT nie rozstrzyga o doszacowaniu
Urząd Konsumenta wskazuje, że ROT wymaga porozumienia między klientem a firmą. Rzeczywista umowa może zawierać warunki dotyczące tego, kto płaci, jeśli Urząd Skarbowy odrzuci lub cofnie wypłatę. Jednak przyczyna straty, znaczenie warunków umowy i ewentualne opóźnienie wykonawcy mogą mieć znaczenie. Dlatego przeczytaj również ustawę o usługach konsumenckich oraz porady Urzędu Konsumenta dotyczące usług wykonawczych, jeśli zajdzie taka potrzeba.
Urząd Skarbowy rozstrzyga wniosek firmy o wypłatę na podstawie m.in. ustawy (2009:194). Nie oznacza to, że organ rozstrzyga cywilny spór między wykonawcą a zamawiającym o doszacowanie. Kupujący może przekazać korekty do Urzędu Skarbowego, ale wniosek wykonawcy, ponowne rozpatrzenie i odwołanie podlegają osobnym przepisom. Spór może wymagać rozstrzygnięcia przez ARN lub sąd, w zależności od sprawy.
Rejestr Excel – dziewięć zakładek i przetestowana różnica kwot
Dziennik zawiera Przegląd, Sprawy, Umowy, Decyzje ROT, Doszacowania, Zastrzeżenia, Korekty SKV, Płatność i Przeczytaj mnie. Jego osiem wskaźników oblicza sprawy, rzeczywiste odrzucenia SKV, zakwestionowane doszacowania, niejasne klauzule ryzyka, wysłane zastrzeżenia bez odpowiedzi, oczekujące korekty, rzekome kredyty bez dowodów oraz sprawy ręcznie oznaczone jako zweryfikowane i zakończone.
Wszystkie osiem wskaźników przetestowano za pomocą fikcyjnych wierszy i wykazało prawidłową wartość 1. Po wyczyszczeniu wszystkie wykazały 0. Formułę różnicy przetestowano dla 100 minus 0 = 100 kr, 0 minus 0 = 0 kr oraz brak danych (puste pole). Różnica jest wyłącznie arytmetyczna i nie może być nazywana prawnie ustalonym zadłużeniem. W wersji dla klienta nie ma przykładów osób, decyzji organów administracji ani fikcyjnych płatności.
Często zadawane pytania
Czy wykonawca może żądać pełnej kwoty ROT, jeśli Urząd Skarbowy powie nie?
Zależy to od Twojej umowy, rzeczywistych okoliczności i przyczyny odrzucenia odliczenia. Nie jest to automatycznie ważne żądanie ani automatycznie nieważne. Szablon pomoże Ci ustalić to na piśmie.
Co się stanie, jeśli wykonawca sam złożył wniosek zbyt późno?
Zbadaj zaniedbanie, zasadę terminową i umowę. Może to wpłynąć na to, kto poniesie koszt, ale nie daje automatycznie określonego wyniku sporu. Zażądaj kopii rzeczywistego wniosku i decyzji.
Czy mogę zakwestionować fakturę, jeśli firma nie wykaże decyzji Urzędu Skarbowego?
Najpierw zażądaj podstawy i podstawy umownej. Zakwestionowanie powinno opierać się na konkretnym zastrzeżeniu wobec rzekomego zobowiązania płatniczego. Dokument 02 jest przeznaczony specjalnie do merytorycznego żądania dokumentów.
Czy ROT obejmuje materiały, koszty przejazdów lub maszyny?
Nie. Odliczenie ROT dotyczy co do zasady zatwierdzonych kosztów robocizny wraz z VAT. Sprawdź, czy faktura firmy wyszczególnia koszty zgodnie z wytycznymi Urzędu Skarbowego.
Czy to ja, czy wykonawca, powinien odwołać się od decyzji Urzędu Skarbowego?
Zależy to od tego, jaki dokument decyzji jest przedmiotem sprawy. Wykonawca może mieć prawo żądać ponownego rozpatrzenia własnych decyzji o wypłacie; jako kupujący możesz przekazywać uzupełnienia i korekty oraz zarządzać własnymi decyzjami podatkowymi za pomocą odpowiedniej procedury.
Czy mogę żądać od wykonawcy odszkodowania za utracone odliczenie ROT z powodu opóźnienia?
Należy to ocenić na podstawie umowy, tego, co spowodowało stratę, oraz odpowiednich przepisów prawa konsumenckiego. Urząd Konsumenta ma specjalne wytyczne dla przypadków, w których opóźnienie wykonawcy wpływa na ROT.
Czy pismo o zakwestionowaniu automatycznie wstrzymuje windykację lub działania komornicze?
Nie. Ważne jest, aby odpowiedzieć w odpowiednim czasie również na ewentualne późniejsze żądania i udokumentować zakwestionowanie. W przypadku rzeczywistego wezwania do zapłaty obowiązuje specjalna procedura.
Czy Excel oblicza, do jakiego odliczenia ROT mam prawo?
Nie. Excel zawiera kontrole administracyjne i prostą różnicę między dwiema kwotami wpisanymi ręcznie, nie oblicza podatku.
Czy jest to oficjalny formularz Urzędu Skarbowego lub gotowa ocena prawna?
Nie. Pakiet zawiera wewnętrzne dokumenty robocze. Nie może zastąpić własnych formularzy, decyzji, porad dla konsumentów organu administracji ani indywidualnej porady prawnej.
Czy pliki PDF można wypełniać i czy szwedzkie szablony robocze są dostępne w języku angielskim?
PDF jest przeszukiwalny/przyjazny do druku, ale nie zawiera interaktywnych pól. Szablony robocze i Excel są w języku szwedzkim; w zestawie znajduje się osobny angielski przewodnik użytkownika.
Powiązane produkty
Do samodzielnego wystawiania faktur przez wykonawcę: Faktura ROT & odliczenie ROT 2026/2027. Do kalkulacji remontu przed wystawieniem faktury: Budżet remontowy & kontrola kosztów ROT. Do ogólnego zakwestionowania przez konsumenta bez ROT: Zakwestionowanie faktury – osoba prywatna. Jeśli otrzymałeś już wezwanie do zapłaty, dostępny jest osobny pakiet komorniczy. Ten produkt ma szczególne zastosowanie, gdy ROT zostało odrzucone i doszacowanie musi zostać zbadane.
Źródła prawne, status kontroli i dostawa
Wersja 1.0 · 20 listopada 2026. Źródła prawne: Urząd Skarbowy – ROT dla kupującego, Urząd Skarbowy – ROT dla wykonawcy, Urząd Konsumenta – odliczenie ROT, Urząd Konsumenta – zatrudnianie wykonawców, ustawa o procedurze przy odliczeniu podatkowym od prac domowych oraz ustawa o usługach konsumenckich. Wewnętrzna kontrola źródeł wspomagana przez AI; brak niezależnej zewnętrznej analizy prawnej, rozpatrywania przez organ administracji, rzeczywistego zakwestionowania, pełnomocnictwa procesowego lub gwarancji. Produkt jest najpierw tworzony jako PROJEKT bez kanałów publikacji. Połączenie z Digital Products i zamówienie testowe są realizowane osobno przed ewentualną późniejszą publikacją.