
CSRD i ESRS 2026/2027 – które firmy podlegają obowiązkowi po Omnibus I?

Krótka odpowiedź: Dyrektywa CSRD została znacząco zmieniona poprzez unijną dyrektywę Omnibus I. Zgodnie z nowymi przepisami, obowiązkowe raportowanie koncentruje się bardziej na największych przedsiębiorstwach. Zasadą ogólną jest, że wymogi dotyczą firm, które zatrudniają powyżej 1 000 pracowników oraz osiągają przychody netto powyżej 450 milionów euro. Jednocześnie w 2026 roku UE przyjęła zrewidowane standardy ESRS, aby zmniejszyć obciążenia związane ze sprawozdawczością.
Co zmieniło się dzięki dyrektywie Omnibus I?
Dyrektywa (UE) 2026/470 zmieniła zarówno ramy prawne CSRD, jak i przepisy dotyczące należytej staranności w zakresie zrównoważonego rozwoju. W przypadku CSRD zmiana oznacza, że obowiązkowe raportowanie zrównoważonego rozwoju jest skierowane do znacznie węższego kręgu przedsiębiorstw niż w pierwotnym modelu.
| Pytanie | Znaczenie praktyczne w 2026 r. |
|---|---|
| Kogo to dotyczy? | Zasadniczo firm zatrudniających ponad 1 000 pracowników i osiągających przychody netto powyżej 450 mln euro. |
| Jaki standard? | Dla podmiotów objętych zakresem stosuje się ESRS. Zrewidowane standardy zostały przyjęte przez Komisję 3 lipca 2026 r. |
| Mniejsze firmy? | Firmy spoza obowiązkowego zakresu mogą raportować dobrowolnie, m.in. korzystając z uproszczonych standardów. |
| Podwójna istotność? | Nadal centralna metoda: należy przeanalizować zarówno wpływ firmy, jak i finansowe znaczenie kwestii zrównoważonego rozwoju. |
Czym jest ESRS?
ESRS to europejskie standardy raportowania zrównoważonego rozwoju. Porządkują one informacje dotyczące środowiska, kwestii społecznych i ładu korporacyjnego. Zrewidowane standardy z 2026 r. mają na celu utrzymanie porównywalnych i istotnych z punktu widzenia decyzyjnego informacji, przy jednoczesnym ograniczeniu zbędnych punktów danych i administracji.
Jak firma powinna się przygotować
- Ustal zakres (scope). Sprawdź strukturę grupy kapitałowej, liczbę pracowników i obroty w odniesieniu do aktualnych progów.
- Udokumentuj podwójną istotność. Opisz metodologię, zaangażowanych interesariuszy, czynniki IRO oraz priorytety.
- Zbuduj zarządzanie danymi. Wyznacz właścicieli dla każdego punktu danych, źródła danych, kontroli i procesu zatwierdzania.
- Stwórz indeks ujawnień (disclosure index). Powiąż odpowiednie ujawnienia ESRS z odpowiedzialną funkcją i materiałem dowodowym.
- Zarządzaj danymi z łańcucha wartości w sposób proporcjonalny. Udokumentuj, jakie dane od dostawców są potrzebne i dlaczego.
- Zaplanuj atestację. Zapewnij weryfikowalną dokumentację i kontrolę wersji jeszcze przed finalizacją raportu.
Typowe błędy
- Stosowanie starych progów CSRD bez sprawdzenia zmian wynikających z Omnibus I.
- Traktowanie podwójnej istotności jako prostej listy kontrolnej bez udokumentowanej analizy.
- Gromadzenie dużych zbiorów danych przed ustaleniem, które ujawnienia są faktycznie istotne.
- Mylenie dobrowolnego raportowania typu VSME z obowiązkowym raportowaniem ESRS.
Najczęstsze pytania
Czy wszystkie duże szwedzkie firmy podlegają CSRD?
Nie. Po wejściu w życie Omnibus I należy sprawdzić nowe kryteria wielkości. Na ocenę mogą również wpływać zasady dotyczące grup kapitałowych oraz szczególne sytuacje.
Czy ESRS to to samo co CSRD?
Nie. CSRD to prawne ramy sprawozdawcze. ESRS to standardy raportowania, które określają, w jaki sposób informacje są strukturyzowane.
Czy mniejsze firmy muszą coś robić?
Mogą one spotkać się z wymaganiami informacyjnymi ze strony klientów, banków i większych przedsiębiorstw, nawet jeśli same nie podlegają obowiązkowemu CSRD. Dobrowolne, proporcjonalne raportowanie może być zatem istotne.
Zobacz pakiet szablonów CSRD & ESRS Raportowanie zrównoważonego rozwoju 2026/2027.
Powiązane przewodniki
- Zgodność z przepisami UE dla firm 2026/2027
- EUDR 2026/2027 – należyta staranność
- Oświadczenia środowiskowe i greenwashing 2026
Więcej materiałów roboczych: Zobacz więcej szablonów dotyczących zgodności z przepisami UE i przepisami produktowymi.
Źródła
Informacje mają charakter ogólny i nie zastępują porady prawnej, księgowej ani audytorskiej w indywidualnej sprawie.
Szablony w tym artykule
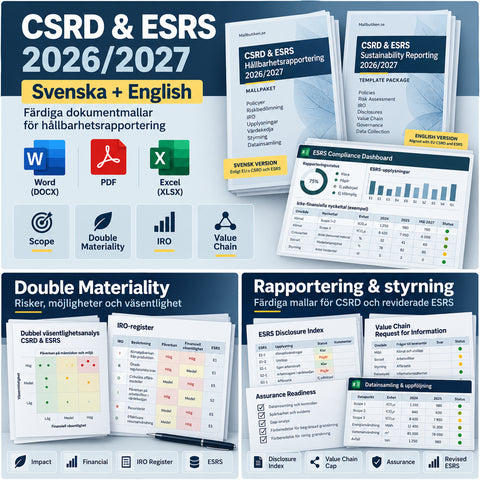
Raportowanie zrównoważonego rozwoju CSRD i ESRS 2026/2027 – szwedzki + angielski | Zakres, podwójna istotność, IRO i VSME Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
179 SEK
Zobacz szablon: Raportowanie zrównoważonego rozwoju CSRD i ESRS 2026/2027 – szwedzki + angielski | Zakres, podwójna istotność, IRO i VSME Word/PDF/Excel
Więcej na ten temat
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
Zgodność z przepisami UE dla firm 2026/2027 – przewodnik po nowych regulacjach unijnych
Pelar-guide do zgodności z przepisami UE 2026/2027: PPWR, ESPR/DPP, paszporty bateryjne, CBAM, EUDR, greenwashing, Data Act, NIS2 oraz jak firmy bu...
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
EUDR 2026/2027 – które firmy podlegają przepisom i jak przeprowadzić należytą staranność?
Przewodnik EUDR 2026/2027 z aktualnymi terminami, zakresem produktów, rolami, geolokalizacją, oceną ryzyka, ograniczaniem ryzyka oraz deklaracją na...
 Przewodniki dla firm – umowy, HR, AI i zgodność z przepisami
Oświadczenia środowiskowe i greenwashing w 2026 roku – co mogą mówić firmy?
Przewodnik po oświadczeniach środowiskowych i greenwashingu 2026: szwedzkie prawo marketingowe, unijna dyrektywa 2024/825, wymogi dowodowe, neutral...


