
Pełnomocnictwo bankowe – co może zrobić pełnomocnik w banku?
Przewodnik po pełnomocnictwach bankowych: zakres, formularze bankowe, wymóg oryginału, płatności, papiery wartościowe, odwołanie oraz różnica względem pełnomocnictwa na wypadek utraty zdolności do czynności prawnych.

Krótka odpowiedź: Pełnomocnictwo bankowe uprawnia inną osobę do wykonywania spraw bankowych, które są wyraźnie objęte zakresem pełnomocnictwa. Banki mogą posiadać własne formularze i procedury, dlatego ogólne pełnomocnictwo nie zawsze jest akceptowane dla wszystkich rodzajów spraw bankowych.
Co może obejmować pełnomocnictwo?
- opłacanie rachunków
- przelewy między kontami
- informacje o koncie
- wpłaty i wypłaty
- zarządzanie papierami wartościowymi lub funduszami, jeśli bank wyrazi na to zgodę
- inne szczegółowo określone sprawy bankowe
Bank może wymagać własnego formularza
Banki często posiadają własne formularze pełnomocnictwa oraz wymagania dotyczące identyfikacji. Przykładowo, Swedbank wskazuje, że zasadą ogólną jest, aby pełnomocnictwo bankowe miało formę pisemną i zostało przedłożone w oryginale zgodnie z procedurami banku. SEB w podobny sposób opisuje, że mocodawca sam decyduje, jakie uprawnienia bankowe mają zostać objęte pełnomocnictwem.
Jakie uprawnienia są potrzebne do spraw bankowych?
Zwykłe pełnomocnictwo bankowe, pełnomocnictwo na przyszłość (framtidsfullmakt) oraz ustawowe uprawnienia najbliższych członków rodziny to trzy różne podstawy pozwalające na pomoc komuś w sprawach finansowych. Ważne jest, aby wybrać właściwą podstawę prawną, zamiast zakładać, że jedno i to samo pełnomocnictwo sprawdzi się w każdej sytuacji.
| Sytuacja | Punkt wyjścia | Ważne do sprawdzenia |
|---|---|---|
| Osoba chce teraz udzielić pełnomocnikowi prawa do prowadzenia niektórych spraw bankowych. | Pełnomocnictwo bankowe do codziennych spraw (49 kr) może stanowić podstawę dokumentową. | Własny formularz banku, które konta i czynności mogą być objęte zakresem oraz dokument tożsamości. |
| Osoba chce z wyprzedzeniem wyznaczyć kogoś na wypadek przyszłej trwałej niezdolności do podejmowania decyzji. | Pełnomocnictwo na przyszłość (99 kr) zgodnie z ustawą (2017:310). | Ustawowe wymogi formalne, dwóch świadków, wejście w życie i procedury kontrolne banku. |
| Dorosły krewny nie może już zajmować się codziennymi sprawami finansowymi, a żaden inny przedstawiciel nie posiada w tej kwestii uprawnień. | Uprawnienia członka rodziny zgodnie z 17 rozdz. kodeksu rodzinnego mogą być czasami wykorzystane do zwykłych czynności prawnych w codziennym życiu. | Kto znajduje się w kolejności, ewentualne wspólne uprawnienia oraz ograniczenia dotyczące tego, co mogą robić członkowie rodziny. Uprawnienia wynikają z ustawy – nie z zakupu szablonu. |
Zobacz również porównanie pełnomocnictwa na przyszłość i uprawnień członków rodziny oraz jak zacząć korzystać z pełnomocnictwa na przyszłość.
Ograniczenie pełnomocnictwa
Pełnomocnictwo bankowe nie powinno być szersze niż to konieczne. Należy wskazać, które konta lub rodzaje spraw są objęte zakresem oraz czy pełnomocnictwo ma mieć datę końcową.
BankID i osobiste rozwiązania zabezpieczające
Pełnomocnictwo nie daje pełnomocnikowi prawa do korzystania z osobistego BankID, czytnika bankowego, karty ani kodów mocodawcy. Takie rozwiązania zabezpieczające są osobiste i nie należy ich udostępniać. Fakt, że pełnomocnictwo na przyszłość może być podpisane elektronicznie od 1 lipca 2026 r., nie oznacza również, że pełnomocnik automatycznie uzyskuje dostęp do bankowości internetowej lub aplikacji mobilnej banku. Bank decyduje, jakie własne kanały i procedury identyfikacji oferuje pełnomocnikom. Przeczytaj informacje Szwedzkiego Stowarzyszenia Banków (Svenska Bankföreningen) na temat spraw bankowych w imieniu innej osoby.
Różnica względem pełnomocnictwa na przyszłość
Zwykłe pełnomocnictwo bankowe obowiązuje zgodnie ze swoimi warunkami, gdy mocodawca nadal sam może zarządzać swoimi sprawami. Pełnomocnictwo na przyszłość jest przeznaczone dla przyszłej sytuacji, w której dana osoba, z powodu choroby lub podobnych przyczyn, nie jest już w stanie zadbać o sprawy objęte pełnomocnictwem.
Odwołanie
Mocodawca może odwołać pełnomocnictwo. Należy o tym powiadomić bank, a z ewentualnymi dokumentami oryginalnymi lub zarejestrowanymi uprawnieniami postępować zgodnie z procedurami banku.
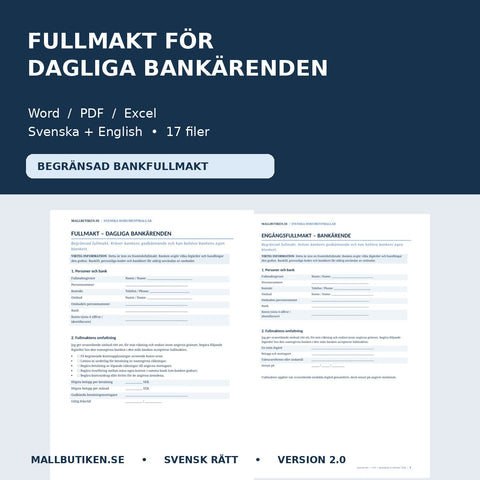
Zobacz szablon Mallbutiken dla pełnomocnictwa w codziennych sprawach bankowych.
FAQ
Czy wszystkie banki akceptują to samo pełnomocnictwo?
Nie. Przed użyciem pełnomocnictwa zawsze sprawdź indywidualne wymagania banku.
Czy pełnomocnik może używać mojego BankID?
Nie, osobiste rozwiązania zabezpieczające nie powinny być udostępniane pełnomocnikowi.
Jak długo ważne jest pełnomocnictwo?
To zależy od treści dokumentu. Można określić datę końcową, a pełnomocnictwo można również odwołać.
Źródła i praktyczne sprawdzenia
- Konsumenternas Bank- och finansbyrå – pełnomocnictwo na przyszłość w sprawach bankowych
- Svenska Bankföreningen – pełnomocnictwo bankowe, uprawnienia członka rodziny i pełnomocnictwo na przyszłość
- Föräldrabalken (Kodeks rodzinny), 17 rozdz. o uprawnieniach członków rodziny
- Ustawa (2017:310) o pełnomocnictwach na przyszłość
Artykuł stanowi informację ogólną i nie zastępuje własnych warunków banku ani porady prawnej.
Szablony w tym artykule

Więcej na ten temat
 Pełnomocnictwa – przewodniki, przepisy i wzory dokumentów
Pełnomocnictwo na przyszłość (framtidsfullmakt) czy uprawnienia członka rodziny (anhörigbehörighet) – jaka jest różnica?
Porównaj pełnomocnictwo na wypadek niezdolności do czynności prawnych (framtidsfullmakt) oraz uprawnienia osób bliskich w świetle prawa szwedzkiego...
 Pełnomocnictwa – przewodniki, przepisy i wzory dokumentów
Åberopa en framtidsfullmakt – så går det till
Praktyczny przewodnik dotyczący momentu wejścia w życie pełnomocnictwa na przyszłość, osób oceniających przesłanki, powiadomień, kontroli sądowej o...


