Svenska Dokumentmallar
Szablon sprawozdania rocznego K2 – Spółka z o.o. Word/PDF + zaświadczenie o zatwierdzeniu i kontrole 2027
Szablon sprawozdania rocznego K2 – Spółka z o.o. Word/PDF + zaświadczenie o zatwierdzeniu i kontrole 2027
- Format pliku
- XLSX, DOCX, PDF
- Język dokumentu
- Szwedzki (wersja główna) + angielski (przewodnik referencyjny zgodnie z prawem szwedzkim)
- Liczba plików
- 9
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Sprawozdanie roczne K2 dla spółek z o.o. – edytowalny szablon w formacie Word i PDF, zaktualizowany na lata 2026/2027. Ustrukturyzowany pakiet dokumentów dla mniejszych szwedzkich spółek z ograniczoną odpowiedzialnością (aktiebolag), które mogą stosować standard K2. Pakiet pomaga w przygotowaniu sprawozdania z działalności, rachunku zysków i strat, bilansu, informacji dodatkowych, propozycji podziału zysku, podpisów oraz oddzielnego zaświadczenia o zatwierdzeniu. W zestawie znajduje się ponadto szwedzki przewodnik krok po kroku, angielski przewodnik referencyjny oraz arkusz Excel do uzgodnień matematycznych.
Ważne: Urząd ds. rachunkowości (Bokföringsnämnden) zmienił przepisy K2 w 2025 roku. Nowe brzmienie należy co do zasady stosować w odniesieniu do lat obrotowych rozpoczynających się po 31 grudnia 2025 r. (z zastrzeżeniem szczególnych zasad dla niektórych przedłużonych pierwszych lat obrotowych). Spółka musi zatem zawsze sprawdzać zarówno uprawnienia do stosowania K2, jak i odpowiednią wersję przepisów dla swojego roku obrotowego.
Podstawy prawne: ustawa o sprawozdawczości rocznej (1995:1554), ustawa o spółkach akcyjnych (2005:551), ustawa o rachunkowości (1999:1078) oraz BFNAR 2016:10 (K2) w odpowiednim brzmieniu z uwzględnieniem zmian przyjętych 16 czerwca 2025 r. Niniejszy edytowalny szablon i plik kontrolny muszą zostać dostosowane do faktycznej księgowości firmy i nie zastępują odpowiedzialności spółki za prawidłowość danych, ujawnień oraz złożenie dokumentów.
Co zawiera nowa wersja
| Dokument | Zawartość |
|---|---|
| 1. Sprawozdanie roczne K2 – główny szablon szwedzki | Sprawozdanie z działalności, przegląd wieloletni, zmiany w kapitale własnym, podział zysku, rachunek zysków i strat, bilans, noty i podpisy. |
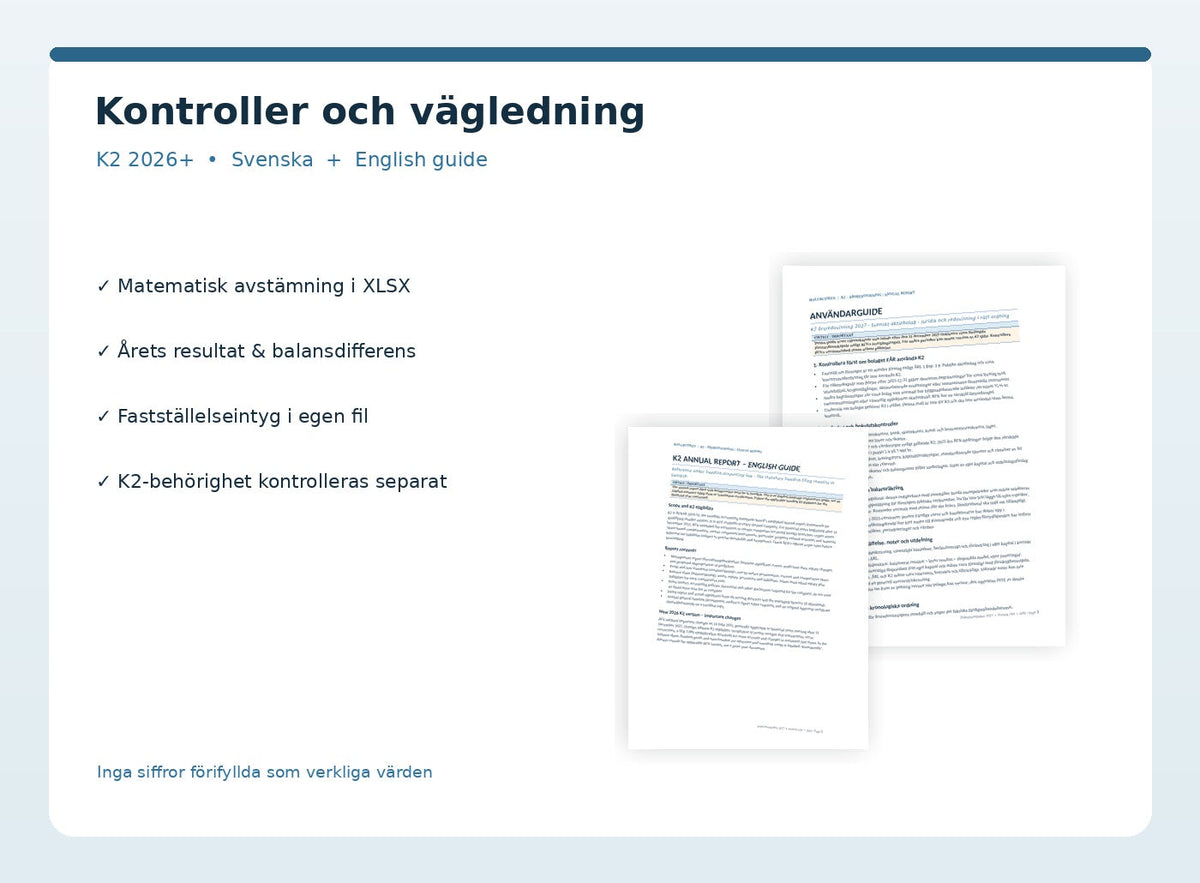
| 2. Szwedzki przewodnik użytkownika | Kontrola możliwości zastosowania K2, podstawy zamknięcia roku, formaty sprawozdawcze, noty, kolejność działań i kontrola końcowa. |
| 3. Zaświadczenie o zatwierdzeniu dla spółek z o.o. | Oddzielny wzór zaświadczenia, który wypełnia się po walnym zgromadzeniu i musi on być zgodny z faktycznymi uchwałami podjętymi przez zgromadzenie. |
| 4. English Reference Guide | Angielskie wyjaśnienie szwedzkiego sprawozdania rocznego K2 i procesu – nie jest to angielska wersja sprawozdania przeznaczona do złożenia w urzędzie. |
| 5. Excel – kontrola zamknięcia roku i uzgodnień | Plik XLSX z rachunkiem zysków i strat, bilansem, sumowaniami opartymi na formułach oraz kontrolą różnic bilansowych. |
Łącznie 9 nowych plików dla klienta: cztery edytowalne pliki DOCX, cztery przeszukiwalne pliki PDF (A4) i jeden arkusz kontrolny XLSX. Kontrola w Excelu stanowi uzupełnienie i nie generuje automatycznie ustawowego sprawozdania rocznego.
Dostawa cyfrowa: Pakiet ZIP edycji 2027 jest już przypisany do cyfrowego pobrania tego produktu. Nie wysyłamy produktu fizycznego.
Dla jakich spółek odpowiedni jest szablon K2?
K2 to uproszczony zestaw przepisów dla niektórych mniejszych firm. Nie dotyczy on automatycznie wszystkich spółek z o.o., które są uznawane za małe zgodnie z ustawą o sprawozdawczości rocznej. Przykładowo, publiczne spółki akcyjne oraz niektóre spółki dominujące w grupach kapitałowych nie mogą stosować K2.
Rozszerzone ograniczenia od 2026 r.
W odniesieniu do lat obrotowych rozpoczynających się po 31 grudnia 2025 r. zmienione przepisy BFN obejmują dodatkowo niektóre firmy, które:
- posiadają lub posiadały oddział za granicą w trakcie roku obrotowego,
- posiadają lub posiadały kryptoaktywa (z wyjątkiem dla sporadycznego wykorzystania jako środek płatniczy),
- nabyły towary lub usługi w zamian za wynagrodzenie oparte na akcjach,
- posiadają określone złożone instrumenty finansowe, np. dłużne papiery wartościowe z rozliczeniem opartym na akcjach,
- standardowo posiadają budynki stanowiące co najmniej 75 procent obrotów netto lub znaczące odroczone zobowiązania z tytułu podatku dochodowego, gdy spółka nie korzysta ze szczególnej zasady ułatwienia przewidzianej przez BFN.
Osoby objęte którymkolwiek z tych ograniczeń muszą ocenić, czy obowiązkowe jest przejście na K3. W kwestii uprawnień do K2, pełnych wyjątków, limitów i przepisów przejściowych należy korzystać z oficjalnego przewodnika BFN dotyczącego stosowania K2.
Co zawiera sprawozdanie roczne według K2?
Sprawozdanie z działalności
Zarząd opisuje tu działalność firmy, istotne zdarzenia oraz sytuację gospodarczą. Szablon posiada pola na przegląd wieloletni, zmiany w kapitale własnym oraz propozycję podziału zysku lub pokrycia straty. Wszystkie dane muszą być zgodne z faktycznym rokiem obrotowym.
Rachunek zysków i strat
Sprawozdanie roczne K2 stosuje przewidziany układ kosztowy. Szablon zawiera edytowalne wiersze na przychody, koszty operacyjne, odpisy amortyzacyjne i aktualizacyjne, pozycje finansowe, dyspozycje bilansowe, podatek i wynik roku. Ostateczny układ powinien zawsze być dostosowany do stałego formatu zawartego w oficjalnym przewodniku K2, a nie dowolnie zmieniany.
Bilans
Bilans przedstawia aktywa trwałe i obrotowe, kapitał własny, rezerwy nieopodatkowane, rezerwy na zobowiązania oraz zobowiązania. Musi istnieć spójny układ dla roku bieżącego i roku porównawczego. Suma aktywów musi zawsze być równa sumie kapitału własnego i zobowiązań.
Noty i zasady rachunkowości
Szablon zapewnia podstawową strukturę dla stosowanych zasad, informacji o pracownikach, aktywach trwałych i innych ujawnień. Nie jest to wyczerpująca lista wszystkich not, których dana spółka może potrzebować. Obowiązkowe informacje muszą wynikać z rzeczywistych transakcji oraz rozdziału 5 ustawy o sprawozdawczości rocznej i przepisów K2.
Podpisy
Sprawozdanie roczne musi zawierać oddzielną datę sporządzenia dla lat obrotowych rozpoczynających się 1 lipca 2024 r. lub później. Wszyscy urzędujący członkowie zarządu oraz ewentualny dyrektor zarządzający muszą podpisać dokument, wpisując datę podpisu. Zaświadczenie o zatwierdzeniu nie zastępuje tych podpisów.
Które zasady K2 zmieniono w 2025 r. w przygotowaniu do sprawozdania za 2026/2027?
Przegląd przeprowadzony przez Urząd ds. rachunkowości obejmuje zmienione zasady stosowania, doprecyzowanie zasady istotności i zasad uproszczeń, księgowanie niektórych standaryzowanych usług, korekty cen najmu i leasingu, polisy kapitałowe, dopłaty wspólników, korekty błędów oraz specyficzne pozycje bilansowe.
Przykładowo, podniesiono szczególny limit uproszczenia dla okresowych rozliczeń w punkcie 2.4 do 7 000 koron szwedzkich. Dawna wspólna pozycja w bilansie dla towarów gotowych i towarów handlowych została podzielona, a Checkräkningskredit nazywany jest obecnie Kontokredit (kredyt w rachunku bieżącym). O tym, jakie ujęcie jest właściwe w sprawozdaniu spółki, należy zdecydować zgodnie z pełnym przewodnikiem. Przeczytaj podsumowanie zmian przygotowane przez BFN.
Zaświadczenie o zatwierdzeniu – dlaczego jest osobno?
Szwedzki urząd rejestrowy (Bolagsverket) wymaga zaświadczenia o zatwierdzeniu przy składaniu sprawozdania rocznego spółki z o.o. Potwierdza ono, że walne zgromadzenie zatwierdziło rachunek zysków i strat oraz bilans, a także wskazuje podjętą przez zgromadzenie decyzję o podziale zysku. Zaświadczenie musi zostać podpisane w oryginale przez członka zarządu lub dyrektora zarządzającego, bądź przekazane zgodnie z procedurami Bolagsverket dla składania dokumentów drogą elektroniczną.
Ważne jest, aby nie mylić podpisania sprawozdania rocznego, ewentualnego sprawozdania biegłego rewidenta, decyzji walnego zgromadzenia oraz zaświadczenia o zatwierdzeniu. Zdarzenia te powinny być datowane zgodnie z ich rzeczywistymi datami i następować w prawidłowej kolejności prawnej.
Kontrola w Excelu – co robi?
Dołączony plik XLSX zawiera arkusze z danymi spółki, uproszczonym uzgodnieniem rachunku zysków i strat oraz bilansu, panelem kontrolnym i źródłami. Formuły obliczają wynik operacyjny, wynik roku, sumę aktywów, kapitał własny i różnicę bilansową dla roku bieżącego i porównawczego.
Plik Excel ma na celu wykrycie prostych rozbieżności matematycznych i nie zastępuje księgi głównej, programu księgowego, ustawowego układu K2, kwalifikowanej oceny księgowej ani faktycznego sprawozdania w formacie Word/PDF.
Krok po kroku: jak korzystać z szablonu
- Sprawdź uprawnienia do K2. Opieraj się na zaktualizowanych zasadach stosowania BFN oraz roku obrotowym, dla którego ma być użyty szablon.
- Zamknij księgi. Uzgodnij bank, należności i zobowiązania, konto podatkowe, zapasy, aktywa trwałe oraz rozliczenia międzyokresowe.
- Wypełnij dane firmy. Podaj właściwą nazwę spółki, numer organizacyjny i rok obrotowy.
- Wypełnij rachunek zysków i strat. Użyj poprawnych sald kont, wartości porównawczych i ustawowego układu.
- Wypełnij bilans. Sprawdź, czy bilanse z obu lat są zrównoważone.
- Uzupełnij sprawozdanie z działalności i noty. Wybierz istotne informacje i zweryfikuj podział zysku.
- Przejrzyj kontrolę w Excelu. Wyjaśnij każdą różnicę i porównaj z dokumentami księgowymi.
- Odatuj i podpisz. Wskaż datę sporządzenia treści i przekaż do podpisu wszystkim odpowiedzialnym osobom.
- Obsłuż ewentualny audyt i walne zgromadzenie. Sporządź sprawozdanie z badania, jeśli jest wymagane, i udokumentuj faktyczne decyzje zgromadzenia.
- Sporządź zaświadczenie o zatwierdzeniu i złóż dokumenty. Sprawdź wymagany przez Bolagsverket format i termin. Dla spółek z o.o. termin wynosi co do zasady maksymalnie siedem miesięcy po zakończeniu roku obrotowego.
Częste błędy w sprawozdaniach K2
- Stosowanie K2 mimo obowiązku przejścia na K3 zgodnie z nowymi przepisami.
- Ponowne wykorzystanie starego szablonu bez sprawdzenia, która wersja BFN obowiązuje.
- Brak danych porównawczych, obowiązkowych not lub specyfikacji zmian w kapitale własnym.
- Pomylenie wyniku roku, wyniku z lat ubiegłych i dostępnego kapitału własnego.
- Niezachowanie chronologii dat: podpisu sprawozdania, sporządzenia, daty rewidenta i daty walnego zgromadzenia.
- Brak oryginalnego podpisu na zaświadczeniu o zatwierdzeniu lub złożenie niekompletnej kopii.
- Przekonanie, że uzgodnienie w Excelu dowodzi zgodności całej księgowości z przepisami K2.
Często zadawane pytania – FAQ
Jakie spółki z o.o. mogą stosować K2?
Tylko mniejsze firmy, które spełniają warunki stosowania określone w przepisach. Niektóre rodzaje działalności, instrumenty i powiązania kapitałowe są wyłączone, szczególnie w odniesieniu do lat obrotowych rozpoczynających się od 2026 roku.
Czy nowa wersja dotyczy roku obrotowego 2025?
Nie automatycznie. Dla lat obrotowych, które rozpoczęły się najpóźniej 31 grudnia 2025 r., zazwyczaj obowiązuje poprzednie brzmienie przepisów. BFN posiada również specjalne przepisy przejściowe dla przedłużonych pierwszych lat obrotowych. Zawsze sprawdzaj właściwą wersję u BFN.
Czy spółka z o.o. musi mieć rewidenta, aby sporządzić sprawozdanie?
Nie. Spółka z o.o., która nie jest objęta obowiązkiem audytu i zgodnie z prawem nie posiada rewidenta, nadal musi sporządzić i złożyć sprawozdanie roczne. Jeśli spółka posiada rewidenta, obowiązują szczególne wymogi dotyczące sprawozdania z badania.
Czy w zestawie znajduje się zaświadczenie o zatwierdzeniu?
Tak. Pakiet zawiera oddzielny edytowalny wzór zaświadczenia w formacie Word i PDF, który należy uzupełnić po walnym zgromadzeniu.
Czy sprawozdanie można złożyć po angielsku?
Nie, sprawozdanie składane do Bolagsverket musi być w języku szwedzkim. Plik angielski w pakiecie służy jedynie jako przewodnik referencyjny.
Czy Excel automatycznie stworzy gotowe sprawozdanie?
Nie. Plik Excel wykonuje matematyczne sumy kontrolne i pomaga wykryć różnice bilansowe. Główny szablon w Wordzie musi zostać wypełniony, dostosowany i sprawdzony.
Jaki jest termin złożenia dokumentów?
Sprawozdanie powinno wpłynąć do Bolagsverket zazwyczaj w ciągu siedmiu miesięcy od zakończenia roku obrotowego. Sprawdź dokładną datę dla swojego roku obrotowego i obowiązujące zasady kalendarzowe.
Czy wszystko znajduje się w automatycznym pobraniu już teraz?
Po pobraniu rozpakuj archiwum ZIP i otwórz szablony w programach obsługujących ich formaty.
Powiązane szablony i przewodniki
- Zawiadomienie o walnym zgromadzeniu dla spółki z o.o.
- Księga akcyjna dla spółek z o.o. – Excel, Word i PDF
- Przewodnik po sprawozdaniu rocznym dla spółki z o.o.
- Zamknięcie roku w spółce z o.o. – krok po kroku
- Podział zysku w spółce z o.o.
Oficjalne źródła prawa i wytyczne
- Urząd ds. rachunkowości (Bokföringsnämnden) – właściwa wersja K2 dla roku obrotowego.
- Bokföringsnämnden – jakie firmy mogą stosować K2?.
- Bokföringsnämnden – zmiany od 2026 r..
- Bolagsverket – części sprawozdania rocznego.
- Bolagsverket – zaświadczenie o zatwierdzeniu.
- Ustawa o sprawozdawczości rocznej (1995:1554).
Wydanie 2027 • Wersja dokumentu 2.0 • Przegląd przepisów 9 października 2026. Pakiet jest ogólnym, edytowalnym wsparciem dokumentacyjnym i kontrolnym zgodnym ze szwedzkim prawem. Nie gwarantuje, że każda firma może stosować K2, że sprawozdanie roczne będzie kompletne lub że Bolagsverket zaakceptuje złożenie dokumentów bez uzupełnień. Zarząd spółki odpowiada za sprawozdawczość i powinien w razie potrzeby korzystać z usług wykwalifikowanego księgowego lub rewidenta.