O szablonie dokumentu
Umowa o przedpłacie między firmami – Word, PDF i Excel
Czy kupujący i dostawca muszą sporządzić umowę o przedpłacie B2B przed dostawą zamówionych towarów lub usług? Ten pakiet dokumentów pomoże Państwu ustalić kwoty, termin płatności, kamienie milowe dostawy, kontrolę dostawy, rozliczenie przedpłaty oraz zasady dokumentowania w przypadku niewywiązania się z dostawy i konieczności zwrotu środków.
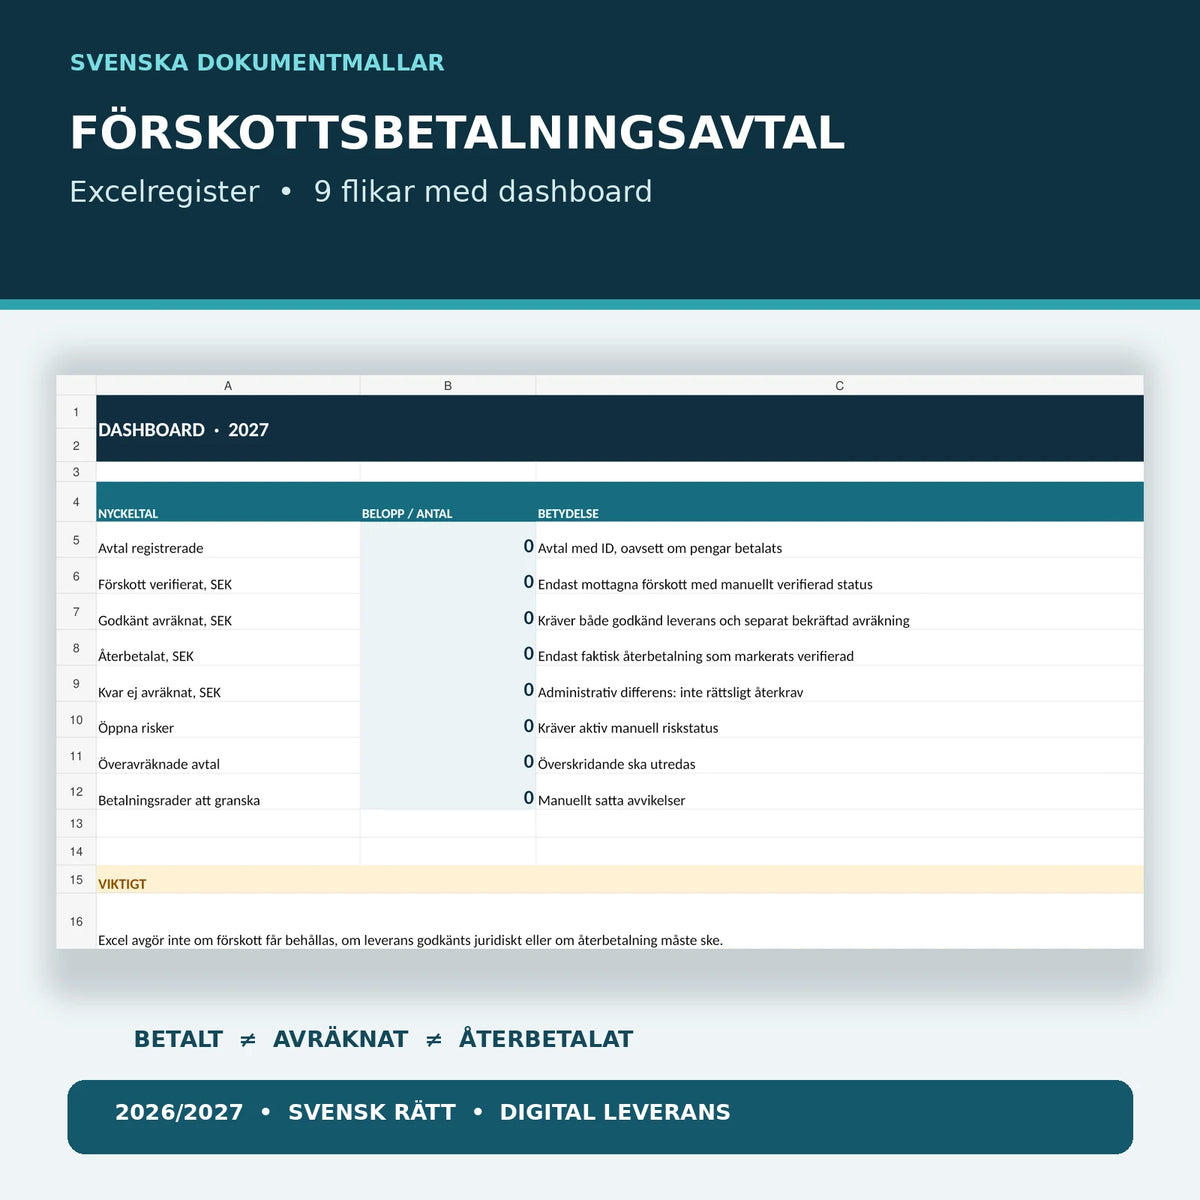
Za pomocą rejestru w programie Excel możecie Państwo rozróżnić planowaną przedpłatę, płatność zweryfikowaną przez bank, faktycznie zatwierdzoną dostawę, ręcznie potwierdzone rozliczenie oraz zweryfikowany zwrot środków. Dzięki temu decyzje umowne nie mieszają się z faktycznymi transakcjami.
01. Zawartość pakietu
7 edytowalnych dokumentów Word (DOCX), 7 przeszukiwalnych plików PDF w formacie A4 oraz 1 skoroszyt Excel (XLSX) z dziewięcioma zakładkami. Łącznie 15 plików w pakiecie ZIP. Pięć szwedzkich szablonów roboczych, szwedzki przewodnik użytkownika oraz angielski przewodnik (English User Guide). Wydanie 2027, ograniczone do szwedzkich przedpłat handlowych między przedsiębiorcami.
02. Co zawierają pliki
Kompletna umowa o przedpłacie, harmonogram przedpłat i dostaw, pokwitowanie, zatwierdzenie dostawy, roszczenie o zwrot, szwedzki i angielski przewodnik oraz rejestr w Excelu z pulpitem nawigacyjnym (dashboard), oddzielnymi przedpłatami, dostawami, zwrotami, podstawą opodatkowania VAT, ryzykami i kontrolami. Narzędzie nie ustala automatycznie prawa do zwrotu środków.
Wszystkie 15 plików – spis dokumentów
| Nr | Dokument | Zawartość | Format |
|---|---|---|---|
| 01 | Umowa o przedpłacie między firmami | Cena, kwota przedpłaty, dostawa, rozliczenie, zwrot środków i warunki. | DOCX + PDF |
| 02 | Harmonogram przedpłat i dostaw | Kamienie milowe, daty, kwoty etapów, dowody i zatwierdzenia. | DOCX + PDF |
| 03 | Pokwitowanie otrzymanej przedpłaty | Potwierdzenie odbioru, dokumentacja bankowa i oddzielna kontrola VAT. | DOCX + PDF |
| 04 | Protokół dostawy i odbioru | Zatwierdzona lub sporna dostawa oraz oddzielnie potwierdzone rozliczenie. | DOCX + PDF |
| 05 | Roszczenie o zwrot i rozliczenie końcowe | Podstawa ewentualnego zwrotu, rozliczone kwoty, wcześniejszy zwrot i odsetki. | DOCX + PDF |
| 06 | Szwedzki przewodnik użytkownika | Przebieg prac, punkty kontrolne, ograniczenia i źródła prawa. | DOCX + PDF |
| 07 | English User Guide | Angielski przewodnik po szwedzkich szablonach roboczych. | DOCX + PDF |
| 08 | Excel – Rejestr przedpłat 2027 | Dziewięć zakładek: Dashboard, Umowy, Przedpłaty, Dostawy, Zwroty, Faktury_VAT, Ryzyka, Kontrola i Przeczytaj_mnie. | XLSX |
Jak działa przedpłata między firmami?
Przedpłata oznacza, że nabywca płaci całość lub część kwoty przed uzgodnioną dostawą. W przypadku zakupu towarów zazwyczaj stosuje się szwedzką ustawę o sprzedaży towarów (köplagen 1990:931), jednak w dużej mierze ma ona charakter dyspozytywny (zgodnie z § 3). Strony mogą więc umówić się na przedpłatę, obiektywne warunki dostawy i rozliczenia. Zgodnie z § 49, jeśli nie uzgodniono inaczej, punktem wyjścia jest płatność w momencie udostępnienia towaru – dlatego obowiązek przedpłaty musi zostać wyraźnie określony w umowie, jeśli ma być wymagany przed dostawą.
Jaka jest różnica między przedpłatą a zadatkiem?
Przedpłata jest zazwyczaj częścią uzgodnionego wynagrodzenia, która podlega rozliczeniu w momencie zatwierdzenia dostawy zgodnie z umową. Zadatek (handpenning) to pojęcie pokrewne, ale nie oznacza automatycznie, że sprzedawca może zatrzymać pieniądze w przypadku odstąpienia od umowy. Musi to zostać ocenione zgodnie z warunkami stron i właściwym prawem. Ten pakiet nie dotyczy generalnie zakupu nieruchomości ani zadatku w przypadku zakupów konsumenckich.
Czy dostawca może zatrzymać przedpłatę, jeśli dostawa nie dojdzie do skutku?
Nie automatycznie. W przypadku opóźnienia w dostawie towarów ustawa o sprzedaży towarów zawiera m.in. przepisy dotyczące wykonania, rozwiązania umowy i odszkodowania (§§ 22–29). W przypadku skutecznego rozwiązania umowy, §§ 64–65 regulują zwrot świadczeń w obrocie towarowym. W przypadku usług lub umów ze specjalnymi regulacjami wymagana jest oddzielna ocena umowy głównej i stanu prawnego. Roszczenie o zwrot może zostać zakwestionowane; wypełnienie szablonu przez jedną ze stron nie czyni roszczenia automatycznie uzasadnionym.
Czy od zwracanej przedpłaty należą się odsetki?
Tak, w niektórych sytuacjach. § 2 szwedzkiej ustawy o odsetkach (räntelagen 1975:635) określa szczególne zasady dotyczące odsetek, gdy płatność ma zostać zwrócona po rozwiązaniu umowy z powodu naruszenia kontraktu lub z podobnych przyczyn. Wysokość odsetek, okres oraz zasady w przypadku opóźnienia należy ocenić dla konkretnego przypadku. Excel nie wylicza samodzielnie takich odsetek prawnych bez kontroli użytkownika.
Kiedy należy wykazać VAT od przedpłaty?
W przypadku zamówionego towaru lub usługi opodatkowanej VAT, obowiązek podatkowy może powstać w momencie, gdy sprzedawca otrzyma płatność z góry, jeszcze przed dokonaniem dostawy. Ważnym warunkiem jest m.in. to, aby dana transakcja była opodatkowana VAT w momencie otrzymania przedpłaty oraz aby transakcja była odpowiednio zidentyfikowana. Decydujące przepisy znajdują się m.in. w rozdziale 7 § 7 szwedzkiej ustawy o podatku od wartości dodanej (mervärdesskattelagen 2023:200). VAT od przedpłat jest obsługiwany w skoroszycie niezależnie od zatwierdzenia dostawy. Wytyczne prawne szwedzkiego Urzędu Skarbowego (Skatteverket) dotyczące przedpłat.
Excel z dziewięcioma zakładkami i wyraźnymi blokadami
Rejestr przedpłat sumuje wyłącznie płatności, które użytkownik ręcznie oznaczył jako Zweryfikowane. Rozliczenie jest uwzględniane dopiero wtedy, gdy status dostawy to Zatwierdzona, a status rozliczenia jest oddzielnie Potwierdzony. Zwrot środków jest uwzględniany dopiero po jego faktycznym dokonaniu i ręcznym oznaczeniu jako Zweryfikowany. Ewentualne nadmierne rozliczenie jest flagowane w celu kontroli.
Przykład uzgodnienia administracyjnego: 20 000 SEK otrzymanej przedpłaty − 8 000 SEK zatwierdzonego rozliczenia − 4 000 SEK faktycznie zwrócone = 8 000 SEK jeszcze nierozliczone. Nie oznacza to, że 8 000 SEK musi być prawnie zwrócone.
Jak używać pakietu szablonów
- Zidentyfikuj kupującego, dostawcę, numer organizacyjny (org.nr), zamówienie i umowę główną.
- Określ towar lub usługę, kwotę netto, VAT i dokładną kwotę przedpłaty.
- Umów się na kamienie milowe, warunki wypłaty, zabezpieczenia i zasady na wypadek braku dostawy.
- Potwierdź faktycznie otrzymaną płatność za pomocą dokumentacji bankowej i księgowej.
- Dokumentuj dostawę, zatwierdzenie i ewentualne zastrzeżenia.
- Uzgadniaj rozliczenie z przedpłatą po osobnym pisemnym zatwierdzeniu.
- Oceń prawo do ewentualnego roszczenia o zwrot i rozlicz odsetki oraz VAT indywidualnie.
- Archiwizuj wszystkie dokumenty wraz z umową główną i dowodami księgowymi.
Najczęstsze pytania dotyczące umów o przedpłatę
Czy firmy muszą zawierać oddzielną umowę o przedpłatę?
Nie zawsze, ale umowa pisemna ułatwia udowodnienie kwot, warunków, dat dostawy i ewentualnej podstawy do zwrotu. Przepisy ustawy o sprzedaży towarów mają w dużej mierze charakter dyspozytywny.
Czy przedpłata staje się automatycznie przepadającym zadatkiem?
Nie. Warunki umowy i właściwe prawo określają, jakie prawo sprzedawca może mieć do zatrzymania lub rozliczenia kwoty.
Czy faktura jest dowodem na to, że przedpłata została opłacona?
Nie. Pokwitowanie powinno opierać się na faktycznej płatności, np. sprawdzonym wyciągu bankowym.
Jeśli dostawa zostanie zatwierdzona, czy przedpłata jest automatycznie księgowana jako rozliczona?
Nie. Excel wymaga oddzielnej ręcznie potwierdzonej decyzji o rozliczeniu. VAT i księgowanie również muszą zostać sprawdzone.
Czy pakiet zapewnia gwarancję przedpłaty lub zablokowane konto powiernicze?
Nie. Ewentualna gwarancja, gwarancja bankowa lub rozwiązanie typu escrow musi zostać stworzone i zweryfikowane w osobnym instrumencie prawnym.
Czy szablonu można użyć przy kontraktach budowlanych lub zakupach konsumenckich?
Nie jest on przeznaczony do takich sytuacji. Standardy AB/ABT, przepisy o ochronie konsumentów i warunki branżowe wymagają własnych dokumentów.
Czy w zestawie są umowy w języku angielskim?
Nie. Pięć szablonów roboczych jest w języku szwedzkim. Dołączony jest osobny angielski przewodnik użytkownika.
Powiązane szablony dokumentów
- Umowa o zadatku – osobny szablon
- Potwierdzenie zlecenia i potwierdzenie zamówienia B2B
- Umowa o spłacie ratalnej i harmonogram płatności B2B
- Gwarancja spółki matki – oddzielne zobowiązanie poręczeniowe
Oficjalne źródła prawa
- Szwedzka ustawa o sprzedaży towarów (1990:931), m.in. §§ 1–3, 22–29, 49, 64–65
- Szwedzka ustawa o odsetkach (1975:635), m.in. §§ 2–4 oraz 6
- Urząd Skarbowy (Skatteverket) – przedpłaty i płatności zaliczkowe
- Ustawa (1984:292) o warunkach umownych między przedsiębiorcami
Wydanie 2027. Wewnętrzna, wspomagana przez AI kontrola źródeł prawnych i dokumentacji przeprowadzona 20 października 2026 r. Żaden zewnętrzny prawnik ani doradca podatkowy nie recenzował tego pakietu. Dokumenty stanowią ogólne szablony robocze i nie zastępują indywidualnej oceny prawnej.