O szablonie dokumentu
Konsignationslager & lagerredovisning B2B – Word, PDF och Excel
Har du varor utplacerade hos en kommissionär som säljer dem i eget namn, men för din räkning? Detta specialiserade dokumentpaket hjälper företag att dokumentera konsignationslager, spårbar varumottagning, fysiskt lager, verklig kommissionsförsäljning, provision och slutavräkning. Paketet är inte ett allmänt återförsäljaravtal eller ett IT-lagersystem.
Skillnaden mot vårt generella kommissionsavtal är att detta paket särskilt fokuserar på operativ konsignationshantering med unika mottagnings-, inventerings- och redovisningsmallar samt ett nioflikigt Excelregister. Det generella avtalet säljs separat.
01. Paketets innehåll
7 redigerbara Worddokument (DOCX), 7 sökbara A4-PDF:er och 1 Excelarbetsbok (XLSX) med nio flikar. Totalt 15 filer i ett digitalt ZIP-paket. Fem svenska arbetsmallar, en svensk användarguide och en English User Guide. Svensk rätt, utgåva 2027.
02. Vad filerna innehåller
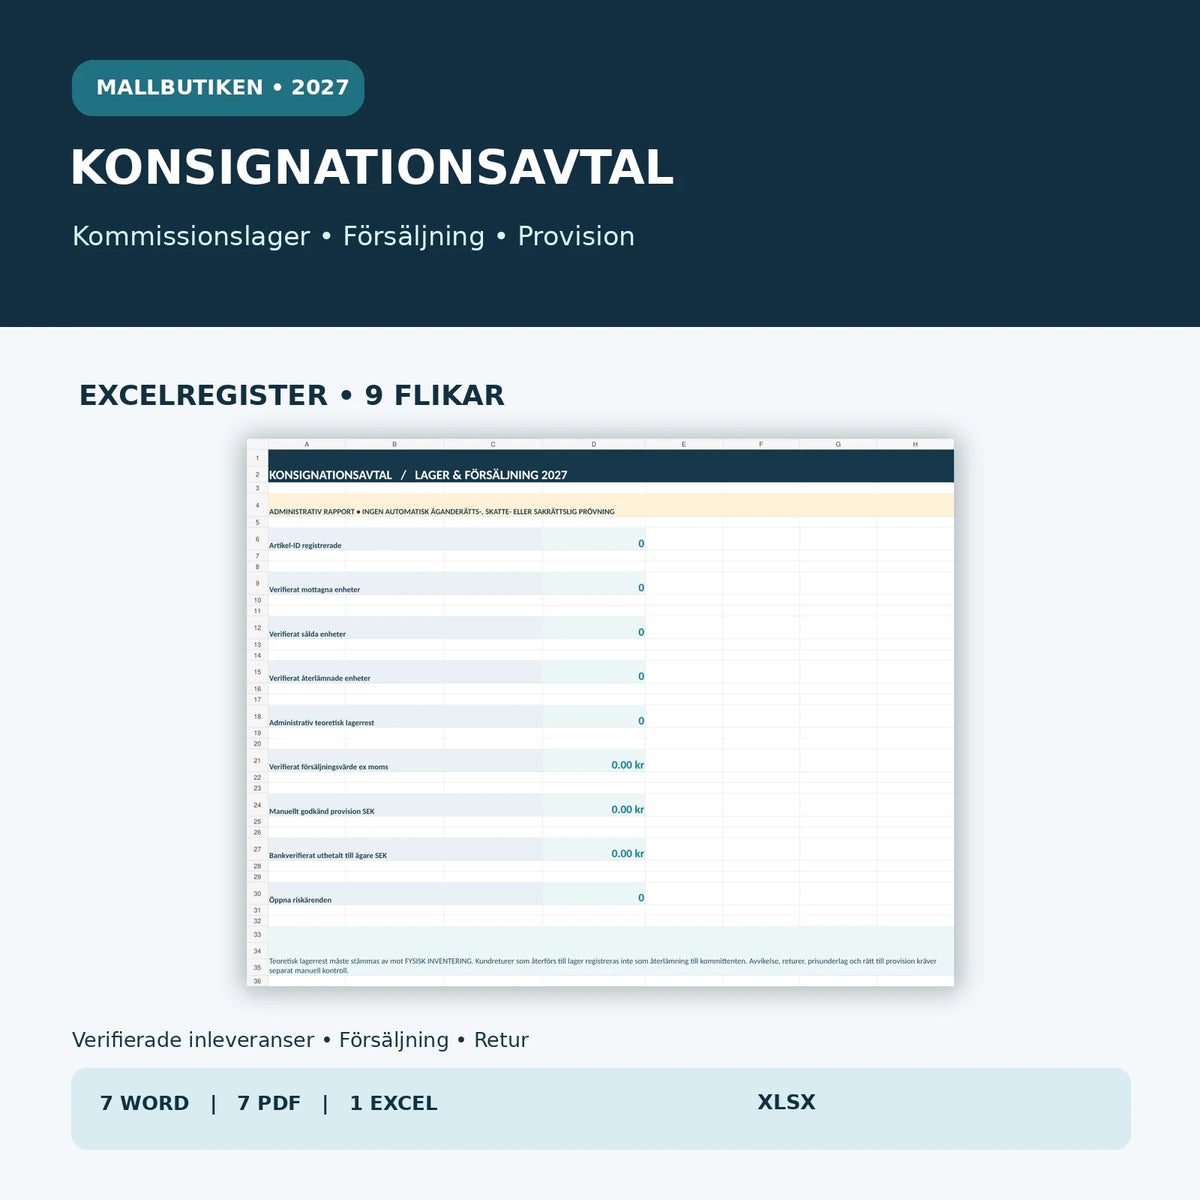
Specialiserat avtal för kommissionsförsäljning, individualiserad artikel- och lagerbilaga, mottagningskvittens, försäljnings- och provisionsrapport samt retur- och slutavräkningsprotokoll. Excel omfattar Dashboard, Artiklar, Inleveranser, Försäljningar, Returer, Avräkningar, Kontroller, Risker och Läs mig. Enbart manuellt verifierade händelser ingår i sammanställningarna.
Filförteckning
| Nr | Dokument | Användningsområde | Format |
|---|---|---|---|
| 01 | Konsignationsavtal – handelskommission B2B | Varuägare, kommissionär, försäljning i eget namn, provision, lageransvar och betalningsvillkor. | DOCX & PDF |
| 02 | Artikel- och lagerbilaga | SKU, serienummer, batch, lagerplats, ägarmärkning och identifierade varor. | DOCX & PDF |
| 03 | Inleverans- och mottagningskvitto | Mottagna antal, skick, lagerplacering, avvikelser och kvittenser. | DOCX & PDF |
| 04 | Försäljnings- och provisionsrapport | Försäljning till slutkund, faktiskt pris, provision, kreditering och bevis. | DOCX & PDF |
| 05 | Inventering, retur och slutavräkning | Fysisk inventering, återlämning, kassadifferenser och verkliga utbetalningar. | DOCX & PDF |
| 06 | Svensk användarguide | Arbetsgång, rättskällor, kundansvar, äganderätt och moms. | DOCX & PDF |
| 07 | English User Guide | Engelska instruktioner till de svenska arbetsdokumenten. | DOCX & PDF |
| 08 | Konsignationsregister 2027 | Nio flikar med försäljning, lagerantal, provision, returer, kontroll och administrativ dashboard. | XLSX |
Vad innebär konsignationslager och kommissionsförsäljning?
Enligt 1 § kommissionslagen (2009:865) avser kommission att en part säljer eller köper lös egendom i eget namn för en annan persons räkning. Den som säljer är kommissionär och uppdragsgivaren är kommittent. Kommissionslagen gäller därför inte utan vidare vid ett vanligt återförsäljarköp, där återförsäljaren köper lagret för egen räkning.
Vem äger varor i konsignationslager?
Enligt 23 § kommissionslagen behåller kommittenten äganderätten till varor som lämnats för kommissionsförsäljning till dess att äganderätten övergår till tredje man eller vid tillåtet självinträde till kommissionären. Men dokumentation i Word eller Excel garanterar inte i sig separationsrätt i konkurs. De faktiska varorna måste kunna identifieras och lagras enligt tillämpliga regler.
Behöver konsignationsvaror avskiljas?
6 § kommissionslagen innehåller regler om vård av huvudmannens egendom och i vissa fall avskiljande av varor som inte är individualiserade. Därför får varje artikel i mallen ett eget SKU/parti, uppgifter om mottagning och lagerplats samt bevis om förvaring. Det är viktigt att redovisade mängder stämmer med fysisk inventering.
Hur redovisas försäljning och provision?
Kommissionären ska redovisa uppdraget och det verkliga avtalade priset i enlighet med kommissionslagen, bland annat 6 och 20 §§. Rapporten skiljer på faktiska försäljningar, tillåtna rabatter, provision, kundreturer och faktiska utbetalningar. Den separata avräkningsbilagan används för att kontrollera vad som är godkänt och betalt.
Hur fungerar moms vid konsignation?
Momsbehandlingen vid försäljning i eget namn för annans räkning kan omfatta två omsättningsled, ett mellan kommittent och kommissionär och ett mellan kommissionär och slutkund. Momsens redovisning kan påverkas av vilka varor som säljs, var leveranser sker och om särskilda regler för EU-handel eller begagnade varor är aktuella. Skatteverket beskriver förmedling i eget namn. Excel beräknar inte automatiskt moms och ersätter inte separata fakturor.
Vad gäller vid försäljning till konsument?
Kommissionären ingår normalt avtal med slutkunden i eget namn enligt 24 § kommissionslagen. I vissa fall kan konsumenten även rikta anspråk mot kommittenten enligt 25 §. Paketet behandlar därför konsumentansvar och produktsäkerhet som kontrollpunkter. Parterna kan inte genom ett internt B2B-avtal automatiskt avtala bort tvingande konsumentskydd.
Excelregister med nio flikar
Dashboarden sammanställer verifierat mottagna enheter, verifierat sålda varor, faktiskt återlämnade varor till kommittenten och teoretisk lagerrest. Även försäljningsvärde exklusive moms, manuellt godkänd provision, bankverifierad utbetalning och öppna risker särredovisas. Teoretiskt lagersaldo är inte detsamma som fysisk inventering eller rättsligt fastställt ägande.
Praktisk arbetsgång
- Identifiera kommittent, kommissionär, varugrupp, prisramar och provisionsvillkor.
- Registrera individuella SKU, partier, serienummer och lagerplatser i artikelbilagan.
- Ta emot och kvittera endast faktiskt levererade och kontrollerade varor.
- Dokumentera verklig försäljning, kundpris, provision, rabatter och eventuella reklamationer.
- Inventera lagret fysiskt och stäm av med Excelregistrets administrativa differens.
- Registrera returer till varuägaren separat från kundreturer.
- Godkänn provisionsavräkning och bekräfta verklig utbetalning med bankunderlag.
- Kontrollera momshantering, produktsäkerhet, försäkring och eventuell konkursrisk separat.
Vanliga frågor
Är konsignationsavtal samma sak som återförsäljaravtal?
Nej. I ett konsignations- eller kommissionsförhållande säljer kommissionären typiskt i eget namn för varuägarens räkning. I en vanlig återförsäljarmodell köper återförsäljaren typiskt varorna för egen räkning.
Har Mallbutiken redan en mall för kommissionsavtal?
Ja. Vårt generella kommissionsavtal täcker den bredare affärsrelationen och innehåller svenska och engelska avtalstexter. Detta nya paket är en separat specialprodukt för konsignationslager, fysiska mottagningsbevis och Exceluppföljning.
Äger kommittenten alltid varorna enligt avtalet?
Kommissionslagen reglerar äganderättens utgångspunkt, men den faktiska rättigheten och ett eventuellt konkursrättsligt skydd måste kontrolleras med hänsyn till varornas identifikation och omständigheterna i övrigt.
Registreras en planerad leverans som mottaget lager i Excel?
Nej. Mottagningen måste vara verklig och manuellt verifierad.
Kan Excel ersätta en fysisk inventering?
Nej. Formeln beräknar endast administrativ skillnad mellan bekräftad inleverans, försäljning och återlämning.
Ingår engelska arbetsavtal?
Nej. De fem arbetsmallarna är på svenska. En separat engelsk användarguide ingår.
Relevanta andra mallar
- Kommissionsavtal – generell svensk och engelsk mall
- Godsmottagningsprotokoll & leveranskontroll
- Lagerinventering & lagervärdering
- Återförsäljaravtal – alternativ avtalsmodell
Officiella rättskällor
- Kommissionslagen (2009:865), särskilt 1–6, 15–25 §§
- Skatteverket – förmedling i eget namn för annans räkning
- Skatteverket – leverans av konsignationsvaror och moms
Utgåva 2027. Intern AI-assisterad juridisk och teknisk kontroll genomförd 20 oktober 2026, utan extern jurist eller skatterådgivare. Dokumenten är generellt stöd, inte individuell juridisk rådgivning eller garanti om separationsrätt, skatteeffekt eller produkter som får säljas.