Svenska Dokumentmallar
Intercyza – określony majątek odrębny | Prawo szwedzkie | Word/PDF + odniesienie do szwedzkiego prawa + przewodnik
Intercyza – określony majątek odrębny | Prawo szwedzkie | Word/PDF + odniesienie do szwedzkiego prawa + przewodnik
- Format pliku
- DOCX, PDF
- Język dokumentu
- Angielski szwedzki
- Liczba plików
- 8
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
Intercyza dotycząca określonego majątku odrębnego regulowana prawem szwedzkim – pakiet na lata 2026/2027 w języku angielskim (z angielskim jako językiem wiodącym) przeznaczony dla małżonków lub przyszłych małżonków, którzy chcą, aby jeden lub więcej precyzyjnie zidentyfikowanych składników majątku stanowiło majątek odrębny, bez automatycznego regulowania całego pozostałego majątku.
Przegląd prawny: 7 października 2026 r.
Zaktualizowano zgodnie z aktualnym szwedzkim Kodeksem małżeńskim oraz wytycznymi prawnymi szwedzkiego Urzędu Skarbowego (Skatteverket), w tym wyjaśnieniami opublikowanymi 1 października 2026 r.
Co zawiera pakiet?
| Intercyza (Prenuptial Agreement) – DOCX | Edytowalny szablon w języku angielskim dla określonego majątku odrębnego. |
| Intercyza (Prenuptial Agreement) – PDF | Wersja angielska gotowa do druku. |
| Przewodnik użytkownika w języku angielskim – DOCX + PDF | Wyjaśnia kwestie identyfikacji majątku, majątku zastępczego, pożytków, rejestracji oraz typowe problemy redakcyjne. |
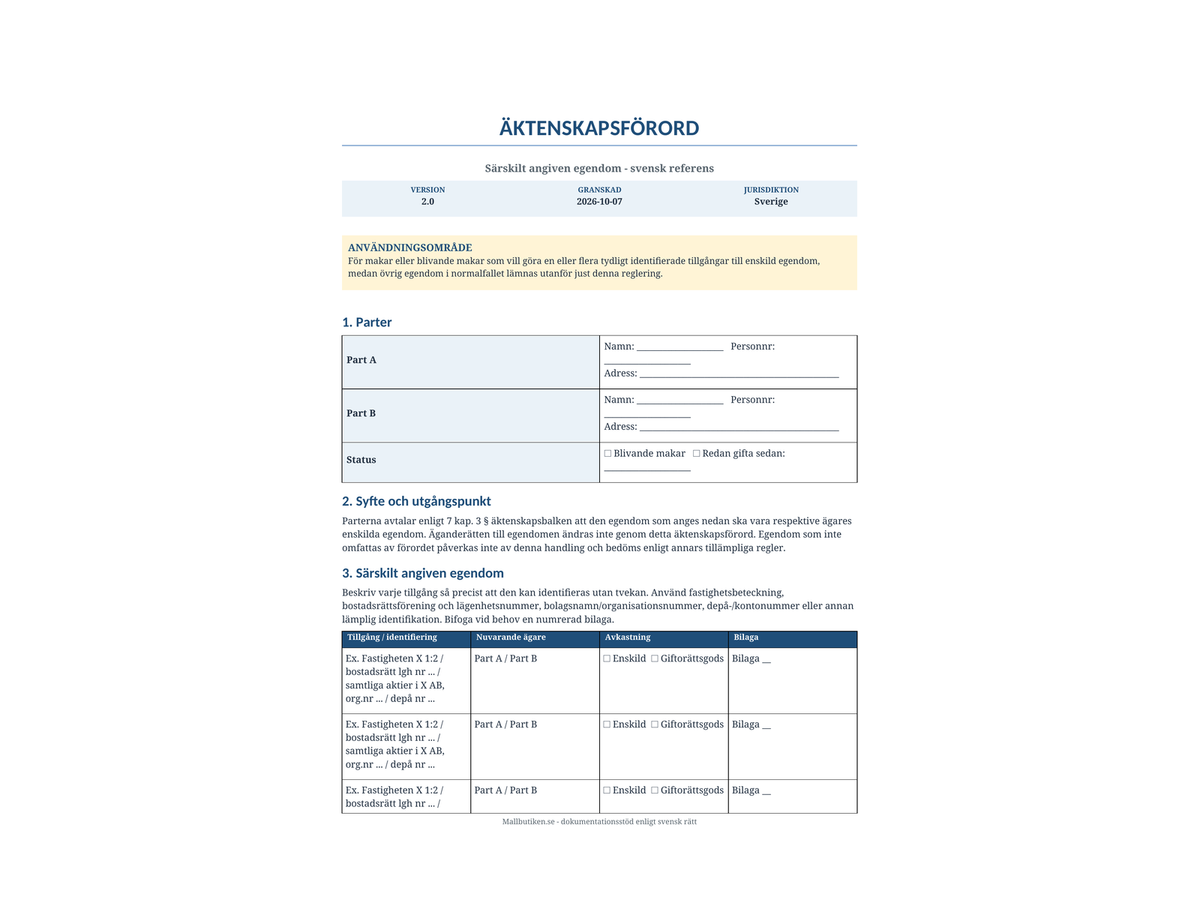
| Szwedzka umowa referencyjna – DOCX + PDF | Wersja referencyjna w języku szwedzkim do celów rejestracji i porównania. |
| Szwedzki przewodnik referencyjny – DOCX + PDF | Odpowiednie wytyczne w języku szwedzkim. |
To nie jest „warunkowa intercyza”
Poprzednia wersja produktu była opisywana jako warunkowa intercyza. Terminologia ta została usunięta.
Wytyczne szwedzkiego Urzędu Skarbowego stanowią, że intercyza nie powinna być ograniczona czasowo ani uzależniona od przyszłego zdarzenia w sposób, w jaki czasem konstruuje się zwykłe umowy prywatne. Jeśli małżonkowie chcą w późniejszym czasie zmienić ustrój majątkowy, powinni sporządzić i zarejestrować nową intercyzę.
Kiedy ten szablon jest odpowiedni?
Pakiet ten jest przeznaczony do sytuacji, w których jeden lub więcej konkretnych, możliwych do zidentyfikowania składników majątku ma stać się majątkiem odrębnym, podczas gdy pozostały majątek nie jest objęty tym szczególnym postanowieniem.
Przykłady obejmują:
- konkretną nieruchomość zidentyfikowaną zgodnie z oficjalnym oznaczeniem nieruchomości,
- określone mieszkanie spółdzielcze (bostadsrätt),
- całość lub określony udział w akcjach/udziałach wskazanej spółki,
- konkretny rachunek lub portfel papierów wartościowych, lub
- inny składnik majątku, który można zidentyfikować z wystarczającą precyzją.
Precyzyjna identyfikacja majątku
Sformułowania takie jak „moja firma”, „moje udziały” lub „mój dom” mogą być niejednoznaczne, jeśli istnieje kilka takich składników. Szablon zawiera zatem dedykowaną tabelę składników majątku dla identyfikatorów prawnych lub praktycznych, aktualnego właściciela, sposobu traktowania pożytków oraz wszelkich załączników.
Jeśli tylko część składnika majątku ma stanowić majątek odrębny, proporcja ta powinna zostać wyraźnie określona.
Majątek zastępczy
Zgodnie z Rozdziałem 7 § 2 szwedzkiego Kodeksu małżeńskiego, majątek zastępujący majątek odrębny jest zazwyczaj również majątkiem odrębnym, chyba że w dokumencie prawnym, który uczynił pierwotny składnik majątku odrębnym, postanowiono inaczej.
Umowa zawiera zatem opcję dotyczącą majątku zastępczego oraz miejsce na wprowadzenie ewentualnych wyjątków.
Pożytki to osobna kwestia redakcyjna
Zgodnie z domyślnymi przepisami ustawowymi, pożytki z majątku odrębnego stanowią majątek wspólny, chyba że odpowiedni dokument prawny stanowi inaczej.
Może to obejmować dywidendy, odsetki, dochody z najmu i inne zwroty. Szablon wymaga zatem wyraźnego wyboru dotyczącego pożytków, zamiast zakładania, że automatycznie podążają one za majątkiem bazowym.
Umowa nie przenosi własności
Uczynienie składnika majątku majątkiem odrębnym nie przenosi prawa własności między małżonkami. Jeśli celem jest również zmiana właściciela, może być wymagany odrębny dokument przenoszący własność, a niektóre składniki majątku mogą podlegać dodatkowym wymogom formalnym wynikającym z ustawy.
Inny majątek nie jest klasyfikowany automatycznie
Umowa reguluje tylko ten majątek, który został w niej faktycznie wskazany. Nie oznacza to, że cały pozostały majątek koniecznie stanowi majątek wspólny; dany składnik może już być majątkiem odrębnym z tytułu darowizny, testamentu lub innej prawnie uznanej podstawy.
Rejestracja w szwedzkim Urzędzie Skarbowym
Szwedzka intercyza musi mieć formę pisemną, być opatrzona datą, podpisana osobiście przez oboje małżonków lub przyszłych małżonków oraz zarejestrowana w szwedzkim Urzędzie Skarbowym (Skatteverket).
Świadkowie nie są wymogiem ustawowym.
W przypadku przyszłych małżonków umowa wchodzi w życie z dniem zawarcia małżeństwa, jeśli zostanie złożona do rejestracji nie później niż miesiąc po ślubie. W przypadku osób już będących w związku małżeńskim wchodzi ona w życie z dniem otrzymania jej przez szwedzki Urząd Skarbowy.
Rejestracja nie oznacza zatwierdzenia treści
Szwedzki Urząd Skarbowy sprawdza, czy spełnione zostały wymogi formalne rejestracji. Rejestracja nie oznacza, że urząd dokonał oceny końcowego skutku prawnego, rzetelności czy interpretacji sformułowań umowy.
Dziedziczenie i zobowiązania
Niniejsza umowa nie określa, kto dziedziczy po śmierci małżonka i nie przenosi zobowiązań między małżonkami. W zależności od zamierzonego rezultatu może być potrzebny odrębny testament, umowa przeniesienia zobowiązań lub inny dokument.
Sytuacje transgraniczne
Obcojęzyczność, miejsce zamieszkania poza Szwecją, majątek za granicą lub planowana przeprowadzka międzynarodowa mogą rodzić dodatkowe pytania na gruncie rozporządzenia UE 2016/1103 oraz szwedzkiego międzynarodowego prawa prywatnego. W takich przypadkach zaleca się indywidualną poradę prawną.
Język angielski jako wiodący – wersja szwedzka w załączeniu
Angielska umowa jest wersją główną w tym produkcie. Dołączono pełną wersję referencyjną w języku szwedzkim oraz szwedzki przewodnik referencyjny.
To nie jest brytyjska ani amerykańska intercyza. Angielska treść została dostarczona dla wygody użytkowania, natomiast ramy prawne są szwedzkie.
Wolisz produkt w języku szwedzkim? Zobacz Äktenskapsförord – särskilt angiven egendom →
Formaty plików i dostawa
Formaty: DOCX, PDF i ZIP.
Języki: wersja główna w języku angielskim + odniesienie w języku szwedzkim.
Liczba plików: 8.
Łączna liczba stron: 8 łącznie w czterech dokumentach.
Dostawa: pobieranie cyfrowe. Żaden produkt fizyczny nie jest wysyłany.
Często zadawane pytania
Czy tylko jeden konkretny składnik majątku może stać się majątkiem odrębnym?
Tak. Szwedzkie prawo zezwala na to, aby intercyza obejmowała tylko część majątku małżonków lub majątek tylko jednego z małżonków.
Czy akcje/udziały w konkretnej spółce mogą stać się majątkiem odrębnym?
Tak, pod warunkiem że składnik ten zostanie wystarczająco jasno zidentyfikowany. W stosownych przypadkach należy podać nazwę spółki, numer rejestracyjny oraz liczbę akcji/udziałów lub ich procentowy udział.
Czy dywidendy z majątku odrębnego są automatycznie majątkiem odrębnym?
Nie. Zgodnie z domyślnymi przepisami ustawowymi, pożytki stanowią majątek wspólny, chyba że postanowiono inaczej.
Czy wymagani są świadkowie?
Nie. Świadkowie nie są częścią ustawowych wymogów formalnych w Szwecji dotyczących intercyzy.
Czy umowa może obowiązywać tylko w przypadku rozwodu lub wygasać po pięciu latach?
Nie należy stosować takiej struktury. Późniejsze zmiany powinny być wprowadzane poprzez nową, pisemną, podpisaną i zarejestrowaną intercyzę.
Czy rejestracja gwarantuje zamierzony skutek prawny?
Nie. Rejestracja jest formalnym procesem ewidencyjnym, a nie kompletną merytoryczną kontrolą prawną umowy.
Ten pakiet jest ogólną pomocą dokumentacyjną regulowaną prawem szwedzkim i nie zastępuje indywidualnej porady prawnej.