
FAQ dotyczące darowizny – 15 najczęstszych pytań i błędów, których należy unikać

Oto krótkie odpowiedzi na najczęstsze pytania dotyczące umów darowizny – oraz błędy, które mogą mieć największe znaczenie prawne.
1. Czy każda darowizna musi mieć formę pisemnej umowy?
Nie. Nie ma ogólnego wymogu formy pisemnej dla wszystkich darowizn. Nieruchomości i spółdzielcze prawa do lokali mają jednak szczególne wymogi formalne. W przypadku pieniędzy i innego majątku ruchomego umowa darowizny jest często stosowana w celach dowodowych oraz dla określenia warunków.
2. Czy ustna obietnica darowizny jest wiążąca, jeśli są świadkowie?
Nie jako ogólna zasada. Szwedzka ustawa o darowiznach (gåvolagen) określa szczególne sposoby, w jakie przyrzeczenie dotyczące majątku ruchomego może stać się skuteczne przed dokonaniem darowizny. Sam fakt, że osoby słyszały obietnicę, nie wystarczy jako uniwersalna forma wiążąca.
3. Kiedy darowizna pieniężna jest uznawana za dokonaną?
W przypadku pieniędzy i ruchomości ustawa o darowiznach stanowi, że darowizna jest dokonana, gdy przedmiot przyrzeczenia przechodzi w posiadanie obdarowanego. Dla środków pieniężnych w banku i niektórych innych aktywów istnieją szczególne zasady.
4. Czy umowa darowizny musi być potwierdzona przez świadków?
Nie generalnie. Przy darowiźnie nieruchomości Urząd Geodezyjny (Lantmäteriet) wymaga, aby podpis darczyńcy został poświadczony przez dwie osoby w celu dokonania wpisu w księdze wieczystej. Zwykła umowa darowizny pieniędzy nie ma odpowiadającego jej ogólnego wymogu świadków.
5. Czy obdarowany musi podpisać umowę przy darowiźnie nieruchomości?
Tak. Urząd Geodezyjny wskazuje, że zarówno darczyńca, jak i obdarowany powinni podpisać dokument darowizny.
6. Jak szybko należy wystąpić o wpis prawa własności (lagfart)?
Osoba, która otrzymała nieruchomość lub prawo użytkowania wieczystego w drodze darowizny, powinna wystąpić o wpis prawa własności lub wpis do rejestru w ciągu trzech miesięcy od nabycia.
7. Czy darowizna nieruchomości może wywołać obowiązek zapłaty podatku stemplowego?
Tak. Jeśli obdarowany przejmuje kredyt lub płaci ekwiwalent, może zaistnieć obowiązek podatku stemplowego. Urząd Geodezyjny wskazuje, że darowizna podlega opodatkowaniu podatkiem stemplowym, gdy kredyt/ekwiwalent wynosi co najmniej 85 procent wartości podatkowej z poprzedniego roku.
8. Czy darowizna jest przychodem podlegającym opodatkowaniu?
Prawdziwa darowizna bez świadczenia wzajemnego jest dla obdarowanego wolna od podatku zgodnie z ustawą o podatku dochodowym. Jeśli jednak transfer jest w rzeczywistości zapłatą za pracę lub inne świadczenie, może on podlegać opodatkowaniu.
9. Czy darowizna dla dziecka jest automatycznie zaliczana na poczet spadku?
Główna zasada brzmi tak, jeśli obdarowanym jest spadkobierca ustawowy (zstępny), chyba że darczyńca postanowił inaczej lub okoliczności wskazują na inny zamiar. Jasno sformułowana umowa darowizny może zatem zapobiec przyszłym sporom spadkowym.
10. Czy mogę napisać, że darowizna nie powinna być zaliczana na poczet spadku?
Tak. W przypadku darowizny dla zstępnego darczyńca może wskazać, że darowizna nie powinna być zaliczana jako zaliczka na poczet spadku.
11. Czy darowiznę można uczynić majątkiem osobistym?
Tak, jeśli darowizna pochodzi od kogoś innego niż małżonek obdarowanego, darczyńca może zastrzec, że darowizna ma stanowić majątek osobisty obdarowanego. Warunek ten powinien być pisemny i jasny.
12. Czy małżonek może podarować drugiemu darowiznę i jednocześnie uczynić ją majątkiem osobistym?
Nie za pomocą tego samego typu warunku darowizny co darczyńca zewnętrzny. Jeśli małżonkowie chcą uczynić majątek osobistym, zazwyczaj stosuje się intercyzę.
13. Czy darowizna między małżonkami musi być zarejestrowana?
Darowizna może stać się ważna między małżonkami poprzez zwykłe dokonanie, ale rejestracja w Urzędzie Skarbowym (Skatteverket) jest z reguły niezbędna, aby darowizna była skuteczna wobec wierzycieli darczyńcy. Darowizna nieruchomości między małżonkami musi zostać zarejestrowana w Urzędzie Skarbowym przed złożeniem wniosku o wpis prawa własności (lagfart).
14. Czy mogę napisać, że darowizna nigdy nie może zostać zajęta przez komornika?
Należy zachować ostrożność. Warunek w umowie darowizny nie tworzy automatycznie ogólnej ochrony przed egzekucją komorniczą czy upadłością. Ochrona przed wierzycielami i zakaz zbywania to odrębne kwestie prawne.
15. Czy darczyńca może po prostu odebrać dokonaną darowiznę?
Nie, tylko dlatego, że darczyńca zmienił zdanie. Zwrot może zależeć od szczególnych warunków, przesłanek nieważności lub zasad dotyczących danego majątku, ale nie istnieje ogólne prawo do swobodnego odwołania dokonanej darowizny.
Trzy ważne przypadki szczególne, które mogą zmienić odpowiedź
Darowizna spółdzielczego prawa do lokalu z przejętymi kredytami lub ekwiwalentem
Jeśli obdarowany płaci ekwiwalent lub przejmuje długi, nie należy zakładać, że cały transfer jest darowizną zwolnioną z podatku. W przypadku spółdzielczego prawa do lokalu zasada podziału (delningsprincipen) może spowodować, że transfer częściowo będzie liczony jako sprzedaż, a częściowo jako darowizna. Przykład: wartość rynkowa 2 000 000 SEK i ekwiwalent 1 000 000 SEK może w przypadku zamiaru darowizny oznaczać 50 procent sprzedaży i 50 procent darowizny. Zasady Urzędu Skarbowego dotyczące spółdzielczych praw do lokali nie powinny być mylone z zasadą przeważającego charakteru (huvudsaklighetsprincipen) stosowaną przy nieruchomościach.
Jeśli darczyńca posiada stary odroczony podatek od zysku ze sprzedaży nieruchomości (bostadsuppskov), może on również wymagać zwrotu przy darowiźnie. Zobacz przewodnik dotyczący darowizny spółdzielczego prawa do lokalu i podatku oraz przykłady Urzędu Skarbowego.
Darowizna dla dziecka, która wyraźnie nie jest zaliczana na poczet spadku
Taka formuła może sprawić, że darowizna nie zostanie zaliczona zgodnie z główną zasadą z 6 rozdz. 1 § szwedzkiego Kodeksu spadkowego (ärvdabalken). Nie gwarantuje ona jednak, że darowizna, która w swoim celu przypomina testament, nigdy nie będzie mogła być przedmiotem oceny pod kątem zachowku zgodnie z 7 rozdz. 4 §. Dla innych spadkobierców niż zstępni obowiązuje inna zasada wyjściowa, a zwyczajowe darowizny są zazwyczaj wyłączone z zaliczeń. Przeczytaj przewodnik o zaliczce na poczet spadku, wycenie i zachowku.
Darowizna między małżonkami a ochrona przed wierzycielami
Darowizna może być ważna między małżonkami poprzez dokonanie lub rejestrację, ale dla skuteczności wobec wierzycieli darczyńcy, zgodnie z 8 rozdz. 1 § Kodeksu małżeńskiego, co do zasady wymagana jest rejestracja, z wyjątkiem zwyczajowych prezentów osobistych, których wartość pozostaje w rozsądnej proporcji do sytuacji finansowej darczyńcy. Darowizny objęte innymi wymogami rejestracyjnymi muszą również je spełniać. Zobacz Kodeks małżeński 8 rozdz. 1 §.
8 częstych błędów
- Stosowanie tego samego wzoru dla nieruchomości i pieniędzy.
- Zapominanie o oznaczeniu nieruchomości lub przenoszonego udziału.
- Nieodróżnianie darowizny od pożyczki.
- Nieokreślenie, czy darowizna dla dziecka ma być zaliczana na poczet spadku.
- Błędne wpisanie „majątek osobisty” przy darowiźnie między małżonkami.
- Przeoczenie wpisu do księgi wieczystej lub członkostwa w spółdzielni.
- Pomylenie limitu 85 procent dla podatku stemplowego z zasadą przeważającego charakteru dla podatku dochodowego.
- Przekonanie, że rejestracja w urzędzie oznacza, iż wszystkie warunki cywilnoprawne zostały zatwierdzone.
Zobacz główny przewodnik dotyczący umów darowizny oraz co prawo mówi o wiążącej darowiźnie.
Pieniądze – 29 SEK · Majątek ruchomy – 49 SEK · Spółdzielcze prawo do lokalu – 49 SEK · Nieruchomość – 49 SEK.
W przypadku czystej darowizny pieniężnej odpowiednia może być umowa darowizny pieniędzy (29 SEK). Gdy darowizna ma być traktowana jako zaliczka na poczet spadku, dostępna jest również umowa darowizny jako zaliczka na poczet spadku (79 SEK). Przy darowiźnie spółdzielczego prawa do lokalu stosuje się umowę darowizny lokalu (49 SEK), a przy nieruchomości umowę darowizny nieruchomości (49 SEK). Zawsze sprawdzaj wymogi formalne dotyczące majątku oraz ewentualne konsekwencje podatkowe.
Wybierz pogłębienie wiedzy w zależności od rodzaju przekazywanego majątku
Ta sama umowa darowizny nie powinna być używana bez dostosowania dla wszystkich rodzajów majątku. Postępuj zgodnie z przewodnikiem odpowiadającym Twojej sytuacji:
- Spółdzielcze prawo do lokalu: pisemne przeniesienie, podpisy i członkostwo w spółdzielni
- Nieruchomość: podarowanie udziału idealnego lub obszaru gruntu przeznaczonego do wydzielenia
- Dzieci i spadkobiercy: jak udokumentować zaliczkę na poczet spadku i warunki w umowie darowizny
Uwaga: Nie ma ogólnego wymogu, aby wszystkie darowizny były rejestrowane w urzędzie. Szczególne zasady dotyczą m.in. wpisu do księgi wieczystej przy darowiźnie nieruchomości oraz ochrony wierzycieli przy darowiznach między małżonkami.
Źródła
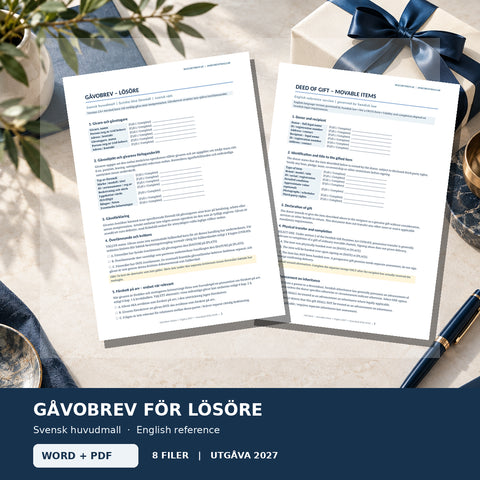
Szablony w tym artykule


Więcej na ten temat
 Darowizna – przewodniki, wymogi formalne i wzory dokumentów
Umowa darowizny spółdzielczego własnościowego prawa do lokalu – wymogi formalne, członkostwo i podatek
Przewodnik po darowiźnie spółdzielczego własnościowego prawa do lokalu: pisemna umowa darowizny, dane mieszkania, członkostwo w spółdzielni, warunk...
 Darowizna – przewodniki, wymogi formalne i wzory dokumentów
Darowizna na poczet spadku – umowa darowizny, zaliczenie i zachowek 2026
Jak działa zaliczka na poczet spadku w 2026 roku: domniemanie darowizn dla dzieci, rozliczenie, wycena, zachowek oraz dlaczego umowa darowizny powi...
 Darowizna – przewodniki, wymogi formalne i wzory dokumentów
Akt darowizny – kompletny przewodnik po wymogach formalnych, warunkach i podatkach w 2026 roku
Faktograficzny przewodnik po darowiznach 2026: pieniądze, ruchomości, nieruchomości, spółdzielcze własnościowe prawo do lokalu, warunki, zaliczka n...


