
Dokument darowizny a prawo szwedzkie – kiedy darowizna jest wiążąca i jakie wymogi formalne mają zastosowanie?

Nie istnieje jedna „ustawa o umowach darowizny”, która reguluje wszystkie przypadki. Zależnie od rodzaju majątku oraz relacji między darczyńcą a obdarowanym mają zastosowanie różne regulacje prawne. Oto struktura prawna stojąca za umowami darowizny.
Ustawa o darowiznach – przyrzeczenie i dokonanie darowizny ruchomości
Ustawa (1936:83) dotycząca niektórych przyrzeczeń darowizny ma zastosowanie do określonych darowizn ruchomości. Kluczowym rozróżnieniem jest to między przyrzeczeniem przyszłej darowizny a dokonaną darowizną.
Zgodnie z ogólną zasadą zawartą w § 1, przyrzeczenie jest nieważne, dopóki darowizna nie zostanie dokonana, chyba że zostało złożone w formie weksla lub innego dokumentu przekazanego obdarowanemu, bądź w okolicznościach wskazujących na zamiar podania go do wiadomości publicznej.
W przypadku pieniędzy i ruchomości § 2 stanowi, że darowizna zostaje dokonana w momencie, gdy przedmiot darowizny przechodzi w posiadanie obdarowanego. W przypadku niektórych rodzajów wierzytelności, papierów wartościowych i środków bankowych ta sama ustawa przewiduje szczególne zasady dokonania darowizny.
Nieruchomość – wymogi formalne kodeksu gruntowego
Przy darowiznach nieruchomości, zgodnie z 4 rozdz. § 29 kodeksu gruntowego (jordabalken), wiele przepisów dotyczących sprzedaży nieruchomości stosuje się odpowiednio. Dlatego przeniesienie własności musi zostać udokumentowane na piśmie z precyzją wymaganą dla nieruchomości.
Urząd ds. Map i Katastru (Lantmäteriet) wskazuje, że dla potrzeb wpisu do księgi wieczystej (lagfart) umowa darowizny musi zawierać pełne oznaczenie nieruchomości, wyraźne oświadczenie o przeniesieniu własności oraz informację, czy przedmiotem darowizny jest cała nieruchomość, czy tylko jej udział. Darczyńca i obdarowany muszą złożyć podpisy, a podpis darczyńcy musi zostać poświadczony przez dwie osoby.
Wniosek o wpis do księgi wieczystej należy złożyć w ciągu trzech miesięcy od nabycia. Fakt, że darowizna została przeprowadzona w świetle prawa cywilnego, oraz fakt, że nowy właściciel uzyskał wpis w księdze wieczystej, to kwestie powiązane, ale nie identyczne.
Spółdzielcze własnościowe prawo do lokalu – szczególny przepis ustawy
6 rozdz. § 4 ustawy o spółdzielczych własnościowych prawach do lokalu (bostadsrättslagen) wymaga pisemnej umowy również w przypadku darowizny. Dokument musi zostać podpisany przez zbywcę i nabywcę oraz identyfikować prawo do lokalu, które jest przedmiotem przeniesienia.
Nabywca musi dodatkowo uregulować kwestię członkostwa w spółdzielni mieszkaniowej. Prawo do korzystania z lokalu jest zgodnie z przepisami ustawy powiązane z członkostwem.
Darowizna między małżonkami – kodeks małżeński
8 rozdz. § 1 kodeksu małżeńskiego (äktenskapsbalken) stanowi, że darowizna między małżonkami jest dla nich wiążąca, gdy dopełniono ogólnych zasad dotyczących jej dokonania lub gdy darowizna została zarejestrowana zgodnie z rozdz. 16.
Aby darowizna stała się skuteczna wobec wierzycieli darczyńcy, z reguły wymagana jest rejestracja. Wyjątek stanowią prezenty osobiste o wartości rozsądnej w stosunku do sytuacji finansowej darczyńcy.
Jeśli dany rodzaj mienia wymaga ponadto szczególnego wpisu lub rejestracji, czynność ta również musi zostać dokonana. W przypadku darowizny nieruchomości między małżonkami umowa darowizny musi zostać zarejestrowana w Urzędzie Skarbowym (Skatteverket) przed złożeniem wniosku o wpis w księdze wieczystej.
Darowizna między małżonkami – cztery kontrole prawne we właściwej kolejności
- Przyrzeczenie czy już dokonana darowizna? Zgodnie z 8 rozdz. § 2 kodeksu małżeńskiego przyrzeczenie małżonka, że w trakcie trwania małżeństwa przekaże drugiemu małżonkowi przyszłą darowiznę, jest nieważne. W przypadku faktycznie przekazanej darowizny pieniężnej dokonanie ocenia się inaczej; zawsze należy oddzielać przyrzeczenie od przekazania środków.
- Ważna między małżonkami? Darowizna pieniężna może stać się skuteczna poprzez dokonanie zgodnie z ogólnymi zasadami darowizn lub rejestrację. Darowizna nieruchomości wymaga natomiast poprawnej pisemnej umowy przeniesienia własności zgodnie z kodeksem gruntowym.
- Skuteczna wobec wierzycieli? Zgodnie z 8 rozdz. § 1, co do zasady wymagana jest rejestracja w Urzędzie Skarbowym, z wyjątkiem zwyczajowych osobistych prezentów o rozsądnej wartości. Jeśli mienie wymaga szczególnego wpisu lub rejestracji, takie działania mogą być również niezbędne. Rejestracja nie gwarantuje ochrony w przypadku niewypłacalności ani przed wszystkimi szczególnymi zasadami dotyczącymi zaskarżalności czynności prawnych (recyklacji).
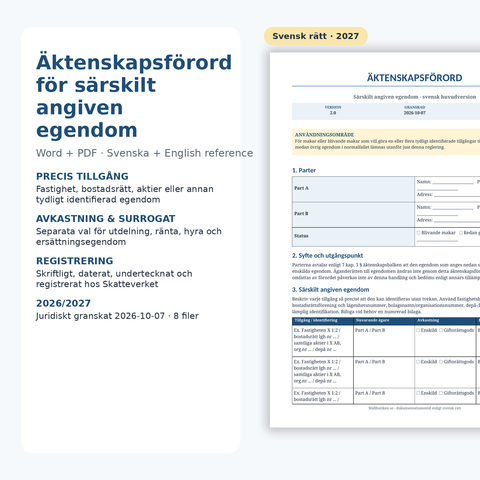
- Majątek odrębny? Sama rejestracja darowizny przez małżonków nie sprawia, że mienie automatycznie staje się majątkiem odrębnym. Jeśli chcą to uregulować, zazwyczaj stosuje się zarejestrowaną intercyzę – majątek odrębny (79 kr).
Urząd Skarbowy wskazuje, że darowizna między małżonkami jest rejestrowana poprzez przedłożenie oryginału umowy darowizny wraz z wnioskiem i opłatą rejestracyjną. Urząd Skarbowy nie rejestruje zwykłych umów darowizny między np. rodzicami a dziećmi. W przypadku darowizny nieruchomości zarejestrowany dokument przesyła się następnie osobno do Urzędu ds. Map i Katastru w celu wpisu do księgi wieczystej. Sprawdź aktualne formularze i opłaty na stronie Skatteverket – äktenskapsregistret.
Więcej informacji: Wskazówki prawne Urzędu Skarbowego dotyczące darowizn między małżonkami oraz kodeks małżeński, rozdz. 7–8 i 16.
Czy darczyńca może uczynić darowiznę majątkiem odrębnym obdarowanego?
Tak, gdy darowizna pochodzi od kogoś innego niż małżonek obdarowanego. Zgodnie z 7 rozdz. § 2 kodeksu małżeńskiego darczyńca może zastrzec, że mienie ma stanowić majątek odrębny obdarowanego. Warunek ten powinien być jasny i udokumentowany.
Małżonek przekazujący mienie drugiemu małżonkowi nie może jednak wywołać tego samego efektu majątku odrębnego poprzez zwykły warunek w darowiźnie. Małżonkowie stosują zamiast tego intercyzę, aby umówić się co do majątku odrębnego.
Zaliczenie na schedę spadkową – kodeks spadkowy
6 rozdz. § 1 kodeksu spadkowego (ärvdabalken) stanowi, że darowizna dla zstępnego co do zasady powinna być zaliczona na poczet schedy spadkowej, chyba że zastrzeżono inaczej lub okoliczności wskazują na inny zamiar.
W przypadku innych spadkobierców zasada jest odwrotna: darowizna jest zaliczana tylko wtedy, gdy darczyńca tak postanowił lub gdy można przyjąć, że taki był jego zamiar.
Podatki – darowizna to nie to samo co wynagrodzenie
Urząd Skarbowy wskazuje, że prawdziwa darowizna bez wymogu świadczenia wzajemnego jest dla obdarowanego zwolniona z podatku zgodnie z 8 rozdz. § 2 ustawy o podatku dochodowym. Przekazanie środków, które w rzeczywistości stanowi zapłatę za pracę lub inne świadczenie, może być opodatkowane, nawet jeśli strony nazywają to darowizną.
W przypadku nieruchomości wynagrodzenie lub przejęcie długów może dodatkowo zmienić efekt podatku stemplowego. Urząd ds. Map i Katastru wskazuje, że podatek stemplowy jest pobierany, gdy dług/wynagrodzenie osiąga co najmniej 85 procent wartości opodatkowania z poprzedniego roku.
Czy warunek w darowiźnie może chronić przed zajęciem komorniczym?
Nie opisuj zwykłej umowy darowizny jako prostego sposobu na „ochronę majątku przed komornikiem”. Prawo rzeczowe, przepisy dotyczące zajęć, prawo upadłościowe oraz ewentualne zakazy zbywania są bardziej skomplikowane. Formułka w umowie darowizny nie zapewnia automatycznie ogólnej ochrony przed wierzycielami.
Ponadto darowizny mogą w pewnych sytuacjach zostać zaskarżone lub zwrócone w ramach niewypłacalności. Jeśli darczyńca posiada długi lub jest zagrożony niewypłacalnością, przed dokonaniem większego przekazania środków należy zasięgnąć indywidualnej porady prawnej.
Czy darowizna może zostać odwołana?
Dokonana darowizna nie może zostać odwołana tylko dlatego, że darczyńca zmienił zdanie. Jeśli istnieją ważne warunki zwrotu, podstawy do unieważnienia lub szczególne zasady dotyczące rodzaju mienia, wynik może być inny. Dlatego nie wpisuj warunku odwołania, nie rozumiejąc jego skutków prawnych.
Który problem prawny rozwiązać najpierw?
Czy przekazanie środków to naprawdę darowizna? Zacznij od ustawy o darowiznach i dokonania darowizny pieniężnej. Czy ma zawierać warunki z zakresu prawa rodzinnego? Przejdź do kwestii majątku odrębnego dla małżonków i konkubentów oraz zaliczenia na schedę spadkową. Czy mienie to nieruchomość lub spółdzielcze prawo do lokalu? Sprawdź najpierw mające zastosowanie wymogi formalne, a następnie podatki, kwestie członkostwa lub wpis do księgi wieczystej.
Pięć ustaw do sprawdzenia
- Ustawa (1936:83) dotycząca niektórych przyrzeczeń darowizny: ruchomości i dokonanie darowizny.
- Kodeks gruntowy (jordabalken) rozdz. 4: darowizny nieruchomości.
- Ustawa o spółdzielczych własnościowych prawach do lokalu (bostadsrättslagen) rozdz. 6: darowizna lokalu.
- Kodeks małżeński (äktenskapsbalken) rozdz. 7–8: majątek odrębny i darowizny między małżonkami.
- Kodeks spadkowy (ärvdabalken) rozdz. 6: zaliczenie na schedę spadkową.
Praktyczny poradnik znajduje się w: Umowa darowizny – kompletny przewodnik 2026.
Wybierz wzór zależnie od rodzaju mienia: pieniądze – 29 kr, ruchomości – 49 kr, spółdzielcze prawo do lokalu – 49 kr lub nieruchomość – 49 kr.
Wiążące przyrzeczenie darowizny, dokonana darowizna i ochrona przed wierzycielami
Należy rozróżnić trzy kwestie: czy przyrzeczenie może być dochodzone między stronami, czy darowizna została dokonana oraz czy obdarowany jest chroniony przed wierzycielami darczyńcy. Pisemna umowa darowizny nie automatycznie rozwiązuje wszystkich trzech.
| Mienie | Co trzeba sprawdzić? |
|---|---|
| Pieniądze i ruchomości | Ustawa o darowiznach §§ 1–4 rozróżnia przyrzeczenie od dokonania. Faktyczne przekazanie lub oddanie może być kluczowe; środki bankowe mają szczególne zasady. |
| Nieruchomość | Obowiązują wymogi formalne kodeksu gruntowego. Wpis do księgi wieczystej to oddzielna czynność wpisowa. |
| Spółdzielcze prawo do lokalu | Wymagana jest pisemna umowa i podpisy obu stron. Członkostwo może decydować o ważności przeniesienia praw. |
| Między małżonkami | Kodeks małżeński rozdz. 8 rozróżnia skuteczność między małżonkami a skuteczność wobec wierzycieli darczyńcy. |
Zobacz również nasze praktyczne analizy dotyczące darowizny spółdzielczego prawa do lokalu, darowizny nieruchomości oraz darowizn pieniężnych i kontroli dokumentacji przez banki.
Źródła
Szablony w tym artykule

Więcej na ten temat
 Darowizna – przewodniki, wymogi formalne i wzory dokumentów
Akt darowizny pieniędzy – darowizna pieniężna, zaliczka na poczet spadku oraz majątek osobisty
Przewodnik po umowach darowizny pieniędzy: kiedy darowizna pieniężna jest dokonana, darowizna czy pożyczka, zaliczka na poczet spadku, majątek odrę...
 Darowizna – przewodniki, wymogi formalne i wzory dokumentów
Majątek osobisty przy darowiźnie pieniężnej – jakie zasady obowiązują małżonków i osoby pozostające w konkubinacie?
Så fungerar enskild egendom när pengar ges i gåva. Guiden förklarar skillnaden mellan makar och sambor, spårbarhet, surrogat och vanliga missförstå...
 Darowizna – przewodniki, wymogi formalne i wzory dokumentów
Darowizna na poczet spadku – umowa darowizny, zaliczenie i zachowek 2026
Jak działa zaliczka na poczet spadku w 2026 roku: domniemanie darowizn dla dzieci, rozliczenie, wycena, zachowek oraz dlaczego umowa darowizny powi...


