Svenska Dokumentmallar
AI w ubezpieczeniach na życie i zdrowotnych 2027 – FRIA, ustalanie składek i kontrola ludzka | Word/PDF/Excel
AI w ubezpieczeniach na życie i zdrowotnych 2027 – FRIA, ustalanie składek i kontrola ludzka | Word/PDF/Excel
- Format pliku
- DOCX, PDF, XLSX
- Język dokumentu
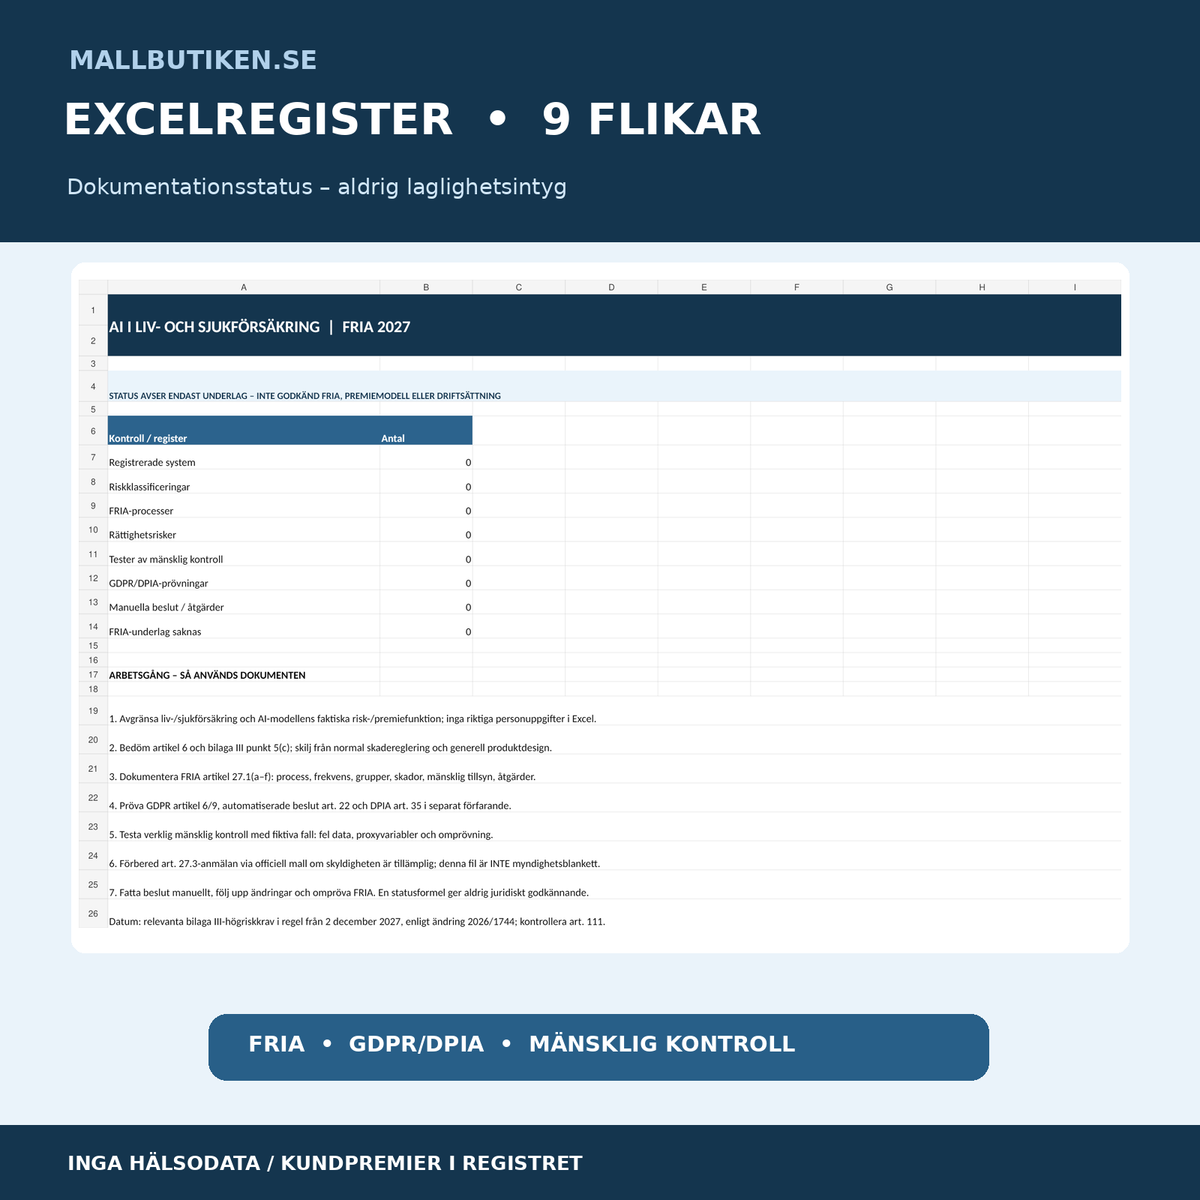
- Pięć szwedzkich szablonów pracy i szwedzki przewodnik Angielski przewodnik użytkownika; Księga robocza Excel po szwedzku z dziewięcioma zakładkami.
- Liczba plików
- 7
Pobieranie cyfrowe. Żaden produkt fizyczny nie zostanie wysłany.
Nie można załadować gotowości do odbioru
O szablonie dokumentu
FRIA dla AI w ubezpieczeniach na życie i zdrowotnych – ocena ryzyka, indywidualne ustalanie składek i kontrola ludzka. Rozporządzenie UE w sprawie AI traktuje systemy AI przeznaczone do oceny ryzyka poszczególnych osób lub ustalania składek ich ubezpieczeń na życie i zdrowotnych jako szczególny przypadek użycia w załączniku III, punkcie 5(c). W przypadku istotnych systemów wysokiego ryzyka artykuł 27 oznacza, że prywatni ubezpieczyciele występujący w roli użytkownika (deployer) również muszą ocenić wpływ na podstawowe prawa – czyli przeprowadzić FRIA. Jest to specjalistyczny pakiet dokumentów ułatwiający uporządkowanie tej oceny przed wdrożeniem AI.
Szybkie fakty: 7 dokumentów Word (DOCX), 7 odpowiadających im przeszukiwalnych plików PDF i 1 arkusz Excel z dziewięcioma zakładkami = 15 plików w cyfrowym pliku ZIP. Pięć szablonów roboczych i jeden przewodnik są w języku szwedzkim, a dodatkowo dostępny jest osobny angielski przewodnik użytkownika. Obecność angielskiego przewodnika nie oznacza, że wszystkie szwedzkie formularze są przetłumaczone na język angielski. Pliki PDF można drukować i przeszukiwać, ale nie są to elektronicznie wypełnialne formularze.
01. Zawartość pakietu
Pięć oddzielnych szwedzkich szablonów roboczych: Klasyfikacja AI jako wysokiego ryzyka, FRIA zgodnie z artykułem 27, RODO/dane dotyczące zdrowia/DPIA, ludzka kontrola składek generowanych przez AI oraz decyzja o wdrożeniu na podstawie dokumentacji dostawcy. W zestawie znajduje się szwedzki przewodnik użytkownika, angielski przewodnik użytkownika oraz ustrukturyzowany rejestr Excel z dziewięcioma zakładkami. Każdy dokument jest dostępny w formacie Word i PDF: łącznie 15 plików dla klienta w pliku ZIP.
02. Zawartość plików
Praktyczne pola kontrolne dotyczące przeznaczonego działania systemu AI, rodzaju ubezpieczenia, załącznika III 5(c) AI Act, instrukcji dostawcy, sześciu obszarów podstawowych praw zgodnie z artykułem 27.1(a–f), ryzyka niedozwolonej dyskryminacji, kontroli danych dotyczących zdrowia, artykułu 22, rzeczywistej ludzkiej ponownej oceny oraz ręcznego podjęcia decyzji o pilotażu, uzupełnieniu lub wstrzymaniu. Excel wskazuje wyłącznie status dokumentacji źródłowej – nigdy nie wydaje wiążącej prawnie zgody ani nie oblicza składek ubezpieczeniowych.
Dla kogo przeznaczony jest pakiet FRIA?
Dla szwedzkich ubezpieczycieli na życie i zdrowotnych, menedżerów ryzyka i produktów, aktuariuszy, działów prawnych i zgodności, inspektorów ochrony danych, osób odpowiedzialnych za AI oraz osób odpowiedzialnych za zamówienia i dostawców, które chcą przygotować i udokumentować systemy AI do indywidualnej oceny ryzyka lub ustalania składek.
Przykład 1: System AI wykorzystuje indywidualne dane o ryzyku do proponowania składek ubezpieczenia na życie lub ustalania warunków przyjęcia do ubezpieczenia. Przykład 2: Składka zostaje podniesiona po zmianie wersji modelu, a firma chce przetestować możliwość ludzkiego wyjaśnienia i skorygowania decyzji. Przykład 3: Ubezpieczyciel musi sprawdzić, czy dane dotyczące zdrowia i ewentualna zautomatyzowana ocena ryzyka spełniają wymogi RODO, równolegle przeprowadzając FRIA.
W zestawie nie ma: warunków ubezpieczenia, gotowych indywidualnych decyzji ubezpieczeniowych, aktuariusznemu wzoru składek, technicznej certyfikacji AI, pełnej opinii prawnej ani formalnego zgłoszenia do organu nadzorczego. Pakiet nie służy do przechowywania rzeczywistych danych dotyczących zdrowia ani indywidualnych składek klientów.
Dokładnie co zawiera – dokument po dokumencie
| Nr | Dokument | Praktyczna funkcja | Język | Format |
|---|---|---|---|---|
| 01 | Systemy AI i klasyfikacja wysokiego ryzyka | Sprawdzenie załącznika III punktu 5(c), artykułu 6 oraz granicy z regulacjami dotyczącymi szkód/projektowania produktów. | Szwedzki | DOCX + PDF |
| 02 | FRIA – ubezpieczenia na życie i zdrowotne | Dokumentacja sześciu elementów artykułu 27.1 a–f, grup, ryzyk i środków. | Szwedzki | DOCX + PDF |
| 03 | RODO, dane dotyczące zdrowia i zautomatyzowane decyzje | Osobne sprawdzenie artykułu 6, artykułu 9, artykułu 22 oraz potrzeby przeprowadzenia DPIA. | Szwedzki | DOCX + PDF |
| 04 | Ludzka kontrola i sprawiedliwe ustalanie składek | Testowanie błędnego źródła danych, zmiennych pośrednich, zmian składek i ponownej oceny. | Szwedzki | DOCX + PDF |
| 05 | Dostawca i decyzja o wdrożeniu | Dokumentacja źródłowa, oficjalne powiadomienie FRIA, gdy dotyczy, blokada ryzyka i monitorowanie zmian. | Szwedzki | DOCX + PDF |
| 06 | Przewodnik użytkownika SV | Krok po kroku, fikcyjne scenariusze, zakresy i źródła. | Szwedzki | DOCX + PDF |
| 07 | English User Guide | Instrukcje użycia szwedzkich dokumentów operacyjnych i Excela. | Angielski | DOCX + PDF |
| 08 | Rejestr FRIA | Dziewięć zakładek Excel dla systemów, klasyfikacji, grup, praw, kontroli i decyzji. | Szwedzki | XLSX |
Excel z dziewięcioma zakładkami
Start, System, Klasyfikacja, Proces FRIA, Dotknięte grupy, Ryzyka dla praw, Kontrola ludzka, RODO-DPIA i Decyzje & Źródła. Arkusz pomaga ubezpieczycielowi powiązać modele, ryzyka, kontrole, środki i źródła z bezpiecznymi wewnętrznymi odniesieniami do spraw i dowodów. Formuły kontrolne oznaczają Brak dokumentacji źródłowej lub Dokumentacja źródłowa zarejestrowana – RĘCZNA OCENA, nigdy nie potwierdzają spełnienia wymogów prawnych. Plik dla klienta jest pusty i nie zawiera danych rzeczywistych ubezpieczonych ani danych testowych.
EU AI Act – wysokie ryzyko dla niektórych modeli ubezpieczeniowych
Zgodnie z wytycznymi Komisji Europejskiej dotyczącymi usług istotnych, załącznik III punkt 5(c) obejmuje niektóre systemy AI przeznaczone do oceny ryzyka i ustalania składek osób fizycznych w ubezpieczeniach na życie i zdrowotnych. Klasyfikacja zależy od faktycznego przeznaczenia i artykułu 6, w tym oceny stosownych wyjątków i ewentualnego profilowania osób. Rozliczanie szkód po zdarzeniu ubezpieczeniowym lub ogólne projektowanie produktu bez indywidualnego ustalania składek na podstawie ryzyka nie jest automatycznie uznawane za przypadek użycia.
Data: W przypadku systemów wysokiego ryzyka zgodnie z artykułem 6.2 i załącznikiem III istotne przepisy z rozdziału III, sekcje 1–3 będą stosowane od 2 grudnia 2027 r. zgodnie z rozporządzeniem (UE) 2026/1744. W przypadku systemów już wprowadzonych na rynek istnieją szczególne przepisy przejściowe, w tym artykuł 111. Przepisy obowiązujące wcześniej nie są automatycznie modyfikowane przez późniejszy termin.
FRIA – sześć elementów dotyczących podstawowych praw zgodnie z artykułem 27
Artykuł 27 wymaga od dotkniętych użytkowników wysokiego ryzyka AI, w tym zgodnie z załącznikiem III 5(c), oceny (a) procesu działalności, w którym system jest używany, (b) okresu i częstotliwości, (c) dotkniętych osób i grup, (d) ryzyk naruszenia podstawowych praw, (e) nadzoru ludzkiego oraz (f) środków, wewnętrznego zarządzania i procedur składania skarg w przypadku wystąpienia ryzyk.
Artykuł 27 zawiera również przepisy dotyczące aktualizacji oraz zgłoszenia wyniku FRIA do właściwego organu nadzorczego na rynku za pomocą przewidzianego formularza, gdy dotyczy, z pewnymi wyjątkami. Ten produkt służy do wewnętrznego przygotowania i dokumentacji – nie jest oficjalnym formularzem zgłoszeniowym.
RODO obowiązuje już teraz: dane dotyczące zdrowia, DPIA i zautomatyzowane decyzje
Dane dotyczące zdrowia są danymi osobowymi szczególnej kategorii. RODO wymaga odpowiedniej podstawy prawnej zgodnie z artykułem 6 oraz odrębnego, dopuszczalnego wyjątku zgodnie z artykułem 9 w przypadku ich wykorzystania. Artykuł 22 dotyczy niektórych decyzji opartych wyłącznie na zautomatyzowanym przetwarzaniu, które wywołują skutki prawne lub porównywalne znaczenie. Podpis osoby fizycznej nie jest automatycznie dowodem na rzeczywistą kontrolę ludzką nad decyzją. IMY wyjaśnia granice. Należy oddzielnie ocenić, czy wymagana jest ocena skutków zgodnie z artykułem 35 RODO (DPIA). FRIA i DPIA mogą być wzajemnie odsyłane tam, gdzie na to pozwala artykuł 27.4, ale są to odrębne obowiązki prawne.
Praca w sześciu krokach
- Zmapuj model, dostawcę, produkt ubezpieczeniowy i sprawdź, czy AI wpływa na indywidualną ocenę ryzyka lub składkę.
- Dokumentuj prawną ocenę załącznika III 5(c), artykułu 6, starszych systemów i daty zastosowania.
- Przeprowadź FRIA zgodnie z artykułem 27(a–f) i zidentyfikuj konkretne ryzyka dotyczące równego traktowania, dostępu do ochrony i prywatności.
- Oceń oddzielnie artykuły 6, 9, 22 i 35 RODO, współpracując z odpowiednio odpowiedzialną osobą prawną i inspektorem ochrony danych.
- Przetestuj rzeczywistą kontrolę ludzką za pomocą fikcyjnych przypadków dotyczących błędnego źródła danych, zmiennej pośredniej lub niejasnej zmiany składek.
- Podejmij ręczną decyzję o pilotażu/wstrzymaniu, sprawdź ewentualne zgłoszenie do organu nadzorczego za pośrednictwem oficjalnego kanału i monitoruj zmiany.
Często zadawane pytania
Czy całe AI w branży ubezpieczeniowej jest wysokiego ryzyka?
Nie. Załącznik III 5(c) dotyczy niektórych systemów AI przeznaczonych do oceny ryzyka i ustalania składek w ubezpieczeniach na życie i zdrowotnych. Rozliczanie szkód i ogólne projektowanie produktu nie są automatycznie klasyfikowane w ten sam sposób.
Czy prywatne firmy ubezpieczeniowe muszą przeprowadzać FRIA?
Artykuł 27 wyraźnie obejmuje użytkowników wysokiego ryzyka AI zgodnie z punktami 5(b) i 5(c) załącznika III, nie tylko organizacje publiczne. Sprawdź, czy system i jego użycie rzeczywiście mieszczą się w zakresie tego przepisu.
Kiedy zaczną obowiązywać istotne wymogi wysokiego ryzyka AI Act?
2 grudnia 2027 r. dla systemów z załącznika III zgodnie z rozporządzeniem zmieniającym 2026/1744, z indywidualnymi przepisami przejściowymi. Osobne wymogi RODO mogą obowiązywać już teraz.
Czy RODO-DPIA to to samo co FRIA?
Nie. DPIA ocenia ochronę danych osobowych zgodnie z artykułem 35 RODO. FRIA ocenia wpływ na podstawowe prawa zgodnie z artykułem 27 AI Act. Odniesienia między nimi mogą być stosowane tam, gdzie jest to zasadne.
Czy Excel może automatycznie przeprowadzić kontrolę RODO lub FRIA?
Nie. Rejestr sprawdza jedynie, czy pola są wypełnione i służy do gromadzenia wewnętrznych odniesień do dowodów. Nie oblicza składek, nie analizuje danych medycznych ani nie wydaje wiążących zgód.
Czy dane dotyczące zdrowia klientów mogą być wpisywane do Excela?
Nie. Używaj pseudonimowych wewnętrznych identyfikatorów systemowych i dowodowych bez numerów PES, rzeczywistego stanu zdrowia czy indywidualnych składek. Takie dane wymagają szczególnego, bezpiecznego i zgodnego z prawem przetwarzania w przeznaczonych do tego systemach.
Czy pliki PDF można wypełniać cyfrowo i czy wszystkie szablony są dostępne w języku angielskim?
Pliki PDF można przeszukiwać i drukować, ale nie można ich wypełniać cyfrowo. Pliki Word można edytować. Szablony robocze są w języku szwedzkim; w zestawie znajduje się osobny angielski przewodnik użytkownika.
Powiązane szablony dokumentów z Mallbutiken
Dla ogólnego zarządzania AI dostępny jest Pakiet zarządzania AI. Dla samodzielnej oceny skutków ochrony danych dostępny jest DPIA / Ocena skutków RODO. Dla innych branżowych potrzeb FRIA dostępne są nasze szablony dotyczące AI w pomocy społecznej oraz AI w szkołach. Ten produkt jest jednak przeznaczony specjalnie do oceny ryzyka i skutków składek w ubezpieczeniach na życie i zdrowotnych.
Źródła i odpowiedzialność
Skonsolidowany AI Act (UE) 2024/1689, zmiana (UE) 2026/1744, przykłady Komisji Europejskiej dotyczące ubezpieczeń na życie i zdrowotnych, artykuł 27, RODO oraz wytyczne IMY.
Wersja 1.0. Źródła prawne sprawdzone 12 listopada 2026 r. z pomocą AI. Produkt nie został zatwierdzony przez niezależnego prawnika. Żaden dokument nie stanowi formularza urzędowego, decyzji aktuariusza, warunków ubezpieczenia ani dowodu zgodności z przepisami. Produkt jest dostarczany jako cyfrowy plik ZIP po jego osobnym opublikowaniu i powiązaniu plików przez administratora sklepu.