Asiakirjamallista
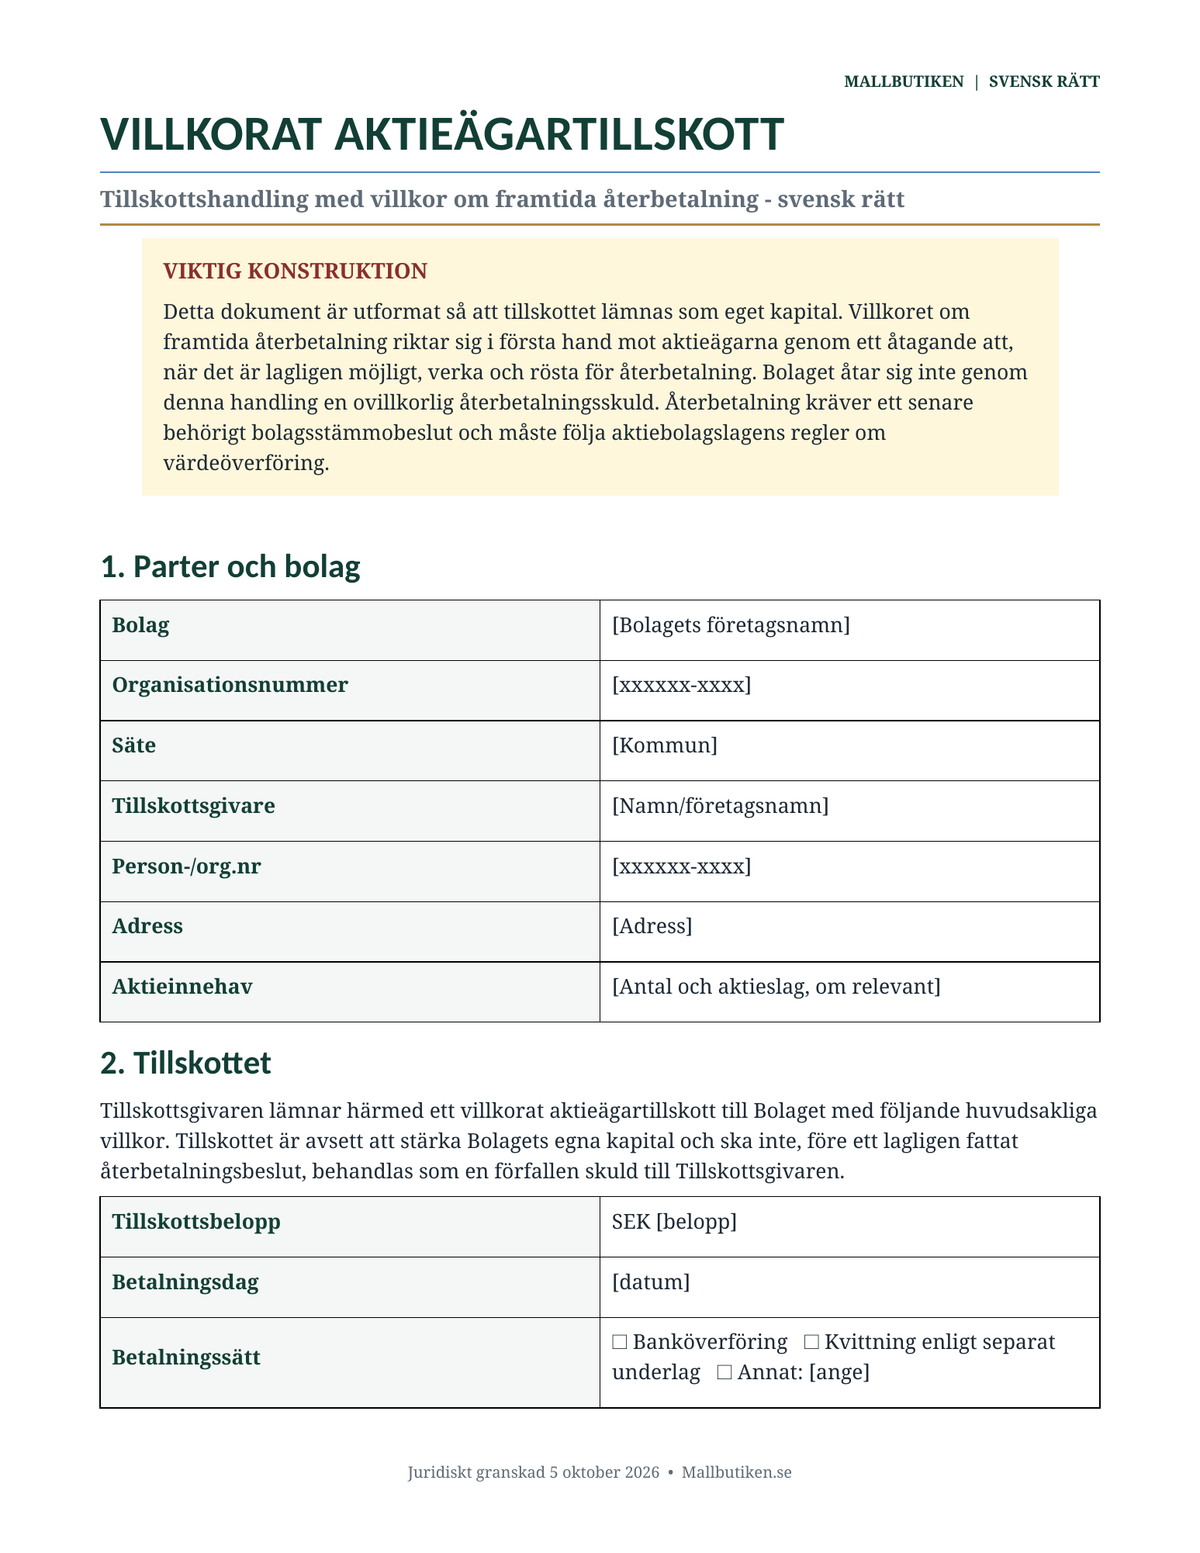
Ehdollinen osakasantian tuki – Englanninkielinen malliasiakirja Ruotsin lain mukaan ruotsalaisille osakeyhtiöille, joiden on dokumentoitava omaa pääomaa vahvistava pääomansijoitus säilyttäen samalla ehdollinen oikeus tulevaan takaisinmaksuun. Paketti sisältää myös ruotsinkielisen viiteversion ja yksityiskohtaiset käyttöohjeet molemmilla kielillä.
Oikeudellisesti tarkistettu: 5. lokakuuta 2026
Tarkistettu Ruotsin yhtiöoikeuden arvonluovutuksia ja varojenjakoa koskevien sääntöjen, Ruotsin veroviraston (Skatteverket) ja kirjanpitolautakunnan (Bokföringsnämnden) ajantasaisten ohjeiden sekä asiaankuuluvan oikeuskäytännön mukaisesti.
Mitä paketti sisältää?
| Englanninkielinen malli – Word | Muokattava sopimus ehdollisesta osakasantian tuesta. |
| Englanninkielinen malli – PDF | Tulostusvalmis versio samasta asiakirjasta. |
| Englanninkielinen käyttöohje – Word + PDF | Yksityiskohtaiset ohjeet esimerkein ja takaisinmaksuun liittyvin perusteluin. |
| Svensk referensmall – Word + PDF | Ruotsinkielinen viiteversio kaksikielisille organisaatioille. |
| Svensk användarguide – Word + PDF | Ruotsinkielinen käyttöohje, joka vastaa englanninkielistä versiota. |
Ei sama asia kuin osakaslaina
Malli on tarkoituksellisesti laadittu siten, että sijoitus vahvistaa yhtiön omaa pääomaa. Yhtiö ei sitoudu ehdottomaan takaisinmaksuvelvollisuuteen sijoitusta tehtäessä. Sen sijaan takaisinmaksuehto on suunnattu osakkaille, ja se riippuu tulevasta lainmukaisesta yhtiökokouksen päätöksestä, kun takaisinmaksu on juridisesti mahdollista.
Miksi rakenteella on merkitystä
Ruotsin veroviraston ohjeistus tekee selväksi, että todellisilla takaisinmaksuehdoilla on ratkaiseva merkitys. Jos takaisinmaksuvaatimus kohdistuu yhtiöön ehdottomana velkana, transaktio voidaan käsitellä velkana ehdollisen osakasantian tuen sijaan.
Malli kattaa seuraavat asiat
- yhtiön ja sijoittajan tiedot,
- sijoitussumman ja maksutiedot,
- tulevan takaisinmaksun ehdot,
- vaatimuksen tulevasta lainmukaisesta yhtiökokouspäätöksestä,
- useiden ehdollisten osakasantian tukien keskinäisen etuoikeusjärjestyksen,
- takaisinmaksuoikeuden siirron,
- yhtiön kuittauksen,
- muiden osakkaiden liittymisen/hyväksynnän tarvittaessa,
- sovellettavan lain, erimielisyyksien ratkaisemisen ja allekirjoitukset.
Takaisinmaksu vaatii muutakin kuin käytettävissä olevia varoja
Ruotsin lain mukaan ehdollisen osakasantian tuen takaisinmaksua käsitellään siviilioikeudellisesti varojenjakona. Tämä tarkoittaa, että yhtiöllä on oltava jaettavia varoja, pääoman suojaamista ja varovaisuutta koskevien sääntöjen on täytyttävä ja yhtiökokouksen on tehtävä pätevä päätös.
Siksi automaattista oikeutta takaisinmaksuun tiettynä päivämääränä ei ole vain siksi, että sijoitus on tehty.
Useiden sijoitusten keskinäinen etuoikeus
Jos yhtiöllä on jo yksi tai useampi ehdollinen osakasantian tuki, niiden etuoikeusjärjestys tulisi dokumentoida. Malli tarjoaa vaihtoehtoja samanaikaiselle etuoikeudelle, alisteiselle etuoikeudelle tai muulle erikseen sovitulle järjestykselle.
Takaisinmaksuoikeuden siirto
Oikeus tulevaan takaisinmaksuun saattaa olla tarpeen käsitellä erillään osakkeista, esimerkiksi osakkeiden myynnin yhteydessä. Paketti sisältää siksi erityisen osion siirrosta ja suostumuksesta sekä ohjeita omistajanvaihdosten dokumentointiin.
Kirjanpito- ja verotukselliset näkökohdat
Ruotsalaisen kirjanpito-ohjeistuksen mukaan saadut osakasantian tuet käsitellään omana pääomana. Sijoittajan osalta kirjanpidollinen ja verotuksellinen käsittely voi poiketa ehdottomasta tuesta. Ruotsin verovirasto käsittelee myös takaisinmaksuoikeutta erikseen luovutusvoittoja laskettaessa. Suuremmat sijoitukset, konsernirakenteet ja omistajanvaihdokset voivat perustella erillistä juridista, kirjanpidollista ja verotuksellista neuvontaa.
Korko
Vakiomalli ei sisällä juoksevaa korkoa ennen tulevaa takaisinmaksupäätöstä. Ruotsin veroviraston ohjeiden mukaan yhtiöllä ei ole velkaannuttavaa sitoumusta sijoittajaa kohtaan, ennen kuin yhtiökokous on päättänyt takaisinmaksusta.
Englanti + ruotsi samassa paketissa
Englanninkielinen versio on tämän tuotteen ensisijainen asiakirja. Ruotsinkielinen versio sisältyy viitteeksi ruotsalaisille hallituksille, kirjanpitäjille, neuvonantajille ja kaksikielisille omistusrakenteille. Molemmat versiot on suunniteltu Ruotsin lakia varten, ei Yhdistyneen kuningaskunnan, Yhdysvaltojen tai muun ulkomaisen yhtiölain mukaan.
Yksityiskohtainen käyttöohje sisältyy
Oppaat selittävät eron ehdollisen osakasantian tuen ja lainan välillä, miten malli täytetään, miksi takaisinmaksuehto on suunnattu osakkaille, miten tuleva takaisinmaksu toimii, etuoikeusjärjestyksen, siirrettävyyden, kirjanpidon, verotuksen, omistajanvaihdokset ja yleiset virheet.
Haluatko mieluummin ruotsinkielisen paketin? Katso ruotsalainen tuote →
Tiedostomuodot ja toimitus
Muodot: DOCX, PDF ja ZIP.
Kielet: Englanti ja ruotsi.
Tiedostojen määrä: 8.
Toimitus: digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Usein kysytyt kysymykset
Voiko yhtiö luvata takaisinmaksun tiettynä päivänä?
Sitä tulisi yleisesti ottaen välttää ehdollisessa osakasantian tuessa. Ehdoton eräpäivä ja suora takaisinmaksuvelvollisuus voivat saada järjestelyn muistuttamaan lainaa tai velkaa.
Pitääkö muiden osakkaiden hyväksyä ehto?
Jos takaisinmaksuehdon on tarkoitus sitoa tulevaa osakkaiden äänestystä, asianomaisten osakkaiden tulisi hyväksyä järjestely. Malli sisältää erillisen liittymis-/hyväksyntäosion.
Voiko takaisinmaksuoikeuden siirtää erillään osakkeista?
Kyllä. Ruotsin verovirasto tunnustaa takaisinmaksuoikeuden erillisen siirron, joten siirto tulisi dokumentoida selkeästi.
Voiko takaisinmaksu tapahtua heti, kun yhtiö on kannattava?
Ei automaattisesti. Jaettavia varoja, pääoman suojaamista, varovaisuutta ja lainmukaista yhtiökokouspäätöstä koskevien vaatimusten on ensin täytyttävä.
Tämä paketti on yleinen dokumentaation apuväline, eikä se korvaa yksilöllistä juridista, kirjanpidollista tai verotuksellista neuvontaa. Monimutkaisemmat omistusrakenteet, useat sijoitukset tai suuremmat summat saattavat vaatia ammattilaisen tarkistusta.