Asiakirjamallista
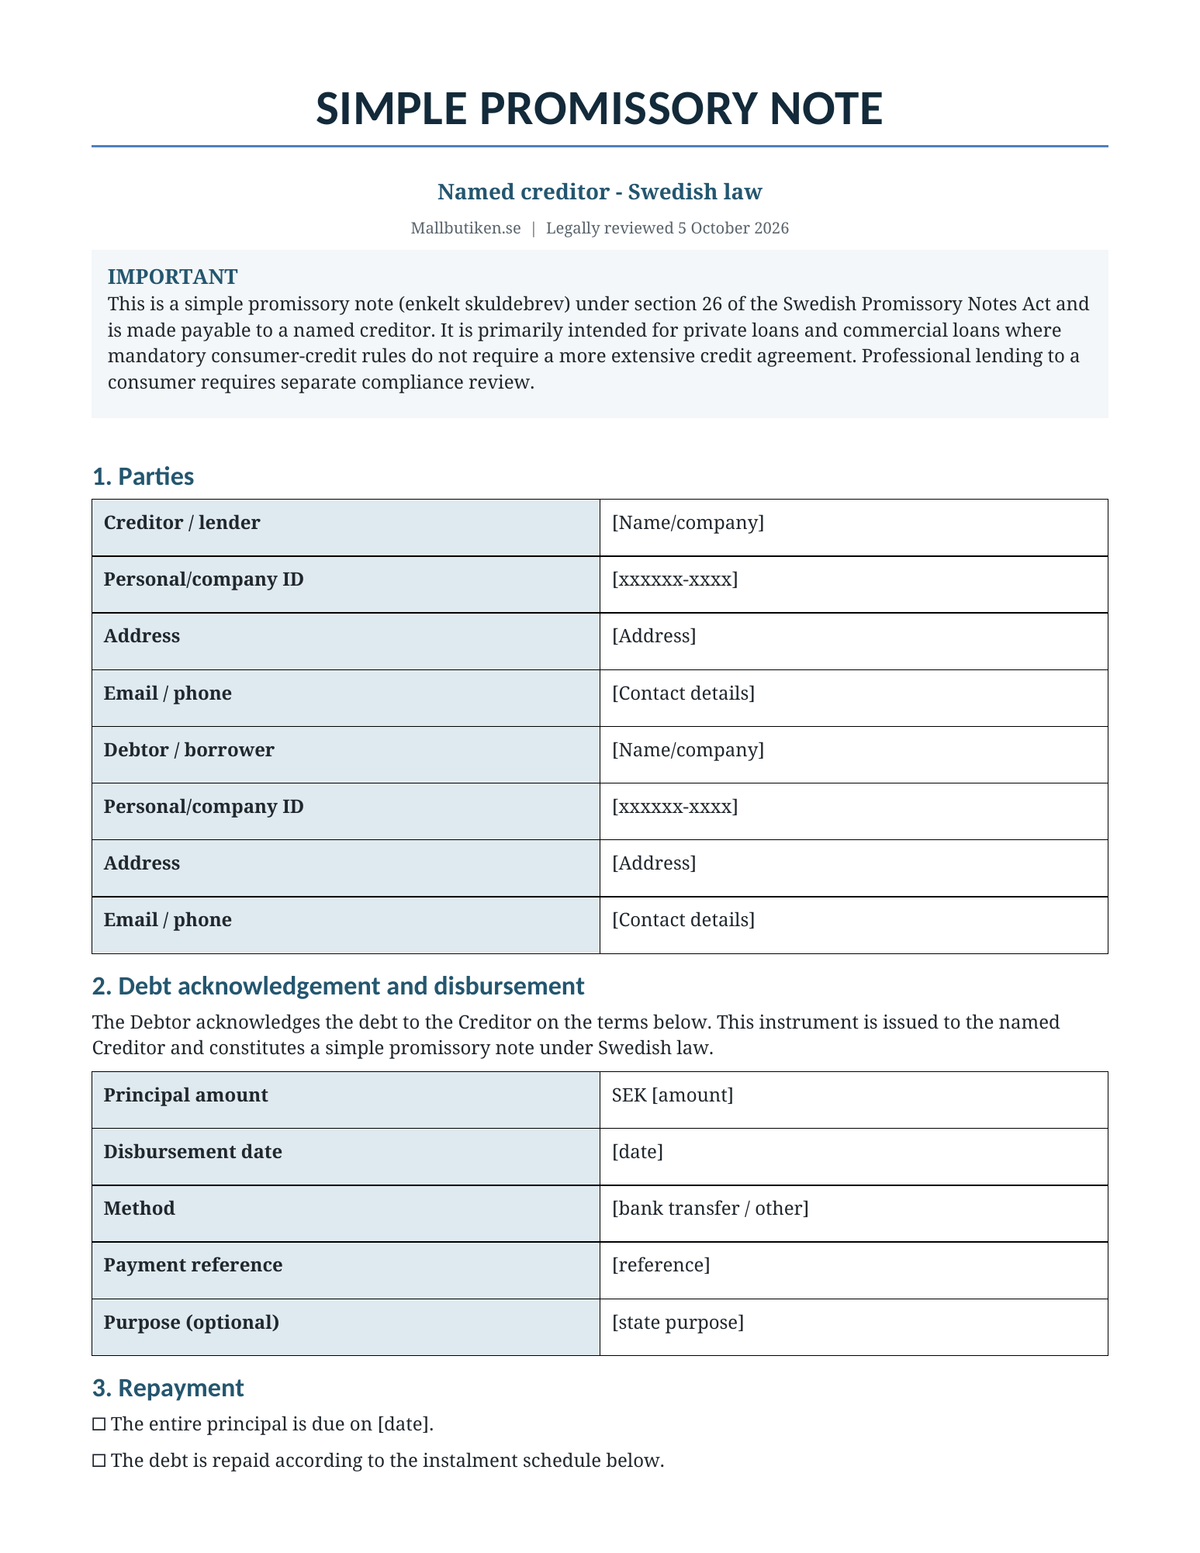
Yksinkertainen velkakirja – täydellinen mallipaketti Ruotsin lain mukaista lainaamista varten, sisältäen ruotsin- ja englanninkieliset Word/PDF-mallit sekä yksityiskohtaiset käyttöoppaat. Paketti on suunniteltu nimenomaiselle velkojalle annettavan lainan dokumentointiin, ja se sisältää selkeät ehdot pääoman määrästä, takaisinmaksusta, korosta, viivästyksestä, luovutuksesta ja mahdollisista vakuuksista.
Oikeudellisesti tarkistettu: 5. lokakuuta 2026
Tarkistus kattaa velkakirjalain, korkolain, vanhentumislain, sopimuslain sekä soveltuvin osin erityiset kuluttajaluottosäännökset.
Tämä sisältyy pakettiin
| Ruotsalainen yksinkertainen velkakirja – Word | Muokattava malli yksityis- ja yrityslainoille. |
| Ruotsalainen yksinkertainen velkakirja – PDF | Tulostusystävällinen versio. |
| Simple Promissory Note – English | Englanninkielinen versio Word + PDF, suunniteltu Ruotsin lain mukaan. |
| Ruotsinkielinen käyttöopas | Vaiheittainen opas Word + PDF. |
| English user guide | Englanninkielinen ohjeistus Word + PDF. |
Mikä on yksinkertainen velkakirja?
Yksinkertainen velkakirja on osoitettu nimenomaiselle velkojalle. Se eroaa juoksevasta velkakirjasta ja siihen sovelletaan eri sääntöjä esimerkiksi luovutustilanteissa. Uusi malli on siksi suunniteltu erityisesti selkeän lainan dokumentointiin tunnistettujen osapuolten välillä.
Mitä malli säätelee
- velkoja/lainanantaja ja velallinen/lainanottaja,
- pääoman määrä ja varsinainen maksu,
- kiinteä eräpäivä, lyhennyssuunnitelma tai takaisinmaksu irtisanomisen jälkeen,
- koroton laina tai sovittu varsinainen korko,
- viivästyskorko ja myöhästyneiden maksujen käsittely,
- ennenaikainen takaisinmaksu,
- valinnainen lauseke ennenaikaisesta erääntymisestä,
- panttauksen tai takauksen erillinen käsittely,
- saatavan luovutus,
- maksutiedot, ilmoitukset ja dokumentaatio,
- lainvalinta, riidanratkaisu ja allekirjoitukset.
Sisäänrakennettu lyhennyssuunnitelma
Malli sisältää taulukon lyhennyksille, mukaan lukien eräpäivä, pääoma, korko/maksu ja kokonaissumma. Se helpottaa useassa erässä takaisin maksettavan lainan dokumentointia.
Korko ja viivästyskorko
Osapuolet voivat valita korottoman lainan ja sovitun vuosikoron välillä. Viivästyskorkoa varten on selkeä vaihtoehto käyttää korkolain vakiosääntöä (viitekorko plus kahdeksan prosenttiyksikköä), mutta malli jättää tilaa myös muille sallituille ehdoille.
Ennenaikainen maksu ja ennenaikainen erääntyminen
Malli mahdollistaa sen, että lainanottaja voi maksaa koko velan tai osan siitä ennenaikaisesti. Erillinen, valinnainen lauseke ennenaikaisesta erääntymisestä on olemassa merkittäviä maksuviivästyksiä varten, mutta se on muotoiltu varovasti, koska pakottava lainsäädäntö voi rajoittaa tällaisen lausekkeen käyttöä.
Yksinkertaisen velkakirjan luovutus
Yksinkertaista velkakirjaa luovutettaessa uudella velkojalla ei pääsääntöisesti ole parempaa oikeutta velallista kohtaan kuin aiemmalla velkojalla. Malli sisältää siksi vaihtoehtoja vapaalle luovutukselle tai velallisen suostumuksen vaatimiselle, sekä ohjeistusta kirjallisesta ilmoituksesta ja uusista maksuohjeista.
Vakuus ja takaus pidetään oikeudellisesti erillään
Jos laina vakuutetaan pantilla tai henkilötakauksella, tämä merkitään velkakirjaan, mutta itse vakuus tulee dokumentoida erillisessä pantti- tai takaussitoumuksessa. Tämä vähentää epäselvyyksiä vakuuden kattavuudesta ja siitä, milloin se voidaan käyttää.
Vanhentuminen ja todistelu
Opas selittää keskeiset vanhentumissäännöt ja sen, miksi osapuolten tulee säilyttää allekirjoitettu velkakirja, todisteet maksusta, lyhennyshistoria, vaatimukset ja mahdolliset tunnustukset. Tavallisiin saataviin ja kuluttajasaataviin voi soveltua eri vanhentumisaikoja.
Tärkeää elinkeinonharjoittajan antaessa lainaa kuluttajalle
Tämä malli on tarkoitettu ensisijaisesti yksityis- ja yrityslainoille. Jos elinkeinonharjoittaja myöntää luottoa kuluttajalle, pakottavat kuluttajaluottosäännökset voivat vaatia muun muassa erityisiä ennakkotietoja, luottokelpoisuuden arviointia ja laajempaa sopimusdokumentaatiota. Älä siksi käytä tavallista velkakirjaa ainoana asiakirjana tällaisessa luotonannossa.
Laina osakeyhtiön ja omistajan välillä
Jos osakeyhtiö lainaa rahaa osakkeenomistajalle, hallituksen jäsenelle, toimitusjohtajalle tai lähipiirille, osakeyhtiölain erityiset säännökset kielletyistä lainoista voivat tulla sovellettaviksi. Tämä asia on tarkistettava erikseen ennen velkakirjan käyttöä.
Ruotsi + englanti samassa paketissa
Englanninkielinen versio on kieliversio Ruotsin lain mukaan. Se sopii ruotsalaisille yrityksille tai yksityishenkilöille, joiden on dokumentoitava laina englanniksi. Sitä ei ole tarkoitettu brittiläiseksi, amerikkalaiseksi tai muuksi ulkomaiseksi velkakirjaksi.
Yksityiskohtainen käyttöopas mukana
Opas käy läpi eron yksinkertaisen ja juoksevan velkakirjan välillä, maksutositteet, lyhennykset, korot, viivästyskorot, ennenaikaisen maksun, vakuudet, luovutukset, vanhentumisen, maksuvaatimukset, kuluttajaluotot sekä yhtiöiden ja omistajien väliset lainat.
Tiedostomuoto ja toimitus
Muoto: DOCX, PDF ja ZIP.
Kieli: ruotsi ja englanti.
Tiedostojen määrä: 8.
Toimitus: digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Usein kysytyt kysymykset
Tarvitseeko yksinkertainen velkakirja todistajia?
Todistajat eivät yleensä ole tavallisen yksinkertaisen velkakirjan muodollinen vaatimus, mutta malli sisältää vapaaehtoiset rivit todistajille, joita voi käyttää, jos osapuolet haluavat lisätodisteita.
Voiko velkakirja olla koroton?
Kyllä. Mallissa on nimenomainen vaihtoehto korottomalle lainalle. Jos korkoa peritään, korkokanta, laskentaperuste ja maksuaika tulee ilmoittaa selkeästi.
Voiko lainanantaja myydä tai luovuttaa saatavan?
Kyllä, yksinkertainen saatava voidaan yleensä luovuttaa, mutta osapuolet voivat sopia rajoituksista. Malli sisältää molemmat vaihtoehdot.
Onko malli riittävä yrityksen kuluttajalainalle?
Ei aina. Ammattimaiseen kuluttajaluotonantoon sovelletaan erityisiä pakottavia sääntöjä, ja se voi vaatia lisädokumentaatiota ja tarkistuksia.
Mallipaketti on yleinen dokumentaatiotuki, eikä se korvaa yksilöllistä oikeudellista, vero- tai luotto-oikeudellista neuvontaa. Suurten summien, vakuuksien, kuluttajaluottojen tai yhtiöiden ja lähipiirin välisten lainojen yhteydessä tulee käyttää pätevää neuvonantajaa.