Asiakirjamallista
CSRD & ESRS -kestävyysraportointi 2026/2027 – kattava 2-in-1-paketti ruotsiksi + englanniksi
Ammattimainen työ- ja asiakirjapaketti yrityksille, konserneille ja neuvonantajille, joiden on jäsenneltävä CSRD/ESRS-soveltamisala, kaksoisolennaisuuden arviointi, IRO-rekisteri, disclosure index, arvoketjutiedot, sisäinen valvonta ja varmentamisvalmius (assurance readiness).
2-in-1: kahdeksan erillistä asiakirjamallia on saatavilla sekä ruotsiksi että englanniksi. Paketti sisältää 16 DOCX + 16 PDF + kehittyneen Excel-rekisterin – yhteensä 33 toimitustiedostoa.
Paketti on päivitetty direktiivin (EU) 2026/470, delegoitussa asetuksessa (EU) 2026/1560 esitetyn uuden vapaaehtoisen standardin ja delegoidussa asetuksessa (EU) 2026/1563 esitettyjen tarkistettujen ESRS-standardien mukaisesti. Se erottelee selkeästi voimassa olevan EU-oikeuden, tulevan voimaantulon sekä vielä keskeneräisen ruotsalaisen implementoinnin.
Tämä sisältyy pakettiin
| Asiakirja | Ruotsi | Englanti | Käyttö |
|---|---|---|---|
| Compliance-suunnitelma & soveltamisalan arviointi | Kyllä | Kyllä | Soveltamisala, hallintotapa, raportointipolut ja ESRS-versio. |
| Kaksoisolennaisuuden arviointi | Kyllä | Kyllä | Vaikutusten olennaisuus + taloudellinen olennaisuus. |
| IRO-rekisteri & sidosryhmäprosessi | Kyllä | Kyllä | Vaikutukset, riskit, mahdollisuudet, riippuvuudet ja sidosryhmien todisteet. |
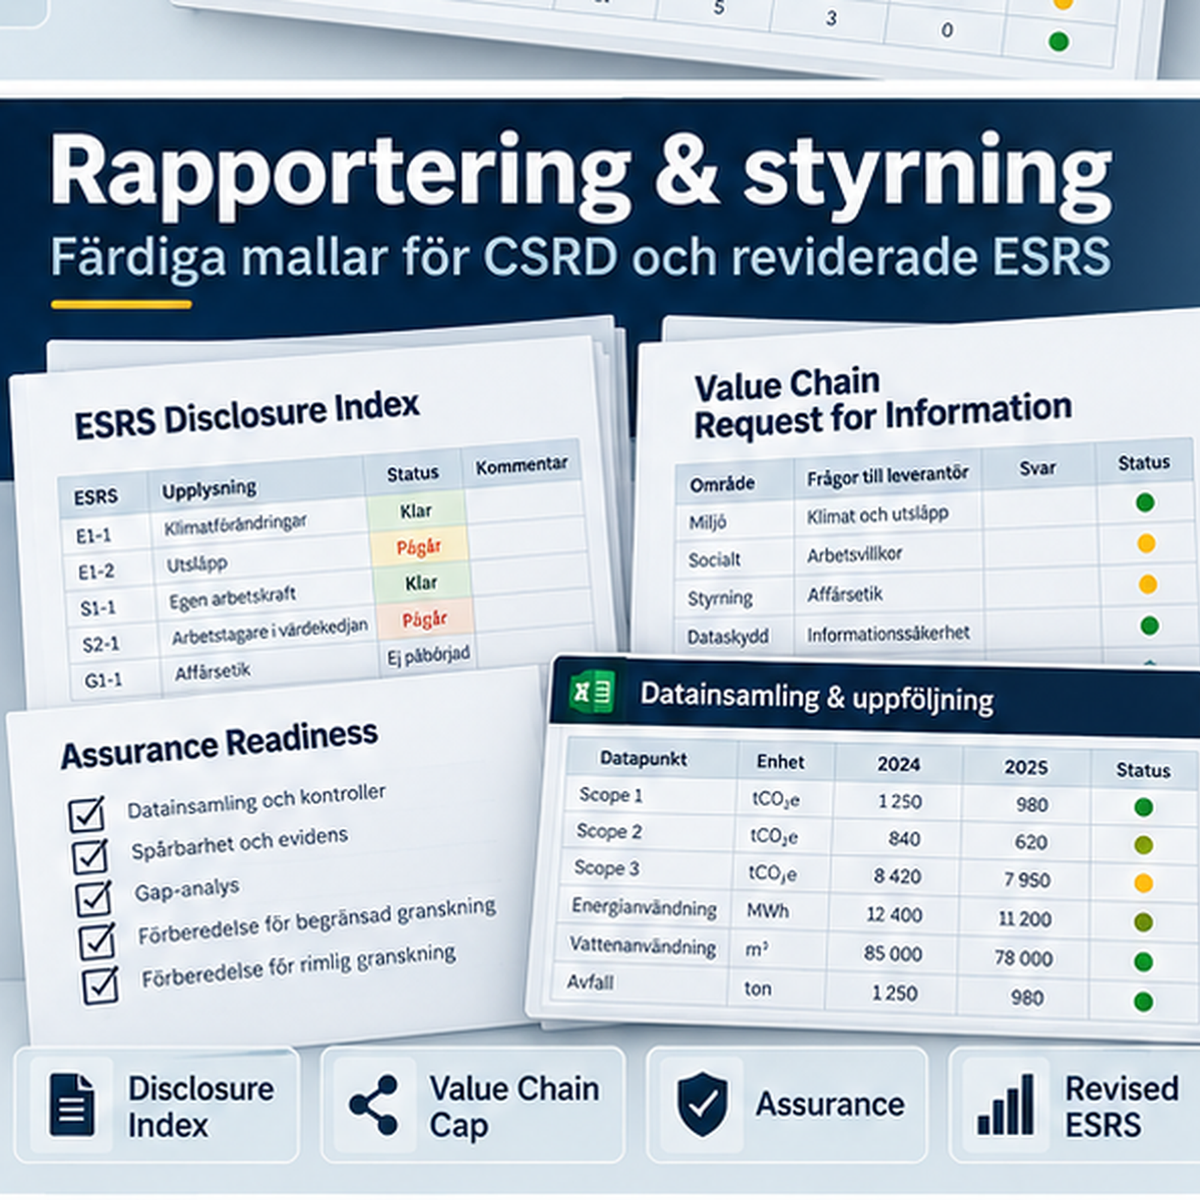
| ESRS-raporttirakenne & Disclosure Index | Kyllä | Kyllä | Raporttirakenne, datapisteiden kartoitus ja tila. |
| Value Chain Request & Self-Declaration | Kyllä | Kyllä | Suhteelliset tietovaatimukset ja arvoketjun yläraja. |
| Datan hallinta, valvonta & todisteet | Kyllä | Kyllä | Datan omistajat, menetelmät, valvonta, estimaatit ja audit trail. |
| Assurance Readiness & Management Sign-off | Kyllä | Kyllä | Valmistautuminen tarkastukseen, issue log ja johdon edustus. |
| Yksityiskohtainen käyttöopas | Kyllä | Kyllä | Vaiheittaiset ohjeet vuodelle 2026/2027 ja oikeudellinen tila. |
| CSRD & ESRS Compliance -rekisteri | Excel (XLSX) | Ohjaustaulu, soveltamisala, IRO, olennaisuus, datapisteet, arvoketju, valvonta, varmentaminen ja määräajat. | |
Direktiivi (EU) 2026/470 rajoittaa EU-soveltamisalan yrityksiin, joiden liikevaihto ylittää 450 miljoonaa euroa ja työntekijämäärä 1 000 henkilöä. Ruotsissa implementointi on 6. lokakuuta 2026 edelleen kesken. SOU 2026:27 ehdottaa yli 1 000 työntekijän ja yli 4,9 miljardin kruunun liikevaihdon rajaa kummaltakin kahdelta viimeisimmältä tilikaudelta. Paketti merkitsee siksi Ruotsin 4,9 miljardin kruunun rajaa ehdotuksena, ei lopullisena voimassa olevana lakina.
CSRD-soveltamisala Omnibus I:n jälkeen
Uuden EU-säännön myötä tilinpäätösdirektiivin artiklojen 19a ja 29a mukainen pakollinen kestävyysraportointi kohdistuu suurimpiin yrityksiin ja konserneihin. Direktiivi on pantava kansallisesti täytäntöön viimeistään 19. maaliskuuta 2027. Paketin soveltamisalan arviointi dokumentoi siksi sekä EU-testin että Ruotsin ajankohtaisen implementointitilanteen.
Tarkistetut ESRS 2026 – oikea siirtymä
Tarkistetut ESRS-standardit julkaistiin 21. syyskuuta 2026 delegoituna asetuksena (EU) 2026/1563 ja ne astuvat voimaan 10. marraskuuta 2026. Vuonna 2026 alkavien tilikausien osalta asetuksessa on siirtymäsäännös. 1. tammikuuta 2027 tai myöhemmin alkavilla tilikausilla soveltamisalan piiriin kuuluvat yritykset käyttävät tarkistettuja ESRS-standardeja.
Tarkistetut standardit ovat lyhyempiä ja kohdennetumpia. Komission mukaan pakollisten datapisteiden määrä on vähentynyt yli 60 prosenttia ja datapisteiden kokonaismäärä yli 70 prosenttia. Paketti on siksi rakennettu olennaisuuden, IRO:n ja jäljitettävän datan hallinnan ympärille – ei kriittiseksi tarkistuslistaksi jokaisesta datapisteestä.
Kaksoisolennaisuus ja IRO
Mallit erottelevat vaikutusten olennaisuuden (impact materiality) ja taloudellisen olennaisuuden (financial materiality) ja dokumentoivat IRO-asiat jäljitettävällä tavalla. Arviointi voidaan kytkeä sidosryhmien todisteisiin, politiikkoihin, toimiin, tavoitteisiin, mittareihin, taloudelliseen suunnitteluun ja valvontaympäristöön.
Vapaaehtoinen standardi ja arvoketjun yläraja
Delegoidun asetuksen (EU) 2026/1560 voimaantulo 24. syyskuuta 2026 muodostaa vapaaehtoisen standardin. Arvoketjun ylärajaa sovelletaan 1. tammikuuta 2027 tai myöhemmin alkaviin tilikausiin, ja se rajoittaa tietoja, joita CSRD-raportoijat voivat vaatia arvoketjuyrityksiltä, joissa on enintään 1 000 työntekijää.
Paketin Value Chain Request alkaa siksi suoja-arvioinnilla/itsevakuutuksella ja se on suunniteltu pyytämään vähimmäismäärä tarvittavia tietoja.
Excel-ohjaustaulu koko raportointiprosessille
- Ohjaustaulu – IRO, olennaisuus, datapisteiden puutteet, arvoketjupyynnöt, valvonta, varmentaminen ja määräajat.
- Soveltamisala & Hallintotapa – raportointipolut, ESRS-versio ja vastuut.
- Olennaisuustyypit ja IRO-rekisteri.
- Disclosure Index ja Datapisteet.
- Arvoketju, Valvonta, Varmentaminen ja Sidosryhmät.
- Määräajat ja Lähteet.
Näin käytät pakettia
- Suorita soveltamisalan arviointi ja dokumentoi Ruotsin implementointitilanne.
- Määritä raportointivuosi ja oikea ESRS-versio.
- Toteuta kaksoisolennaisuuden arviointi ja rakenna IRO-rekisteri.
- Luo Disclosure Index ja kytke olennaiset tiedot datan omistajiin.
- Pyydä arvoketjutietoja suhteellisesti ja kunnioita arvoketjun ylärajaa.
- Dokumentoi menetelmät, estimaatit, todisteet ja sisäinen valvonta.
- Aja varmentamisvalmius (assurance readiness) ja johdon hyväksyntä ennen lopullista raporttia. -->
Usein kysytyt kysymykset
Päteekö 450 miljoonan euron ja 1 000 työntekijän raja jo Ruotsin lakina?
Tämä on uusi EU-tason raja direktiivin (EU) 2026/470 mukaan. Ruotsin implementointi on tarkistettava erikseen. 6. lokakuuta 2026 SOU 2026:27 on edelleen ehdotus.
Ovatko tarkistetut ESRS-standardit jo voimassa 6. lokakuuta 2026?
Eivät. EU 2026/1563 on julkaistu, mutta se astuu voimaan 10. marraskuuta 2026.
Voivatko CSRD-soveltamisalan ulkopuoliset yritykset käyttää pakettia?
Kyllä. Soveltamisalan arviointia ja vapaaehtoista raportointiosiota voidaan käyttää suhteelliseen ESG-/kestävyysraportointiin, asiakasvaatimuksiin tai konserniraportointiin.
Sisältyvätkö sekä ruotsi että englanti?
Kyllä. Kahdeksan asiakirjaa on saatavilla erillisinä ruotsinkielisinä ja englanninkielisinä versioina.
Sisältyykö Excel?
Kyllä. Mukana on operatiivinen XLSX-rekisteri, jossa on ohjaustaulu ja seuranta.
Muoto ja toimitus
- 16 Word-tiedostoa + 16 PDF-tiedostoa + 1 Excel-tiedosto = 33 tiedostoa.
- Word (DOCX), PDF ja Excel (XLSX).
- Digitaalinen tuote – fyysisiä tuotteita ei lähetetä.
- Asiakirjat on versioitu vuodelle 2026/2027.
Oikeudellinen perusta ja viranomaislähteet
- Direktiivi (EU) 2026/470
- Delegoitu asetus (EU) 2026/1560 – vapaaehtoinen standardi / arvoketjun yläraja
- Delegoitu asetus (EU) 2026/1563 – tarkistetut ESRS-standardit
- EU-komissio – Yritysten kestävyysraportointi
- SOU 2026:27 – Helpotuksia kestävyysraportointivaatimuksiin