Svenska Dokumentmallar
Lahjakirje- ja lahjoja tarkistava käytäntö – Hyödyllinen yhdistys, ehdot & Excel | Word/PDF
Lahjakirje- ja lahjoja tarkistava käytäntö – Hyödyllinen yhdistys, ehdot & Excel | Word/PDF
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista työkirjastoa ja ruotsalainen käyttäjäopas; englanninkielinen käyttäjäopas
- Tiedostojen määrä
- 8
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Lahjoituspolitiikka ja lahjoitusten arviointi yhdistykselle. Muokattava ja hallinnollinen asiakirjapakketti hallituksille, jotka haluavat luoda sisäisen järjestyksen tarjottuihin lahjoihin, annettuihin ehtoihin, päätösvallan, eturistiriitoihin ja seurantaan. Paketti sisältää Word-mallit, hakukelpoiset PDF-versiot ja Excel-rekisterin. Se eroaa puhtaasta kuittimallista tai jo vastaanotetuista lahjoista koostuvasta lahjoitusrekisteristä.
01. Pakkauksen sisältö
15 asiakirjaa ZIP-tiedostossa: viisi ruotsinkielistä työasiakirjaa, ruotsinkielinen käyttöopas ja English User Guide, kaikki muokattavissa olevassa Word-muodossa (7 DOCX) ja vastaavassa hakukelpoisessa PDF-muodossa (7 PDF), sekä yhdeksän välilehden Excel-työkirja (1 XLSX). PDF-tiedostot ovat luettavissa ja tulostettavissa, eivätkä ne ole interaktiivisia lomakkeita. Englanninkielinen opas on ohjeistus, ei englanninkielisiä päämalleja.
02. Mitä asiakirjat sisältävät
Lahjoituspolitiikan luonnos päätösvallan kanssa, asiakirjat lahjatarjouksen selvittämiseen, lahjoitusolosuhteiden ja -riskien arviointiin, erillinen hallituksen päätös lahjan hyväksymisestä/kieltäytymisestä/siirtämisestä, todellisuudessa vastaanotettujen ja käytettyjen lahjojen seuranta, kaksi opasta sekä Excel-rekisteri. Rekisteröity tarjous ≠ hyväksytty lahja ≠ todellisuudessa vastaanotettu lahja ≠ vahvistettu käyttö.
Mille yhdistyksille lahjoituspolitiikka sopii?
Ruotsinkielisille yhdistyksille, jotka käsittelevät rahan, tavaroiden tai muiden varojen tarjouksia ja tarvitsevat sisäistä ohjausta siihen, mitä lahjoja voidaan vastaanottaa ja miten ehtoja seurataan. Ehtoja on aina tarkistettava yhdistyksen todellisia sääntöjä, tarkoitusta, päätösvallan ja tarvittaessa erityisiä muotovaatimuksia vastaan. Omaisuuden, takaisinperintäoikeuksien, suurten arvojen tai erityisehtojen kohdalla voi tarvita yksilöllistä oikeudellista ja kirjanpidollista neuvontaa. Sisäinen malli ei anna oikeutta hyväksyä lahjoja.
Kaikki asiakirjat pakkauksessa
| Asiakirja | Käyttö | Kieli | Muoto |
|---|---|---|---|
| Lahjoituspolitiikka ja päätösvalta | Politiikan luonnos tarkoitukseen, päätöksiin ja sisäiseen valvontaan | Ruotsi | DOCX/PDF |
| Lahjatarjous ja vastaanotteluun liittyvä arviointi | Asialliseen rekisteröintiä tarjouksesta ilman automaattista hyväksyntää | Ruotsi | DOCX/PDF |
| Ehtojen ja riskien arviointi | Eturistiriita, rajoitukset, vastike ja asialliset riskit | Ruotsi | DOCX/PDF |
| Päätös lahjan vastaanottamisesta | Todellinen päätös: hyväksy, hylkää tai siirrä | Ruotsi | DOCX/PDF |
| Ehtojen seuranta ja lahjojen raportointi | Käytön valvonta, vahvistus ja poikkeamat | Ruotsi | DOCX/PDF |
| Ruotsinkielinen käyttöopas | Työnkulun, oikeuslähteiden ja rajoitusten läpikäynti | Ruotsi | DOCX/PDF |
| English User Guide | Englanninkieliset ohjeet ruotsinkielisille työlomakkeille | Englanti | DOCX/PDF |
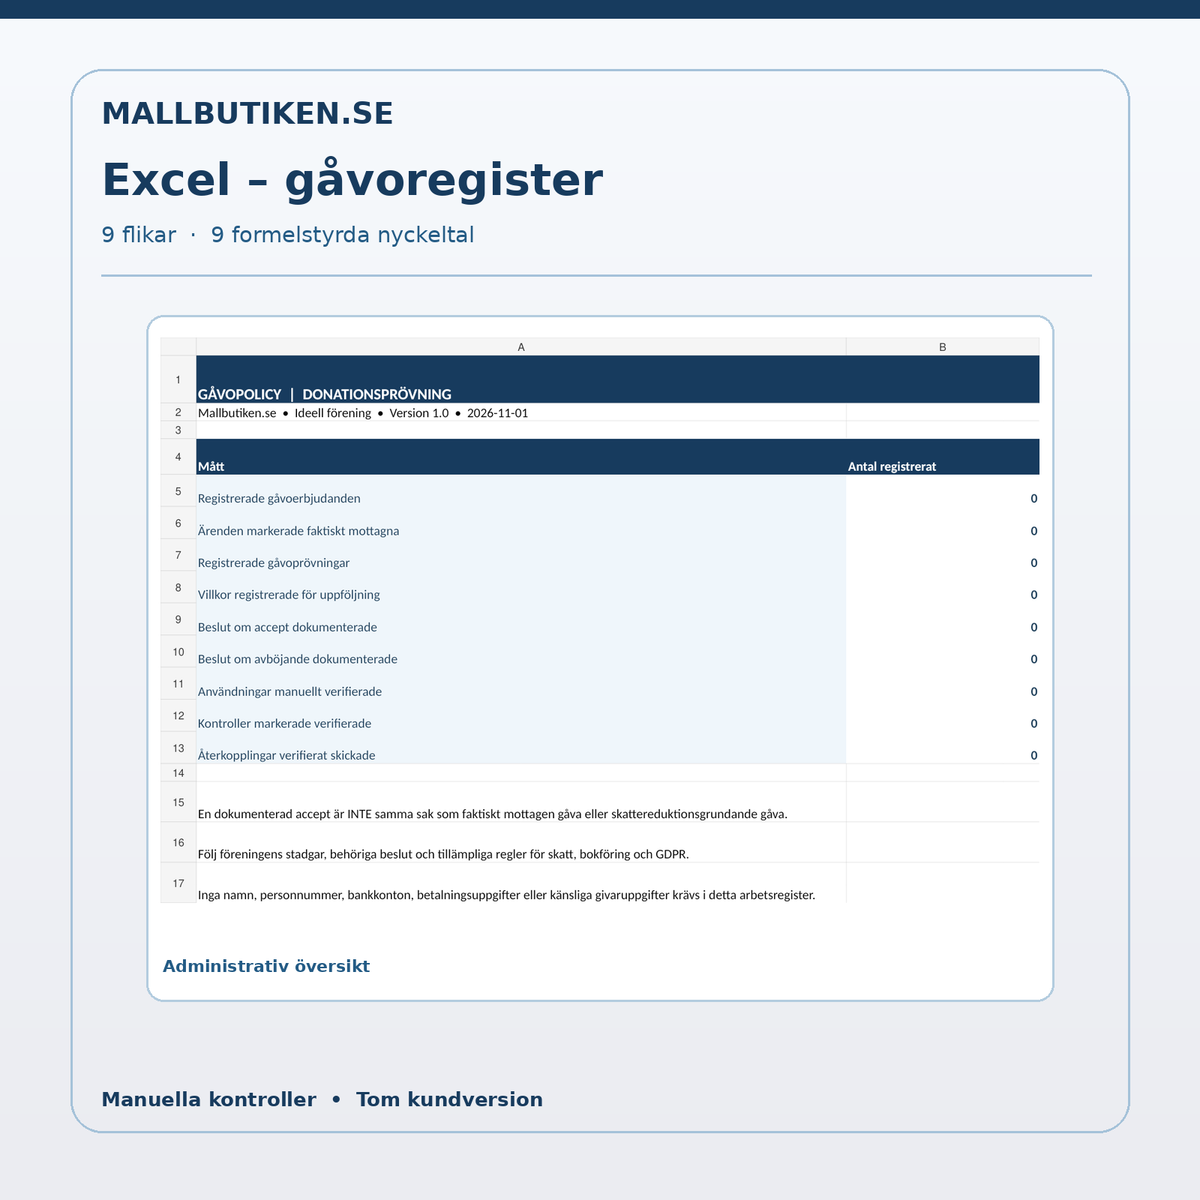
| Excel-rekisteri | 9 välilehteä, 9 kaavapohjaista hallinnollista avainluvun | Ruotsi | XLSX |
Excel: yhdeksän välilehteä ja yhdeksän avainlukua
Yleiskatsaus, Lahjoitustapaukset, Lahjoitusten arviointi, Ehdot, Päätökset, Käyttö, Valvonta, Palaute ja Lue minua. Excelin yhdeksän testatun kaavan laskevat rekisteröidyt lahjatarjoukset, manuaalisesti merkityt vastaanotetut lahjat, arvioinnit, ehdot, hyväksytyt ja hylätyt päätökset, vahvistetun käytön, suoritetun vahvistuksen ja lähetetyn palautteen. Rekisterissä on tilaruutu ja tyhjät rekisterit asiakkaan omia tietoja varten. Excel ei määritä verovähennystä, veronpidätystä, lahjan siviilioikeudellista pätevyyttä, kirjanpitoa tai pätevää valtuutusta, eikä se sisällä automaattista maksuyhteyttä.
Yhdistyksen työprosessi
- Tarkista säännöt ja pätevä hallituksen tehtävä, ja vahvista lahjoituspolitiikka todellisella päätöksellä.
- Rekisteröi tarjottu lahja neutraalin tapaus-ID:n alle, ja pidä luottamusarvoiset lahjoittajatiedot jaettujen työasiakirjojen ulkopuolella.
- Selvitä ehdot ja mahdolliset vastikeet, arviointi, eturistiriidat ja hallinnolliset kustannukset.
- Anna pätevän tahon hyväksyä, hylätä tai siirtää; dokumentoi todellinen lopputulos.
- Tarkista erikseen, milloin raha tai omaisuus on todellisuudessa vastaanotettu ja milloin kirjanpito tulee tehdä.
- Seuraa rajoittavia lahjoitusolosuhteita ja raportoi vain todellisuudessa vahvistetusta käytöstä.
- Arvioi, saako nimiä tai lahjoitussummaa lainkaan julkaista GDPR:n ja sopimusten mukaisesti.
Tärkeät oikeudelliset ja verotukselliset rajoitukset
Lahjoitus vai sponsoroitu tuki? Verottorin ohjeiden mukaan ratkaisevaa on, saako lahjoittaja vastikeita ja mikä niiden arvo on. Ilman vastiketta yrityksen lahjoitus on yleensä lahjoitus, ei automaattisesti vähennyskelpoinen sponsorikustannus.
Veronpidätys: Verottori kuvaa erityisiä ehtoja oikeushenkilöiden rahalahjoituksille vuodesta 2026 alkaen, muun muassa hyväksytyt lahjansaajat ja sallittu tarkoitus. Yksityishenkilöille on erilliset säännöt ja vaatimukset. Lahjoituspolitiikan tai lahjoituskuitin olemassaolo ei koskaan itsessään anna oikeutta veronpidätykseen.
Keräys ja 90-tili: 90-tili ei ole yleinen lainvaatimus kaikille keräyksille. Ruotsin keräysvalvonta asettaa erityisiä ehtoja organisaatioille, joilla on todellisuudessa 90-tili; tämä malli ei ole 90-tilin hakemus.
Henkilötiedot: Yhdistyksen on sovellettava tietosuoja-asetusta käsitellessään tunnistettavia lahjoittajatietoja. Katso IMY:n yhdistysopasta. Lahjoittajan nimi, henkilötunnus, arkaluonteiset tiedot ja pankkitiedot eivät kuulu valvomattomaan jaettuun Excel-rekisteriin.
Usein kysyttyä
Onko laissa, että kaikilla yhdistyksillä on oltava lahjoituspolitiikka?
Ei, tämä on sisäinen ohjausmalli – ei yleinen lainmukainen standardiasiakirja kaikille yhdistyksille. Yksittäisellä organisaatiolla voi olla erityisiä sääntöjä ja ehtoja.
Onko jokainen yrityksen lahjoitus vähennyskelpoinen?
Ei. Lahjoituksille, vastikkeelliselle sponsoroinnille ja tietyille erityisesti hyväksytyille lahjoille on erilliset säännöt. Oikeushenkilöiden veronpidätys vuodesta 2026 alkaen edellyttää erityisiä ehtoja.
Voiko yhdistys vastaanottaa lahjoja ilman 90-tiliä?
Kyllä, Ruotsissa ei ole yleistä lainvaatimusta, että kaikkia organisaatioita koskevat 90-tilit lahjojen vastaanottamiseen. Muut säännöt ja sisäiset vaatimukset voivat kuitenkin tulla kyseeseen.
Vastaanotetaanko tarjottu lahja, kun tila on ”Hyväksytty”?
Ei. Sisäinen päätös, todellinen luovutushetki ja vastaanottotodiste ovat erillisiä vaiheita, ja ne on dokumentoitava erikseen.
Voinko käyttää pakkausta verotodistusten laatimiseen?
Ei. Pakkaus ei myönnä verotodistuksia eikä vahvista hyväksytyn lahjansaajan asemaa. Todelliseen lahjoituskuittiin on erillinen tuote.
Sisällyvätkö englanninkieliset asiakirjat?
English User Guide sisältyy, mutta päämallit ovat ruotsinkielisiä ja tarkoitettu ruotsinkielisille yhdistyksille.
Aiheeseen liittyvät asiakirjat
Todellisuudessa vastaanotetun lahjan kuittaukseen katso Lahjoituskuitit & Lahjoitusrekisteri. Selkeän vastikkeisen sopimukseen katso Sponsorisopimus. Näillä asiakirjoilla on muutakin tehtävää kuin lahjoituspolitiikalla.
Versio ja lähdekontrolli
Versio 1.0 – 1. marraskuuta 2026. AI-avusteinen lähdekatselmus on tehty Skatteverketin, IMY:n ja Svensk Insamlingskontrollin perusteella. Tälle tuoteversiolle ei ole dokumentoitua riippumatonta ulkopuolista lakimiesarviointia. ZIP-tiedosto ladataan Google Driveen ja yhdistetään myöhemmin manuaalisesti Shopify Digital Productsiin ennen julkaisua.