Svenska Dokumentmallar
Sisäinen valvontasuunnitelma & riskirekisteri – Hyödyllinen yhdistys | Word/PDF/Excel
Sisäinen valvontasuunnitelma & riskirekisteri – Hyödyllinen yhdistys | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Ruotsinkieliset työkalupohjat ja ruotsinkielinen opas; erillinen englanninkielinen käyttöopas
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Sisäisen kontrollin suunnitelma ja riskirekisteri yhdistykselle – kattava asiakirjapakketti ruotsalaisten yhdistysääntöjen hallituksille, jotka haluavat suunnitella, dokumentoida ja seurata yhdistyksen talouden, valtuuksien, avustusehtojen, asiakirjojen ja toimintariskiensä sisäistä kontrollia. Muokattavat Word-mallit, hakukelpoiset tulostettavat PDF-tiedostot ja yhdeksän välilehden Excel-työkirja.
Tärkeää: Tämä on hallinnollista dokumentaatiotukea, ei tilintarkastuskertomusta tai viranomaisen myöntämää sertifikaattia. Kaikille yhdistyksille ei ole yleistä lakisääteistä vaatimusta juuri tällaisesta sisäisen kontrollin suunnitelmasta. Soveltuvat velvoitteet määräytyvät toiminnan, yhdistyksen sääntöjen, lain ja esimerkiksi avustajan ehtojen mukaan.
01. Paketin sisältö
15 ZIP-tiedostoa: seitsemän DOCX-tiedostoa, seitsemän vastaava tekstinhakukelpoinen ja tulostettava PDF-tiedosto sekä yhdeksän välilehden Excel-rekisteri XLSX-muodossa. Viisi ruotsinkielistä työasiakirjaa, yksi ruotsinkielinen käyttäjien opas ja yksi englanninkielinen käyttäjien opas. Viisi työkalupohjaa toimitetaan vain ruotsiksi.
02. Mitä tiedostot sisältävät
Hallituksen sisäisen kontrollin suunnitelma, riskienarviointi ja toimenpidesuunnitelma, kontrolli- ja satunnaistarkastusprotokollat, poikkeamat ja korjaavat toimenpiteet sekä hallituksen raportti ja kontrollivuoden vuoristorata. Excel-tiedosto tiivistää hallinnolliset riskienarvioinnit, rekisteröidyt kontrollit ja seurannan – mikään kaava ei määritä, noudattaako yhdistys lakia.
Tämä sisältyy asiakirjapakkaukseen
| Tiedosto | Käyttö | Muoto |
|---|---|---|
| 01. Sisäisen kontrollin suunnitelma | Kontrollialueet, roolit, vastuut, satunnaistarkastukset, raportointi ja hallituksen päätökset. | DOCX + PDF |
| 02. Riskienarviointi ja toimenpidesuunnitelma | Riskien tunnistaminen, todennäköisyys, seuraukset, päätetyt toimenpiteet ja tarkistus. | DOCX + PDF |
| 03. Kontrolliprotokolla | Kontrollien toteuttaminen ja dokumentointi otantamenetelmällä, poikkeamat ja asiakirjat. | DOCX + PDF |
| 04. Poikkeama ja korjaava toimenpide | Todellisten puutteiden dokumentointi ja päätettyjen korjausten seuranta. | DOCX + PDF |
| 05. Hallituksen raportti ja vuoristorata | Toteutettujen/jätettyjen kontrollien raportointi ja tulevan seurannan suunnittelu. | DOCX + PDF |
| 06. Ruotsinkielinen käyttäjien opas | Työnkulku, rajoitukset, tarkistuslista ja lähteet. | DOCX + PDF |
| 07. English User Guide | Englanninkieliset ohjeet ruotsinkielisille malleille. | DOCX + PDF |
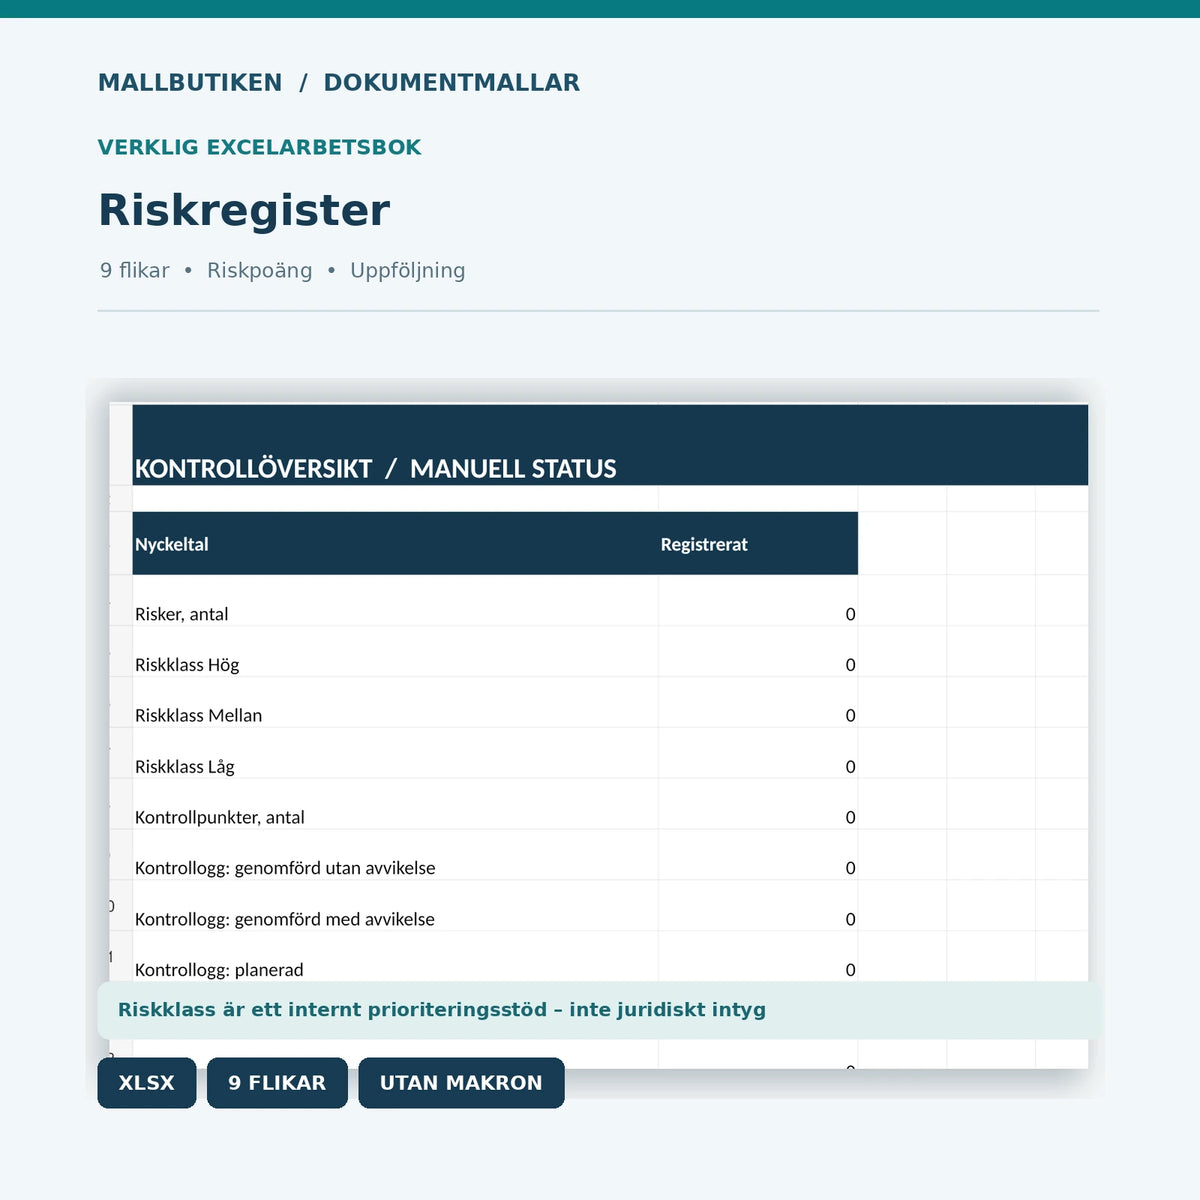
| 08. Sisäisen kontrollin rekisteri | Yhdeksän välilehteä, riskipisteet, kontrollipäiväkirja, tilannekuvaus ja poikkeamien hallinta. | XLSX |
Excel-rekisteri: yhdeksän välilehteä ja testatut laskelmat
Start, Processer, Risker, Kontroller, Kontrollog, Avvikelser, Arshjul, Oversikt och Las_mig. Rekisterin välilehdet auttavat hallitusta seuraamaan riskejä ja kontrollipisteitä. Voimassa oleville kokonaisluvuille 1–5 Excel laskee riskipisteet todennäköisyyden kertomalla seurauksilla ja näyttää sisäisesti määritetyn prioriteettiluokan. Puuttuvat tai epäkelvolliset arvot eivät anna riskipisteitä. Tilannekuvaus laskee muun muassa rekisteröidyt kontrollipisteet ja manuaalisesti merkityt toteutetut kontrollit. Makrot tai testipersonat eivät sisälly pakettiin.
Huomaa: Riskipisteet ja tasot matala, keskikorkea ja korkea ovat toimituksellinen priorisointimalli, eivät lain määräämiä arvoja. Excel ei tee ulkoista vahvistusta eikä voi itsenäisesti arvioida GDPR:n, kirjanpitolain, sääntöjen tai avustusehtojen täyttymistä.
Näin yhdistys käyttää malleja
- Tarkista hallinto: Lue yhdistyksen voimassa olevat säännöt ja tunnista asiaankuuluvat säännöt ja ulkoisten sopimusehtojen.
- Määritä kontrollivastuu: Dokumentoi, kuka suorittaa, tarkistaa ja raportoi kontrollit; käytä kaksoistarkistusta tarvittaessa ja kun se on mahdollista.
- Arvioi riskit: Rekisteröi prosessit ja riskit, vahvista toimenpiteet ja seuraa päätöksiä.
- Toteuta kontrollit: Merkitse todellinen otanta, tarkastetut asiakirjat ja havaitut poikkeamat.
- Raportoi hallitukselle: Kokoa yhteen toteutetut ja jätetyt kontrollit, avoimet poikkeamat ja päätöstä vaativat ehdotukset.
Oikeudelliset rajoitukset ja lähteet
Yhdistys voi olla kirjanpitovelvollinen esimerkiksi, jos se harjoittaa liiketoimintaa, on konsernin emoyhtiö tai sillä on varoja, joiden arvo ylittää 1,5 miljoonaa kruunua. Katso Skatteverketin säännöt yhdistysten kirjanpidosta. Jos kirjanpitovelvollisuus on voimassa, yhdistyksen on noudatettava Bokföringsnämndenin sovellettavaa sääntöjä; mallipakkaus ei ole kirjanpito-ohjelmisto tai vuosikappalotulos.
Valtuudet ja vastuut arvioidaan voimassa olevien sääntöjen ja todellisten päätösten perusteella; katso Skatteverketin ohje yhdistyksen hallinnosta. Kun henkilötietoja käsitellään, yhdistyksen on noudatettava tietosuoja-asetuksia; katso IMY:n ohjeet yhdistyksille ja GDPR, asetuksena (EU) 2016/679. Erityiset asiat voivat lisäksi kuulua tämän paketin ulkopuolisten ilmoitus- ja turvallisuusvaatimusten piiriin.
Aiheeseen liittyvät asiakirjamallit
Sisäiseen päätöksentekoon: Valtuutuskäytäntö & Päätösvallat. Talouteen: Yhdistyksen budjetti & Likviditeettisuunnitelma. Arkistointiin ja pääsyyn: Asiakirjojen hallintasuunnitelma & Arkistorekisteri. Yhdistyksen todelliseen tilintarkastukseen: Tilintarkastuskertomus & Tilintarkastuksen perusteet.
Usein kysyttyä
Onko kaikilla yhdistyksillä oltava sisäisen kontrollin suunnitelma?
Ei, ei ole yleistä lakisääteistä vaatimusta juuri tällaiselle standardimallille. Tarve ja muut velvoitteet seuraavat muun muassa toiminnasta, säännöistä, erityislakista ja avustusehdoista.
Lasketaanko Excel yhdistyksen riskit automaattisesti?
Excel laskee yksinkertaisen sisäisen priorisointiarvon käyttäjän manuaalisesti ilmoittamasta todennäköisyydestä ja seurauksista. Se ei ole oikeudellinen tai ammatillinen riskienarviointi.
Voiko materiaali korvata tilintarkastuksen tai vuosikappalotuksen?
Ei. Se on asiakirjaa sisäiseen suunnitteluun ja seurantaan, ei ulkoista tilintarkastuskertomusta, kirjanpitoa tai vuosikappalotusta.
Ovatko PDF-tiedostot interaktiivisia?
Eivät, PDF-tiedostot ovat tekstinhakukelpoisia ja tulostettavissa. Täytä ja muokkaa Word-asiakirjoja.
Sisällyvätkö englanninkieliset mallit?
Eivät, viisi työkalupohjaa ovat ruotsinkielisiä. Erillinen englanninkielinen käyttäjien opas selittää ruotsinkielisten asiakirjojen käytön.
Onko tuotetta tarkistanut lakimies tai tilintarkastaja?
Ei, ulkopuolista ammatillista tarkistusta ei ole tehty. Asiakirjat ja lähdeviitteet ovat käyneet läpi sisäisen tekoälyavusteisen tarkistuksen ja teknisen laatutestauksen.
Versio 1.0 · 24 lokakuuta 2026. Valmistaja: Svenska Dokumentmallar / Mallbutiken. Viranomaiset tai ulkopuoliset asiantuntijat eivät ole hyväksyneet pakettia.
Päätösvallasta sisäiseen kontrolliin
Lue opas eturistarkistukseen, valtuuttamiseen, täytäntöön ja allekirjoittamiseen. Vertaile asiakirjoja ennen kontrollirutiinien ja seurannan luomista.