

Svenska Dokumentmallar
Toimittajien luonti & todistuskontrolli B2B 2026/2027 – F-vero, rekisteröintitodistus & Excel | Word/PDF
Toimittajien luonti & todistuskontrolli B2B 2026/2027 – F-vero, rekisteröintitodistus & Excel | Word/PDF
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista työkirjastoa ruotsalainen käyttäjien opas ja englanninkielinen käyttäjien opas
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Toimittajien perehdyntä & todistusten tarkistus B2B 2026/2027 on ammattimainen asiakirjapakkauksen yrityksille, jotka tarvitsevat uuden toimittajan perehdyttämiseen ja dokumentointiin, mitä yritystietoja, veronmaksutakuuta, arvonlisäverorekisteröintiä tai sopimuskohtaista todistusta on todellisuudessa tarkistettu. Saat viisi ruotsinkielistä työkaavaa, kaksi käyttäjien opasta ja yhden yhdeksän välilehden Excel-rekisterin.
Toimitetaan digitaalisena latauksena: 7 muokattavaa Word-asiakirjaa (DOCX), 7 hakukelpoista PDF-tiedostoa ja 1 Excel-työkirja (XLSX). Yhteensä 15 asiakastiedostoa ZIP-paketissa. 79 kruunua kertakauppana – ei fyysistä toimitusta eikä tilausta. Versio 1.0, 28 lokakuuta 2026.
Tuote on tarkoitettu ruotsalaisille yrityksille, jotka palkkaavat toimittajia. Se täydentää jo olemassa olevia malleja toimittajien arviointiin, toimittajasopimuksiin ja muuttuneiden pankkitietojen tarkistamiseen.
01. Pakkauksen sisältö
Viisi ruotsinkielistä työkaavaa perustietoihin, todistusten pyytämiseen, tarkistamiseen, hyväksyntäpäätökseen ja uudelleenarviointiin, yhdessä ruotsinkielisen käyttäjän oppaan ja englanninkielisen käyttäjän oppaan kanssa. Kaikki seitsemän ovat Word- (DOCX) ja hakukelpoisessa PDF-muodossa. Mukana on yhdeksän välilehden Excel-työkirja. Yhteensä 15 tiedostoa.
02. Mitä tiedostot sisältävät
Muokattavissa olevat lomakkeet sisältävät kentät toimittajan tunnukselle, yrityksen nimelle, organisaationumerolle, viranomaiselähteelle, tarkistustulokselle, poikkeamalle, asiakirjan tunnukselle, voimassaoloajalle, päätöksentekijälle ja ehdoille. Excel tarjoaa rekisterin, seuranta-indikaattorit ja tilan – ei automaattista toimittajan hyväksyntää tai järjestelmän aktivointia.
Täydellinen asiakirjalistaus
| Tiedosto / kaava | Sisältö | Muoto / kieli |
|---|---|---|
| Toimittajan perehdyntä – perustiedot | Yrityksen identiteetti, toimitusalue, tarkistuslähteet ja vastuullinen ostaja | Ruotsi · DOCX + PDF |
| Toimittajainformaation pyyntö | Pyydä sopimuksen, tehtävän ja riskin mukaisia todisteita | Ruotsi · DOCX + PDF |
| Todisteiden ja rekisterien tarkistus | Dokumentoi lähde, vahvistuspäivämäärä, voimassaolo ja poikkeama | Ruotsi · DOCX + PDF |
| Toimittajan päätös ja aktivointi | Erillinen pätevä päätös, ehdot, rajoitukset ja järjestelmäviite | Ruotsi · DOCX + PDF |
| Uudelleenarviointi ja poikkeamien seuranta | Seuranta-aika, puuttuvat asiakirjat ja tarkistellut toimenpiteet | Ruotsi · DOCX + PDF |
| Käyttäjän opas – ruotsi | Työnkulku, tarkistuslähteet, poikkeukset ja rajoitukset | Ruotsi · DOCX + PDF |
| English User Guide | Englanninkieliset käyttöohjeet ruotsinkielisille työkaavoille | Englanti · DOCX + PDF |
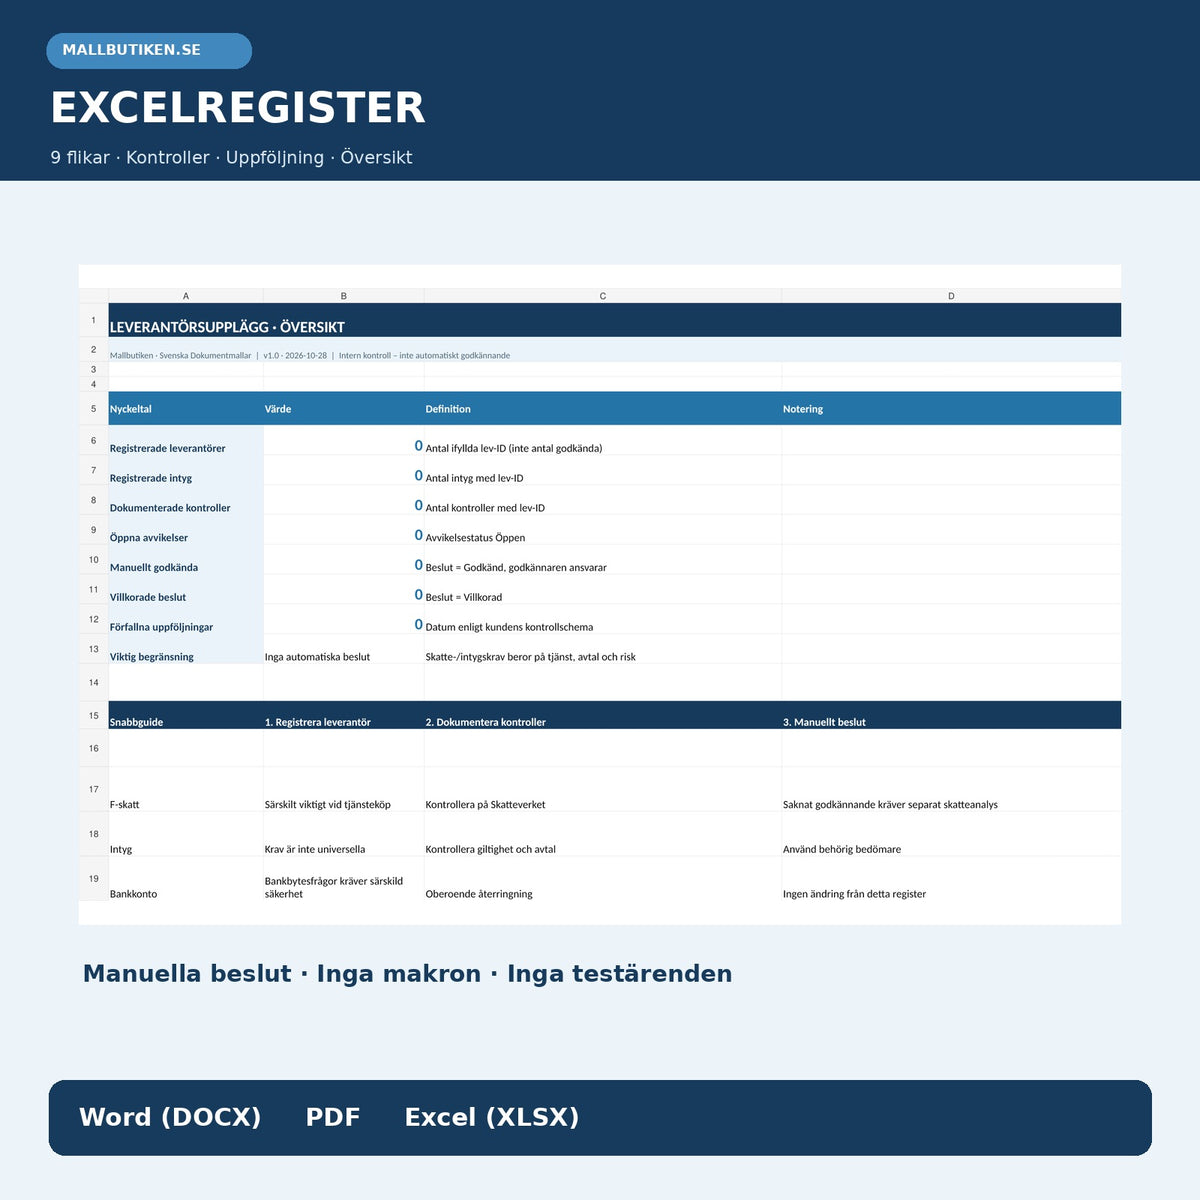
| Toimittajarakenne Excelissä | Yhdeksän välilehteä toimittajille, todisteille, tarkistuksille, päätöksille ja seurannalle | Ruotsi · XLSX |
Excel-rekisteri – yhdeksän hyödyllistä välilehteä
Yleiskatsaus: laskee rekisteröidyt toimittajat, todisteet, tarkistukset, avoimet poikkeamat, ehdollisia ja hyväksyttyjä manuaalisia päätöksiä sekä vanhentuneet seurannat.
Toimittajat: toimittajan tunniste, yritys, organisaationumero, maa, vastuullinen ostaja ja tehtävän alue.
Todisteet: asiakirjan tyyppi tai rekisteröintitila, myöntäjä, tarkistuslähde, manuaalinen tarkistustulos ja voimassaoloaika. Menneen päättymispäivän kohdalla merkitään Vanhentunut – uudelleenarvioi.
Tarkistukset: lähdetieto, tulos ja käsittelijä. Tyhjä lähdeviite antaa Ei selvä; poikkeamana merkitty tieto antaa STOP – tutki. Myös dokumentoitu tarkistus vaatii erillisen hyväksynnän.
Poikkeamat, päätökset ja seuranta: avoimet asiat, yksilölliset toimenpiteiden vastuulliset, pätevät manuaaliset päätökset ja seuranta-ajat.
Lähteet ja Lue minua: viralliset linkit, käytännön ohjeet ja selkeät oikeudelliset rajoitukset.
Työkirja ei sisällä makroja, yritysjärjestelmäyhteyksiä, maksutoimintoja tai kuvitteellisia toimittajatietoja. Täytät itse tiedot. Se suorittaa hallinnollista dokumentointia ja yksinkertaisia tarkistuksia, mutta ei automaattista verotusta, oikeudellista tai turvallisuusarviointia.
Näin käytät toimittajakaavoja
- Luo toimittajatehtävä. Ilmoita rekisteröity yritys, organisaationumero, tehtävä, vastuullinen ostaja ja toivottu yhteydenottotapa. Käytä johdonmukaista toimittajan tunnustetta.
- Tarkista viralliset yritystiedot. Käytä Skatteverketin palvelua F-skattauksen, arvonlisäveron ja työnantajarekisteröinnin hyväksymiseen sekä Bolagsverketin yritystietoja rekisteröidyn yrityksen tai muiden asiaankuuluvien tietojen tarkistamiseen. Merkitse lähde ja päivämäärä.
- Arvioi tehtävän asiakirjavaatimukset. Määritä vakuutustodisteet, pätevyys tai toimialakohtaiset todisteet vain silloin, kun niitä perustellaan sopimuksella, riskillä tai sovellettavilla säännöillä.
- Pyydä täydennystä. Käytä kaavaa kirjalliseen pyyntöön, jossa ilmoitetaan puuttuva asiakirja, käytännön määräaika ja varma vastauskanava.
- Rekisteröi tarkistustulos. Kirjoita, mitä on todellisuudessa vahvistettu, ja dokumentoi mahdollinen ristiriita, poikkeama tai vanhentunut voimassaoloaika.
- Tee manuaalinen päätös. Sisäisesti pätevä henkilö tekee päätöksen hyväksynnästä, ehdollisen päätöksestä, odottamisesta tai hylkäämisestä. Lomake tai Excel-tila ei koskaan aktivoi toimittajaa automaattisesti.
- Suunnittele toistuva tarkistus. Seuraa asiakirjoja tehtävän, sopimuksen ja riskin perusteella, ei yleisen, mielivaltaisen vuosittaisen tarkistusvaatimuksen mukaan.
F-skattauksen ja toimittajien tarkistamisen merkitys
Skatteverketin palvelu Hämta yritystietoja näyttää muun muassa sen, onko ruotsalainen yritys hyväksytty F-skattaukseen sekä onko se rekisteröity arvonlisäveron ja työnantajan verotukseen. Palvelujen tai työn ostamisen yhteydessä F-skattauksen merkitys korostuu. Jos palveluntarjoittajalla ei ole hyväksyntää, se voi vaikuttaa ostajan velvollisuuteen tehdä verovähennykset ja, riippuen yritystypistä ja olosuhteista, maksaa työnantajamaksut. Tämä ei tarkoita, että kaikki yritysten väliset ostot ilman F-skattauksen hyväksyntää olisivat yleisesti kiellettyjä.
Verksamt antaa ohjeita siitä, että tarkistetaan yritykset, joiden kanssa tehdään kauppaa, ja tarvittaessa tarkistetaan yritystiedot, edustajat ja erityiset ammatilliset pätevyydet. Bolagsverketin tiedot voivat olla relevantti tarkistuslähde, mutta ei rekisteröintitodistus eikä lähetetty todiste takaa toimittajan soveltuvuutta tai hyväksy muuttuneita pankkitietoja.
Vakuutustodisteet, ympäristötodisteet ja sertifikaatit tulee pyytää, kun on perusteltu syy sopimuksen, toimialan, lupaehtojen tai dokumentoidun riskin perusteella. Ne eivät ole yleisiä lakisääteisiä vaatimuksia kaikille toimittajille.
Henkilöiden ja muiden henkilötietojen osalta sovelletaan GDPR:n periaatteita, kuten tietojen minimointia, oikeellisuutta, turvallisuutta ja säilytysajan minimointia. Älä kerää henkilötunnuksia, yksityisiä yhteystietoja tai asiakirjoja ilman dokumentoitua tarvetta ja laillista perustetta.
Usein kysytyt kysymykset (FAQ)
Mikä on toimittajan perehdyntä?
Toimittajan perehdyntä on sisäinen prosessi uuden toimittajan tunnistamiseen, relevanttien tarkistusten dokumentointiin ja pätevän päätöksen tekemiseen organisaation järjestelmään rekisteröinnistä. Kaavapaketti tarjoaa selkeän työskentelystapahtuman ja jäljitettävän perustan.
Onko kaikilla toimittajilla oltava F-skattauksen hyväksyntä?
Ei yleisenä vaatimuksena jokaiselle ostotyypille. F-skattauksella on erityistä merkitystä, kun ostetaan työtä tai palveluita. Työtä ostavan tahon on ehkä käsiteltävä verovähennyksiä ja työnantajamaksut riippuen toimittajan asemasta ja yritysmuodosta. Tarkista tilanne Skatteverketiltä.
Tarvitsemmeko aina vaatia vastuuvakuutusta?
Ei. Vakuutustodiste voi olla tärkeä tai vaadittu tietyssä sopimuksessa tai säädellyssä tehtävässä, mutta se ei ole yleinen lakisääteinen vaatimus kaikille toimittajille. Määrittele siis yksilöllisesti, mitä todistetta pyydetään ja miksi.
Voiko Excel hyväksyä toimittajan automaattisesti?
Ei. Excel näyttää hallinnollisia indikaattoreita, avoimia poikkeamia ja manuaalisesti rekisteröityjä päätöksiä. Toimittajan on arvioitava ja hyväksyttävä oikean henkilön toimesta sisäisten valtuuksien mukaisesti ennen aktivointia liiketoimintajärjestelmässä.
Miten käsittelemme muuttuneita pankkitietoja?
Pankkitilien muutokset on käsiteltävä erillisen turvallisuusmenettelyn mukaisesti, esimerkiksi itsenäisen takaisinsoitulla aiemmin vahvistettujen yhteydenottokanavien kautta. Ei uusi toimittajamerkintä eikä hyväksytty todiste tarkoita, että maksutiedot on vahvistettu.
Sisältääkö paketti englanninkieliset asiakirjat?
Saat viisi ruotsinkielistä työkaavaa, yhden ruotsinkielisen käyttäjän oppaan ja erillisen English User Guiden. Englanninkielinen opas on käyttöohje; työkaavat eivät ole täysin käännetty englanniksi.
Mitä tiedostomuotoja saan?
Seitsemän muokattavaa DOCX-tiedostoa, seitsemän hakukelpoista PDF-tiedostoa ja yksi muokattava Excel-rekisteri (XLSX). PDF-tiedostot ovat luettavaksi ja tulostettavaksi tarkoitettuja asiakirjoja, eivät interaktiivisia täytettäviä lomakkeita.
Aiheeseen liittyvät tuotteet Mallbutikessa
Laajempaan riskinarviointiin ja toistuvaan toimittajaseurantaan: Toimittajien arviointi & toimittajaseuranta. Sopimuksiin ja ehtoihin: Toimittajasopimus / Supplier Agreement. Uuden maksutiedon turvalliseen käsittelyyn on erillinen Pankkitietojen muutos & Vahvistus (erillinen tuote, saattaa olla julkaisematta).
Viralliset lähteet ja tarkistus
Sisäisen tosiasiatarkistuksen lähteet 28 lokakuuta 2026: Skatteverket – Hämta yritystietoja; Verksamt – Anlita en seriös leverantor; Bolagsverket – Sök företagsinformation; IMY – GDPR:s grundläggande principer. Paketti on käynyt läpi sisäisen tekoälyavusteisen lähde- ja toimintatarkistuksen, ei ulkopuolista lakimiehen, tilintarkastajan tai pankin tarkistusta. Kaavat ovat vapaaehtoisia hallinnollisia apuvälineitä ja on sovitettava sopimuksiin, toimintaan ja todellisiin oikeussääntöihin.