
Enaksateltu vai vielä erääntymätön? Kustannusten ja tuloja koskevien tietojen jakaminen tilikauden loppuun
Ennakoitu kustannus vai erääntymätön tulo? Vertaile neljää periodisointitapaa tilinpäätöksessä, katso esimerkkejä, tarkista K2/K3 ja valitse oikea poistomalli.

Käytännöllinen opas yrittäjille, taloushallinnolle ja kirjanpitokonsulteille · Päivitetty 24. lokakuuta 2026 · Svenska Dokumentmallar / Mallbutiken.se
Ensisijainen kustannus, kertyvä kustannus, ensisijainen tulo tai kertyvä tulo? Valinta riippuu siitä, onko yritys jo maksanut tai laskuttanut ja mitä ajanjaksoa tuote tai palvelu todellisuudessa koskee. Kirjanpidon päättöä kohdassa tuloja ja kustannuksia on arvioitava yrityksen sovellettavan kirjanpitosäännöstön mukaisesti, ei pelkän laskutuspäivän perusteella.
Periodisoinnilla periodisoinnilla tulot tai menot jaetaan kirjanpidollisesti niihin kuuluvia ajanjaksoja. Vuosikertomuksen laissa 2 luvussa 4 § todetaan pääperiaatteena, että tilikaudelle kuuluvat tulot ja menot on otettava huomioon riippumatta maksun ajankohdasta. Erityiset yksinkertaistussäännöt ja soveltamisvaatimukset voivat kuitenkin vaikuttaa siihen, mitä yrityksen tulee yksittäisessä tapauksessa tehdä. Katso vuosikertomuksen lakia ja Kirjanpitolautakunnan ohjeita.
Neljä yleisintä periodisointityyppiä
| Tyyppi | Peruskysymys | Yksinkertaistettu esimerkki |
|---|---|---|
| Ensisijainen kustannus | Onko yritys maksanut jostakin, joka koskee kokonaan tai osittain tulevaa ajanjaksoa? | Vakuutus tai palvelusopimus, josta on maksettu etukäteen kuukausille, jotka alkavat tilikauden päättymispäivän jälkeen. |
| Kertyvä kustannus | Onko yrityksellä ollut kustannus kyseiseltä ajanjaksolta, mutta se ei ole vielä saanut tai kirjanpitoon otettu täydellistä dokumentaatiota? | Joulukuussa suoritettu konsultointipalvelu laskutetaan tammikuussa. |
| Ensisijainen tulo | Onko yritys saanut maksua tai laskuttanut ennen kuin sopimuksen mukainen suoritus on täytetty? | Asiakas maksaa etukäteen palvelusta, joka suoritetaan seuraavana vuonna. |
| Kertyvä tulo | Onko yritys suorittanut tai ansainnut jotakin, jota ei ole vielä laskutettu tai josta ei ole vielä saatu maksua? | Ennen tilikauden päättymispäivää suoritettu työ laskutetaan myöhemmin, mikäli kirjanpitovaatimukset täyttyvät. |
Tärkeää: Taulukko on päätöksentekoa tukeva apu, ei täydellinen luokittelusääntö. Sopimuksen sisältö, suoritusvelvoitteet, merkittävyys, valittu kirjanpitostandardi ja mahdolliset poikkeukset määrittävät todellisen arvioinnin. Palvelun, joka on suoritettu osittain, voi vaatia toisenlaista analyysia kuin yksinkertainen jatkuva tilaus.
Esimerkki: vuodenvaihteen yli ulottuva tilaus
Oletetaan, että kalenterivuotta käyttävä yritys ostaa 12 kuukauden palvelun hintaan 24 000 kruunua, mahdollisesti ilman arvonlisäveroa, ajanjaksolle 1. lokakuuta 2026–30. syyskuuta 2027. Jos kustannus on yrityksen sovellettavien sääntöjen mukaisesti jaettava tasaisesti palveluaikana, se on 2 000 kruunua kuukaudessa. Kolme kuukautta, eli 6 000 kruunua, kuuluu vuodelle 2026 ja yhdeksän kuukautta, 18 000 kruunua, vuodelle 2027.
Jos yritys sen sijaan saa toimitajan suorittaman palvelun joulukuussa, mutta lasku saapuu tammikuussa, kertyvä kustannus voi olla ajankohtainen. Varmista, että kustannus todellisuudessa kuuluu päättyvälle ajanjaksolle ja että dokumentaatio on riittävä. Viivästynyt lasku itsessään ei yksinään määrää kirjanpitoa.
K2, K3 vai vuosikerran päättö – miksi sääntöjä on tärkeää noudattaa?
K2 sisältää yksinkertaistussääntöjä, ja sitä on sovellettava yhtenäisenä sääntöjärjestelmänä yrityksissä, joilla on siihen oikeus. K3 on toinen sääntöjärjestelmä, jolla on omat vaatimuksensa. Myös vuosikerran päättöä tai yksinkertaistettua vuosikerran päättöä tekevien yritysten on tarkistettava, mikä sääntöjärjestelmä todellisuudessa soveltuu yrityksen toimintaan.
Kirjanpitolautakunta on päättänyt päivitetystä säännöstä muun muassa periodisoinnista ja merkittävyydestä. K2-säännöt tilikaudille, joka on alkanut 31. joulukuuta 2025 jälkeen, sekä muutokset vuosikerran päättöä koskevaan ohjeistukseen, jotka voivat tulla voimaan tai joita on sovellettava myöhemmiltä ajanjaksoilta, on luettava oikeassa versiossa. Tarkista BFN:n päätökset ja voimaantulopäivät ennen yksinkertaistussäännön käyttöä.
Periodisointitarkistus – vaihe vaiheelta
- Määritä päättymisajanjakso: ilmoita tilikausi ja tilikauden päättymispäivä ja vahvista yrityksen soveltama sääntöjärjestelmä.
- Kerää lähteet: sopimukset, laskut, suoritettua työtä koskevat asiakirjat, pääkirja, tilitarkistus ja aiemmat periodisoinnit.
- Arvioi suoritus: tunnista kustannuksen tai tulon osa, joka koskee ajanjaksoa ennen tai jälkeen tilikauden päättymispäivän.
- Tarkista poikkeukset: varmista, sallivatko säännöt yksinkertaistetun käsittelyn juuri tälle tapahtumalle; dokumentoi syy.
- Vahvista periodisointijakauma: laske ja dokumentoi summat, päivämäärät, laskentaperusteet ja mahdolliset arviot.
- Kirjaa ja tarkista: tee oikean sääntöjärjestelmän mukaiset kirjanpito-toimenpiteet varsinaisessa järjestelmässä ja sovitetaan yhtenevästi tilitarkistuskohtia.
- Seuraa palautusta: tarkista, milloin periodisoidut summat vaikuttavat tuleviin ajanjaksoihin, jotta mikään erä ei jää väärin jäljelle tai lasketa kahdesti.
- Vahvista: dokumentoi, kuka on tarkistanut asiakirjat ja mitkä poikkeamat ovat vielä avoimia.
Mikä asiakirjastuki sopii?
Jatkuviin periodisointeihin ja tiettyihin eriin
Periodisointireseptori & Tilikauden päättösovitus – Word/PDF/Excel on tarkemmin suunniteltu paketti etukäteen maksettujen ja kertyvien tulojen sekä kustannusten dokumentointiin, summien vertailuun ja tarkistuslistan pitämiseen. Tuotekuvauksen mukaan se on manuaalinen asiakirjastuki – se ei määritä automaattisesti oikeaa kirjanpitohoitoa.
Koko tilikauden päättöprosessiin ja tilitarkistuskohtiin
Tilikauden päättölista & Sovitusrekisteri – Excel/Word/PDF sopii, kun tarve koskee ensisijaisesti vastuuta, tilikauden päättöliitteitä, tilitarkistuksia ja jäljelle jäävien tarkistusten seurantaa useilla tilitiedoilla. Se ei korvaa asiasisällollista periodisointiarviota.
Tarvitsetko koko prosessin kirjanpidosta vuosikertomukseen? Lue olemassa oleva opas osakeyhtiön tilikauden päättöön. Kuukausijakson päättöksen muiden osien tarkistamiseen on opas arvonlisäverosta, AGI:sta, lomakompensoinnista ja toimittajalaskuista.
Tarkista tämä ennen tilikauden päättöä
- Onko kyseessä oikea tilikausi, K2:n/K3:n oikea versio tai asianmukainen vuosikerran päättösääntö?
- Selviääkö sopimuksessa määritetty palvelujakso tai se, miten suoritus ja toimitus on arvioitu?
- Onko etukäteen maksetut ja kertyvät erät pidetty erillään jo laskutetuista tavallisista tilitarkistuskohtauksista?
- Onko arvonlisäveriarvio dokumentoitu erikseen tarvittaessa?
- Onko jokainen laskelma jäljitettävissä laskuun, sopimukseen tai muuhun asiakirjaan?
- Onko palautus ja seuraavan jakson kirjanpito suunniteltu niin, että kaksoislaskenta vältetään?
- Onko vastuullinen tarkistaja merkinnyt hyväksytyt summat ja avoimet kysymykset?
Miksi tarkistuksia ja poikkeamia dokumentoidaan?
Olumohin (2025) poikkileikkaustutkimus, johon osallistui 140 mikrorahoituspankin vastaajaa Kwaran alueella Nigerissä, osoitti tilastollisia yhteyksiä löytämisen/korjaavien kirjanpito-tarkistusten ja koetun rahoitusraportoinnin laadun välillä. Menetelmällä ei voida osoittaa, että juuri periodisointireseptori vähentää virheitä ruotsalaisten yritysten keskuudessa, eikä se voi määrittää syy-seuraussuhdetta. Tutkimusta käytetään siten vain rajoitettuna kontekstinä dokumentoidun tarkistuksen tärkeydestä – ei oikeuslähteenä tai tuotteen todisteena. Lähde: Olumoh, Accounting Controls and Quality of Financial Reporting, Copernican Journal of Finance & Accounting (2025).
Viralliset lähteet ja sääntöjärjestelmät
- Ruotsin parlamentti – Vuosikertomuksen laki (1995:1554), erityisesti 2 luvun 4 §.
- Kirjanpitolautakunta – voimassa olevat ohjeet K2:lle, K3:lle ja vuosikerran päättöön.
- Kirjanpitolautakunta – päätetyt kirjanpitosäännöt ja voimaantulopäivät.
- Kirjanpitolautakunta – kategoria 2 ja K2:n yksinkertaistussäännöt.
- Verovirasto – arvonlisäveroilmoituksen ajanjaksot ja menetelmät.
Tietojen tarkistus 24. lokakuuta 2026. Esimerkit ovat yksinkertaistettuja. Kaupallinen asiakirjamalli ei korvaa oikeaa kirjanpitoharmiotusta, pätevää vahvistusta tai yrityksen olosuhteisiin sovellettavaa neuvontaa. Mitään viranomaisen hyväksyntää tai ulkopuolista asiantuntijatarkastusta ei väitetä.
Artikkelin asiakirjapohjat
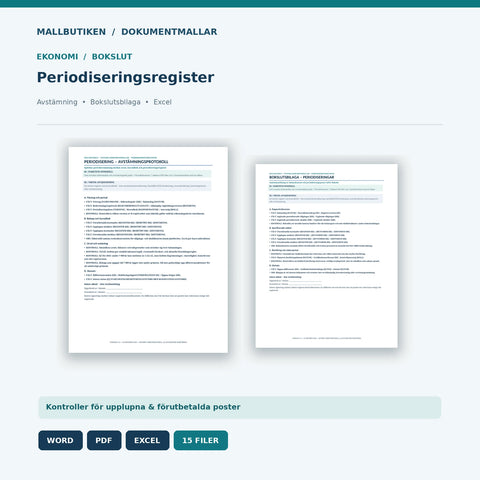
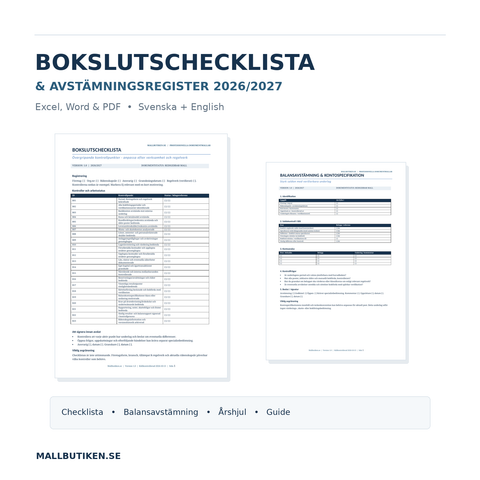
Tilinpäätöksen tarkistuslista & Täsmäytysrekisteri 2026/2027 – Tase-erittelyt, Tilinpäätösliitteet & Vuosikello | Excel, Word & PDF
Excel (XLSX) + Word (DOCX) + PDF
79 SEK
Katso asiakirjapohja: Tilinpäätöksen tarkistuslista & Täsmäytysrekisteri 2026/2027 – Tase-erittelyt, Tilinpäätösliitteet & Vuosikello | Excel, Word & PDF
Lue lisää aiheesta
 Vuosikertomus – oppaat, säännöt & mallit
Osakeyhtiön tilinpäätös – askel askeleelta 2026
Osakeyhtiön tilinpäätös askel askeleelta 2026: täsmäytys, jaksottaminen, arvostaminen, vero, K2/K3, pääoman menetys sekä tie eteenpäin vuosikertomu...
 Oppaita yrityksille – sopimukset, HR, tekoäly ja vaatimustenmukaisuus
Kuukausittaistunto yrityksessä – ALV, AGI, lomavuodet ja toimittajalaskut
Mitä sovitteluja on tehtävä ennen kuun lopetusta? Vertaile arvonlisäveroa, työnantajan ilmoitusta (AGI), lomavuosia ja toimittajalaskuja. Käytännön...


