Svenska Dokumentmallar
Kulutusluotot 2026 – maksun vaikeudet, lykkäykset ja asiakastotimet | Word/PDF/Excel
Kulutusluotot 2026 – maksun vaikeudet, lykkäykset ja asiakastotimet | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista työkaavaa ja ruotsalainen käyttäjäopas; englanninkielinen opas ruotsalaisten kaavojen käyttöön; ruotsinkieliset Excel-rekisterit
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Onko kuluttajalla vaikeuksia maksaa luottansa? Dokumentoi, mitä luottolainanantajan on tehtävä, kun taloudelliset vaikeudet havaitaan, mitä yhteydenpito- ja tukitoimenpiteitä on toteutettu, onko sopivaa tarjota asiakkaalle räätälöity maksusuunnitelma ja miten tilitilitin erityisvaatimukset on tarkistettava. Erikoispaketti antaa luottolainanantajalle käytännön työkalut ennen perintätoimenpiteitä.
Ajankohtaista: Uusi kuluttajalainalaki (2026:1011) astuu voimaan 20. marraskuuta 2026. Paketti on mallipohja valmistautumiseen ja yksilölliseen käsittelyyn; kaikkien luottojen uudelleensopimista ei yleisesti vaadita.
Paketin sisältö
Viisi ruotsalaista työkalupohjaa ja kaksi opasta – kaikki muokattavina Word-tiedostoina (DOCX) sekä hakutettavina ja tulostettavina PDF-tiedostoina: 01 maksunsaantivaikeuksien varhainen havaitseminen, 02 asiakaskirje ja budjetti-/velka-neuvonta, 03 yksilöllinen sopivuuden arviointi, 04 maksun helpottamiseen tai sopimuksen muuttamiseen liittyvä tarjous, 05 tilitilitin ja erityinen 12 kuukauden tarjous, 06 ruotsalainen käyttäjäopas ja 07 English User Guide. Lisäksi mukana on 08 Excel – asiakastapaus- ja toimenpidekirja. Yhteensä 7 Word + 7 PDF + 1 Excel = 15 asiakastiedostoa.
Mitä tiedostot sisältävät
Kentät luottotyypille ja sopimuspäivälle, siirtymistarkistukselle, varhaisille varoitusmerkeille, neuvontaan liittyville viitteille, vahvistetulle maksunsaamisen viivästymiselle, yksilölliselle sopivuuden arvioinnille, asiakaskommunikoinnille, mahdollisille maksutavoille, pätevälle vahvistukselle, todistusketjulle ja seurannalle. Excel-tiedostossa tallennetaan ainoastaan anonymisoituja asiakastapaus-tunnuksia ja tila – ei nimiä, henkilötunnuksia, tilitietoja, luottosaldotietoja tai muita arkaluontoisia asiakastietoja.
Mitä tiedostoja saat tarkalleen?
| Työkalupohja | Käytännön toiminto | Kieli ja muoto |
|---|---|---|
| 01 Varhaisen havaitsemisen menettely | Määritä riskitekijät, vastuullinen toiminto, seuranta ja neuvontaan johtava prosessi. | Ruotsi · muokattava DOCX + hakutettava PDF |
| 02 Neuvontaa koskeva asiakaskirje | Tiedota asiakkaalle selkeästi havaituista vaikeuksista ja siitä, mihin asiakas voi kääntyä avun toivossa. | Ruotsi · DOCX + PDF |
| 03 Yksilöllinen sopivuuden arviointi | Arvioi henkilökohtaiset olosuhteet, takaisinmaksukyky, mahdolliset vaihtoehdot ja dokumentoi päätös maksunsaamisen viivästymisestä. | Ruotsi · DOCX + PDF |
| 04 Sopimuksen muuttamista koskeva tarjous | Perusteet korjatun maksusuunnitelman tai muun sopivan vaihtoehdon tarjoamiseen; vaatii todellista sopimustarkistusta ja hyväksyntää. | Ruotsi · DOCX + PDF |
| 05 Tilitilitin – 12 kuukautta | Erillinen tarkistus ennen irtisanomista tai luottorajan pienentämistä sekä mahdollisuus maksaa erääntyvä summa 12 yhtä suurana kuukausieränä korkoa lisäksi sovellettavien ehtojen mukaisesti. | Ruotsi · DOCX + PDF |
| 06 Ruotsalainen käyttäjäopas | Työjärjestys, poikkeukset, siirtymisasetukset, esimerkit ja lähdeviitteet. | Ruotsi · DOCX + PDF |
| 07 English User Guide | Selittää, miten ruotsalaisia mallipohjia tulee käyttää. Mallipohjat eivät ole käännetty englanniksi. | Englanti · DOCX + PDF |
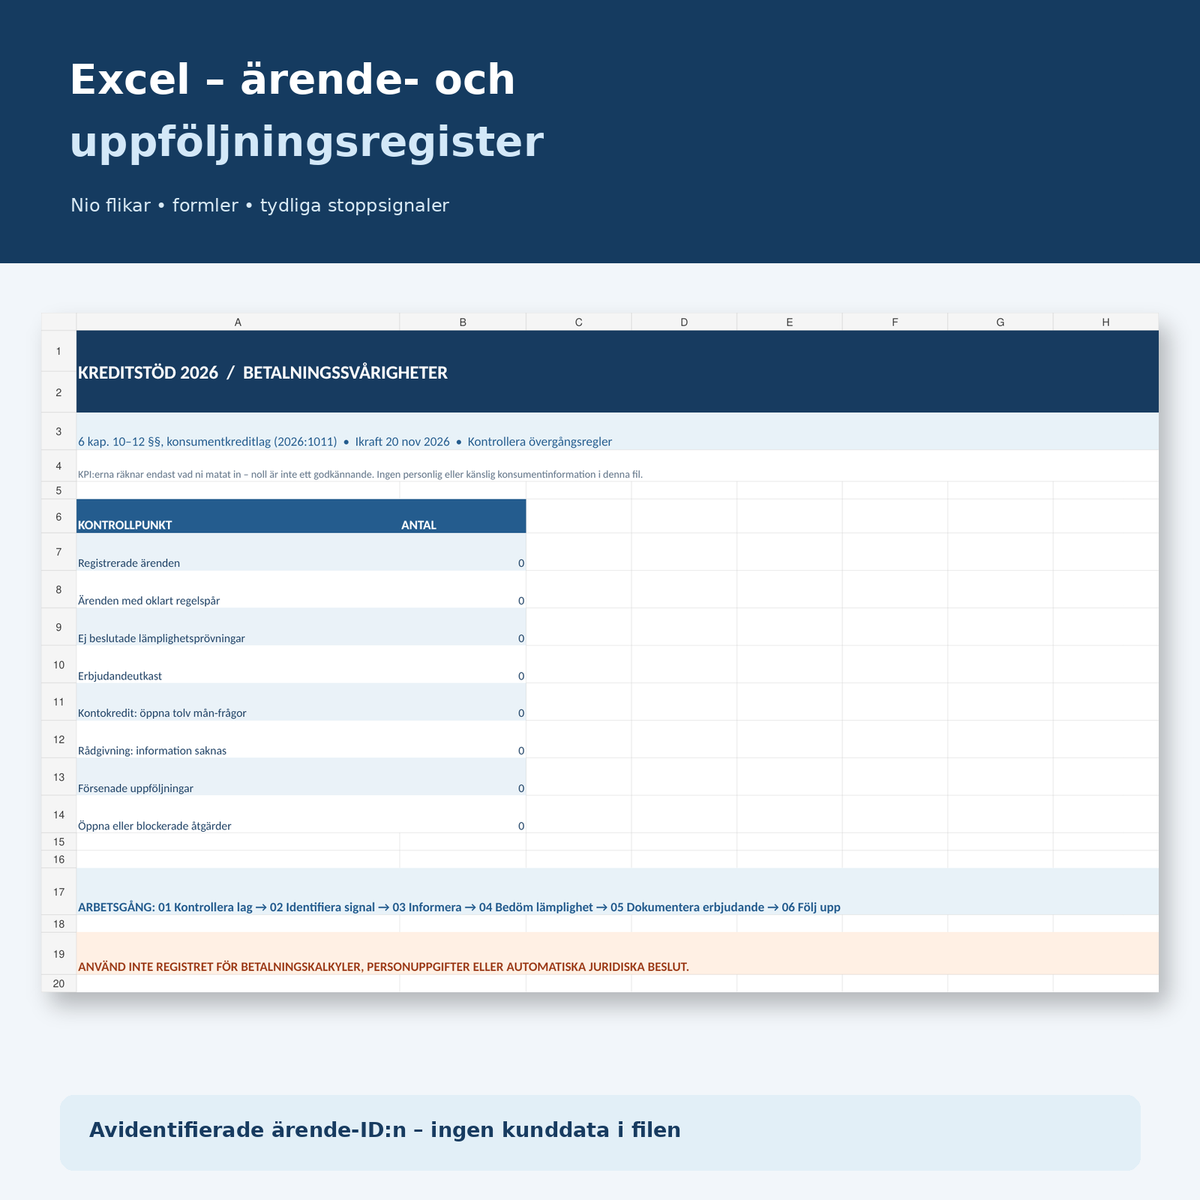
| 08 Excel-kirja | Yhdeksän välilehteä manuaaliselle asiakastapauksen tilalle, perusteille, tarkistuspisteille ja kaavapohjaiselle yhteenvedolle. | Ruotsi · muokattava XLSX |
Yhdeksän Excel-välilehteä tarkistuspisteillä
Yleiskatsaus, Asiakastapaukset, Sopivuus, Tarjoukset, Tilitilitin, Neuvonta, Seuranta, Toimenpiteet ja Lue minulle. Mukana on tila-asetuksia ja kaavoja, jotka laskevat rekisteröidyt asiakastapaukset, epäselvät siirtymäkysymykset, avoimet sopivuuden arvioinnit, tarjousluonnokset, erityiset tilitilitinasiat, puuttuvat neuvontatiedot, viivästetyt seurannat sekä avoimet tai estetyt toimenpiteet.
Excel laskee vain käyttäjän todellisuudessa rekisteröimät tiedot. Nolla asiakastapausta tai varoitusta ei automaattisesti tarkoita, että lain vaatimukset on täytetty. Rekisteritiedostossa ei ole henkilötietoja, korkolaskuria eikä automaattista oikeudellista päätösmekaanismia.
Oikeudellinen peruste – tärkeimmät erot
6 luku 11 § – varhainen havaitseminen: luottolainanantajan on oltava käytännöt ja ohjeet taloudellisten vaikeuksien varhaiseen havaitsemiseksi, jotka estävät luottosopimuksen täyttämisen. Kun tällaisia vaikeuksia havaitaan, asiakkaalle on annettava tietoa siitä, mihin hän voi kääntyä avun toivossa budjetti- ja velka-asioissa.
6 luku 12 § – vaihtoehdot maksunsaamisen viivästymisestä: jos kuluttaja on maksunsaamisessa viivästymässä, luottolainanantajan on sopivissa tapauksissa tarjottava vaihtoehtoja täytäntöönpanotoimenpiteille, jotka sisältävät luottosopimuksen muuttamisen. Yksilöllisessä arvioinnissa on otettava huomioon kuluttajan henkilökohtaiset olosuhteet ja takaisinmaksukyky. Kyseessä ei ole ehdoton oikeus siirrettä tai automaattinen kielto perinnälle.
6 luku 9–10 §§ – tietyt tilitilitit: tietyissä sopimuksellisissa tilitilitteissä luottorajan irtisanominen tai pienentäminen vaatii erityistietoa, jota on annettava asianomaisissa tapauksissa vähintään 30 päivää ennen muutoksen voimaantuloa. Luottolainanantajan on 10 §:n edellytyksin tarjottava mahdollisuus maksaa erääntyvä summa 12 yhtä suurana kuukausieränä korkoa lisäksi ennen täytäntöönpanotoimenpiteiden ryhtymistä. Kyseessä on erityissääntö, ei yleinen 12 kuukauden takuu kaikille lainoille.
6 luku 13 § – poikkeukset: tietyt erityiset laskulainat jäävät 6 luvun 8 §:n ulkopuolelle, kun taas arvopaperiluotot jäävät muun muassa 6 luvun 11–12 §:n ulkopuolelle. Poikkeusten tarkka soveltamisala on tarkistettava ennen mallipohjan käyttöä.
Siirtymisasetukset: 20. marraskuuta 2026 ennen solmittuja luottosopimuksia kuuluvat pääsääntöisesti edelleen vanhaan kuluttajalainalakiin, jossa on erityisiä poikkeuksia. Luottolainanantajan ei siten tule soveltaa kaikkia uusia prosessisääntöjä vanhoihin sopimuksiin mekaanisesti.
Taustatietona: Kuluttajaviraston tiedote marraskuulta 2026 ja Finanssivalvonnan yleinen suositus FFFS 2026:32. FI:n yleisillä suosituksilla on eri oikeudellinen asema kuin sitovilla laintojen määräyksillä.
Näin käytät pakettia
- Tunnista luottolainanantaja, luottotyyppi, lupia-/valvontaehdot ja sopimuspäivä.
- Tarkista, mikä säädös ja mitkä poikkeukset koskevat kyseistä asiakastapausta.
- Dokumentoi varhaiset merkit ja tiedot kunnallisesta budjetti- ja velka-neuvonnasta.
- Vahvistetun maksunsaamisen viivästymisen kohdalla: arvioi yksilöllisesti, onko sopimuksen muuttaminen tai maksun helpottaminen sopivaa.
- Arvioi erikseen, kuuluuko tilitilitin 30 päivän tiedotusvelvoitteeseen ja 12 kuukauden tarjoukseen.
- Päätä pätevän toiminnon toimesta, tarkista oikeat summat ja ehdot yrityksen luotto-/talousjärjestelmästä ja anna asiakkaalle oikeat tiedot.
- Tallenna perusteet suojattuun asiakastiedostoon ja käytä Excelissä vain anonymisoituja asiakastapausviitteitä.
Ero muihin Mallbutiken mallipohjiin
BNPL – kassalle siirtyminen ja luottotarkistus keskittyy kuluttajalainoihin ennen luoton myöntämistä. Automaattinen luottotarkistus koskee ihmisen tekemää uudelleenarviointia ja hylkäämistä. Perintävaatimuksen kiistämiseen liittyvä tuote on tarkoitettu henkilölle, joka vastustaa vaatimusta. Tämä tuote koskee luottolainanantajan toimenpiteitä, kun kuluttajalla on jo tai voi olla maksunsaantivaikeuksia.
Usein kysyttyä
Onko luottolainanantajan aina tarjottava maksunsaamisen siirtoa?
Ei. 6 luvun 12 § edellyttää maksunsaamisen viivästymisen kohdalla yksilöllistä arviointia siitä, onko sopimuksen muuttamiseen liittyvä vaihtoehto sopivaa.
Onko asiakkaalle annettava tietoa velka-neuvonnasta?
6 luvun 11 §:n piiriin kuuluvien luottolainanantajien on annettava tietoa, kun taloudelliset vaikeudet havaitaan. Luottolain, poikkeuksien ja siirtymisasetusten on arvioitava.
Onko kaikilla asiakkailla oikeus 12 kuukauden maksujärjestelyyn?
Ei. 6 luvun 10 §:n erityinen 12 kuukauden sääntö koskee tiettyjä tilanteita, joissa luottolainanantaja irtosanoo tai pienentää tilitilitin luottorajaa.
Voiko Excel-tiedostoa käyttää täydellisenä asiakastiedostona?
Ei. Tiedostot on tarkoitettu prosessipäiväkirjaksi ja turvallisten todistusviitteiden säilyttämiseen. Asiakkaan henkilötiedot ja luottotiedot kuuluvat pääsyn rajoitettuun järjestelmään.
Voinko käyttää pakettia vanhempiin luottosopimuksiin?
Vain siirtymisasetusten tarkistamisen jälkeen. Vanhemmat sopimukset kuuluvat periaatteessa aiempaan lakiin, jossa on joitakin nimenomaisia poikkeuksia.
Ovatko PDF-tiedostot täytettävissä digitaalisesti?
Eivät. PDF-tiedostot ovat hakutettavissa ja sopivat tulostettaviksi; DOCX- ja XLSX-tiedostot ovat muokattavia.
Sisältääkö paketti englanninkielisiä asiakaskirjeitä tai luottosopimuksia?
Ei. Työkalupohjat ovat ruotsinkielisiä. English User Guide auttaa englanninkielisiä käyttäjiä ymmärtämään niitä.
Versio ja oikeudellinen läpinäkyvyys
Versio 1.0 · 12. marraskuuta 2026. Lähteet on tarkistettu tekoälyn avustuksella julkisen ruotsalaisen oikeuden ja viranomaistietojen pohjalta. Ulkopuolista oikeudellista tarkistusta, todellista luottopäätöstä, oikeudellista vahvistusta, maksulaskelmaa tai viranomaisvalvontaa ei ole tehty. Tarkista oikeustilanne, sovellettava valvonta ja asiakassopimuksenne asiantuntijatoimiston toimesta ennen käyttöä. ZIP-asiakastiedostoa ei yhdistetä Digital Productsiin ennen kuin tuoteluonnoksen julkaisu on hyväksytty.