Svenska Dokumentmallar
Kulutusluotto 2026 – SECCI-ennakkotiedot, toimitusvahvistus ja seitsemän päivän tarkistusoikeus | Word/PDF/Excel
Kulutusluotto 2026 – SECCI-ennakkotiedot, toimitusvahvistus ja seitsemän päivän tarkistusoikeus | Word/PDF/Excel
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- 5 ruotsalaista työkalupohjaa + ruotsalainen käyttäjäopas; erillinen englanninkielinen käyttäjäopas; ruotsalainen Excel-työkirja.
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Varmista, että oikeat esitiedot on annettu ennen luottosopimusta ja että ne voidaan todistaa. Ruotsalaisille luottolainaajille ja koskeville luottovälittäjille, jotka työskentelevät uuden kuluttajalain (2026:1011) mukaisesti. Erikoistunut tarkistus SECCI:n 27 tietopisteestä, oikea-aikainen lähetys, luettava ja pysyvä muoto sekä uudistettu peruuttamisoikeustieto, kun erityinen seitsemän päivän sääntö tulee kyseeseen.
Pikafaktoja: Ruotsin laki, joka astuu voimaan 20. marraskuuta 2026 · 5 ruotsalaista työasiakirjaa, 1 ruotsalainen opas ja 1 erillinen englanninkielinen käyttäjänopas · 7 muokattavaa Word-tiedostoa (DOCX), 7 vastaavaa hakukelpoista ja tulostettavaa PDF-tiedostoa sekä 1 Excel-työkirja (XLSX), jossa on 9 välilehteä. Yhteensä 15 asiakastiedostoa ZIP-pakettina erillisen digitaalisen toimituksen aktivoinnin jälkeen. PDF-tiedostoissa ei ole interaktiivisia lomakekenttiä.
01 · Paketin sisältö
Viisi ruotsalaista tarkistuspohjaa, yksi ruotsalainen käyttäjänopas ja yksi erillinen englanninkielinen käyttäjänopas. Kaikki seitsemän asiakirjaa ovat saatavilla sekä DOCX- että vastaavassa PDF-muodossa. Lisäksi ruotsalainen Excel-rekisteri, jossa on 9 välilehteä ja testatut tarkistuslomikot. 7 DOCX + 7 PDF + 1 XLSX = 15 varsinaista tiedostoa – ei 15 erilaista oikeudellista asiakirjaa.
02 · Mitä tiedostot sisältävät
Roolin tarkistus ja sovellettavat poikkeukset; kohta kohdalta vertailu kaikkiin 27 tietopisteeseen 3 luvun 1 §:n mukaisesti; todistus todellisuudessa valitusta pysyvästä muodosta ja toimitusajankohdasta; uudistettu peruuttamisoikeustieto 3 luvun 2 §:n mukaisesti vain, kun ehdot täyttyvät; toimittajan versio- ja toimitustodiste; sekä poikkeama- ja päätöspäiväkirja. Excel erottelee suoritetun, dokumentoidun ja erikseen vahvistetun.
Kenelle SECCI-paketti on hyödyllinen?
Esimerkki 1 – luottolainaaja: Rahoitusyhtiö muuttaa yksilöllisiä hintatietojaan ennen 20. marraskuuta ja sen jälkeen sen on varmistettava, että todellinen standardoitu esitieto sisältää oikean koron, maksut, maksusuunnitelman ja peruuttamisoikeusilmoituksen konkreettiseen tarjoukseen.
Esimerkki 2 – välittäjät ja toimittajat: Luottovälittäjän ja sen järjestelmätoimittajan on osoitettava, mikä lomake on luotu, mikä osapuoli on toinut sen, milloin kuluttaja on todellisuudessa voinut lukea sen ja mitä tarkistuksia on tehty virheellisen version jälkeen.
Ei oikea paketti: Tavallisen Shopify-kaupan, jossa on ulkoisia lasku-/BNPL-vaihtoehtoja ja jonka ensisijainen tarve on testata kassaa ja luottokumppania, tulisi sen sijaan käyttää BNPL & lasku verkkokaupassa-pakettia. Luottomarkkinointiin käytetään Kreditreklam 2026-pakettia. Tämä paketti ei ole itse luottosopimus, luottopäätösmalli, asuntolainan standardoitu EU-tietolehti tai virallinen SECCI-lomake.
Tarkka tiedostojen sisältö
| Tiedosto | Toiminto | Muoto |
|---|---|---|
| 01 – Roolin ja sovellettavuuden tarkistus | Luottolainaaja/välittäjä, luottotyyppi, poikkeukset, vanhemmat sopimukset ja vastuu | DOCX + PDF |
| 02 – SECCI: 27 tietopisteen tarkistus | Kaikkien 27 numeroidun tiedon tarkistus 3 luvun 1 §:n mukaisesti todellista SECCI-alkuperäisdokumenttia vasten | DOCX + PDF |
| 03 – Ajoitus, toimitus ja 7 päivää | Kohtuullinen aika, luettava pysyvä muoto, todellinen lähetyspäiväkirja ja ehdollinen peruuttamisoikeustieto | DOCX + PDF |
| 04 – Toimittajan kysymykset ja todistusketju | Vastuukysymykset, toimittajan todisteet, lomakeversiot ja vastaanottotodisteet | DOCX + PDF |
| 05 – Poikkeama, korjaus ja Go/No-Go | Poikkeamat, uudelleentarkistus, manuaalinen päätös ja pysäytyssäni | DOCX + PDF |
| 06 – Ruotsalainen käyttäjänopas | Ruotsalainen työprosessi, lähteet, rajaukset ja neljä testauskuviota | DOCX + PDF |
| 07 – English User Guide | Englanninkielinen ohje ruotsalaisten työpohjille, ei käännettyjä pääasiakirjoja | DOCX + PDF |
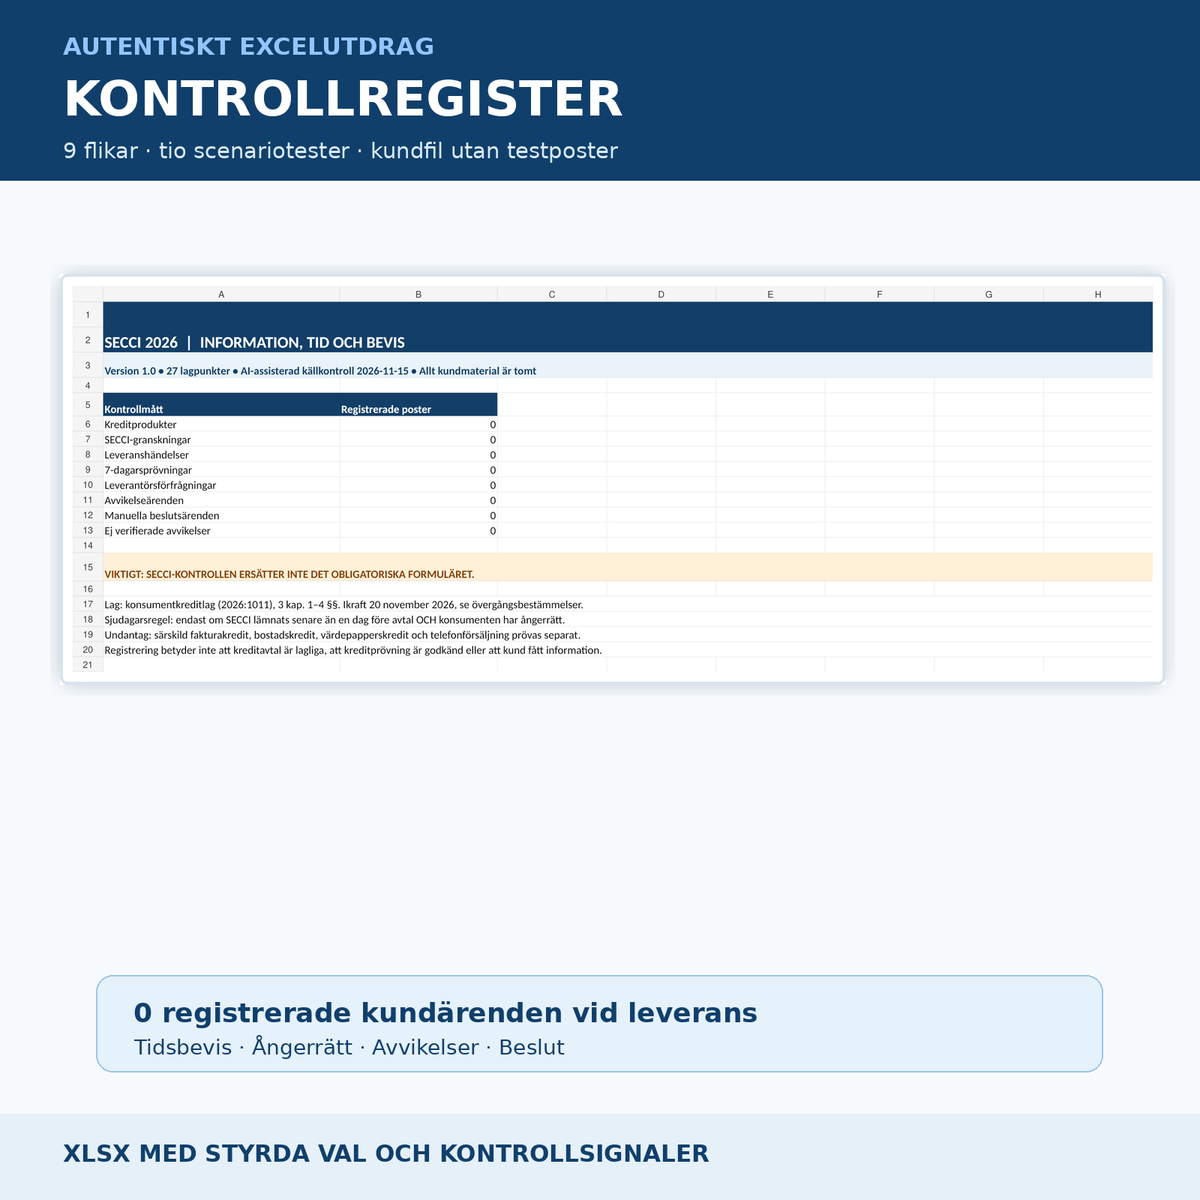
| 08 – Excel-rekisteri yhdeksällä välilehdellä | Luottotuotteet, SECCI-kohdat, toimitus, peruuttamisoikeus, toimittajat, poikkeama ja päätös | XLSX |
Kaikki viisi pääasiakirjaa ovat ruotsinkielisiä. Englanninkielinen tiedosto on English User Guide ruotsalaisten pohjien käyttöön, ei käännöksi pääasiakirjoista.
Excel – yhdeksän työvälilehteä tarkistussignaaleilla
Välilehdet ovat Yleiskatsaus, Luottotuotteet, SECCI-27, Toimituspäiväkirja, Peruuttamisoikeus 7d, Toimittajat, Poikkeamat, Päätös ja Lue minua. Yleiskatsauksessa on kahdeksan hallinnollista avainmittaria. Asiakasrekisteri on toimitushetkellä tyhjä – kaikki avainmittarit näyttävät 0. SECCI-27:ssä on yksi rivi todellista luottotuotetta ja lakapistettä kohden; tarkistustyökalu ei täytä automaattisesti pakollisia kuluttajatietoja.
Testattu tilalogiikka erottelee esimerkiksi: myöhässä annetun tiedon ilman peruuttamisoikeutta, epäselvän peruuttamisoikeuden, puuttuvan uudistetun tiedon, seitsemän päivän jälkeen lähetetyn tiedon ja poikkeaman, joka on merkitty ”Suoritettu”, mutta jolta puuttuu vielä erillinen vahvistustodiste. Excel ei laske tehollisen koron, määrää oikeudellista sovellettavuutta eikä koskaan vahvista lainmukaisuutta.
Työprosessi
- Määritä, kuka on luottolainaaja ja koskeva luottovälittäjä, luottolaki ja sopimusaika.
- Tarkista rajaukset: erityinen laskulaina, arvopaperilaina, asuntolaina, puhelinmyynti ja siirtymäsäännöt.
- Hae todellinen kuluttajakohtainen standardiloma, ”Standardisoitu eurooppalainen kuluttajalainatiedot”.
- Tarkista lain 27 tietopistettä jokaista lomakkeen konkreettista versiota vastaan.
- Dokumentoi, milloin ja missä luettavassa, pysyvässä muodossa kuluttaja todellisuudessa sai tiedon.
- Jos tieto annettiin alle päivän ennen sopimusta: tarkista, onko kuluttajalla peruuttamisoikeus; jos on, vaaditaan uudistettua tietoa peruuttamisoikeudesta ja sen käytöstä seitsemän päivän ajan sopimuksen jälkeen.
- Seuraa poikkeamia ja tee erikseen pätevä manuaalinen tarkistus. Tallenna työkirjaan vain pseudonymisoitu tapaus-ID.
Oikeudelliset vaatimukset ja tärkeät rajoitukset
Uusi laki: kuluttajalaki (2026:1011) astuu voimaan 20. marraskuuta 2026 erityisillä siirtymäsäännöillä vanhemmille luottosopimuksille.
Esitieto: 3 luvun 1 § sisältää 27 numeroidun tiedonpisteen. 3 luvun 3 §:n mukaisesti tiedon on annettava lomakkeen Standardisoitu eurooppalainen kuluttajalainatiedot mukaisesti. Sen on oltava selkeää, ymmärrettävää ja kaikkien tietojen on oltava yhtä näkyviä. 3 luvun 4 §:n mukaisesti kuluttajan on voitava valita saatavilla olevan luettavan, pysyvän muodon.
Myöhäinen tieto: 3 luvun 2 §:n mukaisesti tieto on annettava kohtuullisessa ajassa ennen sopimusta. Kun se annetaan alle päivän ennen sopimusta, kuluttajalle, jolla on peruuttamisoikeus, on seitsemän päivän ajan sopimuksen solmimisen jälkeen uudelleen annettava tieto peruuttamisoikeudesta 3 luvun 1 §:n ensimmäisen kappaleen 10 mukaisesti sekä siitä, miten se käytetään. Tämä ei ole yleinen seitsemän päivän vaatimus kaikille luotoille.
Erityissäännöt: Asuntolainalle voivat koskea 8 luvun säännöt ja toinen standardoitu EU-tietolehti. Tietyissä puhelinmyynneissä on erityisiä sääntöjä 3 luvun 5 §:ssä. Erityinen laskulaina vaatii tarkistamisen lain erityistä määritelmää ja poikkeuksia vastaan. Toimittajan vakuutus tai sisäinen tarkistus ei korvaa oikeudellista vastuuta todellisesta luottotuotteesta.
Kysymykset ja vastaukset
Sisällytetäänkö itse SECCI-lomake, joka on annettava kuluttajalle?
Ei. Tuote sisältää sisäisiä tarkistus- ja todistuspohjia todellista pakollista standardilomaa varten. Hae ja täytä oikea virallinen muoto luottosopimukselle.
Onko minun aina lähetettävä uusi peruuttamisoikeustieto seitsemän päivän kuluessa?
Ei. 3 luvun 2 §:n erityissääntö edellyttää sekä sitä, että tieto on annettu alle päivän ennen sopimusta, että kuluttajalla on peruuttamisoikeus. Todellinen peruuttamisoikeus on arvioitava erikseen.
Koskevatko asiakirjat myös asuntolainoja?
Ei valmiina pääprosessina. Asuntolainat vaativat erityisen tarkistuksen 8 luvun mukaisesti ja yleensä toisen standardoidun EU-tietolehden.
Voiko Excel todistaa, että kuluttaja on saanut SECCI:n?
Ei. Työkirja rekisteröi viitteitä todellisiin toimituspäiväkirjoihin ja arkistotodisteisiin, jotka on tarkistettava vastuullisessa järjestelmässä.
Voinko syöttää henkilötunnuksen ja luottotiedot?
Sitä ei suositella. Käytä pseudonymisoituja sisäisiä viitetunnuksia ja käsittele henkilötietoja turvallisissa, oikeuksien hallinnoimissa järjestelmissä.
Ovatko kaikki asiakirjat ruotsiksi ja englanniksi?
Viisi tarkistuspohjaa ja Excel ovat ruotsinkielisiä. Mukana on ruotsalainen opas sekä erillinen englanninkielinen käyttäjänopas. Pääasiakirjoja ei ole käännetty englanniksi.
Voinko muokata PDF-tiedostoja?
PDF-tiedostot ovat tekstipohjaisia ja tulostettavissa ilman interaktiivisia kenttiä. Käytä Word-tiedostoja muokkaamiseen.
Oikeuslähteet, päivämäärät ja laatu
Ensisijainen oikeuslähde: SFS 2026:1011, erityisesti 1 luku, 3 luvun 1–5 §, 8 luku ja siirtymäsäännökset. Täydentävä: Kuluttajaviraston ohje koskeville toimijoille; direktiivi (EU) 2023/2225. Tuoteversio 1.0 · AI-avusteinen lähdetarkistus 15. marraskuuta 2026. Mitään riippumatonta ulkopuolista lakimiesarviointia, viranomaisertifiointia tai takuuta lainmukaisuudesta ei ole tehty.