

Svenska Dokumentmallar
Varaston erot & Varaston korjaus 2026/2027 – Inventointipoikkeama, vahvistus ja Excel | Word/PDF
Varaston erot & Varaston korjaus 2026/2027 – Inventointipoikkeama, vahvistus ja Excel | Word/PDF
- Tiedostomuoto
- DOCX, PDF, XLSX
- Asiakirjan kieli
- Viisi ruotsalaista työkirjastoa ruotsalainen käyttäjien opas ja englanninkielinen käyttäjien opas
- Tiedostojen määrä
- 7
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Varaston erotus & varaston korjaus 2026/2027 on mallipaketti ruotsalaisille yrityksille, jotka haluavat dokumentoida ja seurata varaston laskentapoikkeamia: miksi järjestelmän varastosaldo poikkeaa todellisuudessa lasketusta määrästä, miten uudelleenlaskenta on suoritettu ja mikä erillinen varaston korjaus on ehdotettu tai hyväksytty. Pakattu ammattimaiseen Word-, PDF- ja Excel-muotoon.
Hinta 79 kr · kertakauppa · digitaalinen ZIP-paketti. Saat 7 muokattavaa Word-tiedostoa (DOCX), 7 hakukelpoista PDF-tulostetta ja 1 Excel-työkirjan (XLSX), yhteensä 15 asiakastiedostoa. Fyysinen tuote, tilaus, ERP-integraatio tai automaattinen kirjanpito ei sisälly pakettiin.
Rajaus ennen ostoa: Mallit ovat sisäisiä valvonta- ja dokumentaatioaineistoja. Ne eivät korvaa lainmukaista varaston laskentaa, varaston laskentaluetteloa, sovellettavien kirjanpitosääntöjen mukaista varaston arvonmääritystä tai täydellisiä kirjanpitotarkastuksia. Excel-summa on suuntaa antava eikä se vahvista varkautta, vastuuta tai verotuksellista perusteetta.
Milloin varaston erotusraporttia käytetään?
Esimerkiksi silloin, kun varaston henkilöstö tai varaston laskennasta vastaava henkilö laskee 21 yksikköä, vaikka varastojärjestelmä näyttää 25. Ero on tällöin −4 yksikköä (laskettu määrä miinus järjestelmän määrä). Ennen varaston korjaamista yrityksen on tarkistettava, että samaa tuotetta ja yksikköä verrataan, ettei palautukset tai käynnissä olevat toimitukset vaikuta saldoon ja ettei uutta riippumatonta laskentaa tarvita. Mallipaketti dokumentoi koko tämän prosessin.
01. Paketin sisältö
Viisi ruotsinkielistä työkaavaa, yksi ruotsinkielinen käyttäjän opas ja erillinen englanninkielinen käyttäjän opas – kaikki seitsemän Word- ja PDF-muodossa – sekä Excel-rekisteri yhdeksällä välilehdellä. Yhteensä 15 tiedostoa. Tuoteversio 1.0, päivätty 28. lokakuuta 2026.
02. Mitä tiedostot sisältävät
Poikkeama-raportti, uudelleenlaskennan tarkistusraportti, syiden selvitys, korjaus- ja hyväksyntäprosessi, ennaltaehkäisevä toimenpidesuunnitelma sekä rekisterit asioille, summille ja päätösten viitteille. Kaikki valvonta- ja vastuupäätökset on tehtävä pätevän henkilön toimesta.
Täydellinen tiedostoluettelo
| Asiakirja | Toiminto | Muoto |
|---|---|---|
| Varaston erotus – poikkeama-raportti | Ero järjestelmään kirjattuun ja todellisuudessa laskettuun määrään | Word (DOCX), PDF |
| Uudelleenlaskenta – tarkistusraportti | Riippumaton tarkistuslaskenta ja varastopaikan sovitus | Word (DOCX), PDF |
| Syiden selvitys – varaston erotus ja hävikki | Perustiedot, todettavat tosiasiat, mahdolliset syyt ja avoimet kysymykset | Word (DOCX), PDF |
| Varaston korjaus – ehdotus ja hyväksyntä | Manuaalinen ehdotus, sisäinen pätevä päätöksentekoprosessi ja erillinen järjestelmäviite | Word (DOCX), PDF |
| Toimenpidesuunnitelma ja lopullinen sovitus | Ennaltaehkäisevät varaston tarkistukset, vastuu ja vahvistettu seuranta | Word (DOCX), PDF |
| Ruotsinkielinen käyttäjän opas | Työnkulku, oikeudelliset rajoitukset ja lähteet | Word (DOCX), PDF |
| English User Guide | Ruotsinkielisten työkaavojen käyttöohje englanniksi | Word (DOCX), PDF |
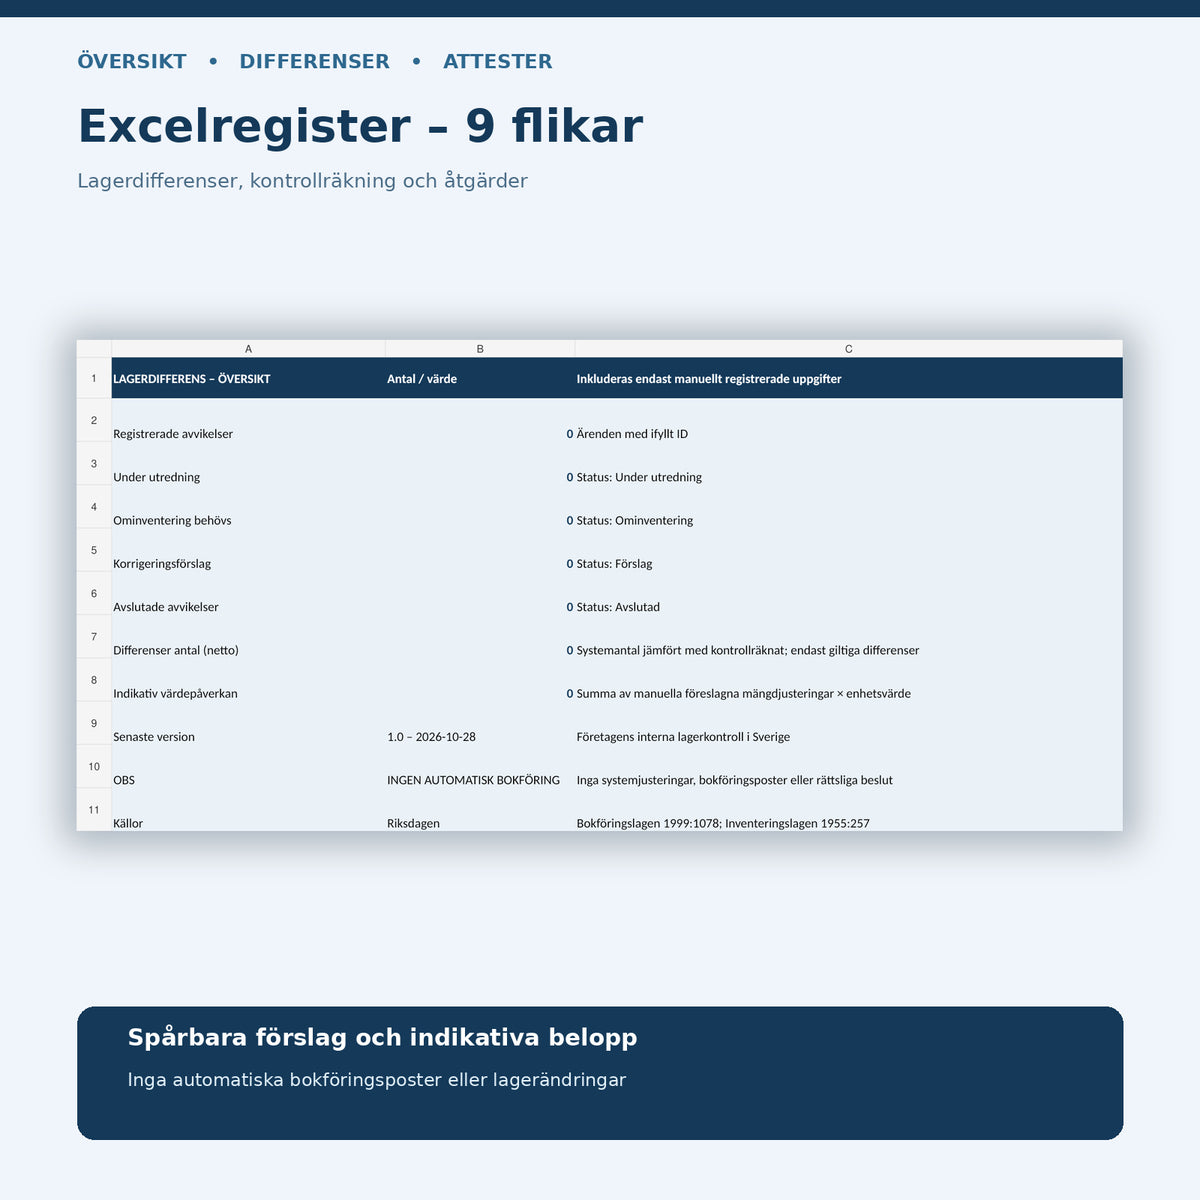
| Varaston erotus – Excel-rekisteri | Yhdeksän välilehteä eroille, uudelleenlaskennalle, selvityksille, ehdotuksille, hyväksynnille, perustiedolle ja toimenpiteille | Excel (XLSX) |
Excel-rekisteri: yhdeksän välilehteä laskenta-avulla
Työkirja sisältää Yleiskatsauksen, Eroja, Uudelleenlaskennan, Selvitykset, Korjaukset, Hyväksynnät, Perustiedot, Toimenpiteet ja Lue minua. Yleiskatsauksessa näkyvät rekisteröityjen asioiden määrä, manuaaliset tilat ja nettorerot. Ero-välilehdellä lasketaan tarkistuslaskettu määrä miinus järjestelmän määrä, kun molemmat tiedot ovat päteviä ja ei-negatiivisia.
Korjauksissa voit laskea suuntaa-antavan arvonmuutoksen ehdotetulla määräkorjauksella kerrottuna manuaalisesti ilmoitetulla yksikkökustannuksella. Virheelliset määrät tai negatiiviset yksikkökustannukset näkyvät tarkistusviesteinä. Excel käyttää vakioformulaatioita ilman makroja tai ulkoisia tietoyhteyksiä eikä se kirjoita tietoja mihinkään yritysjärjestelmään.
Työ systemaattisesti erotuksesta toimenpiteeseen
- Rekisteröi poikkeama. Täytä tuote-ID, varastopaikka, yksikkö, järjestelmän määrä, todellinen laskenta, ajankohta ja tarkistuslähde.
- Tee tarkistuslaskenta. Tee tarvittaessa erillinen laskenta ja vertaa tunnistusta, yksiköitä, ajankohtaa ja käynnissä olevia varaston liikkeitä.
- Selvitä asiat objektiivisesti. Käy läpi varaston liikkeet, vastaanottotodistukset, palautukset, poistot ja asiakirjat; erota tosiasiat mahdollisista syistä.
- Ehdotus korjauksesta. Dokumentoi muutoksen suunta ja suuruus sekä perustiedot ja mahdollisen suuntaa-antavan vaikutuksen.
- Päätä ja hyväksy erikseen. Pätevä henkilö tekee sisäisen arvioinnin ja viittaa todelliseen varastotapahtumaan yritysjärjestelmässä.
- Seuraa seurantaa. Merkitse ennaltaehkäisevät toimenpiteet, vahvista, että prosessi on toiminut, ja arkistoi asiaan liittyvät asiakirjat.
Lakitiedot ja oikeudelliset rajoitukset
Kirjanpitolaki (1999:1078), muun muassa 4 luvun 1–2 §:t ja 5 luvun 6–9 §:t, käsittelee kirjanpitovelvollisuuden sisältöä, hyvää kirjanpitoa ja tarkistuksia. Laki (1955:257) varaston laskennasta tulotuloverotuksen kannalta asettaa vaatimuksia varaston laskennasta ja varastotilaisuuksien luetteloinnista sen soveltamisalueella. Arvonmäärityskysymykset on arvioitava sovellettavien kirjanpito- ja verotussääntöjen mukaisesti.
Tarkistuslaskennan osoittama puute ei itsessään ole todiste tahosta, varkaudesta, vahingonkorvausvelvollisuudesta tai tietystä verotuksellisesta kustannuksesta. Asiakkaan sisäinen hyväksyntä, yritysjärjestelmä ja kirjanpitoperustiedot on käsiteltävä erikseen. Malli ei ole lainmukainen standardilomake, eikä sitä saa markkinoida viranomaisen sertifioimana varaston laskentana.
Usein kysytyt kysymykset (FAQ)
Mikä on varaston erotus?
Se on ero järjestelmään kirjattuun määrään ja todellisuudessa laskettuun määrään tarkistuksessa. Ero on selvitettävä, koska se voi johtua esimerkiksi virheellisestä kirjauksesta, yksiköistä, sijoittelusta tai varaston liikkeistä.
Miten Excel laskee varaston erotuksen?
Tarkistuslaskettu määrä miinus järjestelmän määrä. Jos järjestelmä näyttää 25 ja tarkistus näyttää 21, erotus on −4. Excel merkitsee tekstin tai negatiivisen syötteen, jotta sellaisia ei käytetä pätevinä tarkistuslaskentoina.
Voiko Excel korjata varaston saldoa automaattisesti?
Ei. Excel auttaa sinua dokumentoimaan erotukset ja ehdotetut korjaukset, mutta ei kirjoita tietoja varastoprogrammeihin, ERP-järjestelmiin tai kirjanpitoon. Erillinen pätevä hyväksyntä ja järjestelmätoiminto vaaditaan.
Korvaako malli varaston laskentaluettelon ja kirjanpitotarkistuksen?
Ei. Asiakirjat täydentävät varaston laskentaa ja sovitusta. Lainmukainen varaston laskenta, varaston arvonmääritys ja kirjanpitoon tarvittavat perustiedot on täytettävä omien vaatimustensa mukaisesti.
Onko varaston erotus sama asia kuin varaston hävikki?
Ei välttämättä. Ero on havainto. Vasta tarkistuksen ja objektiivisen selvityksen jälkeen yritys voi arvioida todellisen syyn. Mallia ei ole tarkoitettu vahvistamaan henkilökohtaista tai rikosoikeudellista vastuuta.
Mitä tiedostoja voin muokata?
Voit muokata DOCX-tiedostoja ja XLSX-työkirjaa yhteensopivissa ohjelmissa. PDF-versiot ovat hakukelpoisia tulostusasiakirjoja, eivätkä interaktiivisia lomakkeita. Englanninkielinen opas ei käännä ruotsinkielisiä työkaavoja englanniksi.
Aiheeseen liittyvät mallit varastoille ja hankinnalle
Täydelliseen vuosittaiseen varaston laskentaan on Varaston laskenta & Varaston arvonmääritys. Toimitusten vastaanottoon ja fyysiseen vastaanottotarkistukseen on Vastaanottopöytäkirja & Toimitustarkastus. Varaosien kulutukseen ja täydentämiseen on Varaosarekisteri & Kriittiset varaosat.
Oikeuslähteet ja laatupäätelmä
Sisäisesti tarkastellut lähteet 28. lokakuuta 2026: Kirjanpitolaki (1999:1078), Ruotsin parlamentti ja Laki (1955:257) varaston laskennasta tulotuloverotuksen kannalta. Sisäinen tekoälyavusteinen lähdetarkistus ja tekninen laatutarkastus on suoritettu. Ulkoista lakimies- tai kirjanpito-arviointia, viranomaisen sertifiointia tai yksilöllistä neuvontaa ei väitetä.