Über die Dokumentvorlage
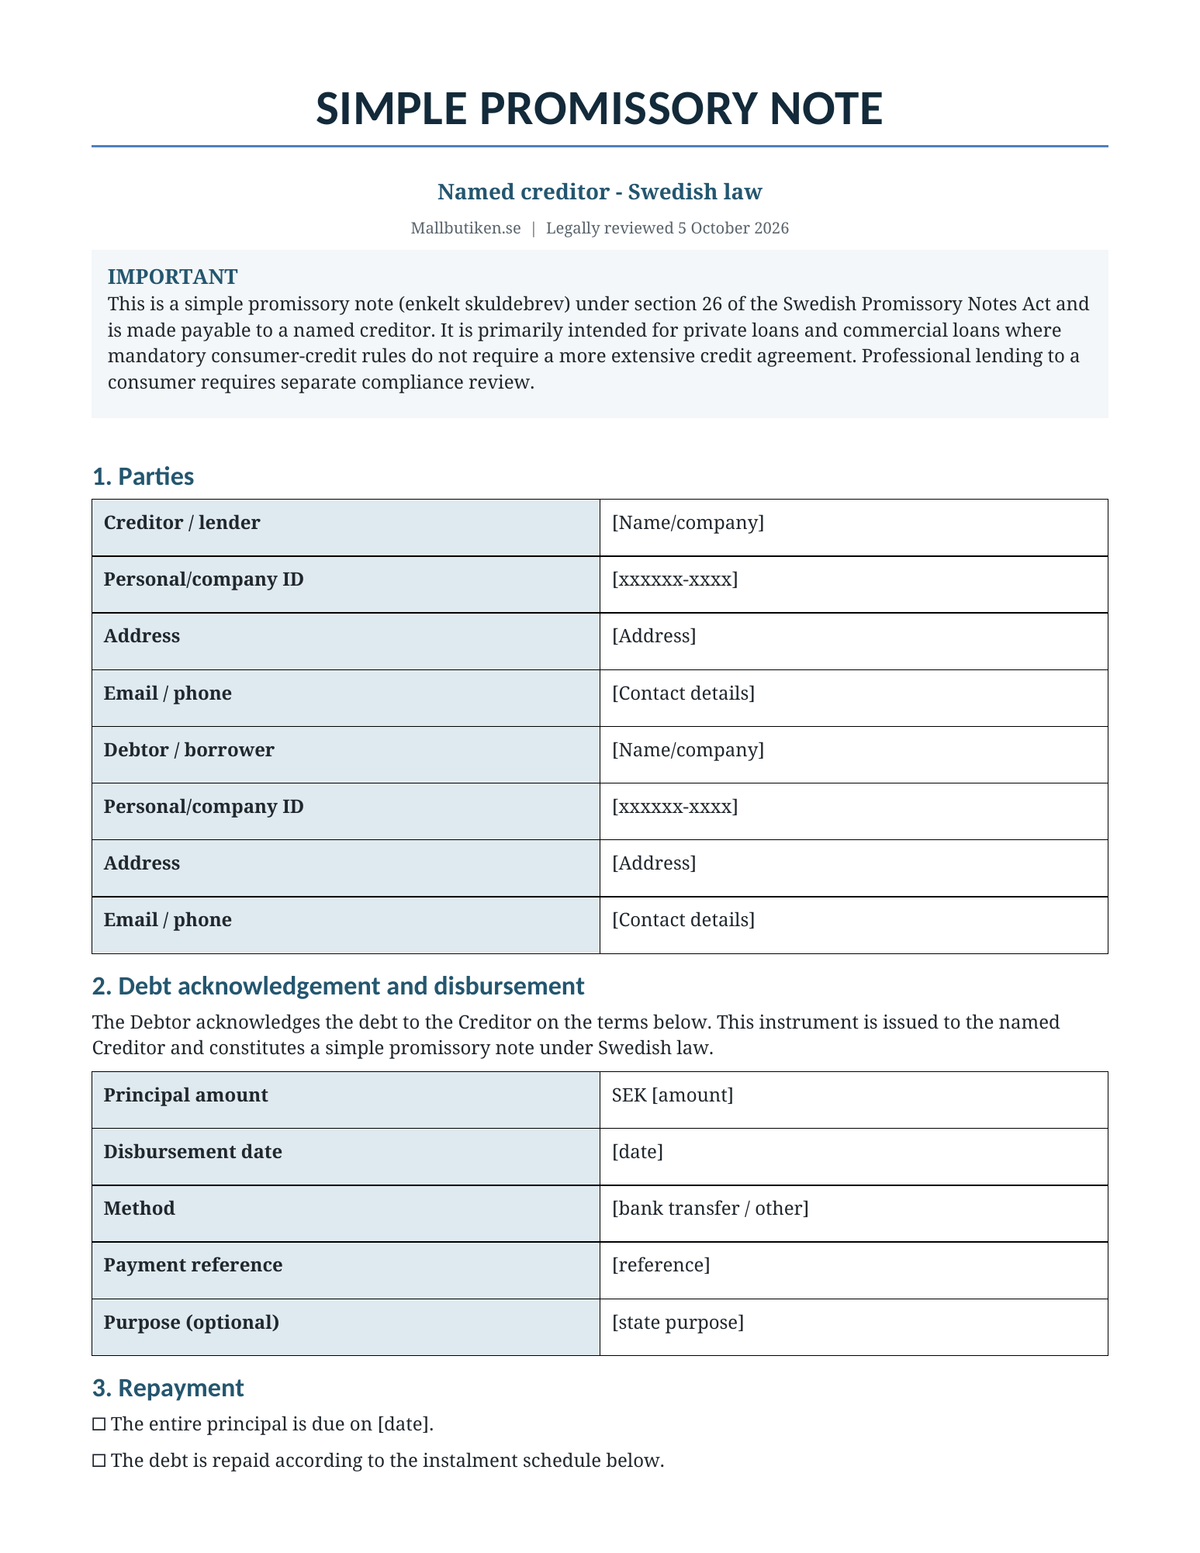
Einfacher Schuldschein – komplettes Vorlagenpaket für Darlehen nach schwedischem Recht mit schwedischer und englischer Word-/PDF-Vorlage sowie detaillierten Benutzerhandbüchern. Das Paket wurde entwickelt, um ein Darlehen an einen bestimmten Gläubiger mit klaren Bedingungen zu Kapitalbetrag, Rückzahlung, Zinsen, Verzug, Übertragung und etwaiger Sicherheit zu dokumentieren.
Rechtlich geprüft: 5. Oktober 2026
Die Prüfung umfasst das schwedische Schuldscheingesetz (skuldebrevslagen), das Zinsgesetz, das Verjährungsgesetz, das Vertragsgesetz sowie spezielle Verbraucherkreditvorschriften, sofern diese anwendbar sind.
Dies ist im Paket enthalten
| Schwedischer einfacher Schuldschein – Word | Bearbeitbare Vorlage für Privatdarlehen und gewerbliche Darlehen. |
| Schwedischer einfacher Schuldschein – PDF | Druckfreundliche Version. |
| Simple Promissory Note – Englisch | Englische Sprachversion in Word + PDF, konzipiert für schwedisches Recht. |
| Schwedisches Benutzerhandbuch | Schritt-für-Schritt-Anleitung in Word + PDF. |
| English user guide | Englische Anleitung in Word + PDF. |
Was ist ein einfacher Schuldschein?
Ein einfacher Schuldschein (enkelt skuldebrev) ist auf einen bestimmten Gläubiger ausgestellt. Er unterscheidet sich von einem Inhaber- oder Orderpapier und unterliegt bei einer Abtretung anderen Regeln. Die neue Vorlage ist daher speziell für ein eindeutiges Darlehen zwischen identifizierten Parteien ausgelegt.
Was die Vorlage regelt
- Gläubiger/Darlehensgeber und Schuldner/Darlehensnehmer,
- Kapitalbetrag und tatsächliche Auszahlung,
- festes Fälligkeitsdatum, Tilgungsplan oder Rückzahlung nach Kündigung,
- zinsloses Darlehen oder vereinbarter regulärer Zinssatz,
- Verzugszinsen und Umgang mit verspäteten Zahlungen,
- vorzeitige Rückzahlung,
- optionale Klausel zur vorzeitigen Fälligkeit,
- separate Handhabung von Pfand oder Bürgschaft,
- Abtretung der Forderung,
- Zahlungsdaten, Mitteilungen und Dokumentation,
- Rechtswahl, Streitigkeiten und Unterschriften.
Integrierter Tilgungsplan
Die Vorlage enthält eine Tabelle für Tilgungen mit Fälligkeitsdatum, Kapitalanteil, Zinsen/Gebühren und Gesamtbetrag. Dies erleichtert die Dokumentation eines Darlehens, das in mehreren Raten zurückgezahlt werden soll.
Zinsen und Verzugszinsen
Die Parteien können zwischen einem zinslosen Darlehen und einem vereinbarten jährlichen Zinssatz wählen. Für Verzugsfälle gibt es eine klare Option, die Standardregel des Zinsgesetzes (Referenzzinssatz plus acht Prozentpunkte) anzuwenden, während die Vorlage gleichzeitig Raum für andere zulässige Vereinbarungen lässt.
Vorzeitige Rückzahlung und vorzeitige Fälligkeit
Die Vorlage ermöglicht es dem Darlehensnehmer, die gesamte Schuld oder Teile davon vorzeitig zurückzuzahlen. Eine separate, optionale Klausel zur vorzeitigen Fälligkeit ist für wesentlichen Zahlungsverzug vorgesehen, jedoch vorsichtig formuliert, da zwingende Vorschriften einschränken können, wie eine solche Klausel verwendet werden darf.
Abtretung eines einfachen Schuldscheins
Bei der Abtretung eines einfachen Schuldscheins erhält der neue Gläubiger grundsätzlich keine besseren Rechte gegenüber dem Schuldner, als der vorherige Gläubiger hatte. Die Vorlage enthält daher Optionen für eine freie Abtretung oder das Erfordernis der Zustimmung des Schuldners sowie Hinweise zur schriftlichen Benachrichtigung und zu neuen Zahlungsanweisungen.
Sicherheit und Bürgschaft sind rechtlich getrennt
Soll das Darlehen durch ein Pfandrecht oder eine persönliche Bürgschaft besichert werden, wird dies im Schuldschein vermerkt, die Sicherheit selbst sollte jedoch in einer separaten Pfand- oder Bürgschaftserklärung dokumentiert werden. Dies verringert das Risiko von Unklarheiten über den Umfang der Sicherheit und wann diese in Anspruch genommen werden darf.
Verjährung und Beweisführung
Der Leitfaden erläutert die zentralen Verjährungsregeln und warum die Parteien den unterzeichneten Schuldschein, Auszahlungsbelege, Tilgungshistorie, Mahnungen und etwaige Anerkenntnisse aufbewahren sollten. Für gewöhnliche Forderungen und Verbraucherforderungen können unterschiedliche Verjährungsfristen gelten.
Wichtig bei Darlehen von Gewerbetreibenden an Verbraucher
Diese Vorlage ist primär für Privatdarlehen und gewerbliche Darlehen bestimmt. Wenn ein Gewerbetreibender einem Verbraucher Kredit gewährt, können zwingende Verbraucherkreditvorschriften unter anderem spezielle Vorabinformationen, eine Kreditwürdigkeitsprüfung und eine umfangreichere Vertragsdokumentation erfordern. Verwenden Sie daher bei solcher Kreditvergabe nicht den einfachen Schuldschein als einziges Dokument.
Darlehen zwischen Kapitalgesellschaften und Eigentümern
Wenn eine Kapitalgesellschaft Geld an Aktionäre, Vorstandsmitglieder, Geschäftsführer oder nahestehende Personen verleiht, können die speziellen Regeln des Aktiengesetzes zu verbotenen Darlehen relevant werden. Diese Frage muss gesondert geprüft werden, bevor der Schuldschein verwendet wird.
Schwedisch + Englisch im selben Paket
Die englische Version ist eine Sprachversion nach schwedischem Recht. Sie eignet sich für schwedische Unternehmen oder Privatpersonen, die das Darlehen auf Englisch dokumentieren müssen. Sie ist nicht als britischer, amerikanischer oder sonstiger ausländischer Schuldschein konzipiert.
Detailliertes Benutzerhandbuch beigefügt
Das Handbuch geht auf den Unterschied zwischen einfachen und Inhaberschuldverschreibungen, Auszahlungsnachweise, Tilgung, Zinsen, Verzugszinsen, vorzeitige Rückzahlung, Sicherheiten, Abtretung, Verjährung, Mahnverfahren, Verbraucherkredit sowie Darlehen zwischen Unternehmen und Eigentümern ein.
Dateiformate und Lieferung
Format: DOCX, PDF und ZIP.
Sprache: Schwedisch und Englisch.
Anzahl der Dateien: 8.
Lieferung: Digitaler Download. Es wird kein physisches Produkt versandt.
Häufig gestellte Fragen
Muss ein einfacher Schuldschein beglaubigt werden?
Zeugen sind für einen gewöhnlichen einfachen Schuldschein normalerweise kein allgemeines Formerfordernis, aber die Vorlage enthält optionale Zeilen für Zeugen, die genutzt werden können, falls die Parteien weitere Beweise wünschen.
Kann das Darlehen zinslos sein?
Ja. Die Vorlage bietet eine ausdrückliche Option für ein zinsloses Darlehen. Wenn Zinsen erhoben werden sollen, sollten Zinssatz, Berechnungsgrundlage und Zahlungsfrist klar angegeben werden.
Kann der Darlehensgeber die Forderung verkaufen oder abtreten?
Ja, eine einfache Forderung kann normalerweise abgetreten werden, aber die Parteien können Einschränkungen vereinbaren. Die Vorlage enthält beide Optionen.
Ist die Vorlage ausreichend für ein Verbraucherdarlehen eines Unternehmens?
Nicht immer. Professionelle Kreditvergabe an Verbraucher unterliegt besonderen zwingenden Regeln und kann zusätzliche Dokumentation und Prüfungen erfordern.
Das Vorlagenpaket ist eine allgemeine Dokumentationshilfe und ersetzt keine individuelle rechtliche, steuerliche oder kreditrechtliche Beratung. Bei größeren Beträgen, Sicherheiten, Verbraucherkrediten oder Darlehen zwischen Unternehmen und nahestehenden Personen sollte ein qualifizierter Berater hinzugezogen werden.