Über die Dokumentvorlage
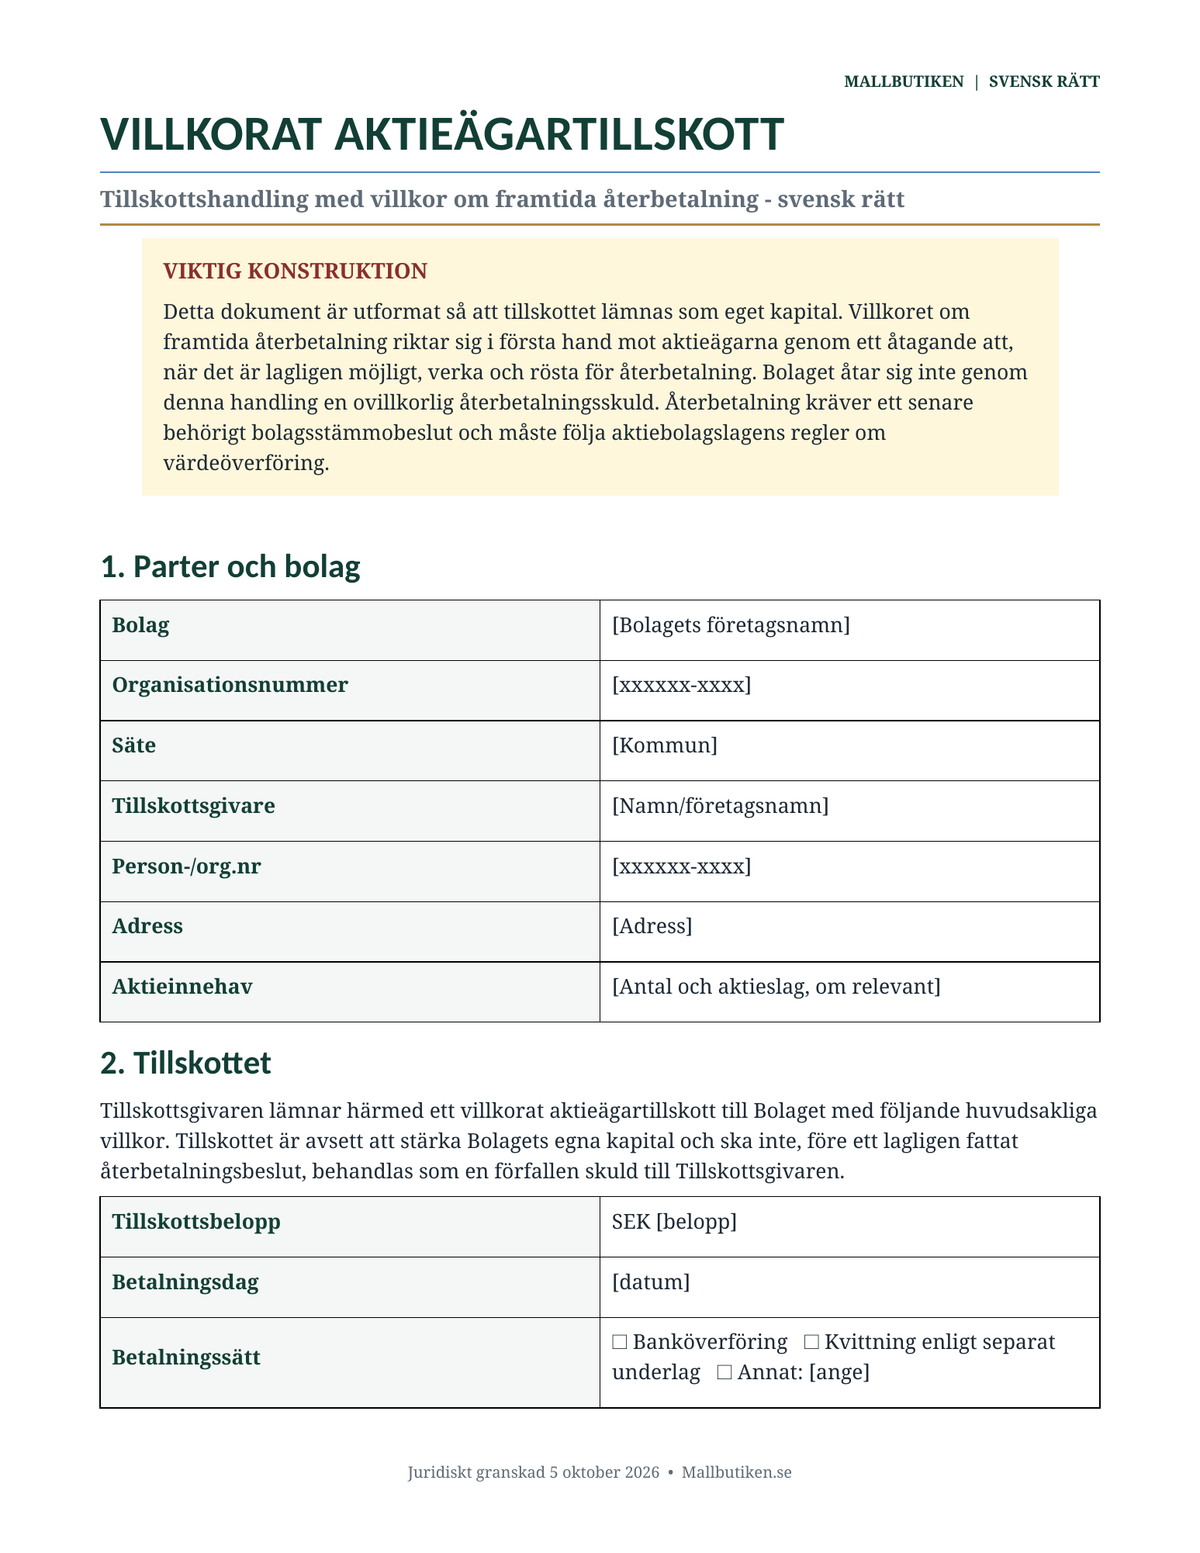
Bedingter Gesellschafterzuschuss – Vorlage in englischer Sprache nach schwedischem Recht für schwedische Kapitalgesellschaften, die einen Gesellschafterzuschuss dokumentieren müssen, der das Eigenkapital stärkt und gleichzeitig ein bedingtes Recht auf zukünftige Rückzahlung wahrt. Das Paket enthält zudem eine schwedische Referenzfassung sowie detaillierte Benutzerhandbücher in beiden Sprachen.
Rechtlich geprüft: 5. Oktober 2026
Geprüft anhand der schwedischen gesellschaftsrechtlichen Vorschriften zu Werttransfers und Ausschüttungen, aktueller Leitlinien der schwedischen Steuerbehörde und des Rechnungslegungsrats sowie einschlägiger Rechtsprechung.
Was ist enthalten?
| Englische Vorlage – Word | Bearbeitbare Vereinbarung über einen bedingten Gesellschafterzuschuss. |
| Englische Vorlage – PDF | Druckfertige Version desselben Dokuments. |
| Englisches Benutzerhandbuch – Word + PDF | Detaillierte Anleitung mit Beispielen und Rückzahlungslogik. |
| Schwedische Referenzvorlage – Word + PDF | Schwedische Referenzfassung für zweisprachige Unternehmen. |
| Schwedisches Benutzerhandbuch – Word + PDF | Schwedische Referenzanleitung, entsprechend der englischen Version. |
Nicht dasselbe wie ein Gesellschafterdarlehen
Die Vorlage ist bewusst so strukturiert, dass der Zuschuss das Eigenkapital des Unternehmens stärkt. Das Unternehmen geht mit der Einbringung des Zuschusses keine unbedingte Rückzahlungsverpflichtung ein. Stattdessen richtet sich die Rückzahlungsbedingung an die Gesellschafter und hängt von einem zukünftigen rechtmäßigen Beschluss ab, sobald eine Rückzahlung rechtlich möglich ist.
Warum die Struktur wichtig ist
Die Leitlinien der schwedischen Steuerbehörde stellen klar, dass die tatsächlichen Rückzahlungsbedingungen entscheidend sind. Wird der Rückzahlungsanspruch als unbedingte Verbindlichkeit gegen das Unternehmen geltend gemacht, kann die Transaktion stattdessen als Fremdkapital und nicht als bedingter Gesellschafterzuschuss behandelt werden.
Die Vorlage umfasst
- Angaben zu Unternehmen und Zuschussgeber,
- Zuschussbetrag und Zahlungsdetails,
- Bedingungen für eine zukünftige Rückzahlung,
- Erfordernis eines rechtmäßigen zukünftigen Beschlusses der Gesellschafterversammlung,
- Rangfolge zwischen mehreren bedingten Gesellschafterzuschüssen,
- Übertragung des Rückzahlungsrechts,
- Bestätigung durch das Unternehmen,
- Beitritt/Annahme durch andere Gesellschafter, sofern relevant,
- anwendbares Recht, Streitbeilegungsklausel und Unterschriften.
Rückzahlung erfordert mehr als verfügbare Barmittel
Nach schwedischem Recht wird die Rückzahlung eines bedingten Gesellschafterzuschusses zivilrechtlich als Ausschüttung/Werttransfer behandelt. Dies bedeutet, dass ausschüttungsfähige Reserven vorhanden sein müssen, die Kapitalerhaltungs- und Vorsichtsprinzipien erfüllt sein müssen und die Gesellschafterversammlung einen gültigen Beschluss fassen muss.
Es besteht daher kein automatischer Rückzahlungsanspruch zu einem vorher festgelegten Datum, nur weil der Zuschuss geleistet wurde.
Rangfolge zwischen mehreren Zuschüssen
Wenn das Unternehmen bereits einen oder mehrere bedingte Gesellschafterzuschüsse hat, sollte die Rangfolge dokumentiert werden. Die Vorlage bietet Optionen für gleichen Rang, nachrangigen Rang und eine anderweitig ausdrücklich vereinbarte Rangfolge.
Übertragung des Rückzahlungsrechts
Das Recht auf eine zukünftige Rückzahlung muss möglicherweise getrennt von den Anteilen gehandhabt werden, beispielsweise im Zusammenhang mit einem Anteilsverkauf. Das Paket enthält daher einen spezifischen Abschnitt zur Übertragung und Zustimmung sowie eine Anleitung zur Dokumentation von Eigentümerwechseln.
Rechnungslegung und steuerliche Aspekte
Nach schwedischen Rechnungslegungsrichtlinien werden erhaltene Gesellschafterzuschüsse als Eigenkapital behandelt. Für den Zuschussgeber kann die buchhalterische und steuerliche Behandlung von einem unbedingten Zuschuss abweichen. Auch die schwedische Steuerbehörde behandelt das Rückzahlungsrecht bei der Berechnung von Kapitalgewinnen separat. Größere Zuschüsse, Konzernstrukturen und Eigentümerwechsel können eine separate rechtliche, buchhalterische und steuerliche Beratung rechtfertigen.
Verzinsung
Die Standardvorlage sieht keine laufende Verzinsung vor einem zukünftigen Rückzahlungsbeschluss vor. Die Leitlinien der schwedischen Steuerbehörde besagen, dass das Unternehmen keine schuldähnliche Verpflichtung gegenüber dem Zuschussgeber hat, bis die Gesellschafterversammlung über die Rückzahlung entschieden hat.
Englisch + Schwedisch im selben Paket
Die englische Version ist das primäre Dokument in diesem Produkt. Die schwedische Version ist als Referenz für schwedische Vorstände, Buchhalter, Berater und zweisprachige Eigentümerstrukturen enthalten. Beide Versionen sind für schwedisches Recht konzipiert, nicht für britisches, US-amerikanisches oder anderes ausländisches Gesellschaftsrecht.
Detailliertes Benutzerhandbuch enthalten
Die Anleitungen erklären den Unterschied zwischen einem bedingten Gesellschafterzuschuss und einem Darlehen, wie die Vorlage auszufüllen ist, warum die Rückzahlungsbedingung an die Gesellschafter gerichtet ist, wie die zukünftige Rückzahlung funktioniert, sowie Fragen zu Rangfolge, Übertragbarkeit, Rechnungslegung, Steuern, Eigentümerwechseln und häufigen Fehlern.
Bevorzugen Sie ein schwedischsprachiges Paket? Hier geht es zum schwedischen Produkt →
Dateiformate und Lieferung
Formate: DOCX, PDF und ZIP.
Sprachen: Englisch und Schwedisch.
Anzahl der Dateien: 8.
Lieferung: Digitaler Download. Es wird kein physisches Produkt versandt.
Häufig gestellte Fragen
Kann das Unternehmen eine Rückzahlung zu einem festen Datum versprechen?
Dies sollte bei einem standardmäßigen bedingten Gesellschafterzuschuss im Allgemeinen vermieden werden. Ein unbedingtes Fälligkeitsdatum und eine direkte Rückzahlungsverpflichtung können dazu führen, dass die Vereinbarung einem Darlehen oder einer Verbindlichkeit ähnelt.
Müssen die anderen Gesellschafter der Bedingung zustimmen?
Wenn die Rückzahlungsbedingung zukünftige Stimmrechte der Gesellschafter binden soll, sollten die entsprechenden Gesellschafter der Vereinbarung zustimmen. Die Vorlage enthält einen eigenen Abschnitt für Beitritt/Annahme.
Kann das Rückzahlungsrecht getrennt von den Anteilen übertragen werden?
Ja. Die Leitlinien der schwedischen Steuerbehörde erkennen die separate Übertragung des Rückzahlungsrechts an, daher sollte die Übertragung klar dokumentiert werden.
Kann die Rückzahlung erfolgen, sobald das Unternehmen profitabel ist?
Nicht automatisch. Die Anforderungen für ausschüttungsfähige Reserven, Kapitalerhaltung, Vorsichtsprinzip und ein rechtmäßiger Beschluss der Gesellschafterversammlung müssen zuerst erfüllt sein.
Dieses Paket ist eine allgemeine Dokumentationshilfe und ersetzt keine individuelle rechtliche, buchhalterische oder steuerliche Beratung. Komplexere Eigentümerstrukturen, mehrere Zuschüsse oder größere Beträge können eine professionelle Prüfung erfordern.